JASSO奨学金審査落ちの真相!給付型年収上限と2026年対策
進学費用の頼みの綱である日本学生支援機構(JASSO)の奨学金をめぐり、2026年の現場では大きな地殻変動が起きています。国の「高等教育の修学支援新制度」による多子世帯への支援拡充が定着する一方、「基準を満たしているはずなのに審査に落ちた」「給付型が突然打ち切られた」という当事者からの悲痛な声が後を絶ちません。大学進学率が6割に迫る現在、奨学金はもはや一部の困窮世帯向けではなく、中間層にとっても進路決定を左右する不可欠なセーフティネットとなっています。
しかし、JASSOの審査基準は家計の額面年収だけで測れるほど単純ではありません。マイナンバー連携に伴う課税情報の厳格な照会、親の離婚や再婚に伴う扶養関係、さらには高校・大学での成績や出席状況など、申請者が予期せぬ「落とし穴」が多数潜んでいます。知っておくべき採否のボーダーラインから、万が一の審査落ちを回避する防衛策、そして卒業後の返還計画まで、徹底した現場取材とデータからその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:審査落ちの最大の要因は額面年収の誤認にあり、住民税非課税世帯に準じる家計基準とマイナンバーによる厳密な課税データ照合が採否を分ける。
- 要点2:多子世帯大学無償化の本格運用により対象は広がったものの、資産基準(預貯金上限)や進学後の「適格認定」不備による停止リスクが急増している。
- 要点3:もし審査に落ちても大学入学後の在学採用や救済猶予制度が存在し、事前のスケジュール把握と正確なスカラネット入力が最大の防御策となる。
【2026年最新】審査落ちの真相と落とし穴|給付型・貸与型の採用基準と年収上限
「年収制限を下回っているはずなのに、なぜ不採用通知が届いたのか」――取材班のもとには、春先の予約採用や在学採用の時期になると、保護者や受験生から困惑の声が数多く寄せられます。日本学生支援機構の審査落ち理由を精査すると、そこには制度の表面的なパンフレットだけでは読み取れない、3つの構造的な落とし穴が存在します。
第1の要因は、奨学金の家計基準と世帯年収上限目安に関する「額面年収」と「課税標準額」のズレです。JASSOが審査で参照するのは、給与明細の額面総額ではなく、自治体からマイナンバー経由で取得する「市区町村民税の所得割額」と「算定基準額」です。共働き世帯の場合、夫婦合算の課税所得で判定されるため、「夫の年収が低いから大丈夫」と油断していると、妻のパート収入や生命保険の一時金などが加算され、支援区分の基準値をわずかに超過して不採用となるケースが目立ちます。
第2の要因は、盲点となりやすい「資産基準」です。給付型奨学金においては、世帯の保有する現金・預貯金・有価証券の合計額が、生計維持者2人の場合は2,000万円未満、1人の場合は1,250万円未満であることが必須要件となっています。不動産は含まれないものの、この資産基準は自己申告制であり、虚偽申告が発覚した場合は採用取り消しや返還命令が下されます。
第3に、見落とされがちな「学業成績と出席状況」です。特に高校在学中に行う予約採用では、高校1年からの評定平均値が「3.5以上」(給付型および第一種貸与の基本要件)を求められます。ただし、評定が3.5未満であっても、将来への明確な目的意識や進学後の意欲を面談やレポート(推薦書・理由書)で証明できれば救済される道が設けられています。この手続きを軽視し、定型文のような作文を提出して意欲不足と判断される事例が、現場では多発しています。
加えて、2025年度から段階的に拡充され、2026年現在完全に制度として定着した多子世帯大学無償化と給付型奨学金最新動向には注意が必要です。扶養する子どもが3人以上いる世帯に対し、所得制限を撤廃または大幅緩和して授業料減免と給付型奨学金を提供するこの枠組みは、多くの多子世帯に恩恵をもたらしました。しかし、「第1子が就職して扶養を外れた瞬間、世帯内の対象人数が2人になり、突然無償化の対象外へ転落する」という、いわゆる“多子カウントの崖”が新たな社会問題として浮上しています。世帯年収の上限目安のみならず、兄弟姉妹の年齢構成と扶養関係の推移を長期的に試算しておくことが極めて重要です。
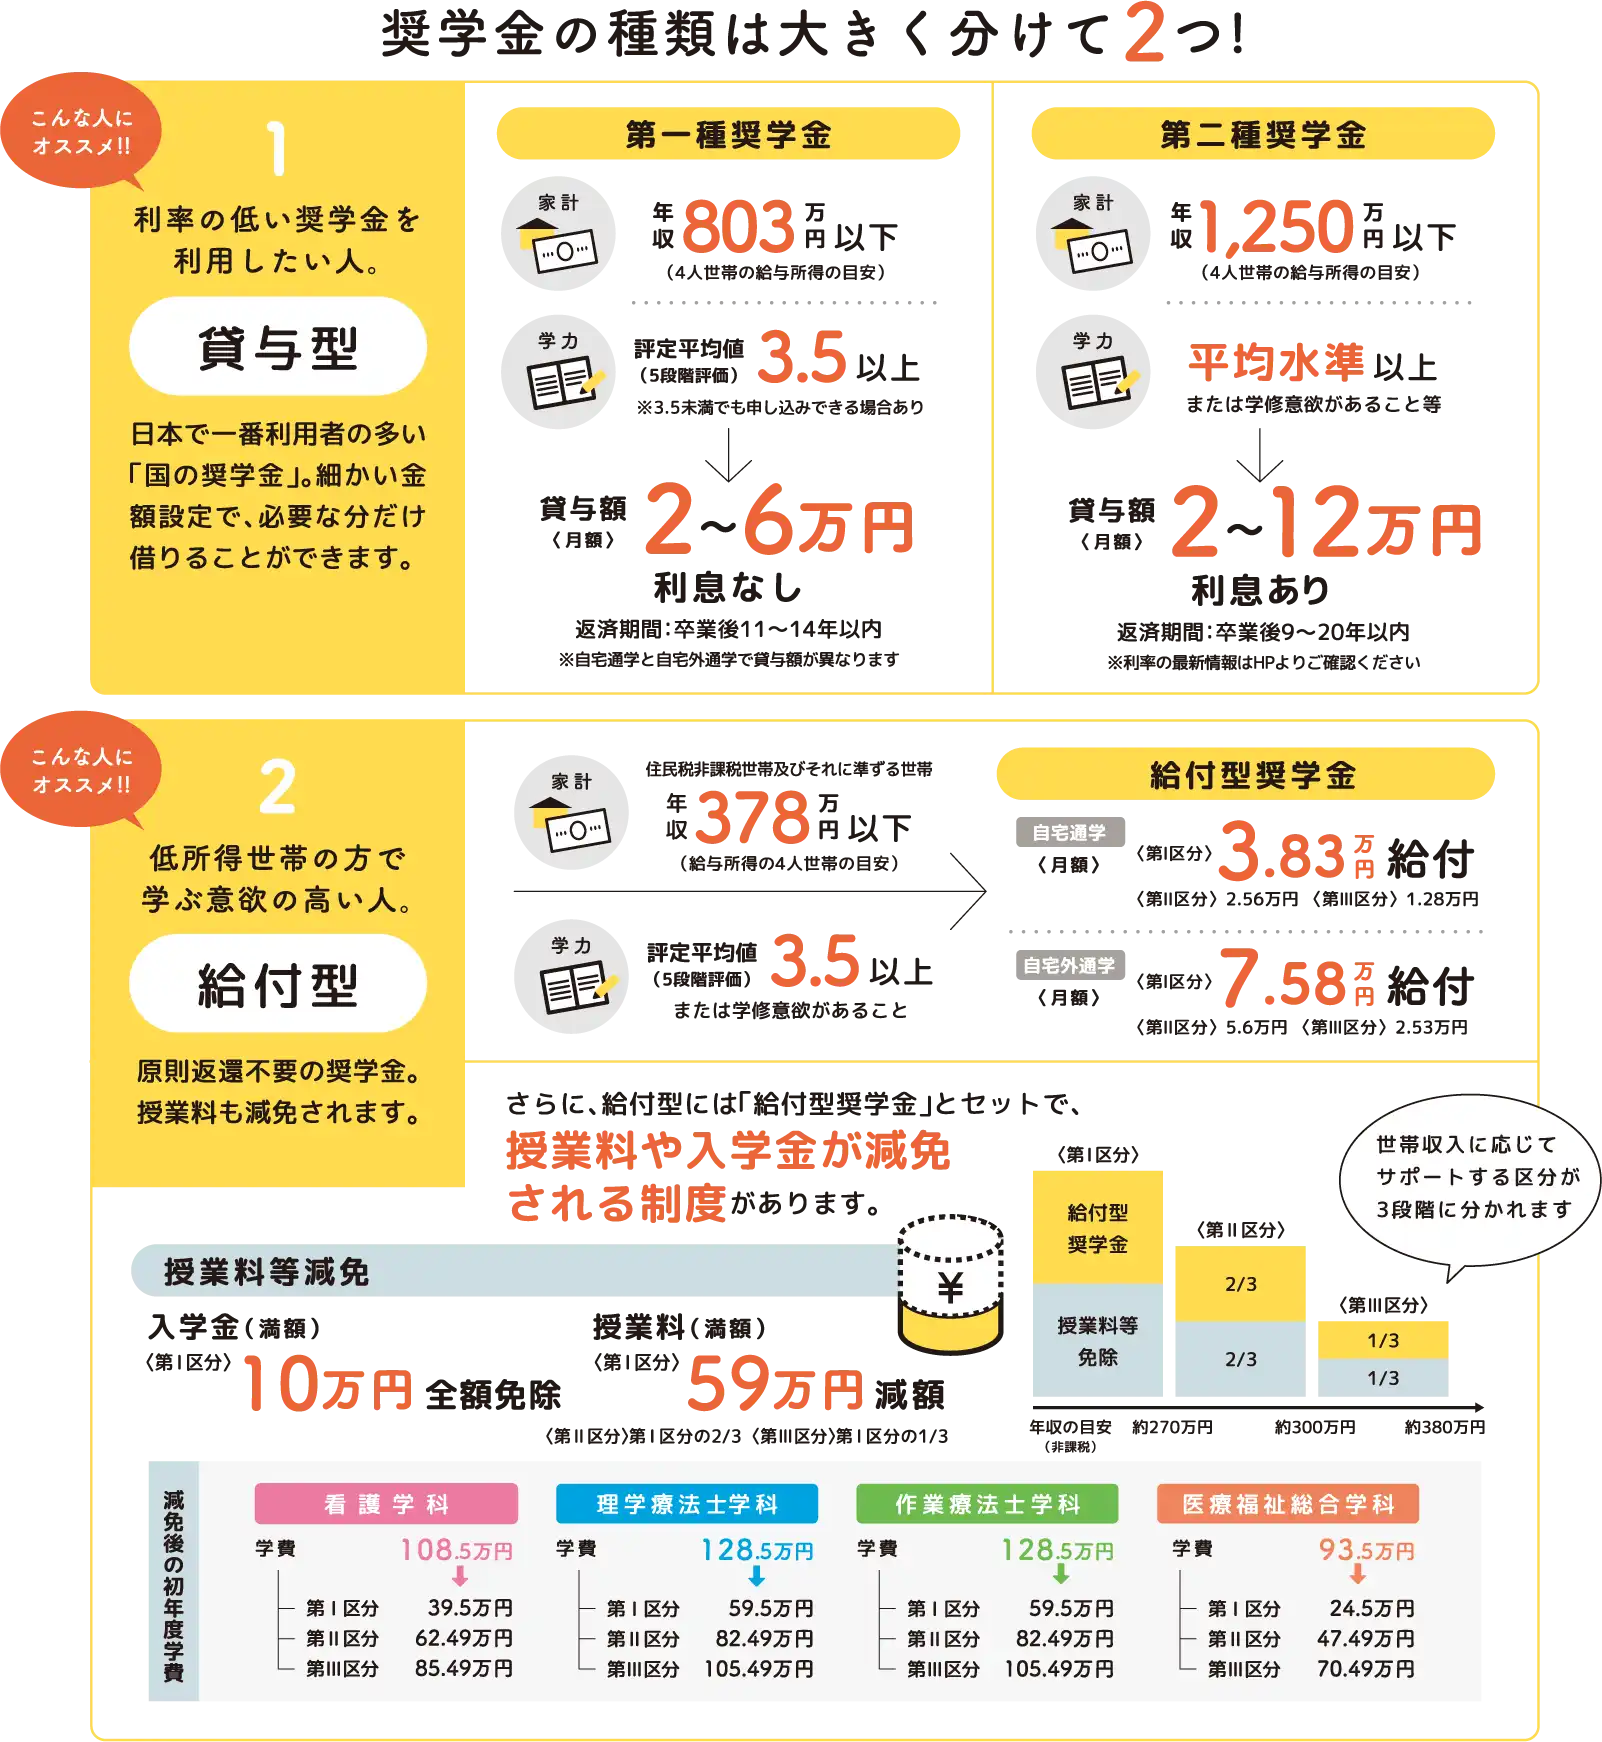
給付型と第一種・第二種貸与の決定的な違い|制度比較と選び方の鉄則
JASSOの奨学金は、大きく分けて返還不要の「給付型」と、卒業後に返還義務を負う「貸与型」の2つに分かれます。さらに貸与型には、無利子の「第一種」と、有利子の「第二種」が存在します。家庭の経済状況と本人の将来設計に合わせて適切な組み合わせを選択しなければ、社会人生活のスタートと同時に過大な負債を抱えるリスクに直面します。
JASSO給付型奨学金の受給条件は、国の高等教育修学支援新制度に基づき、世帯の所得水準に応じて第I区分(満額支援)から第IV区分(一部支援・理工農系や多子世帯支援)までに細分化されています。給付型に採用されると、奨学金自体の振込に加え、進学先大学の入学金および授業料の減免がセットで適用される点が最大の特長です。
一方、第一種と第二種貸与奨学金の違いを把握する上で最も警戒すべきは金利動向です。長年続いた超低金利政策の転換により、日本銀行の金融政策正常化に伴って市場金利が上昇傾向を見せています。第二種奨学金の利率には「利率固定方式」と「利率見直し方式(5年ごとに見直し)」があり、上限は年3.0%と定められているものの、利息負担の総額は過去数年と比べて重くなる傾向にあります。
以下の比較表は、各奨学金制度の主な採用条件と特性を整理したものです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 給付型奨学金 | 返還不要。月額約1.3万〜6.7万円+授業料・入学金減免(国公立・私立・通学形態で変動) | 世帯年収約380万円未満(第I〜III区分)+多子・理工農枠(第IV区分) | 最優先で申請すべき制度。授業料減免との連動効果が絶大で進学ハードルを劇的に下げる。 |
| 第一種貸与(無利子) | 返還義務あり・利息0円。月額2万〜6.4万円程度(進学先・通学区分による) | 高校評定平均3.5以上、世帯年収目安約650万〜750万円以下(4人世帯) | 金利上昇局面において極めて価値が高い。枠が限られるため学力基準の維持が必須。 |
| 第二種貸与(有利子) | 返還義務あり・利息上限年3.0%。月額2万〜12万円から1万円単位で選択可能 | 高校評定平均の厳密な縛りなし(平均水準以上)、世帯年収目安約1,000万〜1,100万円以下 | 採用枠は広いが、借りすぎは卒業後の生活を圧迫。必要最小限の借入額に抑える自制が必要。 |
スカラネット入力と予約採用スケジュール|振込日カレンダーと申請フローの全貌
奨学金を確実に受給するための鍵は、厳格なスケジュール管理と申請システムの正確な操作にあります。高校3年生の春から始まる「予約採用」の手続きは、一度締め切りを逃すと秋の予備募集まで待つことになり、入学直前の資金計画に致命的な狂いを生じさせます。
スカラネット入力と予約採用スケジュールの一般的なタイムラインでは、高校3年の4月〜6月にかけて第1回の申込受付が行われます。生徒は高校から配布される「申込の手引き」に沿って、専用のオンラインシステム「スカラネット」へ必要事項を入力します。その後、1週間〜10日以内に親権者のマイナンバー提出書および確認書類を専用窓口へ簡易書留等で郵送しなければなりません。このマイナンバー送付の遅延や不備が、審査保留や不採用を招く最大の技術的ミスとなっています。
予約採用の候補者決定通知は高校を通じて秋(10月〜12月頃)に交付されますが、これで手続きが完了したわけではありません。大学進学後の4月に、進学先キャンパスの学生課等へ「進学届」を提出し、スカラネットで進学届の登録を完了して初めて、正式な奨学生として認定されます。
ここで多くの家庭が直面するのが「初回振込日までの手元資金ショート」です。日本学生支援機構の振込日カレンダーでは、奨学金の振込日は原則として毎月11日(11日が土・日・祝日の場合はその直前の平日)と定められています。新入生に対する第1回目の振込は、進学届の手続き時期によって異なり、早くても4月11日、大学側の処理スケジュールによっては5月11日や6月11日にずれ込みます。
つまり、入学金や初年度前期の授業料、一人暮らしを始めるための敷金・礼金といった「入学前・入学直後に発生する数十万〜百数十万円のまとまった初期費用」には、JASSOの奨学金を直接充当することができません。このタイムラグを埋めるためには、国の教育ローン(日本政策金融公庫)や労働金庫のつなぎ融資、民間提携教育ローンの併用をあらかじめ視野に入れておく必要があります。

【実態検証】利用者の生の声と現場目線で見えたリアル|進級時の落とし穴
無事に採用を勝ち取ったとしても、決して油断はできません。SNSや知恵袋、大学の相談窓口では、「ある日突然、奨学金の振込が止まった」「給付型が打ち切られ、過去の授業料減免分を遡って請求された」という生々しい体験談が毎年のように報告されています。
取材班が都内の私立大学で学生支援を担当する職員に取材したところ、次のような証言が得られました。
「最も多いトラブルは、毎年度末(12月〜翌年1月)に義務付けられている『奨学金継続願』の出し忘れです。大学側からポータルサイトや掲示板で何度も警告を発しているのですが、アルバイトやレポート提出に追われ、期限内に提出しなかったために即座に資格を失う学生が毎年必ず出てしまいます。一度失った資格を復活させるのは極めて困難です」
奨学金継続願の書き方と適格認定基準は、受給を維持するための生命線です。継続願では、この1年間の学業状況や生活状況、今後の学習計画をスカラネット上で入力します。そして毎年春、大学は学生の成績と取得単位数をもとに「適格認定」を実施します。適格認定の結果は、主に以下の3段階に判定されます。
- 継続:基準を満たしており、次年度も支給・貸与を継続。
- 警告:修得単位数が標準の7割以下、またはGPAが著しく低い場合に発令。受給は継続されるが、翌年度も改善が見られない場合は即打ち切り。
- 廃止・停止:取得単位数が標準の5割以下、不可(落第点)の割合が極めて高い、または懲戒処分を受けた場合。給付型の場合、著しい成績不良では過去に受け取った支援額の返還を命じられる特例規定も存在します。
特に一人暮らしを始めた学生が、生活リズムの乱れや深夜アルバイトの過多によって講義を欠席し、単位を大量に落として「廃止」に追い込まれるケースは後を絶ちません。奨学金は「学業に専念するための資金」であるという前提を忘れ、資金を維持するためにアルバイトに没頭して学業がおろそかになるという本末転倒な現実は、現場で深刻な課題となっています。
一般に知られていない盲点とネットの誤解
インターネット上の掲示板やSNSでは、JASSO奨学金に関する不正確な情報や都市伝説が横行しています。誤った情報を信じ込み、適切な手続きを怠ると、取り返しのつかない不利益を被ることになります。
代表的な誤解が「予約採用で落ちたら、もう大学で奨学金を借りるチャンスはない」という言説です。これは完全な誤りです。大学進学後の4月から5月にかけて、各大学で「在学採用」の募集が必ず実施されます。高校時代の評定平均値が届かなかった生徒でも、大学での履修実績や直近の世帯年収の変化(失業、病気、減収など)によって、在学採用で給付型や第一種貸与に逆転採用されるケースは珍しくありません。さらに、予期せぬ家計急変(生計維持者の死亡、倒産、事故、自然災害など)が発生した場合には、年間のスケジュールに関わらず随時申し込める「家計急変採用」が用意されています。
もう一つの深刻な誤解は、「返還を放置していても、督促状を無視していればそのうち時効になる」という安易な逃避論です。日本学生支援機構は公的機関ですが、債権回収の厳格化を進めており、奨学金滞納による信用情報ブラックリストへの登録を制度化しています。
具体的には、返還開始後に事前の相談や正規の手続きを行わず、延滞が3ヶ月に達した時点で、全国銀行個人信用情報センター(KSC)などの個人信用情報機関に延滞情報(いわゆる異動情報・ブラックリスト)が登録されます。一度登録されると、滞納分を完済してから5年間は記録が消えません。この期間中、本人はクレジットカードの新規発行、分割払い(スマートフォンの本体代金分割購入を含む)、自動車ローン、そして将来の住宅ローン審査から完全に締め出されます。若年層のライフプランを根底から破壊しかねない極めて重大なペナルティです。

返還の重圧から身を守る防衛策|減額返還・猶予・返還免除の条件と手続き
もし卒業後、病気や失業、非正規雇用による低収入などで返還が困難になった場合、絶対にやってはいけないのが「無連絡での放置」です。JASSOには、生活困窮者を救済するための公的なセーフティネットが法的に整備されています。
経済的困難に直面した際の主要な手段が、奨学金減額返還制度と猶予の申請方法です。
- 減額返還制度:当初の毎月の返還額を「2分の1」または「3分の1」に減額し、返還期間を延長して生活を再建する仕組み。適用期間中は無理のない金額で返済を続けられ、信用情報機関への傷もつきません(給与所得者の場合、年間収入目安325万円以下などが基準)。
- 返還期限猶予(一般猶予):病気、生活困窮、災害、失業などの理由により、返還を一時的にストップ(先送り)できる制度。適用期間中の利息は増えることなく凍結され、最長10年間まで延長が可能です(給与所得者の場合、年間収入目安300万円以下)。
これらの申請は、JASSOの専用ポータル「スカラネット・パーソナル」から申請書と証明書類(所得証明書や診断書など)を提出することで行えます。返還期日が到来する前、支払いが苦しいと感じた初期段階で申請することが最大のポイントです。
さらに、一定の条件を満たすことで返還そのものが免除される特例も存在します。奨学金返還免除の条件と手続きにおいて最も広く知られているのが、大学院で第一種奨学金を受給した学生を対象とする「特に優れた業績による返還免除」です。専攻分野に関する論文採択、特許取得、学会発表などの研究成果が大学およびJASSOの委員会で評価されれば、貸与総額の全額または半額の返還が免除されます。
近年では地方自治体や特定業界による支援も活発化しています。地方創生の一環として、指定自治体に定住して対象企業や医療・介護・保育などの指定職種に従事した場合、自治体や企業が本人に代わって奨学金の返還金を肩代わり・補助する制度が全国に拡大しています。進路選択の段階で、こうした自治体の返還支援制度を調査しておくことは、将来の返還負担を劇的に軽減する有効な戦略です。
一方で、経済的に余裕ができた場合の手段としてJASSO奨学金繰り上げ返済のメリットも注目されます。繰り上げ返済を行っても手数料は一切かからず、第二種(有利子)の場合は返還期間を短縮することで将来発生する利息を直接圧縮できます。機関保証を利用していた場合は、前倒しした期間に応じた保証料の一部が返還される利点もあります。ただし、現在の物価高や不透明な経済環境下において、万が一の生活防衛資金(手元の預貯金)を枯渇させてまで無理に繰り上げ返済を行うことは推奨されません。低金利で借りられている場合は、無理のない返済スケジュールを維持しつつ、手元現金を確保しておくバランス感覚が不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
教育投資としての奨学金を検討するにあたり、家族社会学や心理学の視点から見ても、「親子間の金銭的境界線(バウンダリー)」をどのように引くかが将来の家庭環境を大きく左右します。「親が借金を背負うのは当然」と抱え込みすぎて親世代の老後破産を招くケースもあれば、逆に子どもの名義で多額の貸与型を借りさせ、将来の負担を本人任せにする無責任なケースも散見されます。双方が自立した関係を保つため、以下の基準をもとに冷静な判断を下してください。
【JASSO奨学金を積極的に活用すべき人】
- 国の給付型奨学金(第I〜IV区分)および授業料減免の要件に合致する世帯の学生。
- 第一種(無利子)の採用枠を確保でき、卒業後の就職による自立計画が具体的に描けている人。
- 教員、医療従事者、あるいは地方創生の指定企業など、自治体や企業の返還支援・免除制度が適用される職種を目指している人。
- 大学院進学を見据え、研究業績による返還免除制度を本気で勝ち取る学問的意志がある人。
【安易な利用を慎重に再考すべき人】
- 進学の目的が曖昧なまま、「周囲が行くから」という理由だけで第二種(有利子)を限度額いっぱい(月額10万円以上など)まで借りようとしている人。
- 高校時代の欠席が多く、大学入学後も単位取得や進級に不安を抱えている人(中退した場合、高卒の初任給水準で数百万円の負債だけが残るリスクが極めて高い)。
- 親子の対話が不足しており、毎月の返還額や完済年齢(30代後半〜40歳前後)の現実を双方がシミュレーションしていない家庭。
【jasso 奨学 金】に関するよくある質問(FAQ)
Q1:高校での予約採用に落ちてしまいました。大学進学後に再チャレンジすることは可能ですか?
A1:十分に可能です。大学入学後の4月〜5月に、各大学を通じて「在学採用」の募集が実施されます。高校時の評定平均値に縛られず、大学での前向きな学修状況や、直近の家計基準(マイナンバーの課税年度の切り替わりなど)によって採用されるケースは多数あります。あきらめずに大学の学生課窓口へ相談してください。
Q2:両親が離婚、あるいは別居・再婚している場合、家計基準の世帯年収は誰の所得で判定されますか?
A2:原則として、学生本人と「生計を維持している者(生計維持者)」の所得で判定されます。父母が離婚している場合は、原則として学生を現に養育・扶養している親1名のみが対象です。ただし、離婚協議中や別居のケースでは別居親からの養育費の有無などが問われる場合があり、再婚して新たな配偶者が養子縁組を行っている場合はその配偶者も生計維持者として合算されます。複雑な世帯状況については、事前にJASSOの相談窓口へ確認することをおすすめします。
Q3:第二種奨学金(有利子)の金利は、「利率固定方式」と「利率見直し方式」のどちらを選ぶべきですか?
A3:2026年現在の金融環境は金利のある世界への回帰が進んでいるため、返還総額の予見性を重視するなら「利率固定方式」が手堅い選択肢です。固定方式は貸与終了時に決定された金利が完済まで適用されるため、将来的な金利急騰リスクを遮断できます。一方、過去の傾向から初期金利は「見直し方式」の方が低く設定されることが多いため、数年での早期繰り上げ返済を計画している場合は見直し方式にもメリットがあります。リスク許容度に応じて選択してください。
まとめ:今後の動向と失敗しないための判断基準
教育費が高騰を続ける現代において、JASSO奨学金は若者の学びの機会を守るための最強のツールであると同時に、扱い方を誤れば卒業後の人生に重い影を落とす「両刃の剣」でもあります。2026年以降の進学においては、多子世帯支援の広がりによって門戸が広がる一方で、資産要件や適格認定の厳格化など、ルールを熟知した者とそうでない者の間で格差が拡大しています。
失敗を防ぐための鉄則は、額面の年収だけで判断せず正確な所得割額を把握すること、スカラネット入力とマイナンバー提出を期日通りに完遂すること、そして何より進学後の学業を継続して「適格認定」を確実にクリアすることです。奨学金を単なる「借金」と恐れるのではなく、自身の未来を切り拓くための「戦略的投資」と位置づけ、制度を賢く使いこなす姿勢が今まさに求められています。 (出典: jasso 奨学 金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。