手取り激減を防ぐ!社会保険料を安くする合法裏ワザと2026年新常識
毎月の給与明細を開いた瞬間、額面給与から差し引かれた金額の大きさに愕然とした経験はないだろうか。どれだけ残業を重ねて昇給を勝ち取っても、手元に残る可処分所得が一向に増えない構造的な元凶、それこそが右肩上がりで引き上げられてきた社会保険料の負担だ。厚生年金、健康保険、介護保険を合算した保険料率は今や給与の約30%に達し、労使折半とはいえ、個人負担分だけでも給与天引きの約15%を占める「ステルス増税」と化している。
折しも2026年は、短時間労働者への社会保険適用拡大の議論が一段と加速し、いわゆる「年収の壁」の再編など、制度改革の波がすべての現役世代へ押し寄せている。無防備に天引きを受け入れるだけの時代は終わった。本稿では、制度の構造的な盲点と合法的アプローチを徹底解剖し、会社員からフリーランス、中小企業経営者に至るまで、手取りを最大化するための実効策を余すところなく提示する。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員は4〜6月の残業コントロールや選択制確定拠出年金(企業型DC)、借上社宅の活用で標準報酬月額を合法的に引き下げられる。
- 要点2:個人事業主や副業ワーカーは「マイクロ法人」を設立して役員報酬を最適化することで、年間数十万円規模の保険料削減が現実的になる。
- 要点3:2026年の適用拡大や制度改定を見据え、目先の手取り額だけでなく将来の年金給付や傷病手当金とのトレードオフを計算した選択が不可欠となる。
【手取り激減の元凶】社会保険料が高すぎるネットの反応と現状のリアル
SNSやネット掲示板を覗くと、「昇給したのに手取りが前年より減っていた」「額面と手取りの差が広がりすぎて労働意欲が削がれる」といった怨嗟の声が日常的に飛び交っている。大手コミュニティやX(旧Twitter)上では「#社会保険料高すぎ」「実質負担率五公五民」というハッシュタグが定期的にトレンド入りし、現役世代の不満は沸点に達しているのが現状だ。
所得税には基礎控除や配偶者控除などの手厚いセーフティネットが用意されているのに対し、社会保険料は「総支給額」のほぼ全体に対してダイレクトに定率で課される。ボーナスからも一律に差し引かれるため、年収が増えるほど天引きの重圧は跳ね上がる。さらに問題なのは、会社が同額を負担している「労使折半」という仕組みだ。企業側から見れば、従業員に支払う給与のほかに約15%もの社会保険料を追加で負担している計算になり、これが日本全体の賃上げスピードを鈍らせる見えない足かせとなっている。
給料が上がっても生活が楽にならない根本原因は、税金ではなく社会保険料の自動引き上げシステムにある。この仕組みを理解しないまま漫然と働いていては、手取り防衛は到底叶わない。
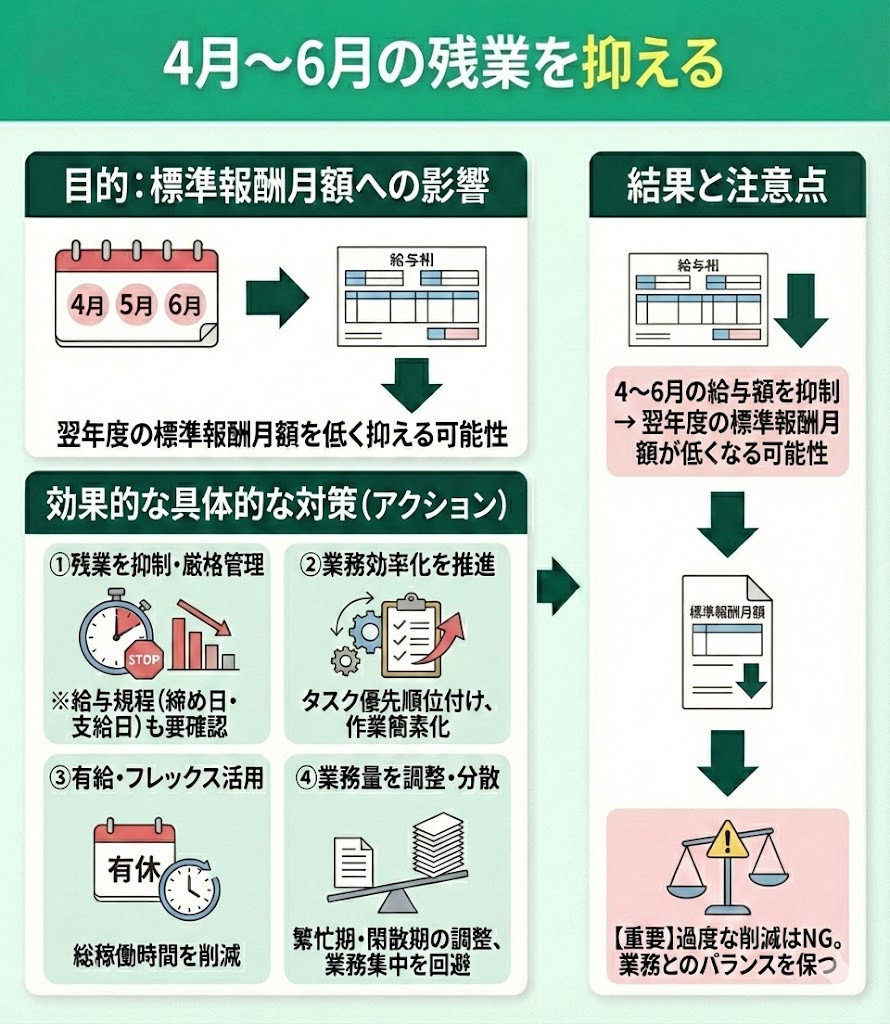
【会社員の基本防衛術】標準報酬月額の下げ方と決定時期|4月から6月の残業を減らす理由
会社員が支払う社会保険料をコントロールする上で、最大の鍵を握るのが「標準報酬月額」の仕組みだ。毎月の給与から控除される健康保険料や厚生年金保険料は、毎月の実際の支給額で計算されているわけではない。毎年1回、4月・5月・6月の3カ月間に支払われた給与(残業代や各種手当を含む)の平均値を基に等級を決定する「定時決定(算定基礎届)」のルールが適用される。
この3カ月間の給与平均によって決まった標準報酬月額は、原則としてその年の9月から翌年8月までの丸1年間にわたって適用される。つまり、4月〜6月の給与を低く抑えることができれば、向こう1年間の社会保険料を丸ごと低水準で固定できる計算になる。
多くのビジネスパーソンが「4月から6月は残業を減らすべき」と口を揃えるのはこのためだ。例えば、3月に繁忙期を迎えて4月支給分の残業代が跳ね上がったり、4月・5月に連日残業を重ねて手当が膨らむと、標準報酬月額の等級が1〜2ランク上がり、結果として翌年8月まで毎月数千円から数万円もの保険料が余計に引かれ続ける事態に陥る。業務量を前倒しで調整できる裁量があるならば、この3カ月間だけは極力残業をセーブすることが、手取り最大化への最短ルートとなる。
ただし、ここには注意すべき落とし穴もある。通勤手当や住宅手当なども算定基礎の「報酬」に含まれる点だ。6カ月分の通勤定期代を4月給与で一括支給される給与体系の場合、月割計算されて算定されるルールになっているが、予期せぬ手当の加算が等級を押し上げるリスクには常に配慮が求められる。
【知られざる合法策】会社員が手取りを増やす合法的な裏ワザと控除の真実
ネット上の資産形成界隈では「iDeCoを活用すれば社会保険料が安くなる」という情報が散見されるが、これは明白な誤解だ。制度の正確な理解を持たなければ、誤った期待で資金をロックさせてしまう危険性がある。
個人型確定拠出年金(iDeCo)の掛金は「小規模企業共済等掛金控除」の対象となり、所得税と住民税を圧縮する強力な節税効果を持つ。しかし、社会保険料の算定基準である標準報酬月額は、税法上の所得控除を差し引く前の「総支給額(額面)」で決まるため、iDeCoにいくら拠出しても社会保険料は1円も安くならない。
一方で、真に社会保険料を圧縮できる制度が「企業型確定拠出年金(企業型DC)」、特に給与の一部を掛金に回す「選択制DC」だ。選択制DCでは、従業員が給与として受け取るか、将来の年金掛金として積み立てるかを選択できる。掛金として拠出した分は「給与そのものの引き下げ」として扱われるため、標準報酬月額の算定基礎から法的に除外される。その結果、所得税・住民税だけでなく、毎月の社会保険料まで確実に引き下げるダブルの圧縮効果が生じる。
さらに見逃せないのが「出張旅費規程」と「借上社宅制度(福利厚生)」の導入だ。出張時に支給される実費以外の出張日当(出張手当)は、所得税法上非課税であり、社会保険の報酬にも算定されない。また、住宅手当として給与に上乗せして現金を支給すると全額が社会保険料の対象になるが、会社が物件を法人名義で契約して「借上社宅」とし、家賃相当額の一部を給料から天引きする形式をとれば、給与総支給額そのものを圧縮できる。中小企業に勤務している場合や自身で事業を営んでいる場合、これらの制度設計を導入・活用することが実質的な手取り増加に直結する。
【徹底検証】主要な社会保険料削減策の比較と実効性データ
社会保険料を圧縮するアプローチは、立場や雇用形態によって選択肢が大きく異なる。代表的な施策の費用対効果、削減インパクト、およびデメリットを以下の比較表に整理した。
| 施策・アプローチ | 詳細・数値データ | 削減対象・コスト | 編集部の見解・評価 |
|---|---|---|---|
| 4〜6月の残業抑制 | 標準報酬月額を1〜2等級引き下げ、年間数万〜十数万円の社保を削減 | コストゼロ(ただし一時的な残業代収入は減少) | 会社員がノーリスクで実行できる最も手軽な基本策。時期的な業務調整が鍵。 |
| 選択制企業型DCの活用 | 月額最大5.5万円拠出で、年間の社保+税金を約10万〜20万円圧縮 | 原則60歳まで資金引き出し不可の流動性リスク | iDeCoと異なり社保算定額を合法的に削れる優れモノ。導入企業なら必須。 |
| 退職時の任意継続選択 | 健康保険組合の上限枠(標準報酬月額約30万〜40万円程度)が適用 | 全額自己負担だが、前年高所得者の国保料上限より割安になるケース多数 | 退職前年収500万円以上の層は国保より任意継続が圧倒的に有利になりやすい。 |
| マイクロ法人の設立運用 | 役員報酬月額4.5万円設定で、社保負担を最低ライン(年約26万〜30万円)へ固定 | 設立費用(6万〜20万円)および法人住民税均等割(年約7万円)の維持費 | 個人事業主や副業高所得者にとって最強の合法スキーム。実体運用が必須要件。 |
【退職時の選択で大差】国民健康保険と任意継続の保険料比較
会社を退職した直後に待ち受けているのが、健康保険の切り替え問題だ。選択肢は主に「国民健康保険への加入」か、在職中の健康保険を個人で引き継ぐ「任意継続(最長2年間)」の2つがある。ここでの選択を誤ると、年間で数十万円規模の損出を招くことになる。
国民健康保険料は前年の所得をベースに算定され、自治体ごとに料率が異なるものの、高所得者ほど保険料が跳ね上がり、年間上限額(賦課限度額)は100万円の大台を突破している地域も多い。一方の任意継続制度は、会社側の折半負担がなくなって保険料が全額自己負担(2倍)になるものの、「各健康保険組合が定める標準報酬月額の上限キャップ」が適用されるルールが存在する。
例えば協会けんぽの場合、どれほど在職時の給与が高くても、任意継続の算定基礎となる標準報酬月額は上限(概ね30万円前後)で頭打ちになる。退職直前の年収が500万円〜600万円を超えているビジネスパーソンであれば、国民健康保険に加入するよりも任意継続を選択した方が、年間で20万〜40万円以上も保険料が安くなるケースが一般的だ。退職時は必ず市区町村窓口で国民健康保険料の試算を取り、任意継続保険料とシビアに比較検討しなければならない。
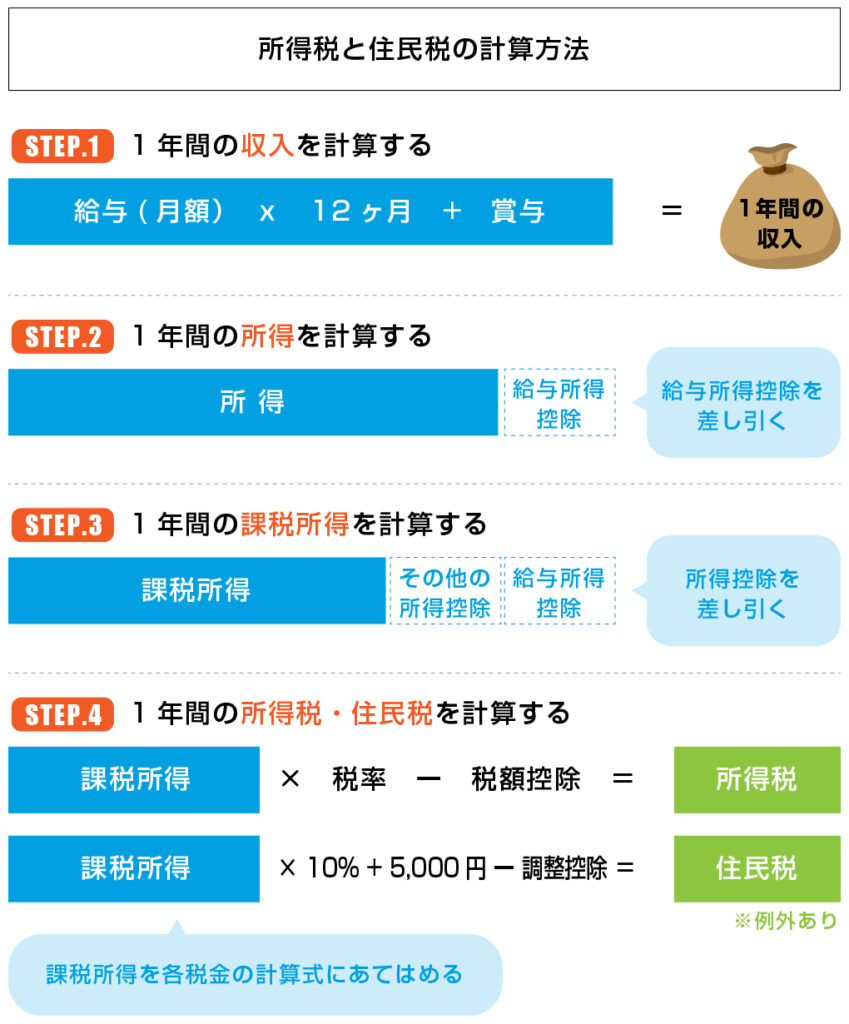
【個人事業主・副業層の最強解】マイクロ法人を活用した社会保険料削減と役員報酬の最適化
近年、フリーランスや個人事業主、さらには会社から許可を得た副業ワーカーの間で急速に普及しているのが、「マイクロ法人(資産管理や特定事業に特化した1人社長会社)」を設立するスキームだ。これは違法な脱法行為ではなく、現行の健康保険法・厚生年金保険法のルールを忠実に順守した経済的合理化手法である。
通常、個人事業主の国民健康保険料と国民年金保険料は、事業所得の増加に伴って青天井で跳ね上がる(国保は前述の通り上限約100万円超、国民年金は定額負担)。しかし、自身が代表を務めるマイクロ法人を設立し、法人側で社会保険(健康保険・厚生年金)に加入すると、状況は一変する。
具体的な方法は次の通りだ。マイクロ法人から自身に支給する役員報酬を月額4万5,000円(第1等級)などの極めて低い水準に設定する。この場合、健康保険と厚生年金の保険料は最低等級で計算されるため、労使合計の保険料は年間約26万〜30万円程度に抑え込まれる。そして重要なのは、法人の社会保険に加入すると、個人事業主側の事業所得がどれだけ数千万円に膨らもうと、国民健康保険料の請求は完全にゼロになるという点だ。
さらに、生計を一にする配偶者や親族を「法人の健康保険の被扶養者」に入れることができる。国民健康保険には「扶養」という概念がなく、家族の人数分だけ均等割が加算される仕組みだが、社会保険なら追加負担なしで家族全員をカバーできる。法人の均等割(年間約7万円の税金)や確定申告の手間というランニングコストを差し引いても、事業利益が400万円を超えるフリーランスであれば、年間数十万円から百万円規模の可処分所得改善が見込める。
ただし、この手法には実体性の担保が厳しく求められる。個人事業とマイクロ法人の業務内容が同一であれば、税務署や年金事務所から「租税回避目的の実体のないペーパーカンパニー」と判断され否認されるリスクがある。事業目的を明確に切り分け、法人側で独自の契約書や請求書を発行し、実体のある事業活動を行うことが絶対条件だ。
【経営者・高所得者向け】賞与を活用した社会保険料の節約法と標準賞与額上限
自ら役員報酬を決定できる中小企業経営者や会社役員の間で知られているのが、「毎月の役員報酬を低く抑え、年1回の事前確定届出給与(役員賞与)に報酬を偏らせる」という手法だ。このスキームが成立する根拠は、社会保険料の計算において「標準賞与額」に厳格な上限が設けられている点にある。
日本の社会保険制度では、賞与にかかる保険料計算において以下の法定的上限が定められている。
- 健康保険(標準賞与額上限):年間累計573万円まで
- 厚生年金(標準賞与額上限):1回(同一月)の支給につき150万円まで
例えば、毎月の役員報酬を均等に月額100万円(年額1,200万円)で受け取る場合、毎月の標準報酬月額に対して上限枠までびっしりと保険料が課される。しかし、毎月の役員報酬を20万円に抑え、残りの960万円を年1回の事前確定届出給与(賞与)として支給した場合、厚生年金保険料は150万円の上限キャップで頭打ちとなり、150万円を超えた810万円の部分には一切厚生年金保険料がかからない計算になる。健康保険についても573万円の上限を超える部分の保険料は発生しない。
この仕組みを活用することで、年間数百万円単位の社会保険料を適法に圧縮することが理論上可能だ。しかし、この手法は年金事務所による調査や指導の対象になりやすい。極端な報酬格差は「実質的な月額報酬の分割隠蔽」とみなされて追徴を受けるリスクがあるほか、役員賞与は税務署への事前届出が1日でも遅れたり金額が1円でも異なると全額が損金不算入になるという強烈な税務ペナルティが存在する。実行にあたっては、社会保険労務士や税理士との緻密な連携が欠かせない。
【2026年最新動向】106万円130万円の壁と手取り逆転の真相
パートやアルバイト、共働き世帯を長年悩ませてきた「106万円の壁」と「130万円の壁」。2026年現在、政府が進める社会保険の適用拡大政策により、この制度環境は大きな転換点を迎えている。
これまで従業員規模51人以上の企業を対象としていた短時間労働者への社会保険加入義務は、企業規模要件の段階的撤廃と「週所定労働時間20時間以上」への一本化が進められてきた。年収106万円(月額8.8万円)を超えて社会保険の加入対象になると、突如として年間約15万〜16万円の保険料が給与から天引きされる。その結果、額面年収が106万円から120万円程度に増えても、手取り額が激減して加入前を下回る「手取り逆転現象」が現場を直撃する。
多くのパート労働者が労働時間をあえて抑える「就労調整」を行ってきた背景には、この理不尽な手取りの減少がある。政府は企業への助成金や手当支給による激変緩和措置を講じているものの、制度の本質的な歪みは解消されていない。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
社会保険料を安く抑えるアプローチは、単に「目先の手取りが増えれば正解」という単純な話ではない。社会保険料を下げる行為は、将来の給付や万一の際の公的補償を自ら削る行為と表裏一体だからだ。
標準報酬月額を引き下げると、以下の3つの公的セーフティネットが確実に弱体化する。
- 将来受け取る老齢厚生年金の受給額:現役時代の標準報酬月額が低ければ、リタイア後の年金額は直接的に減少する。
- 病気や怪我で働けなくなったときの「傷病手当金」:支給額は直近1年間の標準報酬月額の3分の2で計算される。
- 出産・育児休業時の給付金:出産手当金や育児休業給付金も標準報酬月額をベースに計算されるため、休業中の手当が大幅に目減りする。
したがって、手取り最大化策に向いている人は、「浮いた資金を株式インデックス投資や高利回り資産で自力運用し、将来の年金減少分を十分にカバーできる金融リテラシーのある人」や、「既に十分な資産や事業基盤があり、公的補償に頼る必要性が低い自営業・フリーランス層」だ。一方で、慎重になるべき人は、「近い将来に出産や育児休業を控えている世帯」「自身が病気で働けなくなったときの生活防衛資金が不足している層」「投資習慣がなく浮いたお金を単に消費してしまうタイプの人」である。目先の手取りと将来の安心のトレードオフを冷徹に天秤にかける視座こそが求められる。
【社会保険料を安くする方法】に関するよくある質問(FAQ)
Q1:4〜6月の残業を極端にゼロに抑えれば、その後の1年間はずっと保険料が安くなりますか?
A1:原則としてその通りだが、例外が存在する。基本給の大幅な改定や大幅な手当増などにより、連続する3カ月間の給与平均が従前の等級から2等級以上跳ね上がった場合、「随時改定(月額変更届、通称・月変)」の対象となり、年の途中であっても社会保険料が再計算されて引き上げられる。ただし、残業代の変動だけで基本給体系が変わらない場合は、原則として翌年8月まで低い等級が維持される。
Q2:iDeCoを満額拠出しても社会保険料が安くならないのは本当ですか?
A2:事実だ。iDeCo(個人型確定拠出年金)の掛金は所得控除の対象となり、所得税や住民税を減らす効果はあるが、社会保険料を決定する「標準報酬月額」は控除前の総支給額(額面)を基に計算されるため、社会保険料の削減には直結しない。社会保険料そのものを合法的に抑えたい場合は、給与天引きで総支給額を圧縮できる「企業型確定拠出年金(選択制DC)」の活用が必要となる。
Q3:一般的なサラリーマンでもマイクロ法人を作って社会保険料を削減できますか?
A3:本業が正社員である場合、サラリーマンが副業でマイクロ法人を設立しても自身の社会保険料を二重に削減することは極めて困難だ。法人を設立しても、本業の勤務先ですでに社会保険の被保険者となっているため、主たる報酬を得ている本業側の保険料が優先される。本業の給料に対する社会保険料はそのまま天引きされ、マイクロ法人の役員報酬に対しても「二以上事業所勤務届」の提出義務が生じて手続きとコストが複雑化する。マイクロ法人スキームが絶大な威力を発揮するのは、あくまで個人事業主やフリーランス、または定年退職後の層となる。
まとめ:制度の本質を理解し、手取りを守るスマートな防衛策を
社会保険料の負担増は、今後も少子高齢化が進む日本において避けて通れない構造的課題だ。感情的に制度への不満を漏らしているだけでは、減り続ける手取りを守ることはできない。
会社員であれば「4〜6月の残業コントロール」「選択制DCや借上社宅の活用」、退職時であれば「国保と任意継続のシビアな試算」、そして個人事業主であれば「マイクロ法人の適法な運用」など、現行法令の枠組みの中で合法的に選択できる手段は数多く残されている。重要なのは、単に目先のキャッシュを追うだけでなく、将来の年金給付や傷病手当金といった公的保障とのバランスを見極め、自分自身のキャリアとライフステージに最適化された防衛策を選択することだ。制度のルールを正しく把握した者だけが、理不尽な手取りの浸食を食い止めることができる。 (出典: 社会 保険 料 を 安く する 方法(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。