ドル円予想はなぜ大きく外れたのか?歴史的円安の真相と教訓を解剖
2022年から2023年にかけて外国為替市場を襲った記録的な円安劇は、市場関係者だけでなく日本中の生活者を大きく揺るがしました。年初には「1ドル=115円前後」で推移していたレートが瞬く間に150円の節目を突破し、多くの大手金融機関や著名エコノミストが公表していた見通しはことごとく覆される事態となったのです。
相場の世界において「百戦錬磨」と称されるプロたちの予測は、なぜこれほどまでに狂い咲いたのでしょうか。背景には、40年ぶりのインフレに直面した米国の猛烈な金融引き締めと、異次元の金融緩和を頑なに継続した日本のスタンスの乖離、そして市場の心理構造が複雑に絡み合っていました。激動の2年間の推移を多角的に検証し、予測が外れた本質的要因を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2022〜2023年の相場予想が崩壊した主因は、40年ぶりとなる米国のインフレ急進とFRBによる過去に例を見ない利上げペースの過小評価にあった。
- 要点2:日銀の黒田東彦前総裁による大規模緩和の堅持と、植田和男新総裁への交代期における慎重な政策運営が、記録的な日米金利差を定着させた。
- 要点3:財務省による歴史的な為替介入も構造的な潮流を即座に反転させるには至らず、相場の線形予測に潜む認知バイアスが露呈した。
【徹底検証】2022〜2023年のドル円予想はなぜプロですら大外れしたのか
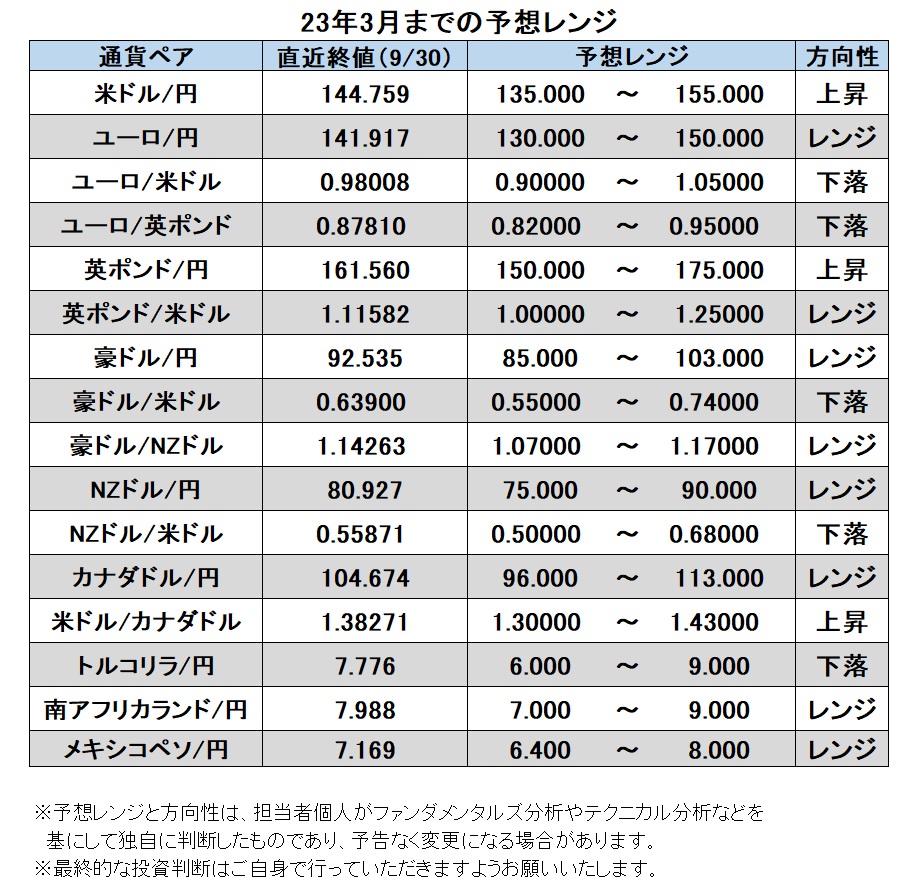
2022年が幕を開けた段階で、主要シンクタンクや外資系投資銀行が提示していたドル円相場の基本シナリオは「110円〜120円のレンジ相場」でした。コロナ禍からの経済回復基調を見込んでいたものの、わずか数カ月で130円、140円を突破し、秋には1ドル150円突破という32年ぶりの水準まで駆け上がると見抜いていた市場関係者は皆無に等しい状況でした。
予測がことごとく外れた最大の理由は、エコノミストたちが過去10年以上に及ぶ「低インフレ・低金利レジーム」を前提に相場をモデル化していた点にあります。FRB(米連邦準備制度理事会)のパウエル議長ですら当初は「インフレは一過性(transitory)」と公言しており、米国の政策当局そのものが物価高の根深さを見誤っていました。その結果、市場予測の土台そのものが完全に狂ってしまったのです。
さらに2023年に入ると、今度は「米国の利上げ打ち止めと景気後退に伴う急速なドル高是正(120円台への回帰)」を予測する声が市場の主流を占めました。しかし、蓋を開けてみれば米雇用統計は驚異的な粘りを見せ、個人消費も衰え知らずの頑強さを維持。市場参加者が想定していた「美しいピボット(政策転換)」は起こらず、ドル円は再び151円台後半まで暴騰しました。過去の延長線上でしか未来を描けない「線形予測の罠」に、プロたち自身が囚われていたと言わざるを得ません。

激動のドル円チャート過去推移|115円から151円超へ駆け抜けた二大潮流
激変期における為替レートの動きを振り返ると、相場を動かしたモメンタムの正体が浮き彫りになります。ドル円チャート過去推移を詳細に辿ると、2022年は「インフレと利上げによるドル単独高」、2023年は「底堅い米経済と日本の緩和継続による複合的円安」という2つの明確なフェーズに分かれていました。
| 時期・局面 | 主要市場レート・変動 | 主要な金融政策・経済イベント | 市場の読みとギャップ・分析 |
|---|---|---|---|
| 2022年初頭〜春 | 115円台 → 130円台へ急伸 | FRBがゼロ金利解除、ロシア・ウクライナ侵攻による資源高 | 利上げは年2〜3回程度と甘く見積もられ、初動の円安スピードが完全に過小評価された。 |
| 2022年秋(ピーク) | 140円台 → 151.94円まで暴騰後、130円台へ急落 | 米国CPIが8〜9%台記録、財務省による24年ぶり為替介入(計9兆円超) | 「145円が政府の防衛ライン」との観測が崩壊。介入の波乱によりボラティリティが極大化した。 |
| 2023年前半 | 127円台(底打ち) → 140円台へ反発 | 日銀総裁交代(黒田氏退任、植田和男氏就任)、米シリコンバレーバンク破綻 | 米銀破綻で利下げ前倒し期待が高まるも、米景気が持ち直し「円高回帰シナリオ」が早期瓦解。 |
| 2023年後半 | 140円台 → 再び151.91円の年初来高値へ | 日銀がYCC運用を柔軟化(実質1.0%容認)、FRBが追加利上げ実施 | 日銀の微修正では金利差が埋まらず、投機筋の円売りが再加速。150円超えの定着が進んだ。 |
とくに市場を震撼させたのは、2022年夏から秋にかけて頻発した米国CPIショックでした。米国の消費者物価指数が前年同月比で9.1%という天文学的数値を叩き出すたび、米長期金利が跳ね上がり、ドルが機械的に買われるスパイラルが発生。それまでのテクニカル指標や節目とされていたレジスタンスラインは、圧倒的なモメンタムの前にことごとく粉砕されていきました。
歴史的円安の理由と為替介入の真相|日米金利差の拡大と日銀の葛藤
この未曾有の通貨下落を引き起こした根源的な力学は、極限まで広がった日米金利差にほかなりません。FRBはインフレ退治を使命として、通常の3倍に相当する0.75%の大幅利上げを4会合連続で敢行。政策金利はあっという間に5%を超える高水準へと駆け上がりました。これに対し、当時の黒田東彦総裁率いる日本銀行は、頑なに日銀金融緩和政策を継続する姿勢を崩しませんでした。
日本国内のインフレ率が一時3〜4%台に達してもなお、日銀は「資源高による一時的なコストプッシュインフレであり、持続的な賃金上昇を伴うデフレ脱却には至っていない」と主張。長期金利を人為的に抑え込むイールドカーブ・コントロール(YCC)の枠組みを死守しました。その結果、低金利の円を売って高金利のドルを保有するだけで年間5%前後の利回り差(スワップポイント)が得られる構図が完成し、グローバルファンドによる円キャリートレードの格好の標的となったのです。これこそが歴史的円安の理由の核心でした。
円安の加速度的な進行に歯止めをかけるべく、財務省の神田真人財務官(当時)が指揮を執ったのが、2022年9月および10月に実施された為替介入の真相です。24年ぶりとなる「円買い・ドル売り介入」において、政府・日銀は保有する外貨準備を取り崩し、通算で9兆円規模に上る巨額のドル売りを実行しました。
深夜に市場の裏をかいて突撃した「覆面介入」により、レートは一時151円台から一気に5円以上急落するなど、短期的な投機筋への強烈な威嚇射撃としては一定の戦果を挙げました。しかし、日米の金利差というファンダメンタルズの歪みが解消されない限り、為替介入単独でトレンドを完全に逆転させることは不可能であるという冷厳な現実を、市場に焼き付ける結果ともなりました。

【実態検証】市場参加者の生の声と現場目線で見えた狂乱のリアル
為替ディーラーの執務室や個人投資家のコミュニティでは、これまでに経験したことのない異常な熱気と絶望が入り混じっていました。当時の金融機関の為替デスク関係者は、特別インタビューや手記の中でその異常性を生々しく述懐しています。
「2022年の中盤以降は、チャートのテクニカル分析が全く機能しない相場だった。毎月発表される米CPIの数字ひとつで1〜2円が瞬時に吹き飛ぶ。画面を見つめるディーラーの手が震えるような緊張感が連日続いていた」(大手信託銀行チーフディーラーの回顧手記より)
また、個人投資家が集うSNSやネット掲示板(5chや知恵袋など)でも、阿鼻叫喚のドラマが繰り広げられていました。かつてない急激な値動きに対し、市場参加者の間では「逆張りショート(売り)」で追証に追い込まれるトレーダーが続出しました。
「135円を超えたあたりから『さすがに行き過ぎだ、日銀が動くはずだ』とショートを仕込み続け、145円で資金が底をついた」「150円の節目で介入が入るのを待っていたが、押し目待ちに押し目なしの状態で上昇し、強制ロスカットの通知が止まらなかった」といった悲痛な証言がタイムラインを埋め尽くしました。多くのトレーダーが「過去の常識」を拠り所にして立ち向かい、相場の猛威に飲み込まれていった現場の実態がそこにあります。
一般に知られていない盲点とネットの誤解|「国力衰退論」だけで片付けられない力学
急激な円安が進む中、ネットメディアや言論空間では「日本売りの始まり」「円の紙くず化」「日本の国力衰退が引き起こした必然の暴落」といったセンセーショナルな言説が溢れかえりました。しかし、通貨の動きを単なる「国力の通信簿」としてのみ捉える見方は、マクロ金融の構造を単純化しすぎた誤解です。
第1の盲点は、当時の市場が「日本円の単独安」ではなく、世界的な「ドル独歩高(King Dollar)」の様相を呈していた事実です。ドル指数(DXY)は20年ぶりの高値を記録しており、ユーロやポンド、新興国通貨に対してもドルは猛烈に買われていました。欧州中央銀行(ECB)や英イングランド銀行が利上げを進めていたにもかかわらず、エネルギー危機と戦争リスクに直面した欧州通貨もまた、ドルに対して記録的な安値を付けていたのです。
第2の盲点は、2023年4月に就任した植田和男新総裁への過度なタカ派期待の反動です。「学者の新総裁になれば、即座にマイナス金利解除とイールドカーブコントロール修正に踏み切り、円高が急進するはずだ」という短絡的なシナリオがネット上で一人歩きしていました。しかし、植田総裁は就任会見で粘り強い緩和継続を明言。日銀が段階的かつ極めて慎重に政策正常化を進める姿勢を示したことで、過剰な円高期待を抱いていた投機勢力の買い戻しを誘発し、結果として再び150円台への円安を呼び込むトリガーとなったのです。
【プロの結論】相場心理学から見出すべき教訓と為替レート今後の見通し
【相場心理学・行動経済学の視点】予測に囚われる「アンカリング効果」の罠
2022〜2023年の為替激動が現代の投資家に突きつけた最も重い教訓は、相場予測そのものの脆弱性と、人間の心理に根ざす「アンカリング効果」の危うさです。人間は無意識のうちに、過去に馴染んだ水準(1ドル=110円前後)を「正常」と見なし、そこから乖離した状態を「異常であり、いずれ元に戻る」と錯覚してしまいます。
しかし、ひとたびインフレの潮流や中央銀行の政策スタンスがパラダイムシフトを起こせば、過去のレンジ相場は一瞬にして無意味化します。専門家の予測を「未来の確定事項」として鵜呑みにするのではなく、「もしこの前提条件が崩れたら何が起きるか」というシナリオ分析を怠ったことこそが、多くの市場参加者が致命傷を負った根本原因でした。
【実践的指針】外貨資産形成に向いている人・慎重になるべき人の明確な判断基準
激動期を経験した今、為替リスクとどのように対峙すべきなのでしょうか。自身の属性や投資目的を見極めた上で、冷静なスタンスを維持することが不可欠です。
▼ 外貨建て投資・為替リスクを取るのに向いている人の条件
- 10年〜20年以上の長期スパンで、世界経済の成長を取り込むインデックス積立投資を実践している。
- 為替のボラティリティ(変動性)を許容でき、1ドルが120円になろうと160円になろうと生活防衛資金に一切影響がない。
- 資産のポートフォリオを「円・外貨・現物資産」に適切に分散し、通貨リスクヘッジの概念を理解している。
▼ 短期の為替取引や外貨集中投資に慎重になるべき人の条件
- 「有名アナリストが円安になると言っているから」という他責的な理由だけで投資判断を下している。
- 短期的な為替差益を狙ってレバレッジをかけ、日々の相場変動で精神的平穏を乱されてしまう。
- 近い将来(1〜3年以内)に住宅購入や教育資金などで日本円としての支払いが確定している資金を外貨に換えている。
為替レート今後の見通しを策定する上では、日米の金融政策のベクトル差だけでなく、実質実効為替レートの水準や地政学リスク、世界的なサプライチェーンの再編を常に複眼的に監視し続ける冷徹さが求められます。
【ドル円 予想 2022 2023】に関するよくある質問(FAQ)
Q1:2022〜2023年のドル円相場で、プロの予測が最も外れた決定打は何だったのですか?
A1:最大の要因は、米国における40年ぶりのインフレの根深さと、FRBによる「異次元の利上げスピード」を読み違えた点です。通常の利上げペース(0.25%刻み)を遥かに凌駕する0.75%利上げの連発を想定できなかったこと、さらに日銀が黒田総裁のもとで頑なに緩和を維持し、日米の金利差がかつてない規模へ拡大したことが大外れの主因となりました。
Q2:2022年秋に行われた政府・日銀の為替介入は、結局成功だったのでしょうか?
A2:短期的・戦術的には一定の成果を収めました。151円台に達した局面で実施された巨額介入(約9兆円規模)によって投機的な円売り筋を強力に牽制し、相場を一時130円台まで押し戻すきっかけを作ったからです。ただし、日米の構造的な金利差が解消されなかったため、2023年には再び150円台へ戻る結果となり、介入だけで中長期のトレンドを変えることはできないという限界も明確に示されました。
Q3:過去の予想外れを踏まえ、個人の資産形成において為替相場とどう向き合うべきですか?
A3:「プロの単一シナリオ予測を信じて一方向の勝負をしない」ことが鉄則です。為替レートは予測不可能なファクターで容易に乱高下するため、短期的なレート予想に賭けるのではなく、ドルコスト平均法を用いた長期分散投資によって為替リスクを平準化し、円と外貨のバランスを保つアプローチが最も合理的です。
まとめ:今後の動向と失敗しないための判断基準
2022年から2023年にかけてのドル円相場が私たちに教えてくれた最大の真実は、「金融政策の方向性の乖離がもたらすエネルギーは、いかなるテクニカルの常識をも凌駕する」という市場の厳然たる掟でした。プロの予測が外れたプロセスを紐解けば、固定観念や希望的観測が相場判断をいかに歪めてしまうかがよく理解できます。
相場の世界に絶対の正解は存在しません。だからこそ、センセーショナルなニュース見出しや一過性のレート予測に惑わされることなく、マクロ経済の根底にある金利動向や構造的要因を自らの目で確認し、リスク許容度に見合った賢明な立ち回りを堅持することが何よりも肝要です。 (出典: ドル円 予想 2022 2023(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。