同一世帯とは?同居と別世帯の決定的な違いと2026年最新の損得真相
「親と同居を始めたら、毎月の介護費用や保険料が跳ね上がった」「住所が同じなのに、書類上は別世帯にできると聞いて混乱している」――高齢化の加速と社会保険料の負担増が続く2026年現在、自治体の総合窓口や地域包括支援センターには、こうした切実な相談が後を絶ちません。日常生活で何気なく使われる「同居」と行政上の「同一世帯」は、似ているようで法的な意味合いが根本から異なります。
同一の屋根の下で暮らしていても、手続き一つで「別世帯」として扱われる仕組みが存在します。いわゆる「世帯分離」と呼ばれるこの選択は、介護保険サービスの自己負担額や住民税非課税の判定に劇的な変化をもたらす一方、国民健康保険料の跳ね上がりや社内手当の打ち切りといった思わぬ落とし穴も潜んでいます。制度の仕組みを正しく把握し、制度に振り回されず家計と家族を守るための判断基準を追跡取材しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「同居」は物理的な居住実態を指すのに対し、「同一世帯」は住民基本台帳法上の「生計を共にしている集団」を指す法的概念である。
- 要点2:同一住所でも家計(財布)が完全に分かれていれば世帯分離が可能であり、親の介護費用や保険料を大幅に削減できるケースがある。
- 要点3:世帯分離によって国民健康保険の基本料が二重発生するリスクや、虚偽届出による違法性審査の厳格化など、2026年ならではの注意点を見極める必要がある。
【定義の罠】同居と同一世帯の違いとは?「同じ屋根の下」でも別世帯にできる理由
多くの人が「同じ住所に住んでいれば、同一世帯になるのは当たり前」と思い込んでいます。しかし、日本の行政手続きにおいて同居と同一世帯の定義は明確に切り離されています。
住民基本台帳法第6条において、世帯は「住居及び生計を共にする者の集まり、又は独立して住居を起し、若しくは独立して生計を営む単身者」と規定されています。ここでの最重要キーワードは「生計を共にする(生計同一)」という要件です。物理的に同じ玄関をくぐり、同じ敷地で暮らしていても、日常の食費、光熱水費、医療費などの出費を完全に分け、互いに経済的自立を果たしている関係であれば、法律上は別世帯として登録することが認められています。
税務や社会福祉の現場で頻繁に争点となるのが、生計を一にするの判断基準と理由です。国税庁や自治体の実務指針によると、「生計を一にする」とは、日常生活の糧を同じ財布から支出している状態を指します。たとえば、親の年金収入だけで親自身の生活が成り立っており、子世代の給与収入に経済的依存をしていないのであれば、同居であっても「生計別」と判断されます。これが、同一住所に複数の世帯主が存在する「同一住所・別世帯」が法的に成立する決定的な理由です。
取材に応じた関東近郊の自治体市民課担当者は、現場の受け止めを次のように語ります。
「住民票の登録はあくまで自己申告に基づきますが、単に『同じ家にいるから一緒』と手続きしてしまう方が大半です。実態として生活費を別々に管理しているのであれば、最初から別世帯として届け出ることも、後から世帯分離届を提出することも法律上正当な権利です」
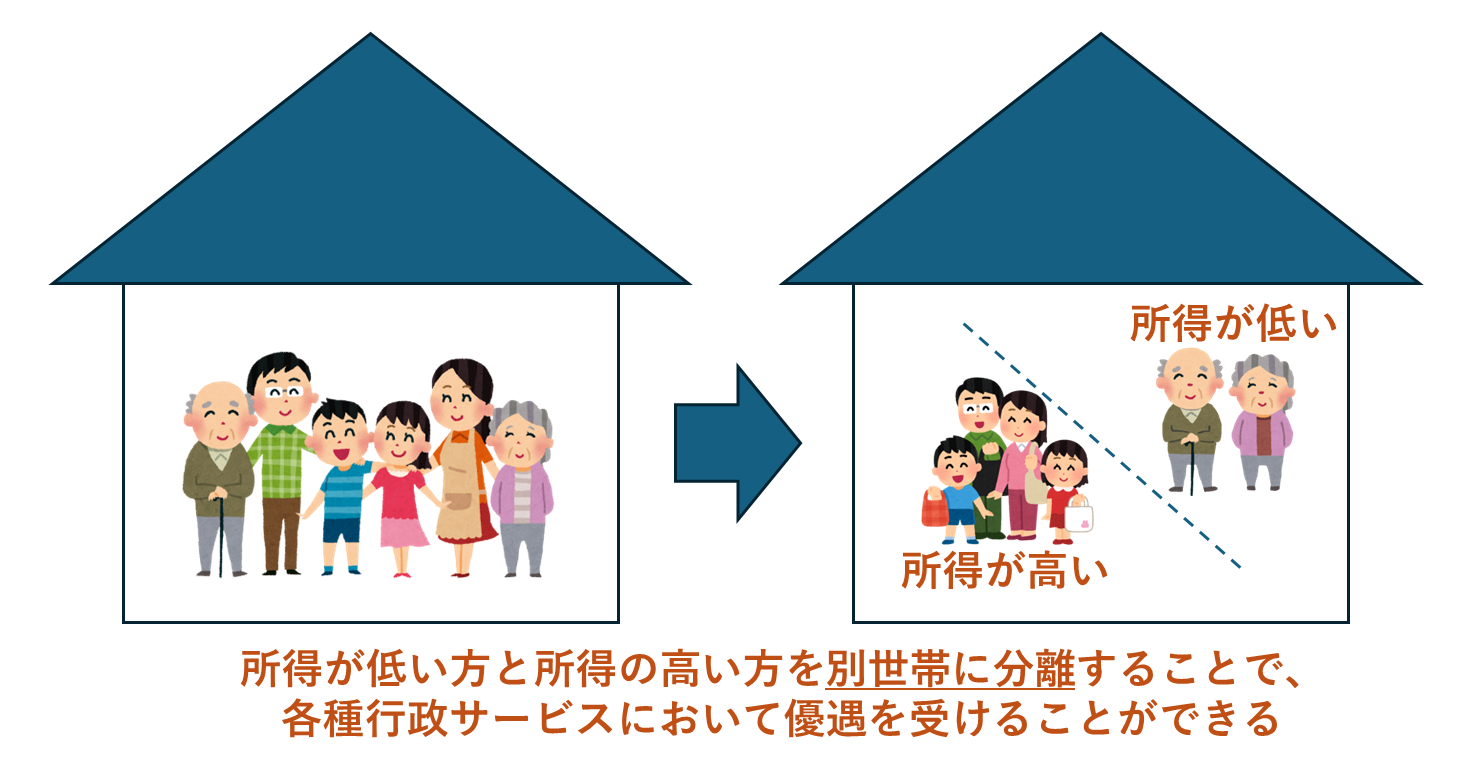
【データ徹底比較】世帯分離のメリットとデメリット|2026年の損益分岐点
同一世帯を解消して世帯を分ける「世帯分離」には、家計に大きな金銭的恩恵をもたらす側面と、制度の組み合わせによって予期せぬ支出増を招く側面があります。世帯分離のメリットとデメリットを正しく天秤にかけるため、まずは客観的な制度比較を確認する必要があります。
最大のメリットは、介護保険料の世帯分離による負担軽減と、介護サービス利用時の自己負担上限の圧縮です。多くの自治体において、65歳以上が支払う介護保険料(第1号被保険者)は、世帯全体の住民税課税状況に連動して段階的に設定されています。働き盛りの子どもが高所得である場合、同一世帯にいる親の保険料ランクまで自動的に引き上げられてしまいますが、世帯を分けることで親単独の所得で判定され、保険料が最低水準まで下がるケースが珍しくありません。
さらに切実なのが、高額介護サービス費の自己負担限度額です。特養(特別養護老人ホーム)やデイサービス、ショートステイなどを利用した際、1カ月の自己負担額が一定の上限を超えると払い戻しを受けられます。一般的な課税世帯では上限が月額44,400円に設定されていますが、世帯分離によって親が「住民税非課税世帯」に該当した場合、所得段階に応じて月額24,600円や15,000円にまで上限が引き下がります。年間に換算すれば数十万円規模の差額が生じる計算です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 高額介護サービス費の上限額 | 非課税世帯:月1.5万〜2.46万円 一般課税世帯:月4.44万円〜 | 差額:月額約2万〜3万円 (年額約24万〜36万円の差) | 要介護度が高く施設入所や頻繁なデイ利用がある場合、分離による節約効果が極めて高い。 |
| 住民税非課税世帯の年収要件(2026年最新) | 単身高齢者(公的年金のみ): 年金収入約155万円以下(1級地基準) | 基礎控除48万円+公的年金等控除110万円等の合算枠 | 非課税化に成功すると、各種給付金や医療費窓口負担軽減の恩恵をフルに享受できる。 |
| 国民健康保険料の平等割(固定枠) | 1世帯あたり年額2万〜4万円前後が各世帯ごとに新規発生 | 同一世帯合算時は1世帯分のみ負担 | 自営業やフリーランスなど家族全員が国保加入の場合、保険料総額が増加する逆転現象に注意。 |
| 自治体・企業の各種手当 | 会社の家族手当(月1万〜2万円)受給資格の喪失リスク | 社内就業規則に「同一世帯であること」が条件の場合 | 介護費用の軽減額と勤務先の手当支給額を比較し、トータル収支での事前試算が必須。 |
見落としてはならないのが、自営業者や退職世代に関わる国民健康保険料の同一世帯合算の仕組みです。国民健康保険料には、所得に応じて課される「所得割」のほかに、世帯ごとに定額で課される「平等割」が存在します。同一世帯であれば1世帯分で済んでいた平等割が、世帯分離によって親と子の両世帯に課されることになり、年間で数万円の国保料増加を招く罠が存在します。介護費用が安くなる金額と国保料が増える金額を綿密に比較しなければ、かえって家計を圧迫することになります。
税金と扶養の盲点|同一世帯と扶養控除の条件・二世帯住宅の確定申告
ネット上のQ&AサイトやSNSで最も多く見られる致命的な誤解が、「世帯分離をすると親を税法上の扶養に入れられなくなり、増税される」という言説です。この認識は法的に完全に誤りです。
住民票を管理する総務省の管轄(住民基本台帳法)と、税金を管理する財務省・国税庁の管轄(所得税法)は完全に独立しています。同一世帯と扶養控除の条件は同一ではありません。所得税法上の扶養控除の要件は「生計を一にしている親族」かつ「合計所得金額が48万円以下(給与のみなら103万円以下、年金のみの65歳以上なら年金収入158万円以下)」と定められています。
ここで言う税法上の「生計を一にする」とは、常に同じ生活費から支出されていることまでは求めておらず、「生活費の一部を仕送りしている」「余暇に起居を共にしている」といった緩やかな経済的援助関係を含みます。つまり、住民票の上で同一世帯と別世帯の違いがあろうと、子どもが親の通院費や生活費の一部を負担している事実があれば、確定申告で親を扶養控除の対象に含めることが可能です。扶養控除が適用されれば、子どもの所得税・住民税が年額数万円から十数万円単位で軽減されるメリットをそのまま維持できます。
また、近年増加している二世帯住宅の世帯分離と確定申告においては、登記形態と住宅ローン控除の兼ね合いに細心の注意を払わなければなりません。完全分離型の二世帯住宅で区分所有登記を行っている場合、世帯を分けて登記ごとに契約を結ぶことで各々が住宅ローン控除を受けられるケースがあります。一方で、建物を共有名義にして単一の登記にしている場合、世帯分離の申告時に役所窓口から「光熱費メーターや居住スペースの分離実態」を厳格に照会される傾向が強まっています。

【実態検証】世帯分離の違法性と審査の実態|役所窓口の攻防と現場のリアル
検索エンジン周辺では「世帯分離は違法ではないのか」「ペナルティを受けるのではないか」という不安の声が根強く渦巻いています。結論から言えば、生活実態が伴っている正当な届出であれば世帯分離の違法性と審査の実態において刑事罰や過料が科されることは一切ありません。
しかし、「生活実態は完全に同一であるにもかかわらず、介護保険料や給付金目当てだけで書類上世帯を偽る行為」は、住民基本台帳法第52条に抵触し、5万円以下の過料に処される可能性があります。さらに悪質なケースでは、刑法第157条の「公正証書原本不実記載罪」に問われるリスクすら否定できません。
現場取材で見えてきたのは、2024年から2026年にかけて急激に進んだ「自治体窓口のヒアリング審査の厳罰化」です。かつては窓口で申請書を提出すればノーチェックで受理されるケースもありましたが、現在は社会保障給付の逼迫を受け、多くの自治体がマニュアルを改定しています。
都内の自治体で窓口対応を歴任した行政書士は、リアルな審査実情を明かします。
「窓口で申請理由を聞かれた際、悪気なく『親の介護施設代を安くしたいから』と答えてしまう方がいます。これを言った瞬間、担当者は手続きを止めざるを得ません。『行政給付の受給や保険料削減そのものを目的とした申請』は、居住と生計の実態反映という住民基本台帳の趣旨から外れるため、不受理の対象になるからです。窓口が確認するのはただ一つ、『現実に財布や生活実態が分かれているかどうか』です」
実際に窓口で追及される主な質問事項は以下の通りです。
- 光熱水費や食費の支払いは、具体的にどのような口座・方法で分けているか
- 家屋内の台所・浴室・トイレなどの使用状況や居住エリアの区分はどうなっているか
- 親自身の年金収入や貯蓄で、親の日常生活費が完全に賄えているか
単なる制度利用の口実ではなく、事実として独立した家計運営が行われている客観的証拠(別名義の公共料金領収書や生活費用の専用口座など)を説明できなければ、受理を保留されるケースが増加しています。
失敗を防ぐ世帯分離手続きの注意点と詳細まとめ
これから手続きを検討している家庭に向けて、世帯分離手続きの注意点と詳細まとめを整理しました。手続き自体は管轄の市区町村役場で行いますが、一度分離した世帯を元に戻す(世帯合併)には再度正当な理由が求められるため、不可逆的なリスクを理解した上で臨む必要があります。
具体的な手続きの流れと必要書類は以下の通りです。
- 届出先:住所地を管轄する市区町村役場の戸籍住民課(市民課窓口)
- 届出人:本人、世帯主、または同一世帯の親族(代理人の場合は委任状が必須)
- 提出書類:世帯変更届(世帯分離届)、届出人の本人確認書類(マイナンバーカード、運転免許証等)、国民健康保険被保険者証(加入者全員分)
- 手数料:届出自体は無料
手続き上の最大の盲点は、「代理手続きのハードル」です。世帯を分離した瞬間から、親と子は書類上「互いに別世帯の他人」となります。そのため、以後に親の住民票の写しや課税証明書を子どもが取得しようとする場合、同居中であっても毎回委任状の提出を求められることになります。親の認知症が進行している場合、委任状の作成自体が困難となり、成年後見制度の手続きを余儀なくされるケースがあるため、将来の手続きコストまで見通しておく必要があります。
また、勤務先の就業規則の確認は不可欠です。企業の福利厚生における家族手当や住宅手当の受給要件に「健保の扶養親族であること」だけでなく「社員と同一世帯に属していること」が明記されている場合、世帯を分けた瞬間に月額数万円の手当が支給停止となり、介護費の削減分が吹き飛ぶ事例が頻発しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
これらを踏まえ、世帯分離という選択肢に向いている家庭と、絶対に慎重になるべき家庭の境界線を明示します。
【世帯分離を前向きに検討すべき人】
- 親の要介護度が「要介護3以上」で、特別養護老人ホームへの入所や頻繁なショートステイ利用を予定している家庭
- 親の年間収入が年金を含めて155万円以下であり、世帯分離によって「住民税非課税世帯」の要件を確実に満たせる家庭
- 子ども世代の所得が高く、同一世帯のままだと高額介護サービス費の上限額が最も高い区分に跳ね上がってしまう家庭
- 生活費の財布や光熱費の負担分担がすでに明確に分離されている家庭
【世帯分離を避けるべき、または慎重になるべき人】
- 家族全員が自営業・フリーランス等で国民健康保険に加入しており、平等割の二重課税による負担増が介護費軽減額を上回る家庭
- 親の介護度が低く(要支援〜要介護1程度)、当面の間高額な介護保険サービスを利用する予定がない家庭
- 子どもの勤務先から手厚い「同一世帯条件」の家族手当や扶養手当が支給されている家庭
- 親の認知機能が低下しており、今後の各種行政手続きで委任状が取れなくなる恐れが高い家庭

【同一世帯とは】に関するよくある質問(FAQ)
Q1:同じ家の中に住んでいて、玄関やキッチンが1つしかなくても世帯分離はできますか?
A1:法的には可能です。二世帯住宅のような構造的独立性がなくても、食費や消耗品費、光熱費などの支払いを別個に管理し、それぞれが自立して生計を営んでいる実態があれば届出は受理されます。ただし、完全同居型の場合は窓口で「どのように家計を分けているのか」を詳しくヒアリングされるため、明確な説明が必要です。
Q2:世帯を分けると、親を健康保険の扶養から外さなければいけませんか?
A2:被用者保険(会社の健康保険組合や協会けんぽ)の扶養要件は「生計維持関係」であるため、別世帯であっても一定額以上の仕送りを行っていれば扶養を継続できるケースが一般的です。ただし、同居であれば年収180万円未満(65歳以上)かつ被保険者の年収の半分未満で認められるのに対し、別世帯になると「親の年収を上回る額の仕送りをしている事実」を振込明細等で厳密に証明しなければならない健保組合が多いため、事前の確認が必須です。
Q3:世帯分離をした後、状況が変わったら元の同一世帯に戻せますか?
A3:元の世帯に戻す「世帯合併」の手続きを行うこと自体は可能です。ただし、分離したばかりの短期間で元に戻そうとしたり、給付金の受給期間が終わった直後に合併を申請したりすると、「制度の不正利用や脱法行為を目的とした虚偽届出ではなかったか」を行政側から厳格に調査されるリスクがあります。生活実態の変化(退職して子の仕送りで生活するようになった等)を客観的に示せる根拠が求められます。
Q4:世帯主は1つの家に何人まで立てられますか?
A4:法律上の上限人数は定められていません。3階建ての住宅で親世代、長男世代、次男世代の3者がそれぞれ完全に自立した生計を営んでいれば、同一住所に3人の世帯主が存在することも適法です。要件はあくまで「生計が分かれているかどうか」に尽きます。
まとめ:今後の動向と失敗しないための判断基準
「同一世帯」と「同居」の違いを正しく理解することは、単なる行政手続きの知識にとどまらず、超高齢社会における家計防衛の根幹を成す重要課題です。形式的な住所の共有に縛られず、実態に合わせた世帯分離を選択することで、年間数十万円に及ぶ介護・福祉費用の適正化を図ることが可能です。
しかし、表面的な節約情報だけに飛びつき、国民健康保険料の逆転増、会社の扶養手当の喪失、代理手続きの煩雑化といったデメリットを計算から除外してしまうと、かえって家族全体の支出と負担を増大させる事態を招きます。また、生活実態を無視した形ばかりの分離申請は、行政の監視の目が強まる中、極めて高い法的リスクを伴います。
まずは親と子の年間所得、現在および将来予想される介護サービス利用料、そして健康保険の種類をすべて机上に並べ、トータルの年間収支シミュレーションを行うことが不可欠です。疑問や懸念が生じた際は、手続きを急ぐ前に、お住まいの自治体窓口、担当のケアマネジャー、あるいは税理士や社会保険労務士などの専門家へ相談し、家族の実情に最も適した選択を下してください。 (出典: 同一 世帯 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。