医療法人社団とは?財団との違いや設立要件・節税の裏側を徹底解剖
街を歩けば目にするクリニックや病院の看板には、その多くに「医療法人社団〇〇会」という文字が刻まれています。一方で、ごく稀に「医療法人財団」という表記を見かけることもあります。普段は何気なく見過ごしているこの名称ですが、なぜ国内に存在する医療法人の大半が「社団」を選択しているのか、その背景にある法的な枠組みや設立のリアルを知る人は決して多くありません。
2026年現在、地域医療構想の進展や医師の働き方改革、さらには事業承継の世代交代が重なり、医療法人の運営ルールはかつてない転換点を迎えています。開業医が個人診療所から法人化へ舵を切る動機、医療法人財団との決定的な違い、そして設立時に直面する厳格な認可基準まで、現場の取材データを交えてその構造を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:医療法人の99%以上を「社団」が占める理由は、財産の寄附を前提とする「財団」に比べ、人の集まりを基礎とする社団の方が拠出金のハードルが圧倒的に低いためである。
- 要点2:個人クリニックからの法人化は、所得税と法人税の税率差を活かした医療法人の節税メリットや家族への所得分散が大きい一方、社会保険の強制加入や剰余金配当の禁止といった制約が伴う。
- 要点3:2026年最新の医療法人制度では、持分ありから持分なしへの移行や事業承継対策が急務となっており、形式的な法人化ではなくガバナンスと将来設計を見据えた選択が問われている。
医療法人社団と財団の決定的な違い|なぜ日本の医療法人の99%が社団なのか
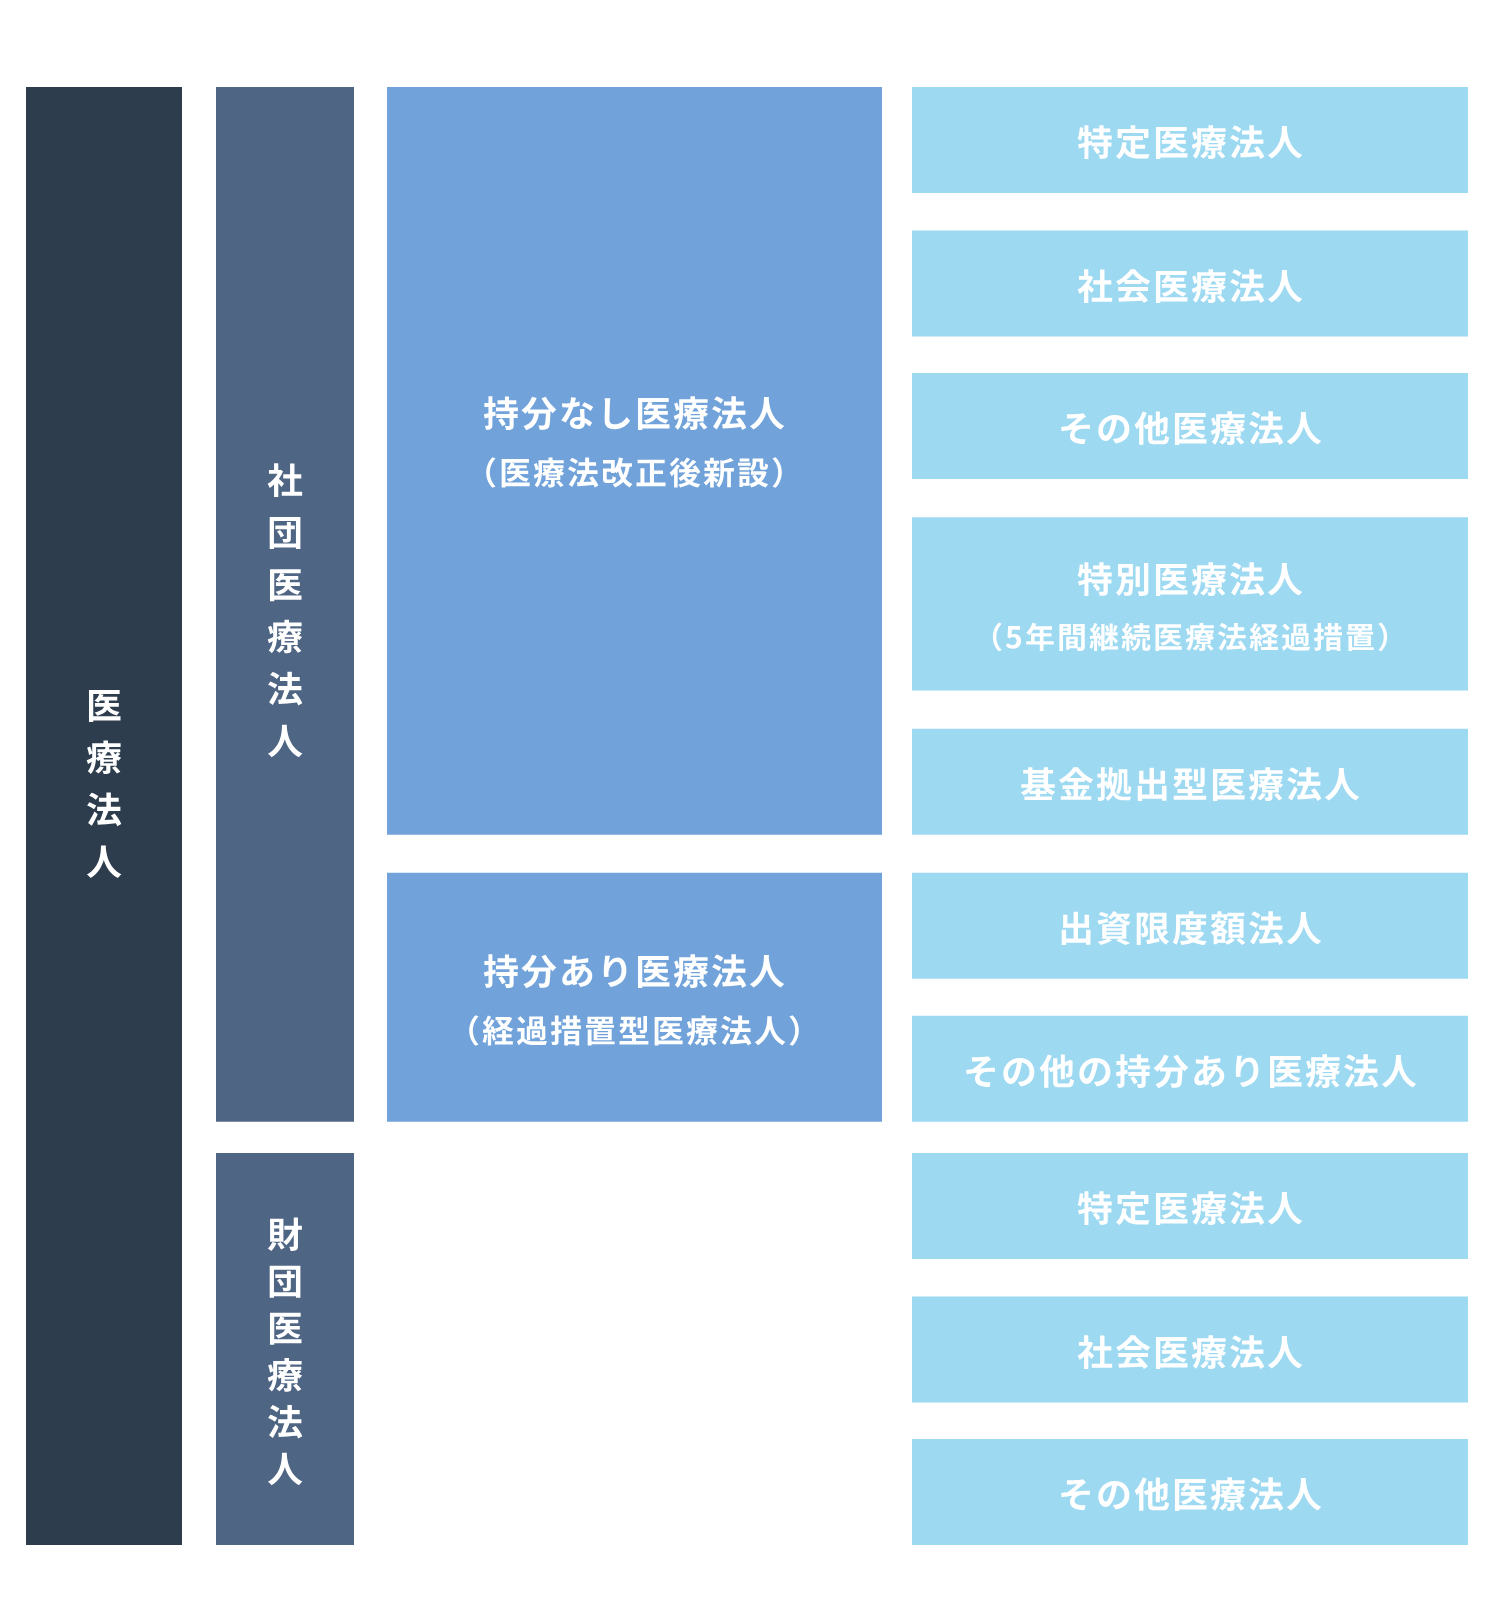
厚生労働省が公表している「医療施設調査」などの統計データを確認すると、全国に約5万7,000法人存在する医療法人のうち、実に99%以上が「医療法人社団」であり、「医療法人財団」は1%にも満たない約400法人にとどまります。この極端な偏りを生み出している根源は、法律上の成立要件と「拠出の性質」の違いにあります。
法律上、社団とは「一定の目的のために結合した人の集合体」を指し、財団とは「一定の目的のために捧げられた財産の集合体」を指します。医療法人財団を設立する場合、個人や企業が無償で多額の不動産や基本財産を寄附(寄贈)しなければならず、拠出した財産は設立者の手元に一切戻りません。これに対し、社団は医師を中心とした人が集まることで組織を形成し、拠出財産も診療所の運営に必要な最低限の設備・運転資金からスタートできるため、個人の開業医が法人格を取得する際の現実的な選択肢として定着しました。
| 比較項目 | 医療法人社団 | 医療法人財団 | 実務現場の評価 |
|---|---|---|---|
| 構成の基礎 | 人の集まり(社員・社員総会) | 財産の集まり(寄附財産・評議員会) | 個人開業医の法人化は社団一択 |
| 全国の法人数比率 | 99.3%以上(約5万7,000件) | 0.7%未満(約400件) | 財団は大企業や篤志家の寄附が主 |
| 設立時の財産要件 | 運転資金2〜3ヶ月分+医療機器 | 病院運営を維持できる多額の基本財産 | 財団は初期ハードルが極めて高い |
| 意思決定機関 | 社員総会(1人1議決権) | 評議員会および理事会 | 社団は議決権管理が承継の要 |
医療法人社団設立要件と都道府県知事の認可基準|越えるべき3つのハードル
株式会社の設立であれば、法務局へ登記申請を行うことで数週間程度で完了しますが、医療法人社団の設立はまったく異なる次元の厳格さを持ちます。医療法人は公的性格が極めて強い組織と位置づけられているため、都道府県知事の認可基準をクリアしなければ設立登記に辿り着けません。
設立を志す医師が直面する具体的なハードルは、大きく分けて「組織体制」「資金要件」「行政スケジュール」の3点です。
第一に、医療法人社団設立要件における人的構成です。原則として「社員3名以上」「理事3名以上」「監事1名以上」を揃える必要があります。社員と理事は兼任可能ですが、監事は法人や役員から完全に独立した立場が求められ、顧問税理士や親族の就任には厳しい制限がかかります。また、トップである理事長の資格要件は、医療法第46条の6により「原則として医師または歯科医師」と厳格に定められています。都道府県知事の特認を受ければ非医師の就任も法的には可能ですが、認可実績はごく例外的なケースに限られます。
第二に、資産要件です。診療所の安定的運営を担保するため、開院から黒字化するまでの運転資金として年間予算の約2ヶ月分から3ヶ月分に相当する現預金の確保が求められます。さらに、医療用機器や内装設備を個人所有から法人へ賃貸または現物拠出する手続きの適格性も審査されます。
第三の障壁が、年2回程度しか設けられていない申請スケジュールです。各都道府県の医療審議会が開催される時期(一般的に春と秋)に合わせて事前相談、本申請、面接審査、答申というプロセスを半年から1年かけて通過しなければなりません。このスケジュール管理を誤ると、開院や法人化の計画が半年単位で先送りされるリスクを孕んでいます。
医療法人の節税メリットと資産防衛の実態|個人開業医との圧倒的な差
行政手続きのハードルを越えてでも医師が法人化を目指す最大の動機は、個人クリニックのままでは限界がある税制上の恩恵にあります。個人事業主である院長の場合、診療報酬から経費を差し引いた事業所得に対して最大55%(所得税45%+住民税10%)の累進課税が課されます。年間所得が2,000万円を超えてくると、稼いだ利益の半分以上が税金として消えていく構造です。
医療法人化を行うと、医療機関の利益には法人税率が適用されます。実効税率は約23%から34%程度にとどまるため、クリニックに資金をプールして医療機器の更新や将来の設備投資に充てるスピードが劇的に加速します。これこそが医療法人の節税メリットの中核です。
さらに実務上で強力な武器となるのが、役員報酬と事業承継を組み合わせた所得分散です。受付業務や総務管理を担う配偶者や家族を理事として迎え、職務実態に見合った適正な役員報酬を支給することで、院長1人に集中していた所得を世帯全体に分散できます。給与所得控除が家族それぞれに適用されるため、世帯全体の手取りキャッシュフローは大きく向上します。
また、個人の確定申告では計上できない役員退職金の損金算入や、院長を被保険者とする生命保険の活用、出張旅費規程の整備など、経費化できる幅が格段に広がる点も経営上のアドバンテージとして機能しています。
一般に知られていない盲点とネットの誤解|医療法人化のデメリットと落とし穴
Web上の情報や一部の節税セミナーでは「法人化すれば手取りが爆発的に増える」「車も自宅もすべて法人の経費にできる」といった極端な言説が散見されます。しかし、現場の実態を直視すると、見過ごせない医療法人化のデメリットと特有の規制が存在します。
最も致命的な誤解は、「医療法人の剰余金は自由に出し入れできる」という錯覚です。医療法第54条は明確に「医療法人は、剰余金の配当をしてはならない」と規定しています。株式会社のように株主配当を出すことは法律で固く禁じられており、法人の口座に億単位の資金が蓄積されていても、適正な役員報酬や退職金という手続きを経ない限り、院長個人がプライベートに流用することは「利益相反取引」や「特別背任」に問われかねません。
さらに、個人時代には任意加入だった社会保険(健康保険・厚生年金)への強制加入が義務付けられます。スタッフ全員の社会保険料の半分を法人が負担することになるため、スタッフ数が多いクリニックでは年間数百万円規模の法定福利費の増加がダイレクトに経営を圧迫します。
加えて、行政監視の厳格さも重荷となります。事業年度終了後には毎年の決算届を都道府県知事へ提出しなければならず、これらは誰でも閲覧できる公の文書となります。分院展開や事業内容の変更、定款の微細な修正であっても、すべて医療法人の定款変更認可申請を都道府県知事に行う必要があり、民事上の会社のような機動的な経営判断が阻まれる場面も少なくありません。
【2026年最新の医療法人制度】出資持分なし医療法人と基金拠出型の現在地
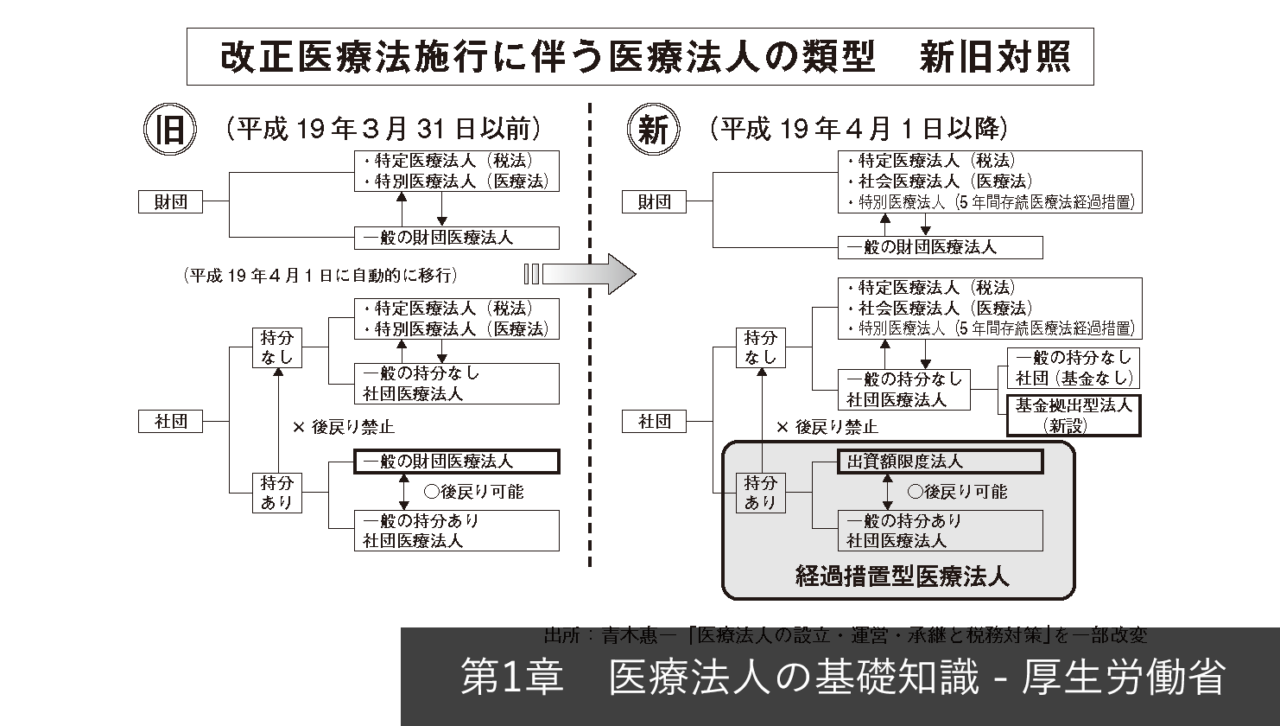
医療法人社団のガバナンスと事業承継を語る上で避けて通れないのが、「持分」をめぐる歴史的・制度的な経緯です。2007年(平成19年)の第5次医療法改正以前に設立された法人を「出資持分あり医療法人」、それ以降に設立された法人を「出資持分なし医療法人」と呼びます。
現在、新規に設立できる医療法人社団は、すべて「出資持分なし医療法人」に限定されています。新設される社団の標準形となっているのが基金拠出型医療法人です。この類型では、設立時に拠出した資金(基金)は法人が解散する際、あるいは一定の財政基準を満たした段階で返還を請求できますが、法人の純資産が増加しても基金の返還額は拠出額面以上には増えません。利息やプレミアムの付加も禁止されています。
一方で、医療現場で今なお深刻な火種となっているのが、既存の「出資持分あり医療法人」の承継問題です。長年の黒字経営によってクリニックの内部留保が5億円、10億円と膨れ上がった場合、その出資持分の評価額も跳ね上がります。親から子へ医業を承継する際、あるいは他の社員が退職に伴い「持分の払い戻し」を求めてきた場合、億単位の納税資金や払戻資金が用意できず、医業崩壊の危機に直面する事例が相次ぎました。
厚生労働省は、持分なし医療法人への移行を促すため、持分放棄に伴う贈与税を非課税とする「認定医療法人制度」の特例措置を講じてきました。2026年現在、移行期限に向けた最終局面を迎えており、過去の持分を引きずったまま次世代への交代を図るか、定款を変更して持分なしへと舵を切るのか、院長たちには極めて高度な経営判断が突きつけられています。

【実態検証】医師の生の声と組織社会学から見る「同族医療法人」の光と影
「法人化してから、親族との関係性が修復不能なほど歪んでしまった」
都内で内科クリニックを経営する50代の理事長は、自著の手記取材においてそう胸の内を吐露しました。医療法人社団の多くは、役員を配偶者や親、兄弟で固める「同族医療法人」の形態をとります。設立当初は節税と所得分散という実利を目的として結束していた親族が、クリニックの規模拡大や事業承継の局面において、凄惨な権力闘争へと転落するケースは後を絶ちません。
組織社会学および心理学の視点からこの構造を分析すると、日本特有の「家制度的メンタリティと公的法人の論理的破綻」が浮き彫りになります。親族経営の医療法人では、家庭内の親子関係・夫婦関係と、法人組織における理事長・役員・社員という契約関係が同一線上に重なり合います。この境界線(心理的バウンダリー)が曖昧になることで、「院長の稼ぎは家族みんなのもの」という共依存構造が生まれ、医療法が求める厳格な公的ガバナンスと正面から衝突するのです。
社員総会における「1人1議決権」のルールもトラブルを激化させます。出資金の額に関わらず社員は1票の議決権を持つため、親族役員と院長が対立した場合、院長が自ら立ち上げた法人の理事長職を解任されるというクーデター劇すら現実に発生しています。税制優遇という目先の果実だけを追い求め、組織防衛の設計を怠ったツケが、事業承継の土壇場で一気に噴出するのです。
【プロの結論】医療法人化を選ぶべき医師・見送るべき医師の判断基準
取材データと制度設計の実態を踏まえると、医療法人社団への移行には明確な適性基準が存在します。流行や周囲の医師の勧めだけで判断するべきではありません。
【医療法人化へ進むべき医師の条件】
- 年間の事業所得(利益)が安定して1,800万〜2,000万円を超えている。
- 最新医療機器の導入や分院展開など、法人内に利益をプールして再投資する明確なビジョンがある。
- 後継者(子どもなど)が医師免許を取得済み、または取得見込みで医業の継続が確定している。
- 社会保険料の負担増を吸収できる十分な粗利益率を確保できている。
【個人診療所にとどまるべき医師の条件】
- 年間所得が1,500万円未満であり、利益のほとんどを個人の生活費や消費に充てている。
- 一代限りでクリニックを閉院する予定であり、承継の意志がない。
- 行政への煩雑な決算届出や定款変更、監事監査などの管理コストを背負いたくない。
- スタッフ数が多く、社会保険の法人負担によって純利益が相殺されてしまう構造にある。
【医療法人社団】に関するよくある質問(FAQ)
Q1:医療法人社団と財団で、受診する患者側の診療内容や医療費に違いはある?
A1:患者側の立場において、社団と財団で受けられる診療内容や支払う窓口負担費用に違いは一切ありません。どちらも健康保険法および医療法に基づく同一の保険診療報酬点数が適用されます。違いはあくまで法人の内部ガバナンスと資産の拠出構造にあります。
Q2:医師が1人しかいなくても「医療法人社団」は設立できる?
A2:設立可能です。いわゆる「一人医師医療法人」制度が認められており、医師1人であっても社員3名以上、理事3名以上、監事1名以上という役員要件を満たせば社団を設立できます。役員には医師以外の親族や信頼できる第三者を配置するのが通例です。
Q3:株式会社がクリニックを直接経営して「医療法人」を名乗ることはできる?
A3:名乗ることも経営することもできません。日本の医療法では、営利企業による医業経営(剰余金配当を目的とした医療機関運営)が原則禁止されています。製薬会社や一般企業が医療法人社団を直接傘下に収めることはできず、理事長も原則として医師であることが義務付けられています。
まとめ:激変する医療環境で問われるガバナンスと経営判断
医療法人社団という器は、単なる節税のためのテクニックではなく、地域に根ざした医療機関を半永久的に維持するための「公的プラットフォーム」です。財団に比べて設立のハードルが低いからこそ、国内のクリニックのほとんどが社団を選択してきました。
しかし、一度法人格を取得すれば、剰余金の配当禁止、厳格な決算公開、都道府県知事による定款変更の統制など、私経済とは切り離された強い公共性が課されます。2026年以降の医療経営においては、目先の所得税対策だけにとらわれることなく、将来の事業承継や出資持分のリスク、そして親族との健全なガバナンス関係を見据えた冷徹な経営戦略が求められます。 (出典: 医療 法人 社団(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。