4〜6月の残業で手取り激減?社会保険料の決定ルールと損得の真相
目次
📌 【この記事の重要ポイントまとめ】
- 要点1:4月〜6月の支給給与をもとに算出される「標準報酬月額の定時決定」により、9月から翌年8月までの社会保険料が確定する
- 要点2:残業代による等級アップは手取りを圧迫する一方、将来の厚生年金受給額や傷病手当金の給付水準を高める二面性を持つ
- 要点3:「4月の残業」ではなく「4月に支払われる給与(締め日基準)」が対象となるため、3月の繁忙期残業こそが最大の警戒ポイント
【手取り激変の真相】なぜ4月から6月の給与が1年間の控除額を左右するのか?
「なぜ春の給与だけで、その年の秋から翌年の夏までの社会保険料が決まってしまうのか?」——この疑問の根底にあるのが、法律で定められた標準報酬月額の定時決定という制度です。 会社員の健康保険料や厚生年金保険料は、毎月の給与額に応じて1円単位で細かく計算されているわけではありません。事務処理の簡素化と行政運用の効率化を図るため、給与を一定の幅で区分した「標準報酬月額等級表」に当てはめて計算する仕組みが採られています。 この基準となる数値を年に一度見直す手続きが「定時決定」です。事業主は、毎年4月・5月・6月の3カ月間に従業員へ支払った給与の平均額を計算し、7月10日までに日本年金機構や健康保険組合へ「算定基礎届の仕組み」に則って届け出を行います。 ここで決定された標準報酬月額に基づく新しい保険料は、社会保険料の反映時期 9月(実際の給料日ベースでは、翌月控除を採用する多くの企業で「10月支給分の給料明細」)から適用され、翌年8月まで丸1年間固定されます。つまり、この3カ月間に残業代が多く乗るほど等級が引き上がり、結果として向こう1年間にわたって毎月の手取りが削られ続ける構造が生じるのです。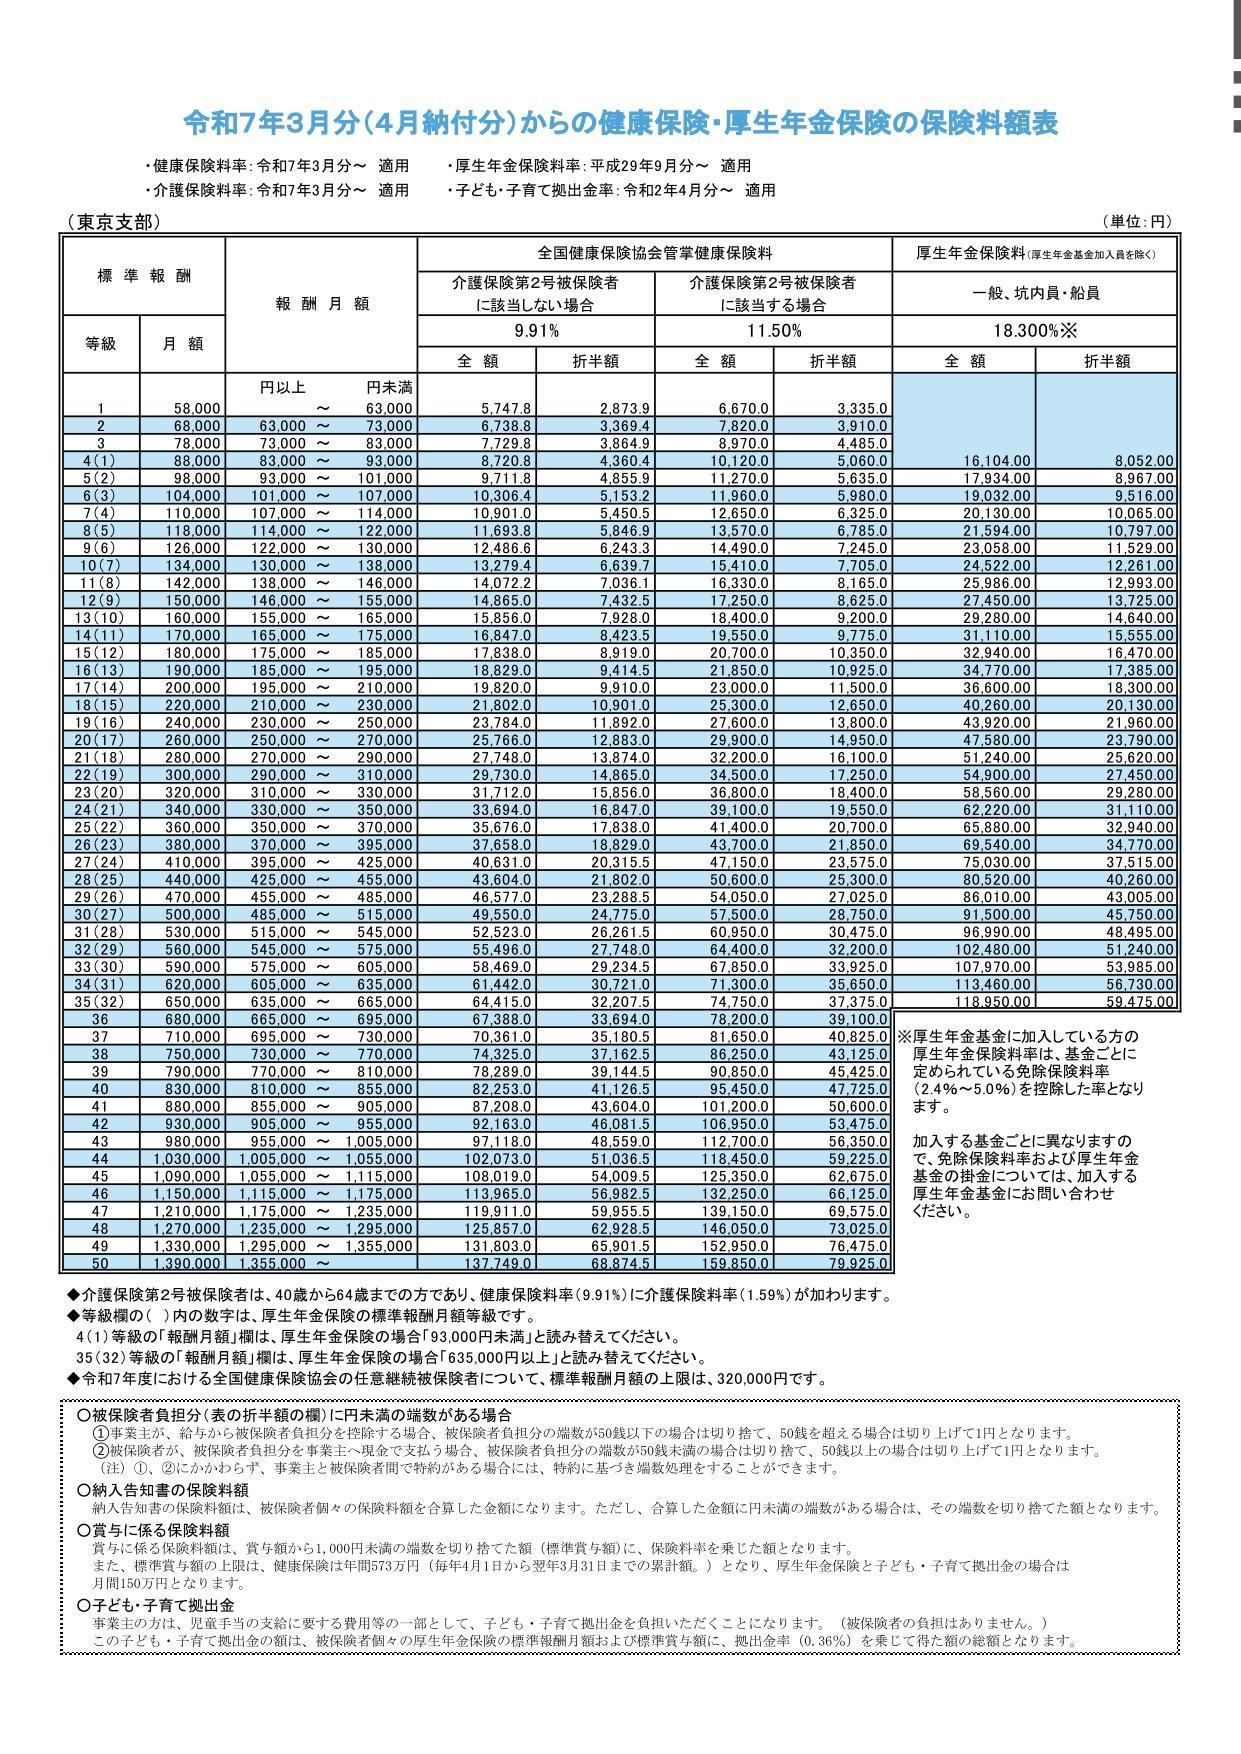
「4月から6月の残業」が招く手取り減少のカラクリ|給与支払い基準日と締め日の罠
多くのビジネスパーソンが4月から6月に残業しない方がいい理由として挙げるのが、等級が1段跳ね上がることによる「手取りの逆転現象」です。 社会保険料の等級は階段状に設定されているため、平均給与がわずか数千円、場合によっては数百円オーバーしただけで上の等級へ繰り上がります。例えば、等級が1段階上がると、健康保険料と厚生年金保険料の本人負担分を合わせて毎月数千円から1万円程度の控除増となり、年間で見れば数万円単位で手取りが目減りします。 ここで最も警戒すべきは、給与支払い基準日と締め日のタイムラグです。 社会保険料の計算対象となる健康保険料の算定期間は、「4月・5月・6月に実際に労働した時間」ではなく、「4月・5月・6月に会社から支払われた給与(支給ベース)」で判定されます。 仮に「月末締め・翌月20日払い」の会社に勤務している場合、4月20日に支払われる給料は「3月1日〜3月31日に働いた分」です。つまり、年度末である3月の繁忙期に必死でこなした残業代が4月給与に乗っかり、定時決定の計算に含まれてしまうのです。ネット上の言説を鵜呑みにして「4月に入ってから残業を抑えよう」と意識しても、すでに手遅れになっているケースが現場では後を絶ちません。【2026年最新試算】残業代による等級変動と年間社会保険料・手取りの比較データ
実際にどれほどの残業が発生すると、翌年の控除額と手取りにどれだけの影響が出るのでしょうか。2026年最新の社会保険料率(協会けんぽ・東京都支部をモデルとし、健康保険料率約9.98%・厚生年金保険料率18.3%・介護保険該当なし・労使折半)を基準に、基本給30万円(通勤手当等含まず)の会社員が4〜6月に残業を行った場合のシミュレーションデータをまとめました。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| パターンA:残業ゼロ (4〜6月支給:月30万円) | 標準報酬月額:30万円(22等級) 健康保険:14,970円/月 厚生年金:27,450円/月 月間合計:42,420円 | 所定内労働のみの標準的控除額 | 年間の控除額が最小限に抑えられ、秋以降の手取りの安定性は最も高い。 |
| パターンB:月20時間残業 (4〜6月支給:月35万円) | 標準報酬月額:36万円(25等級) 健康保険:17,964円/月 厚生年金:32,940円/月 月間合計:50,904円 | 中規模の残業による一般的な3等級アップ | 月あたり約8,484円、年間で約10万1,808円の社会保険料負担増が発生。 |
| パターンC:月40時間残業 (4〜6月支給:月41万円) | 標準報酬月額:41万円(27等級) 健康保険:20,459円/月 厚生年金:37,515円/月 月間合計:57,974円 | 繁忙期に集中した大幅な等級アップ | 月あたり約15,554円、年間で約18万6,648円の負担増。秋以降に残業が減ると手取り激減を痛感する。 |

一般に知られていない盲点とネットの誤解|「4〜6月に残業すると大損」は本当か?
SNS上では「4〜6月に残業すると社会保険料で搾取されて大損する」という言説が支配的ですが、これは制度の一面しか捉えていない誤解です。4月から6月の社会保険料 損得の真相を多角的に検証すると、単なる金銭的損失ではない、別のメリットが浮かび上がってきます。1. 将来もらえる年金額が手厚くなる
厚生年金保険料の決まり方において、納めた保険料の額はそのまま将来受け取る「老齢厚生年金」の受給額に比例して反映されます。20代〜40代で高い等級を維持して保険料を多く納めていれば、65歳以降に生涯にわたって受け取る年金額が着実に底上げされます。また、万が一の事態で受給する「障害厚生年金」や、遺族に給付される「遺族厚生年金」の支給額も手厚くなります。2. 傷病手当金・出産手当金の給付額が増加する
病気やケガで働けなくなった際に支給される「傷病手当金」や、産前産後休業中に受け取る「出産手当金」は、過去12カ月間の標準報酬月額の平均をもとに、1日あたり「標準報酬日額の3分の2」が支給されます。標準報酬月額が高ければ高いほど、不測の事態や出産時における生活保障のセーフティネットが手厚くなるという確固たる恩恵があります。3. 劇的な変動には「随時改定」という調整弁が存在する
「もし春以降に基本給が下がったら1年間苦しみ続けるのか?」という懸念に対しては、随時改定と月額変更届というセーフティ機能が法的に用意されています。昇給や降給など固定的賃金の変動があり、その後の継続した3カ月間の給料で等級が「2等級以上」変動した場合、定時決定の満了を待たずに年の途中から保険料が自動的に改定されます。 つまり、手取り額への影響と真相を総合的に判断するならば、「目先のキャッシュフローは一時的に減るものの、支払った分の一部は将来の年金資産やリスクヘッジとして自分に跳ね返ってくる」というのが社会保障制度の客観的ファクトです。【実態検証】ビジネスパーソンの生の声と現場目線で見えたリアル
大手ポータルサイトの投稿欄や知恵袋、労働問題に詳しい社労士の相談現場からは、制度と現場の板挟みに苦しむ労働者のリアルな肉声が聞こえてきます。 大手SIerに勤務する30代システムエンジニアは、次のように語っています。 「3月が顧客の年度末納品で最も過酷なデスマーチになる。4月給与でドカンと残業代が入った結果、9月から社会保険料が最高ランクまで引き上がった。10月以降はプロジェクトが落ち着いて定時帰りが続いたため、手取りが激減し、毎月の住宅ローンの返済計画が一時的に狂いそうになった」 また、経理部門で働く40代女性からも、組織特有の摩擦が報告されています。 「決算期である4月・5月の残業を減らそうとチーム内で残業調整を試みたところ、制度を知らない管理職から『なぜこの忙しい時期に急に帰るのか』と不興を買ってしまった。個人の節税・手取り対策と、組織の業務配分の間で葛藤が生じる」 多くの企業現場において、3〜5月の業務量は個人の裁量だけでコントロールできるものではありません。「残業したくなくてもせざるを得ない構造」がある以上、制度の性質を正しく理解した上で、秋以降のキャッシュフローをあらかじめ予測しておく家計防衛が不可欠と言えます。
【プロの結論】残業をセーブすべき人・気にせず働くべき人の明確な判断基準
社会保険料の仕組みを踏まえた上で、私たちは4月から6月(締め日を考慮した支給ベース)の働き方をどうデザインすべきでしょうか。行動経済学や労働社会学の知見を交え、明確な判断基準を提示します。残業を抑制し、手取りを最大化すべき人の条件
* 1年以内に転職や独立を検討している人: 秋以降にその会社を去る場合、高くなった社会保険料の負担だけを払い続け、会社を通じた手厚い福利厚生の恩恵を十分に享受できないリスクがあります。 * 直近1〜2年で結婚式や住宅購入など、まとまった現金を必要とする人: 将来の年金よりも「いま手元にある可処分所得」の価値が極めて高い時期です。現在バイアス(将来の利益より目先の現金を重んじる心理)に抗い、確実な流動性を確保することが最善策となります。 * 副業や自己投資に時間を割きたい人: 本業で残業代を稼いで等級を上げるよりも、定時で切り上げて自身のビジネスや資格取得に時間を投資する方が、中長期的な資本収益率は圧倒的に高くなります。控除増を気にせず、しっかり残業して稼ぐべき人の条件
* 近々、産休・育休の取得を予定している人: 前述の通り、出産手当金や育児休業給付金の算定基礎が高くなるため、この時期にしっかりと稼いでおくことが休業中の手厚い経済的支えになります。 * 長期的な資産形成として年金の基礎部分を盤石にしたい人: 老後の生活資金を自助努力の投資だけでなく、公的年金の終身受け取り部分で手堅く固めたい堅実派にとっては、厚生年金の等級アップは理にかなった選択です。 * 残業単価が非常に高く、保険料の上昇分を軽々と凌駕する人: 等級が上がることによる社会保険料の増加分は、最大でも月数万円程度です。月間60時間以上の高度な残業代が支給され、保険料の増加額をはるかに上回るネットプラスが出るのであれば、手取りの総額としては確実に増えます。 重要なのは、会社の都合に流されて無自覚に疲弊することなく、自身のライフステージに合わせて働き方との心理的バウンダリー(境界線)を引くことです。【社会保険料 4月から6月】に関するよくある質問(FAQ)
Q1:3月に必死にこなした残業代は、社会保険料の算定対象に含まれますか?
A1:給与の締め日と支払日によって決まります。「月末締め・翌月払い」の会社であれば、3月に働いた残業代は4月に支給されるため、バッチリ算定対象に含まれてしまいます。「当月締め・当月払い」の会社であれば、3月分の残業は3月支給となるため対象外です。ご自身の会社の「給料の締め日と支払い日」を就業規則や給与明細で必ず確認してください。
Q2:4月から6月の間に大幅な昇給や降給があった場合はどうなりますか?
A2:定時決定の計算には、その3カ月間に実際に支払われた報酬の平均がそのまま使われます。ただし、基本給などの固定的賃金が変動し、その後3カ月間の平均給与の等級が従前と比べて「2等級以上」乖離した場合は、定時決定とは別に「随時改定(月額変更届)」の対象となり、年の途中であっても適切な保険料等級へと見直されます。
Q3:4月〜6月の残業をセーブすれば、住民税もすぐに安くなりますか?
A3:住民税は社会保険料とは全く異なるサイクルで計算されます。住民税は「毎年1月1日〜12月31日の1年間の総所得」に対して課税され、翌年6月から翌々年5月にかけて徴収されます。4〜6月の給与が下がればその年の総所得が減るため、結果として「翌年の6月以降の住民税」は安くなりますが、社会保険料のように「その年の9月」から直ちに反映されるわけではありません。 (出典: 社会 保険 料 4 月 から 6 月(Yahoo!ニュース))
まとめ:2026年を生き抜くための賢い社会保険料リテラシー
「4月から6月の給与で社会保険料が決まる」というルールは、一見すると労働者にとって手取りを奪う不条理なハードルに見えるかもしれません。事実、春先に一時的な残業代を稼いだばかりに、秋からの可処分所得が減少し、家計管理に頭を抱える人は毎年後を絶ちません。 しかし、制度の裏側にある「定時決定の仕組み」や「締め日ベースの判定基準」、そして「将来の公的年金や手当金への還元」という両面性を正しく把握していれば、過度に恐れる必要はありません。 目先の可処分所得を最大化するために春の残業をコントロールするのか、あるいは将来のセーフティネットの拡充と割り切って稼ぎ切るのか。仕組みを理解した上で下す自律的な決断こそが、社会保険料負担が増大する現代において、自らの資産と生活を守る最強の武器となります。
Webライター
佐々木 凛 (Rin Sasaki)
プロフィールを見る →
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。