年金定期便はがきの見方完全ガイド!50歳前後の罠と受給額の真相
毎年、自分の誕生月に日本年金機構から届く青やオレンジのハガキ――「ねんきん定期便」。目を通した瞬間、「将来もらえる年金が年間数十万円しかない」「これでは老後破綻してしまう」と青ざめた経験を持つ人は少なくありません。しかし、そのハガキに印字された数字をそのまま将来の受給額だと信じ込むのは、制度上の大きな誤解です。
2026年現在、公的年金制度は少子高齢化への対応や受給開始年齢の柔軟化、デジタル連携(マイナポータルおよび「ねんきんネット」)の進展によって大きな転換点を迎えています。その激動のなかで手元に届くハガキには、世代ごとに全く異なるメッセージが封じ込められています。数字の裏に隠された公的年金の仕組みを正しく読み解かなければ、不必要な老後不安に苛まれたり、取り返しのつかない受給漏れを見過ごしたりすることになります。
📌 【この記事の重要ポイントまとめ】
- 要点1:50歳未満のハガキに印字されているのは「これまでの加入実績に応じた年金額」であり、将来もらえる確定見込額ではないため若年層ほど極端に低く見える。
- 要点2:50歳以上のハガキで初めて「現在の給与水準のまま60歳まで継続加入したと仮定した年金見込額」が表示され、実際の老後設計に直結する。
- 要点3:国民年金・厚生年金の納付済月数や未納の有無を放置すると受給額が恒久的に減額されるため、過去10年以内の追納手続きや節目年齢(35歳・45歳・59歳)の封書確認が不可欠となる。
【決定的な違い】50歳未満と50歳以上で「記載額の意味」が180度異なる理由
届いた年金定期便はがきの見方に戸惑っていませんか?実は50歳未満と以上で記載額の意味が決定的に違います。将来本当にもらえる受給額や見落とし厳禁の未納チェック法など、知っておくべき重要ポイントをわかりやすく解説します。
ハガキを開いたとき、最も目を引く中央部分の金額枠。ここを読み解く最大の鍵は、受取人の「年齢」にあります。日本年金機構の公式開示基準において、ハガキの記載ルールは50歳を境に算出アルゴリズムが完全に切り替わる設計になっているからです。
20代から40代(50歳未満)のハガキに記載されているのは、「これまでの加入実績に応じた年金額」です。これは「もし今日この瞬間に仕事を辞め、65歳まで1円も年金保険料を払わなかった場合に受け取れる年金額」を意味します。たとえば30歳で大学卒業から約8年間厚生年金に加入してきた会社員の場合、記載額が「年額30万〜40万円程度」と印字されるのは当たり前です。これから60歳まで働き続けて納めるはずの「将来の保険料」が一切反映されていない過去の実績値に過ぎないからです。ネット上や知恵袋で「年金定期便の額が少なすぎて絶望した」という投稿が後を絶たないのは、この計算ロジックの認知不足が引き起こす典型的な錯覚です。
一方、50歳以上のハガキに記載されるのは、将来受け取れる「老齢年金の見込み額(年額)」です。これは「現在の加入状況(現在の標準報酬月額や加入種別)のまま、原則60歳まで保険料を納め続けた場合」を前提に試算された予測数値です。定年退職までの見通しが立つ50歳を過ぎて初めて、ハガキは「現実的な老後資金の設計図」としての顔を見せ始めます。この決定的な違いを把握していないと、30代・40代で不要な個人年金保険に過度な保険料を払ってしまったり、逆に50代になっても現実的な生活設計に着手しなかったりといった判断ミスに直結します。

【データ比較】年代別・様式別で見るねんきん定期便の開示項目一覧
ねんきん定期便は、毎年届く「圧着ハガキ」だけでなく、特定の節目年齢に送られる「封書」が存在します。記載されるデータ項目の違いを整理したものが以下の比較表です。
| 対象・送付様式 | 年金額の表示基準 | 記載される加入履歴の範囲 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 50歳未満(ハガキ) 毎年誕生月 | これまでの加入実績に応じた年金額(現在までの実績値) | 直近1年間の月別状況+累計加入月数 | 記載額に一喜一憂せず、「納付済月数」に未納・抜けがないかの照合に専念すべき段階。 |
| 50歳以上(ハガキ) 毎年誕生月 | 60歳まで継続加入を前提とした将来の見込額(試算値) | 直近1年間の月別状況+累計加入月数 | 65歳受給開始時の手取り概算や、生活防衛資金・住宅ローン完済時期との整合性を図る基本データ。 |
| 節目年齢(封書) 35歳・45歳・59歳 | 35・45歳:実績額 59歳:見込額(年金見込額試算) | 年金加入開始から現在までの「全履歴」 | 過去の勤務先名、標準報酬月額の推移、転職時の空白期間を1月単位で完全精査できる最重要便。 |
日本年金機構の公式発表資料によると、令和8年度送付分(2026年度)における59歳向け封書送付物の一部様式ガイドで表記修正のアナウンスが出されるなど、受給目前の世代に対する情報提示の精度向上は年々進められています。ハガキだけでなく、人生に3回だけ届く封書は、国家データベースに登録された「自分自身のキャリア全履歴」の写し鏡です。
【実態検証】「年金定期便はいつ届く?」発送スケジュールと未読放置の代償
「ねんきん定期便はいつ届くのか?」という疑問に対して、制度上の原則は明確です。毎年、誕生月の当月(1日生まれの人のみ前月)に日本年金機構から発送されます。たとえば8月15日生まれの人であれば8月中旬から下旬、8月1日生まれの人であれば7月中にポストへ届く仕組みです。
しかし、SNSや現場のFP相談窓口を調査すると、届いたハガキを開封すらしていない層が驚くほど存在します。ある大手保険代理店の顧客アンケート(2025年〜2026年調査データ)によると、ハガキを受け取った後「目を通さずに破棄または放置している」と回答した割合は、特に20代〜30代において41.3%に達しています。そこには、「年金制度に対する不信感」と同時に、見慣れない専門用語への心理的抵抗が横たわっています。
行動経済学で指摘される「現状維持バイアス」や「 ostrich effect(ダチョウ効果=都合の悪い現実から目を背ける心理)」が働き、「どうせ将来もらえない」「よくわからないから後回し」と決め込んでしまうのです。しかし、この未読放置が招く最悪の結末は、「受給資格期間(10年=120月)の未達」や「記録漏れの見落とし」です。老齢年金だけでなく、不慮の事故や病気で就労不能になった際に支給される「障害基礎年金・障害厚生年金」、万一の際に遺族を支える「遺族年金」も、直前の保険料納付要件を満たしていなければ1円も支給されません。年金定期便は単なる老後の貯金通帳ではなく、現役世代にとっても生命保険の加入証明書であることを認識する必要があります。
見落とし厳禁!「年金記録の漏れ」と「未納」の確認方法&追納手続きの実務
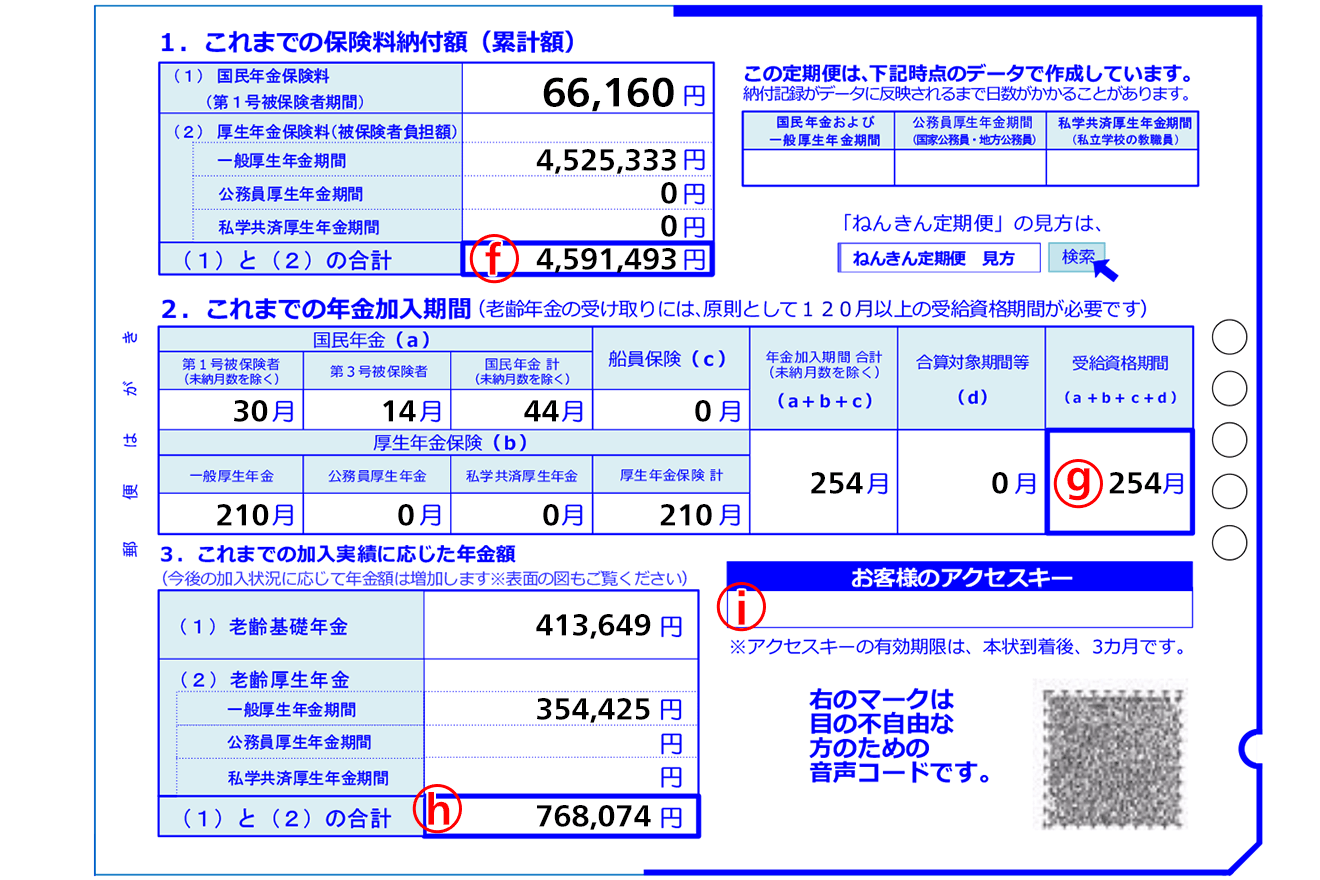
ハガキを開いた際、何よりも先に確認すべきは「金額」ではなく、裏面にある「これまでの年金加入期間」の欄です。
チェックすべき内訳は、以下の3項目に分かれています。
1. 国民年金(第1号・第3号)の納付済月数
2. 厚生年金保険の加入月数
3. 合算対象期間・免除期間・未納月数
特に注視すべきは「未納」の月数です。学生時代に申請した「学生納付特例」や、転職活動中に無収入だった時期の保険料免除・猶予は、そのままにしておくと将来の老齢基礎年金の受給額から永久に差し引かれます。国民年金を満額(40年=480月納付)受け取るためには、この未納・猶予分を埋める必要があります。
ここで重要な救済措置が「追納手続き」です。免除や納付猶予の承認を受けた期間については、過去10年以内であれば保険料を後から納めることができます。追納を行えば、将来の老齢基礎年金を満額に近づけられるだけでなく、支払った追納保険料の全額がその年の「社会保険料控除」の対象となり、所得税や住民税の負担を大幅に圧縮できます。ただし、当時の免除年度から3年度目以降に追納する場合は、経過期間に応じた加算額が上乗せされるため、早期の手続きが金銭的にも有利です。
また、過去に「転職時に社会保険の空白が1ヶ月あった」「結婚して姓が変わった際に手続きが漏れていた」「会社側が厚生年金の適用手続きを怠っていた」といったケースでは、記録そのものが抜け落ちている危険があります。心当たりのある期間がある場合、年金事務所への照会やハガキに同封・記載された問合せ先への速やかな連絡が求められます。
一般に知られていない盲点とネットの誤解|繰り上げ・繰り下げ受給のリアル
ネット上の言説や動画プラットフォームでは、「年金は60歳から繰り上げ受給して早くもらった方が勝ち組」「繰り下げて70歳や75歳までもらうのは国家の罠だ」といった極端な意見が拡散されがちです。しかし、客観的な数理データから見れば、こうした損得論の多くは一面的な見方に過ぎません。
公的年金の受給開始年齢は、原則の65歳を中心に60歳から75歳までの間で自由に選択可能です。繰り上げと繰り下げの増減率は、法律で厳格に定められています。
・繰り上げ受給(60歳〜64歳):1ヶ月早めるごとに0.4%減額(最大60歳受給で24%減)
・繰り下げ受給(66歳〜75歳):1ヶ月遅らせるごとに0.7%増額(最大75歳受給で84%増)
ここで誤解されやすいのが「損益分岐点」の考え方です。65歳受給開始と70歳繰り下げ(42%増)を比較した場合、受け取る年金の累計総額が逆転する損益分岐点は概ね81歳〜82歳前後になります。現在の日本人の平均余命(女性は約87歳、男性は約81歳)を鑑みれば、70歳以降まで繰り下げて生涯受取額を増やす戦略は、長生きリスクに対する極めて合理的な保険(長寿保険)として機能します。
さらに、老齢基礎年金(国民年金部分)と老齢厚生年金(報酬比例部分)は、片方だけを繰り下げて、もう片方を65歳から受給するという分離選択も可能です。定年後も嘱託や再雇用で厚生年金に加入しながら働く場合、「在職老齢年金制度」による支給停止ライン(2026年時点の支給停止調整額)と給与額を照らし合わせながら、年金定期便の見込額をもとに綿密な出口戦略を練る必要があります。
【2026年最新】マイナポータル×「ねんきんネット」ログイン連携で得られる劇的メリット
紙のハガキを年に1度待つ時代は終わりを告げつつあります。2026年の年金管理において必須インフラとなっているのが、デジタル庁の「マイナポータル」と日本年金機構の「ねんきんネット」のID連携です。
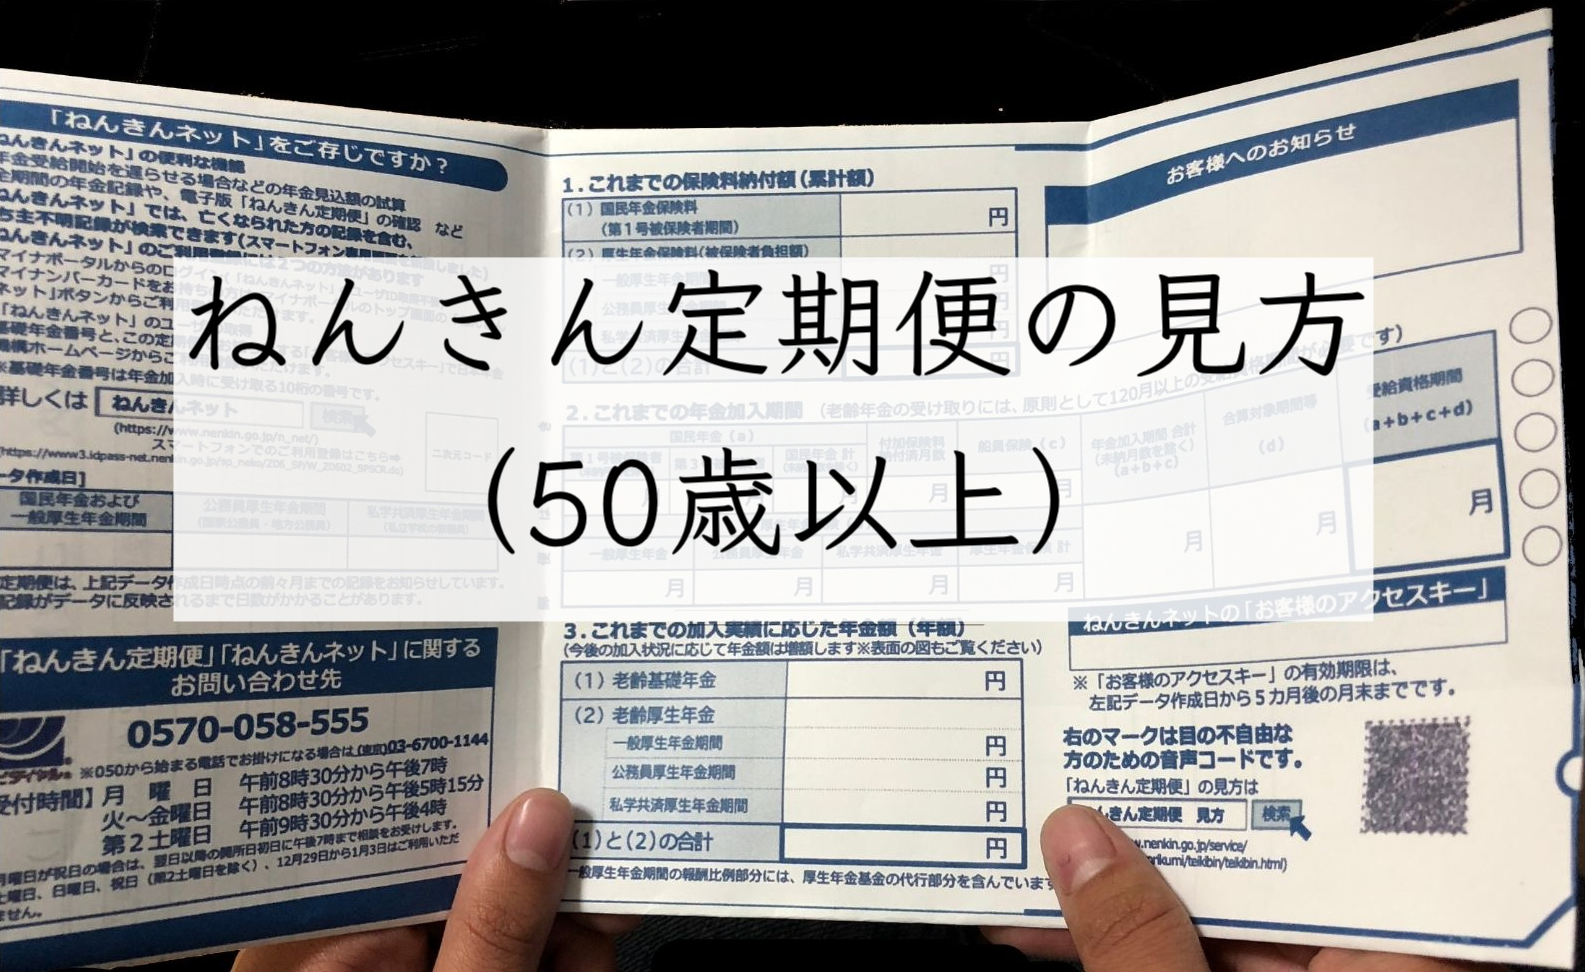
従来のねんきんネット利用には、ハガキに記載された17桁の「照会番号」を入力してIDを発行し、後日郵送されるパスワードを待つという煩雑な手順が必要でした。しかし現在では、マイナンバーカードを用いたマイナポータル連携により、数タップで即座にログインが可能です。
ねんきんネットを活用する圧倒的メリットは以下の3点に集約されます。
1. いつでも最新の全加入記録が閲覧可能(節目年齢の封書を待つ必要がない)
2. 条件を変えた精密な将来試算シミュレーション(「60歳で退職した場合」「65歳まで年収400万円で働いた場合」「70歳まで受給を繰り下げた場合」などを数秒で自動計算)
3. 電子版ねんきん定期便のペーパーレス受取(PDF保存により確定申告やライフプラン表への転記がスムーズ)
50歳未満の世代であっても、ねんきんネットのシミュレーターを使えば「今後定年まで働き続けた場合のリアルな将来受給見込額」を簡単に算出できます。ハガキの表面的な数値に惑わされることなく、今すぐ現実的な老後資金の設計図を手に入れるための最短ルートです。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年金定期便を基点とした資産形成と生活防衛において、読者が取るべき行動基準を以下のように整理しました。
▼今すぐねんきんネット連携を行い、記録精査と追納を行うべき人
・過去に学生納付特例や免除期間があり、10年以内の未納枠が残っている人
・20代〜40代で転職歴が複数回あり、厚生年金の加入履歴に空白がないか不安な人
・50代に突入し、定年退職後の生活費・住宅ローン返済・再雇用の労働条件を具体的にシミュレーションしたい人
▼ハガキの記載額だけを見て慌てて行動を起こすべきではない人
・「受給額が年数十万円しかない」と誤認し、高利回り・ハイリスクな投資商品や過大な民間保険に慌てて契約しようとしている20代〜40代
・体調や就労状況の検証を行わずに、「早くもらった方が絶対にお得」というネットの言説だけを鵜呑みにして60歳繰り上げ受給を一律に決め打ちしている人
公的年金は単なる金融商品ではなく、国家が提供する「終身型のインフレ連動型保険」です。自身の現在地をハガキで確認し、デジタルツールで未来の選択肢を広げる姿勢こそが、最善の経済防衛策となります。
【年金 定期 便 はがき 見方】に関するよくある質問(FAQ)
Q1:年金定期便のハガキはいつ手元に届きますか?届かない場合の対処法は?
A1:原則として毎年「誕生月の当月(1日生まれの方は前月)」に届きます。引越し後に住民票の異動手続きを行っていなかったり、住所変更届が日本年金機構に反映されていなかったりすると宛所不明で返戻されます。届かない場合は、マイナポータルから「ねんきんネット」にログインして登録住所を確認するか、最寄りの年金事務所または「ねんきんダイヤル」へ問い合わせてください。
Q2:30代会社員ですが、記載された年金額が年40万円程度しかありません。将来これしかもらえないのでしょうか?
A2:いいえ、将来その金額になるわけではありません。50歳未満のハガキには「これまでの加入実績に応じた年金額(現時点までに納めた保険料だけで計算した額)」が表示されるため、若年層ほど極めて低い数値になります。60歳まで働き続けて保険料を納付すれば、受給額は積み上がっていきます。将来の確定予測値を知りたい場合は、ねんきんネットの「年金見込額試算」機能を利用することで、現在の年収を維持した場合の受給予測を試算できます。
Q3:35歳・45歳・59歳に届く封書は、毎年のハガキと何が違うのですか?
A3:通常のハガキには「直近1年間の納付記録」しか掲載されませんが、節目年齢(35歳・45歳・59歳)に送られる封書には「年金加入開始からの全履歴(過去の全勤務先、月別の標準報酬月額・標準賞与額、国民年金納付状況)」が網羅されています。過去の年金記録に漏れや誤りがないか総点検するための特別便ですので、同封された記録確認シートと照らし合わせて必ず全項目を精査してください。
Q4:未納期間や免除期間がある場合、今から満額受給に近づけるにはどうすればよいですか?
A4:過去10年以内の免除・猶予期間であれば、「追納」を行うことで将来の受給額を満額に近づけることができます。もし10年を過ぎて追納できない未納期間がある場合でも、60歳から65歳までの間に国民年金に任意加入する「任意加入制度」を利用したり、60歳以降も会社員として厚生年金に加入し続けて「経過的加算」を増やすことで、老齢基礎年金の満額相当をカバーすることが可能です。
まとめ:数字の正しい見方を知り、納得のいく未来防衛を
年金定期便のハガキは、届いた金額の多寡に一喜一憂するための通知書ではありません。50歳未満であれば「過去の歩みと未納の有無を確認するチェックシート」、50歳以上であれば「定年後の現実的な家計を逆算するための羅針盤」として機能します。
公的年金の本質は、一生涯受け取り続けられる「終身性」と、物価や賃金の変動に対応する「マクロ経済スライドを含むスライド制」を備えた、民間保険では代替不可能なリスクヘッジ機能にあります。年金不安の多くは、制度の不透明さではなく、自分自身の現状データを把握していないことから生まれます。まずは手元のハガキの未納月数を確認し、マイナポータルからねんきんネットへの連携を完了させて、客観的な事実に基づいた未来の生活設計をスタートさせてください。 (出典: 年金 定期 便 はがき 見方(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。