住友林業の株価急落の真相とは?業績見通しと買い時をプロが解説
日本を代表する名門木材・住宅メーカーとして知られる住友林業。しかし株式市場に目を向けると、好調な決算発表の直後に株価が突然下落したり、米国経済のニュース一つでボラティリティが激しく跳ね上がったりと、投資家を惑わせる値動きが続いています。かつての「国産木材を扱う堅実な内需株」というイメージで投資した個人投資家の中には、予想外の乱高下に頭を抱えるケースも少なくありません。
現在の住友林業は、営業利益の大部分を北米を中心とした海外住宅事業で稼ぎ出すグローバル企業へと変貌を遂げています。本稿では、市場で囁かれる急落の構造的要因から、米国住宅市場の動向、決算業績予想、配当利回りの持続性、さらには株式分割や株主優待の真偽まで、客観的な財務データと市場のリアルな反応をもとに徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価急落の引き金は国内要因ではなく、米国住宅市場のローン金利動向と為替(円高・円安)リスクへの過敏な市場反応にある。
- 要点2:配当利回りは3%台後半から4%前後の高水準を維持しており、株主還元方針は極めて強固だが優待新設の可能性は低い。
- 要点3:今後の買い時は米FRBの金利政策と業績進捗の織り込み度合いが鍵であり、中長期保有を前提とした押し目買い戦略が有効。
【2026年最新】住友林業の株価急落の理由|好業績の裏に潜む市場の懸念
好決算の発表直後にもかかわらず、住友林業の株価が急落する局面が散見されます。公式決算資料やアナリストレポートを丹念に精査すると、この株価急落の背景には日本国内の住宅需要とは全く異なる3つの構造的な市場要因が潜んでいることが分かります。
第一の理由は、米国金利の先行き不透明感と住宅ローン金利の高止まりです。住友林業は米国の戸建分譲ビルダーを傘下に収め、全社利益の過半を米国市場に依存しています。米国の30年固定住宅ローン金利が小幅に上昇する兆候を見せるだけで、ウォール街や日本の機関投資家は「住宅購入者の購買意欲減退」「販売奨励金(インセンティブ)の積み増しによる利益率悪化」を警戒し、先回りして売りを浴びせます。
第二に、急激な為替変動による利益目減りリスクが挙げられます。海外売上高比率が高い同社は、円高局面において円換算の営業利益が大きく押し下げられる宿命を背負っています。市場で円高へのトレンド転換が意識されると、実力値以上に株価が売られる傾向が顕著です。
第三の要因は、市場コンセンサスに対する「材料出尽くし感」と機関投資家のポジション調整です。過去数年間にわたり上方修正を繰り返してきた優等生銘柄であるため、市場のハードルが極端に引き上げられており、わずかな成長率の鈍化や保守的な通期予想が発表されると、過剰な失望売りに見舞われやすくなっています。

米国住宅市場の地殻変動と決算業績予想|2026年最新ニュースから読み解く未来
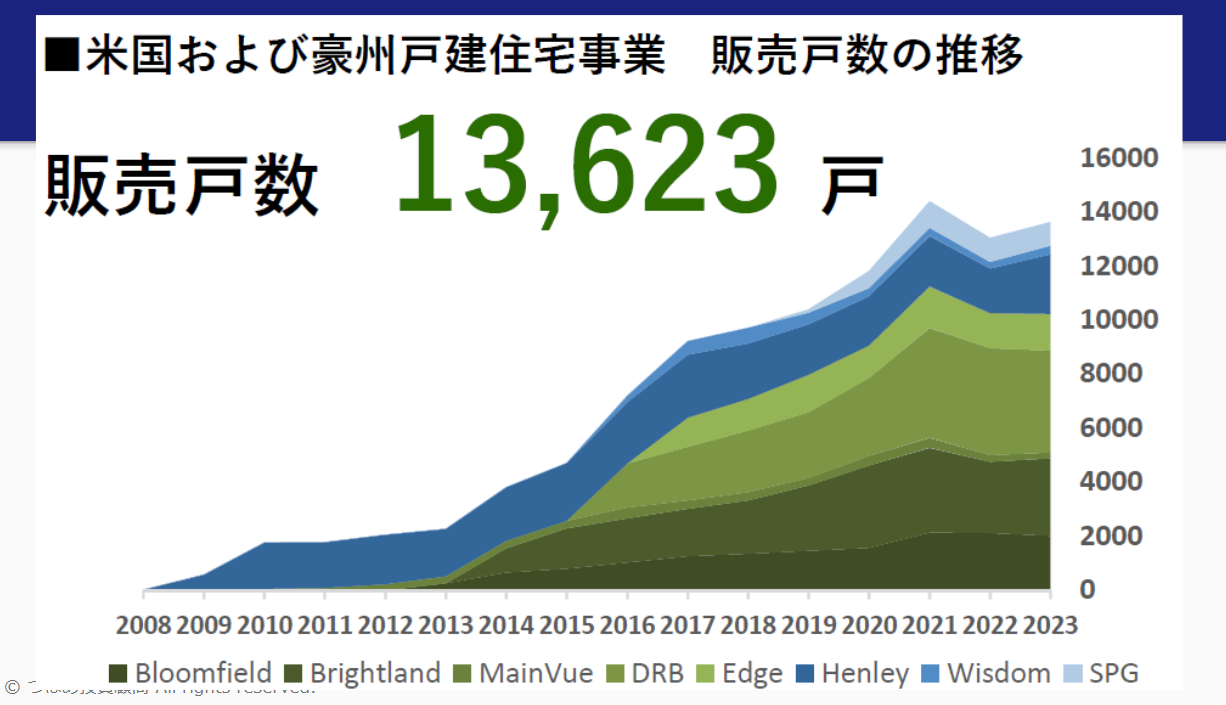
住友林業の今後の見通しを占う上で、最大のカギを握るのはやはり米国市場のファンダメンタルズです。2026年現在の米国市場は、歴史的な住宅供給不足という根強い追い風と、高金利環境下での需要調整という逆風がせめぎ合う複雑な局面を迎えています。
業界統計や報道各社の取材データによれば、米国では過去に超低金利で固定ローンを組んだ既存住宅保有者が住み替えを控える「ロックイン効果」が継続しています。中古住宅の流通量が極端に少ないため、住宅を求める中間層の需要が大手ビルダーによる新築戸建住宅へ集中する構造が定着しました。この構造的恩恵を真正面から享受しているのが、地域トップクラスのビルダー網を築き上げた住友林業です。
同社の2026年決算業績予想では、金利動向に応じたインセンティブ戦略を機動的に行いつつも、部材の共同調達やプレカット技術の導入によるコスト削減が進展し、底堅い営業利益を確保する見通しが示されています。大手証券各社が公表している目標株価レンジは、足元の市場ボラティリティを織り込みつつも、中長期的な収益基盤の厚みを評価して実勢価格を上回る設定が目立ちます。米国景気の大幅な後退というシナリオが現実化しない限り、業績の急激な破綻リスクは極めて限定的と言えます。
ハウスメーカー関連銘柄と住友林業の徹底比較データ
国内の主要ハウスメーカー関連銘柄と比較することで、住友林業の投資対象としての独自性がより浮き彫りになります。積水ハウスや大和ハウス工業といった業界の巨人たちと、各種投資指標や事業ポートフォリオを客観的に比較したデータは次の通りです。
| 項目 | 住友林業(1911) | 大手ハウスメーカー平均 | 編集部の見解・評価 |
|---|---|---|---|
| 海外事業利益比率 | 約50%〜60%(北米中心) | 約15%〜30%前後 | 実質的に「米国住宅株」としての側面が最も強く成長性に優れる |
| 予想配当利回り | 3.6%〜4.2%前後 | 3.0%〜3.8%前後 | 東証プライム平均を大きく凌駕する高水準でインカム妙味が強い |
| 株価純資産倍率(PBR) | 1.1倍〜1.4倍台 | 1.0倍〜1.3倍台 | 資本効率の改善が進み、東証のPBR改善要請にも着実に対応 |
| 株主優待制度 | なし(配当還元を重視) | 一部企業でカタログや割引券有 | 公平な利益還元として配当に集約しており機関投資家からの評価が高い |
積水ハウスも米国の戸建企業買収を進め海外展開を加速させていますが、利益構成比において米国市場の影響を最もピュアに受けるのは依然として住友林業です。この特性は、景気拡大局面では爆発的な利益成長を生む一方で、調整局面では競合他社以上の値幅を伴って株価が下落する両刃の剣となっています。

噂の真偽を徹底検証|株式分割の真相と株主優待が新設されない背景
個人投資家のコミュニティでは、住友林業に関する2つの大きな噂が定期的に話題に上ります。1つは「最低投資金額引き下げのための株式分割の真相」、もう1つは「個人株主を呼び込むための株主優待新設の可能性」です。
まず株式分割についてですが、東証が上場企業に対して「望ましい投資単位水準(50万円未満)」を提示していることから、株価水準が上昇したタイミングで分割の思惑が幾度となく高まりました。会社側の開示姿勢としては、株式の流動性向上や投資家層の拡大を重要な検討課題と位置づけているものの、直近で性急な分割計画が発表されているわけではありません。市場の期待が先行して「分割期待買い」が膨らみ、その反動で失望売りが出るサイクルが存在することは認識しておく必要があります。
次に株主優待についてですが、「自社植林ツアー」や「木工製品・特製カレンダー」といった優待の新設を望む声が個人投資家から根強く寄せられています。しかし経営陣の一貫した基本方針は、「すべての株主に対する公平な利益配分は、現金配当によって行う」というものです。優待制度の導入は管理コストの増大を招く上、外国人投資家や機関投資家にとっては不公平感の原因となります。今後も同社が優待を導入する可能性は極めて低く、その分を増配や自己株式取得などの直接的な株主還元へ振り向ける方針が堅持されています。
【実態検証】ネットの反応と投資心理|米ドル資産としての錯覚と現実
SNSやネット掲示板における投資家の生の声に耳を傾けると、住友林業の株価変動に振り回される個人投資家の心理が浮き彫りになります。
「木造注文住宅の会社だと思って買ったのに、毎晩ニューヨーク市場の金利と住宅着工件数に怯えることになった」「好決算で上方修正したはずなのに、寄り付きから謎のナイアガラ(急落)を食らった」といった嘆きは枚挙に暇がありません。一方で、酸いも甘いも噛み分けた長期保有のベテラン投資家からは、「配当利回りが4%に近づいたところだけを拾って放置するのが最も勝率が高い」「円高局面で狼狽売りするのはカモの証拠」といった冷静な書き込みも見られます。
行動経済学の観点から分析すると、ここには典型的な「認知の不協和」と「アンカリング効果」が存在します。投資家は「住友林業=日本の伝統的な木材会社」という当初のイメージ(アンカー)に囚われがちであり、実態が「北米不動産サイクル連動型グローバル企業」であることを頭では理解していても、感情面で値動きの激しさを受け止めきれません。その結果、一時的なマクロ経済ショックによる急落時に「心理的バウンダリー(感情の防壁)」を失い、最も売ってはならない底値で狼狽売りを犯してしまうのです。
【プロの結論】住友林業の買い時と投資適性を分ける明確な判断基準
投資家が最も知りたい「住友林業の買い時」はいつなのか。結論から言えば、市場の悲観論が極限に達し、配当利回りが過去のレンジ上限(概ね4.0%〜4.3%水準)へ達した局面こそが、最もリスク・リワードの優れた買い場となります。
米国の利下げ観測の後退や一時的な住宅着工指標の悪化によって株価が売り叩かれるタイミングは、往々にしてファンダメンタルズの持続力を無視したオーバーシュート(行き過ぎた下落)です。歴史的な米国の住宅不足というメガトレンドが変わらない以上、株価が急落した局面を冷静に拾い集める戦略が極めて有効に機能します。
ただし、すべての人に住友林業の株式が向いているわけではありません。自身の投資スタイルやリスク許容度と照らし合わせ、以下の基準で慎重に判断することをおすすめします。
住友林業への投資が向いている人の条件
- 中長期の配当インカムを主軸に置く投資家:3%台後半から4%の配当利回りを安定して享受しながら、複利での資産拡大を目指せる人。
- 米国経済の長期的な底堅さを信じられる人:人口動態的に住宅需要が旺盛な米国市場の成長余力を、日本株口座から手軽に取り込みたい人。
- 短期の株価乱高下を意に介さない規律ある人:金利や為替のニュースで数パーセント急落しても、配当金を受け取りながら泰然と保有を継続できる人。
住友林業への投資をおすすめできない人の条件
- ディフェンシブな内需株を求めている人:電力や通信、JR各社のように、景気変動に左右されにくい低ボラティリティな値動きを好む人。
- 為替や海外金利のニュースを追うのがストレスになる人:円高報道や米CPIの発表に一喜一憂し、夜間の先物相場が気になって眠れなくなる人。
- 株主優待を投資の主目的としている人:配当金よりもクオカードや自社割引券などの現物還元に魅力を感じる人。
【住友 林業 株価】に関するよくある質問(FAQ)
Q1:住友林業の配当金はいつ、いくら支払われますか?
A1:住友林業の期末配当基準日は12月末、中間配当基準日は6月末の年2回です。年間配当額は業績動向や配当性向方針に基づき決定されますが、近年は高水準の配当を維持しており、利回りは3.6%〜4.2%前後で推移しています。権利確定日の2営業日前(権利付き最終日)までに買い付けを完了しておく必要があります。
Q2:なぜ好業績なのに株価が下落することがあるのですか?
A2:住友林業の営業利益の多くは北米市場で創出されているため、米国の住宅ローン金利の上昇や、為替市場における円高進行が強く警戒されるためです。また、決算数値自体が良好であっても、市場が事前に織り込んでいた期待値(コンセンサス)に届かなかった場合や、ガイダンスが保守的だった場合には「材料出尽くし」として売られることがあります。
Q3:今後、株式分割が実施される可能性はありますか?
A3:投資単位の引き下げを通じた流動性の向上を目的に、株式分割が検討される可能性は常に存在します。ただし、会社側が正式に発表するまではあくまで市場の観測・期待に過ぎず、分割の噂だけを根拠にした短期売買には注意が必要です。
Q4:国内の人口減少や空き家問題は業績に悪影響を与えませんか?
A4:国内の新設住宅着工戸数の減少は確かに逆風ですが、住友林業は国内では富裕層向けの付加価値の高い木造注文住宅や大規模木造建築、リフォーム事業に特化しています。さらに収益の柱を人口が増加する米国やオーストラリアへ多角化しているため、国内の少子高齢化による直接的な業績毀損リスクは他の中小ビルダーに比べて大幅に抑えられています。
まとめ:今後の動向と失敗しないための判断基準
住友林業の株価を巡るダイナミズムは、かつての伝統的ハウスメーカーの枠を完全に脱ぎ去り、世界水準の「木材・住宅グローバルコングロマリット」へと脱皮した証左でもあります。金利や為替の風向きによって一時的な急落に見舞われるリスクは常に付きまとうものの、卓越した木造建築技術と北米での強固な事業基盤、そして高水準の配当利回りは揺るぎない魅力を放っています。
感情に流されて高値を追ったり、不当なパニック売りに同調したりすることなく、客観的な財務指標と米国の住宅サイクルを冷静に見極めること。悲観の嵐が吹き荒れる押し目こそが、長期的な果実を手にするための最大のチャンスとなります。市場のノイズに惑わされず、確固たる投資規律を持って同社の株価と向き合ってください。 (出典: 住友 林業 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。