決済とは?支払い・決裁の違いから最新キャッシュレス事情まで徹底解剖
街中のレジでスマートフォンをかざす、ECサイトでカード番号を入力する、あるいは請求書をもとに銀行振込を行う。私たちが何気なく繰り返している売買の現場において、「決済」という言葉は日常に深く溶け込んでいます。しかし、「決済と支払いは何が違うのか」「ビジネス文書で見る『決裁』とはどう区別するのか」と問われると、正確に答えられる人は多くありません。
経済産業省の推進策によって国内のキャッシュレス決済比率が4割を突破し、2026年の商取引は生体認証や即時送金の高度化によって劇的な変革期を迎えています。取引の背後でどのようなシステムが動き、店舗や消費者にどんなコストと便益が発生しているのか。決済の本質的な定義から運用の裏側、最新トレンドまでを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:決済とは単なる金銭の授受ではなく、「売買代金に伴う権利と義務(債権・債務)を清算して取引を完全に終結させる手続き」を指す。
- 要点2:「支払い」は買い手側の金銭給付行為に過ぎず、同音異義語の「決裁」は組織内の権限保持者が方針を承認する社内手続きであり根本的に異なる。
- 要点3:2026年のビジネス現場では決済代行会社(PSP)の選定や決済手数料の最適化、EMV 3-Dセキュアをはじめとするセキュリティ対策が企業の競争力を左右している。
【基礎知識】決済とは何か?「支払い」「決裁」との決定的な違いを紐解く
法律および経済の定義において、売買代金 決済 意味とは「商品やサービスの提供によって生じた金銭債権・債務の関係を確定させ、清算を完全に終わらせること」を指します。買い手が商品を受け取り、売り手が対価を受け取ることで、両者の間にある法的な債権債務関係が消滅する一連のプロセス全体が「決済」です。
これに対して、混同されやすい日常語が「支払い」です。決済と支払いの違いを整理すると、視点と完了範囲に明確な差があります。支払いは買い手側が売り手にお金を渡す「一方向の動作」を指すのに対し、決済は代金の受け渡しを経て「双方の取引関係が解消・完了した状態」までを含みます。例えば、クレジットカードを店頭で提示した瞬間、店舗側との間では決済処理が走っていますが、購入者本人の銀行口座からお金が引き落とされる「支払い」は翌月以降に実行されます。
一方、ビジネスシーンで最も誤用が目立つのが決済と決裁の違いです。発音こそ同じ「けっさい」ですが、使われる文脈は全く別物です。
「決済」が金銭勘定の清算を指すのに対し、「決裁」は組織の管理職や権限を持つ人物が部下の提案・企画書・稟議を審査し、責任を持って承認・決定を下す行為を意味します。「部長に伺い書を提出して許可をもらう」場面は「決裁」であり、ここで「決済をもらう」と書くのは明らかな誤字です。経理部門が売掛金の入金を確認して帳簿を締める作業こそが「決済」に当たります。
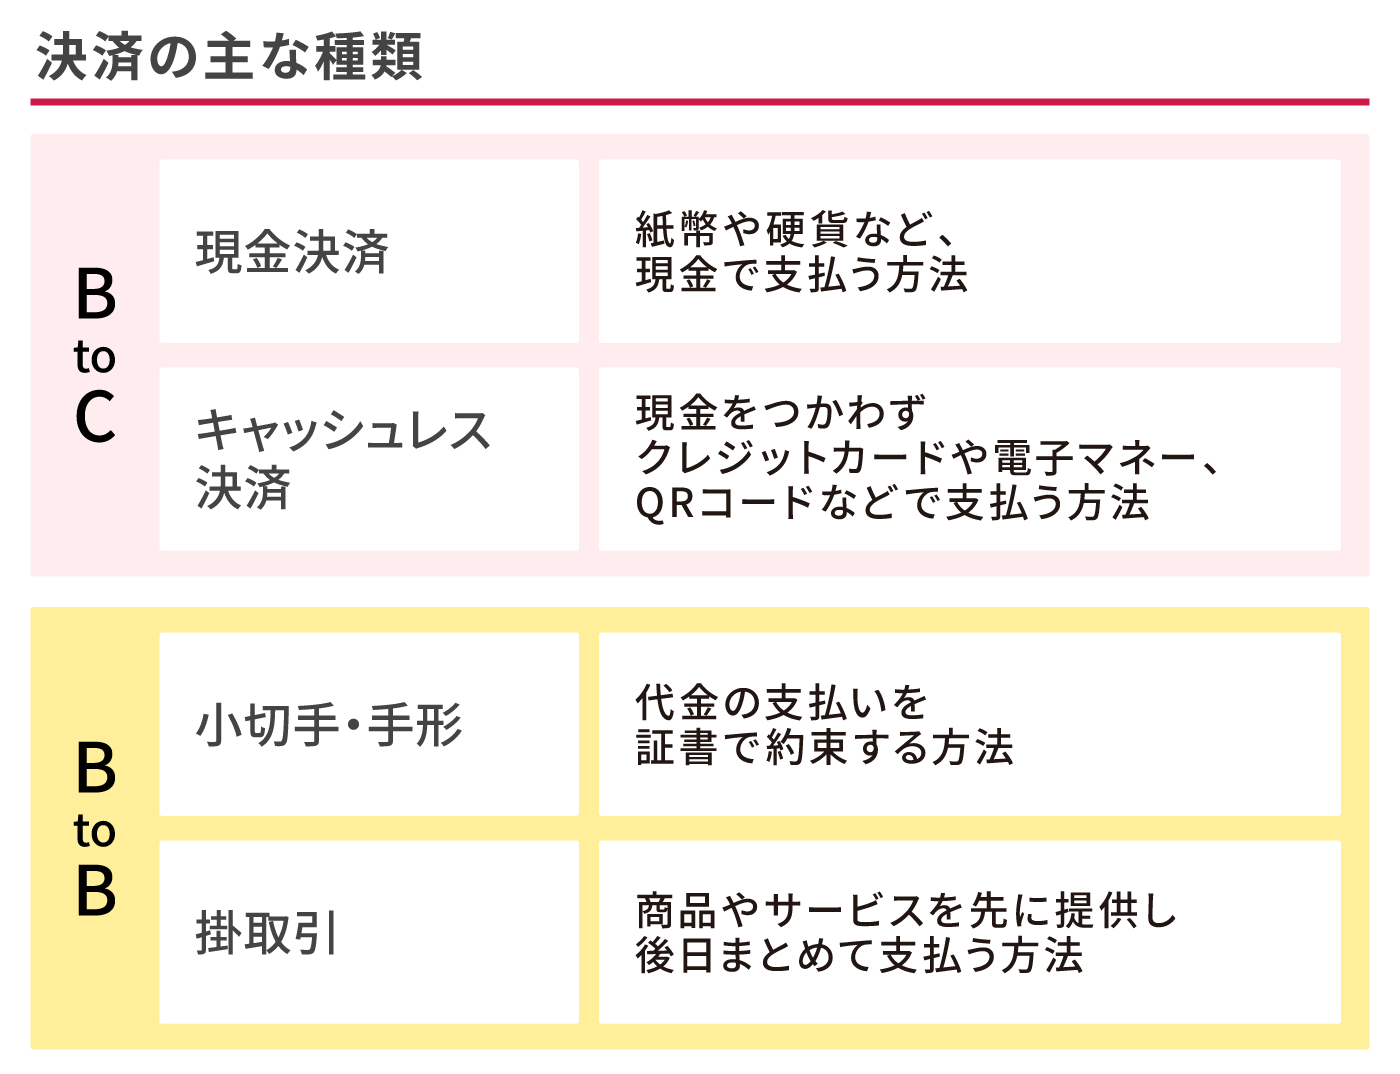
【種類一覧】電子決済とキャッシュレス決済の仕組みを総整理
現金の受け渡しを伴わない取引手段の総称がキャッシュレス決済であり、デジタル通信を介して取引データを処理する仕組みを電子決済と呼びます。電子決済 種類 一覧を大別すると、代金が引き落とされる「タイミング」によって以下の3つのカテゴリに分類されます。
第1に「前払い(プリペイド型)」です。交通系ICカード(SuicaやPASMOなど)や流通系電子マネーが代表例であり、利用前にチャージした金額の範囲内でのみ利用できます。与信審査が不要で未成年の利用や使いすぎ防止に適している半面、高額な買い物には向きません。
第2に「即時払い(デビット型)」です。金融機関が発行するデビットカードや一部の銀行直結型コード決済が該当し、決済端末を通過した瞬間に指定の銀行口座から即座に残高が引き落とされます。口座残高以上の買い物ができないため、借入のリスクを排除できる堅実さが特徴です。
第3に「後払い(ポストペイ型)」です。クレジットカードや近年普及が進むBNPL(Buy Now, Pay Later)サービスが含まれます。発行会社が買い手の信用(クレジット)をもとに代金を立替払いし、締め日に応じて後日一括または分割で請求します。
これらの取引を支えるキャッシュレス決済 仕組みは、複雑なネットワーク上で成り立っています。店舗の端末やECサイトのカート画面から送信されたデータは、中継ネットワークを経由してカード発行会社(イシュアー)や加盟店管理会社(アクワイアラー)に到達し、ミリ秒単位で残高や有効性の判定が行われます。
とりわけ利用規模の大きいクレジットカード決済 流れを見ると、以下の厳密なステップを踏んでいます。
消費者がカードを提示(またはオンライン入力)すると、店舗側から「オーソリゼーション(信用照会・売上枠の確保)」要求がイシュアーに送られます。イシュアーが限度額や不正検知アルゴリズムを確認して承認を返すと、端末に「承認番号」が印字され、店舗での売買が成立します。その後、店舗は日次や月次で「売上確定データ」をアクワイアラーに送信。アクワイアラーからイシュアーへ請求データが回り、最終的に消費者の銀行口座から引き落としが実行された後、手数料を差し引いた代金が店舗へ振り込まれる構造です。
【データ比較】決済手段別の特徴・決済手数料相場と2026年最新動向
2026年の決済インフラを比較する上で、店舗側が支払う手数料負担と消費者の利用比率は最も重視すべき指標です。経済産業省および日本クレジット協会の最新統計を基に、各決済手段のスペックを客観データとして整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| クレジットカード | 民間消費支出の約8割(キャッシュレス決済中) | 加盟店 決済手数料:2.5%〜3.74% | 単価の高い商材では不可欠。ポイント経済圏の主軸として盤石の存在。 |
| QRコード決済 | QRコード決済 普及率:スマートフォン保有者の78.4% | 決済手数料 相場:1.60%〜3.24% | 日常の小額決済で圧倒的シェア。送金機能による生活インフラ化が完了。 |
| 電子マネー(交通系・流通系) | 決済処理速度:最速0.2〜0.5秒 | 加盟店手数料:2.9%〜3.5% | 駅ナカやコンビニなど、レジ通過速度を極限まで重視する業態で強み。 |
| BNPL(後払い決済) | 若年層EC利用率:20代女性の約35% | 加盟店手数料:3.5%〜5.0% | カゴ落ち防止効果は高いが、店舗側の手数料負担と貸倒リスクの管理が焦点。 |
2026年最新 決済動向を俯瞰すると、スマートフォンの生体認証(指紋や顔認証)を活用したパスキー認証決済が定着し、物理カードを財布から取り出す回数は急激に減少しました。また、デジタル給与(資金移動業者のアカウントへの賃金直接払い)の本格運用が各社で進んだことで、給与受け取りから日々の支出までを一貫したデジタル口座で完結させる消費行動が一般化しています。

【実態検証】利用者の生の声と現場目線で見えたリアル
キャッシュレス決済の普及が華々しく語られる一方、現場の実態を取材すると、店舗経営者や消費者が抱える生々しい摩擦が浮き彫りになります。
都内で個人飲食店を営む40代の店主は、決済端末を眺めながら次のように明かします。
「キャッシュレス比率が8割を超えたことで、現金の数え間違いや釣銭準備の手間は激減しました。しかし、月末に送られてくる手数料の明細書を見ると背筋が凍ります。月に数百万円の売上に対して、数十万円が手数料として引かれていく。原価高騰が続く中で、この3%前後の手数料負担は利益をダイレクトに削り取っています」
こうした店舗側の苦悩を解決するために欠かせない存在となったのが決済代行サービス(PSP)です。複数のカード会社やコード決済事業者と個別に契約を結ぶのは膨大な事務コストを伴いますが、代行業者を介することで一本化が可能になります。しかし、決済代行サービス 比較を行う現場では、「手数料の低さ」だけで選んで失敗する事例が後を絶ちません。
SNSや事業者コミュニティの検証データを分析すると、「月額費用はゼロだが入金サイクルが月1回のみで資金繰りがショートしかけた」「トラブル発生時にコールセンターが繋がらず、店舗のレジが丸一日ストップした」といった切実な声が数多く見られます。オンライン決済 導入メリットとして「売上の機会損失防止(カゴ落ちの防止)」が強調されるものの、入金サイクル(キャッシュフロー)の設計とサポート体制を軽視した導入は、事業継続の致命傷になりかねないのが現場の実態です。
一般に知られていない盲点とネットの誤解
ネット上には決済に関する様々な言説が飛び交っていますが、その中には実態と乖離した思い込みや危険な誤解が少なくありません。特に消費者の間で信じ込まれているのが、「キャッシュレス決済で不正利用に遭っても、申請すれば全額が無条件で補償される」という神話です。
多くのクレジットカード会社や決済アプリの会員規約には、明確な免責条項が存在します。例えば、「暗証番号(PIN)を用いて行われた取引」「家族や同居人が利用した取引」「端末やパスワードを適切に管理せず重大な過失があった場合」、そして「不正利用の発生から60日以上経過してからの申請」については、補償の対象外とされるケースが一般的です。スマートフォンにロックをかけずに紛失したり、生年月日など容易に推測される暗証番号を設定していたりした場合、全額自己負担を強いられるリスクが十分にあります。
事業者側にとっても、決済システム 仕組みにおけるセキュリティ基準の厳格化は避けて通れない課題です。現在、ECサイトには決済セキュリティ対策の国際基準である「EMV 3-Dセキュア(3Dセキュア2.0)」の導入や、クレジットカード情報を自社サーバーで保持しない「非保持化」が義務付けられています。
セキュリティを強固にすれば不正注文は防げますが、認証画面が頻繁に表示されることで購入者が決済途中で離脱してしまう「フリクション」との戦いが発生します。安全性を担保しながら、いかに利用者にストレスを感じさせずに決済を完了させるかという高度なリスクベース認証の設計が、事業者にとっての隠れた最重要課題となっています。

【プロの結論】経済行動心理学から見るリスクと判断基準
決済という行為を人間行動の観点から分析すると、興味深い心理的メカニズムが見えてきます。行動経済学において、金銭を手放す際に脳が感じる心理的負荷は「支払いの痛み(Pain of Paying)」と呼ばれます。現金で千円札を支払うとき、手元から物理的にお金が減る感覚が痛みを喚起し、無駄遣いを抑制するブレーキとして機能します。
しかし、スマートフォンをタッチするだけの電子決済や後払い(BNPL)は、この「支払いの痛み」を極限まで希薄化させます。商品を手に入れる瞬間と財布からお金が消える瞬間が時間的・感覚的に分断されるため、脳は「痛みを伴わずに価値だけを手に入れた」と錯覚してしまうのです。この心理的錯覚を理解した上で、自分に適した決済手段をコントロールする規律が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
キャッシュレス決済・クレジットカードを徹底活用すべき人:
- 毎月の収支と預金残高を家計簿アプリ等で可視化・把握できている人
ポイント還元や各種付帯保険の恩恵を最大限に享受し、実質的な資産運用効率を高めることができます。 - 引き落とし口座の残高管理を徹底し、決してリボ払いや分割払いを使わない人
無駄な利息や手数料を支払うことなく、後払いの利便性だけを賢く活かせます。
現金の併用やデビットカード・前払い型に留めるべき人:
- 毎月のクレジットカード請求額を見て「なぜこんなに使ったのか」と焦る人
「支払いの痛み」が麻痺し、予算オーバーを繰り返す典型的な過剰消費パターンに陥っています。 - 口座残高の確認を怠りがちで、複数の後払いサービス(BNPL)に手を出している人
即時引き落とし型のデビットカードや、月に使える額だけをチャージするプリペイド型に限定し、物理的な限度枠を設定することが自己防衛になります。
【決済 と は】に関するよくある質問(FAQ)
Q1:後払い(BNPL)やツケ払いを利用した場合、法的な意味での「決済」はいつ完了しているのですか?
A1:店舗と購入者の間では、BNPL事業者(立替払業者)が代金の支払いを保証・承認した時点で売買代金の決済は法的に完了しています。ただし、購入者とBNPL事業者の間には未払いの立替金債務が残っており、後日コンビニや口座振替で代金を支払うことで、すべての債権債務関係が消滅します。
Q2:個人事業主や小さな店舗がキャッシュレスを導入する場合、決済手数料の目安はどれくらいですか?
A2:業種や導入形態によって異なりますが、一般的な据え置き型マルチ端末やモバイル決済サービスを利用する場合、クレジットカードで2.5%〜3.24%、QRコード決済で1.98%〜3.24%、電子マネーで3.0%前後の加盟店手数料が相場です。これに加えて端末費用や月額費用、振込手数料が発生する場合があります。
Q3:社内の稟議書で「決済」と「決裁」を間違えて使うと、どんな不都合がありますか?
A3:直接的な法的罰則はありませんが、ビジネスパーソンとしてのリテラシーや教養を疑われる原因になります。特に法務部や経理部、役員会を通す公的な文書で「〇〇プロジェクトの決済をお願いします」と記載すると、「金銭を支払う手続きなのか、企画を承認することなのか」の定義が曖昧になり、社内手続きの混乱を招く恐れがあります。
まとめ:今後の動向と失敗しないための判断基準
決済とは、単にお金を払う行為そのものではなく、売買の当事者間で生じた権利と義務を過不足なく清算し、取引を完了させるための決定的なプロセスです。「決裁」という社内意思決定との混同を避け、買い手の「支払い」と売り手の「売上確定」がどのように連動しているのかを把握することは、現代の商取引に関わるすべての人にとって必須のリテラシーといえます。
決済インフラの多様化が進む今、事業者には「手数料コストと顧客利便性のバランス」、消費者には「利便性に流されない自己規律」がかつてなく問われています。最新の仕組みを正しく見極め、自身の財務状況や事業モデルに最適な手段を選択していく姿勢こそが、スマートな取引関係を築く鍵となります。 (出典: 決済 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。