新NISA元本割れで大損?暴落時の対処法とプロが明かす回復シナリオ
2024年の新制度開始から時間が経過した2026年現在、順風満帆に見えた資産形成の現場に動揺が広がっています。スマートフォンの証券アプリを開いた瞬間、評価損益の欄に灯る不穏な赤いマイナス表示。「資産が増えるはずだったのに、なぜ元本割れしているのか」と、胸を締め付けられるような不安に襲われている投資家は少なくありません。
相場の急変動に直面すると、人間の脳は資産をこれ以上減らしたくないという強い防衛本能から「今すぐ売却して楽になりたい」という衝動に駆られます。しかし、金融工学や過去半世紀にわたる市場データが示す現実は、直感とは正反対です。相場サイクルの真っただ中にある2026年の今、冷静に現在地を見つめ直し、損失を確定させずに資産を守り抜くための冷徹な判断基準が求められています。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の相場調整による一時的な元本割れは長期投資の正常な通過点であり、焦って売却すると取り返しのつかない損失を確定させるリスクが高い。
- 要点2:NISA制度最大の落とし穴は「損益通算・損失繰越ができない」点にあり、一般口座のような節税リカバリーが効かないため安易な損切りは致命傷になり得る。
- 要点3:過去の市場データでは保有期間が15〜20年を超えると元本割れ確率は限りなくゼロへ収束するため、下落時こそドルコスト平均法のバイアスを活用した放置が正解となる。
【2026年最新運用実績】新NISA元本割れはなぜ起きたのか?オルカン・S&P500下落の深層
好調だった米国テック株の調整や為替市場における急激な円高の進行など、複合的な要因が絡み合う2026年最新運用実績において、多くの個人投資家が直面しているのが「買付直後のマイナス転落」です。特に積立投資の王道として絶大な人気を集めてきた「eMAXIS Slim 全世界株式(オール・カントリー)」や「S&P500連動型投信」をポートフォリオの主軸に据えていた層ほど、今回の下落による心理的打撃を強く受けています。
いわゆるオルカン元本割れ理由を解き明かすと、その本質は「資産の急激な減損」ではなく「為替ヘッジなしインデックス特有の二重の価格変動」にあります。全世界株式とはいっても、その組み入れ比率の約6割は米国株が占めています。株価指数自体の調整に加え、1ドル=150円台から為替が円高方向へ振れた局面では、円換算ベースの基準価額がダブルで押し下げられる構造になっています。決して投資先の企業の収益力が失われたわけではなく、マクロ経済の短期的な波浪をそのまま被っている状態です。
金融庁が公表するつみたて投資に関する各種データや主要ネット証券の動向を見ても、投資開始から1〜2年目の初期フェーズは、投信の買付口数がまだ十分に蓄積されておらず、基準価額の数パーセントのブレで簡単に損益がマイナスへ反転します。この初期ボラティリティの洗礼を「運用失敗」と混同してしまうことこそが、最初の重大な認識のズレといえます。
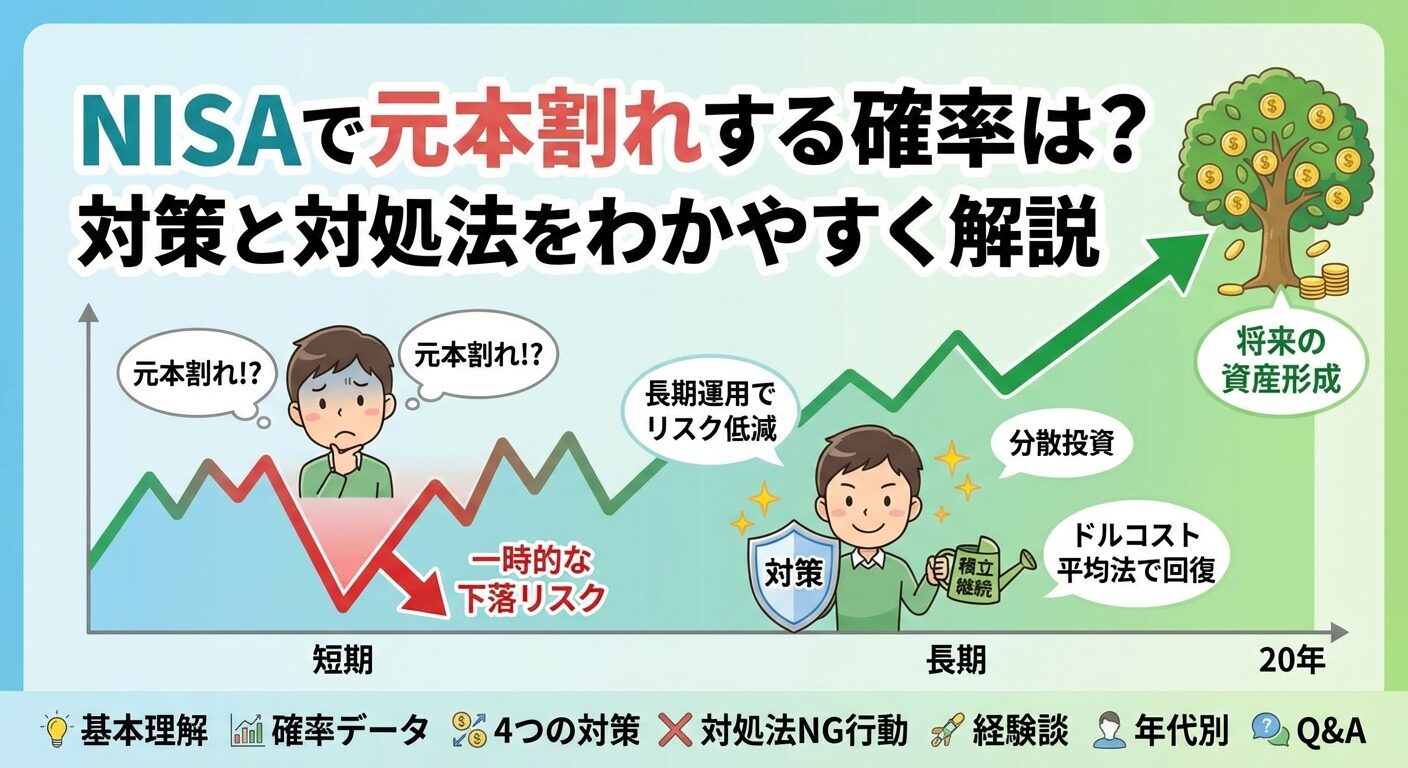
NISAで元本割れ発生!一体なぜ?焦って売却すると大損する恐れと暴落時の決定的な対処法
口座画面のマイナス表記に耐えきれず、新NISA元本割れどうするべきかと夜な夜な検索を繰り返した末に、最もやってはならない選択肢が「狼狽売り(パニック売り)」です。投資の世界において、NISA元本割れ売却NGが鉄則とされる背景には、人間の感情と市場メカニズムの深い相克が存在します。
相場が下落している最中は、メディアもSNSも悲観論一色に染まります。「まだ下がる」「世界恐慌の再来だ」という扇情的な言説に煽られ、底値付近で手放してしまう行動は、投資理論において「最悪のタイミングでのリスクテイク」に他なりません。下落局面で売却した瞬間、帳簿上の含み損は現実の「確定損失」へと姿を変え、その後に必ず訪れる相場の急回復(リバウンド)の果実を一切受け取れなくなります。
では、暴落時の対処法として個人投資家が取るべきアクションとは何でしょうか。専門家が一貫して提示する最適解は拍子抜けするほどシンプルです。それは「証券口座にログインせず、積立設定を維持したまま徹底的に下落を放置すること」です。相場の下落は、長期投資家にとっては「同じ積立額でより多くの口数を安値で仕込めるバーゲンセール」に他なりません。ドルコスト平均法効果が真価を発揮するのはまさにこの局面であり、安値で仕込んだ口数が将来の市場上昇期に爆発的なリターンを生み出す起爆剤となります。
【データ比較】つみたてNISA元本割れ確率と損益マイナスからの回復期間
過去の金融史を紐解くと、どれほど深刻な経済ショックであっても、インデックス市場は傷を癒やし、高値を更新し続けてきました。感情論ではなく冷徹なデータで現在地を把握するために、保有年数とリターンの関係性、ならびに過去の代表的な暴落からの回復期間を整理したのが以下の比較表です。
| 投資保有期間・暴落局面 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保有期間1〜3年(初期段階) | 元本割れ確率:約20〜35% | 年率ボラティリティ±15〜20%前後 | タイミング次第でマイナス転落は頻繁に発生。過度な悲観は不要。 |
| 保有期間5年(中期) | 元本割れ確率:約10〜15% | 平均年間リターン5〜8%のレンジに収束開始 | 景気循環の1サイクルを経験し、プラス圏へ浮上する割合が大幅増。 |
| 保有期間15〜20年以上(長期) | 元本割れ確率:過去実績0%(世界分散・米国株) | 最低年率リターン+2〜4%以上 | 金融庁資料や歴史データ上、20年超の長期積立では損失確率が消滅。 |
| リーマン・ショック(2008年) | 最大下落率:約-50%超 底打ちからの回復:約3〜5年 | 100年に1度の金融危機 | 積立を継続していた投資家は、底値での大量買付により早期に大幅黒字化。 |
| コロナ・ショック(2020年) | 最大下落率:約-34% 下落前高値回復:約5〜6ヶ月 | 超高速の急落と金融緩和による急回復 | 狼狽売りした層のみが大損し、S&P500下落放置を貫いた層が莫大な利益を享受。 |
数々の市場サイクルが証明しているのは、つみたてNISA元本割れ確率は保有年数の伸長とともに劇的に低下するという厳然たる事実です。金融庁の調査資料でも、保有期間5年では元本割れの可能性が残るものの、20年間継続保有したケースではどの時期に開始しても収益がプラスに収束したというシミュレーション結果が明示されています。気になるNISA損益マイナス回復期間は、通常の調整局面で数ヶ月から1年程度、歴史的な大暴落であっても3〜5年が一つの目安です。10年単位の時間軸を持つ投資家にとって、目先のマイナスは恐れるに足りない数字といえます。

【実態検証】利用者の生の声と現場目線で見えたリアル
数字の裏側で、個人投資家たちはどのような心理的葛藤を抱えているのでしょうか。SNS上のコミュニティやYahoo!知恵袋などの相談掲示板では、リアルな悲鳴と迷いが交錯しています。
「2024年の年始に一括投資枠と積立枠を満額使って始めたが、毎日のように資産が減っていくのを見るのが苦痛で仕事が手につかない」(30代会社員)
「オルカンなら絶対に損しないと友人に勧められたのに、マイナス10万円の赤字。騙された気分になり、家族にも言えない」(40代主婦)
現場の取材やネット上の議論を精査すると、多くの初心者が抱えていた「元本保証に近いノーリスクな貯蓄の代替」という誤った初期イメージが浮き彫りになります。相場が右肩上がりを続けていた時期に参入した投資家ほど、下落リスクに対する「心のクッション」が用意されていませんでした。
一方で、過去の下落相場を生き延びてきたベテラン投資家の声は極めて対照的です。「評価損益がマイナスになってからが、本当の資産形成のスタート」「安く買えるボーナスステージ突入」と捉え、むしろアプリをアンインストールして日常生活に没頭する姿勢が目立ちます。パニックに陥る層と平然と構える層の差は、金融知識の多寡というよりも「市場のボラティリティに対する事前の心理的覚悟」にあることが伺えます。
一般に知られていない盲点とネットの誤解|非課税枠損失繰越不可と損切りリスク
投資初心者が絶対に知っておくべき、かつネット上で軽視されがちな制度的トラップが存在します。それが非課税枠損失繰越不可という、NISA口座ならではの特異なルールです。
特定口座などの課税口座であれば、投資で損失を出した場合、他の口座の利益と相殺する「損益通算」や、最大3年間にわたって損失を繰り越して将来の利益から控除する「繰越控除」という税制上の救済措置が用意されています。しかし、利益が非課税となるNISA口座では、これらの救済措置が一切適用されません。
つまり、NISA口座で100万円投資した資産が80万円に下落した状態で売却(損切り)した場合、発生した20万円の損失は税務上「なかったもの」として切り捨てられます。他の特定口座で20万円の利益が出ていても相殺できず、税金をそのまま取られることになります。これこそがNISAにおける損切りリスクの最大の脅威です。さらに、一度使った年間の投資枠(成長投資枠240万円、つみたて投資枠120万円)は翌年になるまで再利用枠として復活しません。下落局面での売却は、税制優遇の権利を自らドブに捨てるに等しい行為なのです。
【プロの結論】行動経済学から紐解く暴落時の罠と継続の判断基準
なぜ投資家はこれほどまでに下落時の損切り衝動に抗えないのでしょうか。行動経済学における「プロスペクト理論」がそのメカニズムを的確に説明しています。人間は「10万円を得たときの喜び」よりも「10万円を失ったときの苦痛」を約2倍から2.5倍も強く感じるように脳がプログラムされています。この損失回避バイアスが過剰に働く結果、冷静な合理的計算を失い、痛みを止めるために売却ボタンを押してしまうのです。
長期分散投資メリットを最大限に享受し、市場から退場しないための判断基準を以下に整理します。
【積立を迷わず継続すべき人の条件】
・使っている資金が当面10年以上使う予定のない余裕資金である
・毎月の家計収支が黒字で、生活防衛資金(生活費の半年〜1年分)が普通預金に確保されている
・購入している商品が全世界株式やS&P500など、世界経済の成長に連動する広範なインデックスファンドである
【投資方針を慎重に見直すべき人の条件】
・数年以内に住宅購入や教育資金などで現金化する必要がある資金を投じている
・特定のハイリスクなテーマ型投信やレバレッジ型商品に資産の大部分を偏らせている
・日々の値動きが気になり、不眠や体調不良など私生活に明確な支障が出ている(この場合は売却ではなく、毎月の積立額を無理のない水準まで減額することが適切な処方箋となります)
【NISAの元本割れ】に関するよくある質問(FAQ)
Q1:NISAで元本割れしている最中に積立を一時停止するのはアリですか?
A1:積立停止はおすすめできません。下落している時期に積立を止めてしまうと、基準価額が安いタイミングで口数を多く仕込むドルコスト平均法の最大のメリットを放棄することになります。どうしても家計が苦しい場合を除き、金額を最低積立額(1,000円など)に減額してでも「買い続ける仕組み」を維持することが将来の利益につながります。
Q2:オルカンとS&P500のどちらが暴落からの回復が早いですか?
A2:過去の局面によって異なります。リーマンショック以降のIT・ハイテク主導の相場ではS&P500が圧倒的な回復スピードを見せましたが、米国市場そのものが長期停滞した1970年代や2000年代初頭のITバブル崩壊局面では、米国外へ分散されていた全世界株式の方が底堅い推移を示しました。いずれも過去データでは長期で力強く回復しているため、優劣を競うよりも自身が信じて選んだ指数を愚直に持ち続けることが肝要です。
Q3:元本割れが怖くて毎日チャートばかり見てしまいます。どうすればいいですか?
A3:スマートフォンの証券会社アプリをホーム画面から削除するか、通知を完全にオフにしてください。インデックス投資の真の利点は「時間を味方につけて手間をかけないこと」にあります。日々の株価チェックは損失回避バイアスを刺激し、誤った売却判断を誘発する最大の要因です。「10年後の自分への定期預金」と割り切り、市場から適度な距離を置くデジタルデトックスが精神衛生上最も効果的です。
まとめ:相場急変に動じないための出口戦略と心構え
相場は生き物であり、山と谷を繰り返しながら長期的かつ緩やかに右肩上がりを形成していきます。元本割れという痛みを伴う調整局面は、バブル的な過熱を冷まし、将来の健全な成長へとバトンをつなぐために不可欠な市場の自浄作用です。
評価損益のマイナスに心を乱されたときは、自分が「何のために投資を始めたのか」という原点に立ち返る必要があります。老後資金や子どもの教育資金など、目標時期が10年、20年先にあるならば、2026年現在の数ヶ月・数年の価格変動は資産形成ストーリーの序章に過ぎません。市場の嵐が過ぎ去るのを静かに待ちながら、目の前の仕事や暮らしを豊かにすることにエネルギーを注ぐ。その泰然自若とした姿勢こそが、最終的に資産形成で勝利を収めるための唯一無二の王道です。 (出典: ニーサ 元 本 割れ(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。