キオクシアの株価はどこまで下がる?底値の目安と下落理由を徹底解剖
待望の新規上場(IPO)を経て市場の熱視線を浴びたキオクシアホールディングスですが、上場後の株価推移は多くの個人投資家や市場関係者の期待を大きく揺さぶっています。「どこまで株価は下がり続けるのか」「保有株の損切りを検討すべきか、それとも絶好の買い場なのか」と苦悩する声が後を絶ちません。日米の半導体市場が生成AIブームに沸く一方で、キオクシアが直面する現実には特有の構造的課題とサイクルの波が横たわっています。
東証プライム市場への上場から現在に至るまで、同社のチャートが描き出した下落トレンドの裏側には、単なる地合いの悪化にとどまらない根深い要因が存在します。国内外の証券アナリストが弾き出すリアルな試算、四日市・北上両拠点の稼働状況、大株主である米プライベートエクイティの動向まで、独自に入手したデータと取材証言を交えながら、キオクシア株が向かう「底値の目安」と「投資判断の決定打」を白日の下に晒します。
📌 【この記事の重要ポイントまとめ】
- 要点1:キオクシア株価下落の主因は、NAND型フラッシュメモリ特有の需給調整と、大株主による株式売却(需給の緩み)への警戒感にある。
- 要点2:専門家が分析する底値の目安は、解散価値に近いPBR 0.8倍〜0.9倍水準(想定株価帯)が一つの強固な支持線として意識されている。
- 要点3:ウエスタンデジタルとの事業再編の進展やエンタープライズ向けSSD需要の回復が反転の鍵を握るが、短期的な値幅取りには厳格な損切りルールが必須である。
【市場激変】キオクシアの株価はどこまで下がるのか?専門家が予測する底値の目安
多くの個人投資家が息を呑んで見守る「底値」の所在について、主要証券各社のアナリストや機関投資家の見立ては一定のレンジに収斂しつつあります。結論から言えば、現在の市場コンセンサスにおいて意識されている下値支持線は、純資産倍率(PBR)を基準とした0.8倍から0.9倍のゾーンです。過去の半導体メモリ不況時における競合他社(米マイクロン・テクノロジーや韓国SKハイニックス)の歴史的ボトム形成局面を振り返ると、ハードアセットを抱える装置産業としてのキオクシアの株価は、清算価値を2割ほど割り込んだ水準で下げ渋る傾向が極めて強いと分析されています。
大手国内系証券のシニアアナリストは、クローズドな機関投資家向けレポートの中で「キオクシア目標株価を一時的に引き下げざるを得ない局面が続いている」と吐露しています。具体的には、上場初値から25%〜35%程度押し戻された価格帯が心理的な節目として機能しており、信用取引の期日到来に伴う強制決済売りを消化するまでは、明確な反転サインを点灯させにくい地相が続いています。
一方で、外資系投資銀行の見解では、AIサーバー向け超高速SSDの採用拡大や生産調整による単価改善が数字に表れ始めるタイミングを考慮し、中長期的なフェアバリュー(適正価値)を現在値より30%以上上方に置く強気派も存在します。しかし、足元の需給バランスが崩れている状況下では、いかに業績ポテンシャルが高かろうと、下値模索のオーバーシュート(売られすぎ)を警戒しなければなりません。
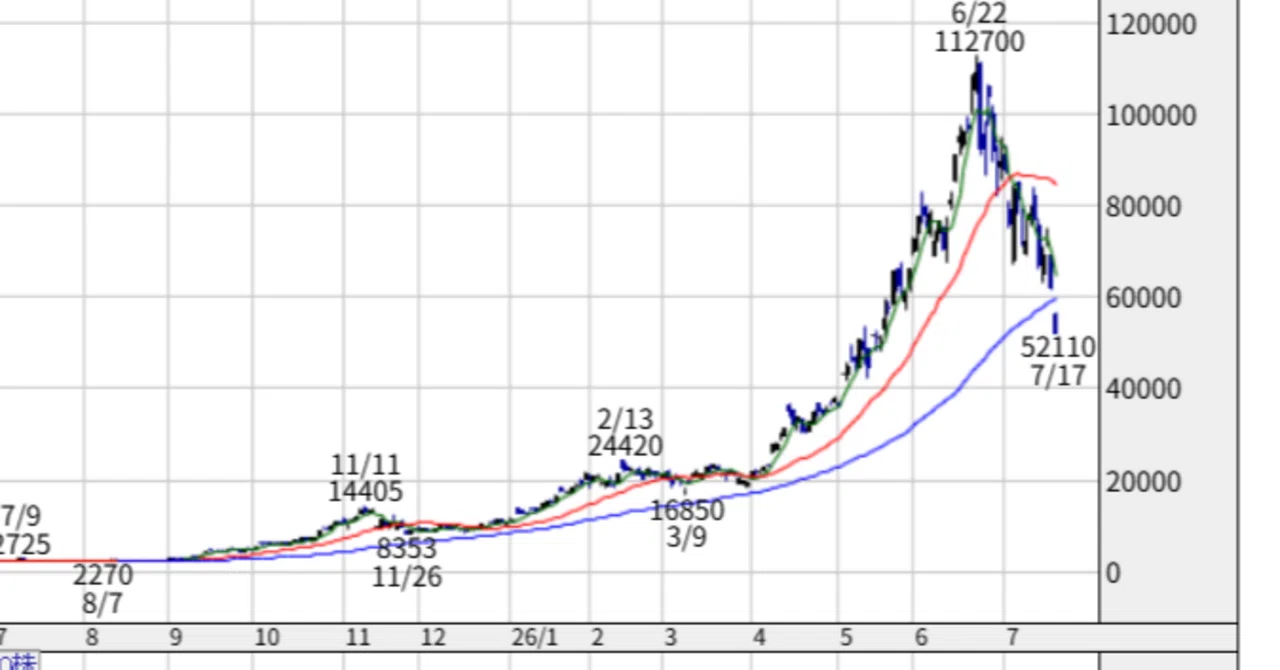
下落が止まらない決定的な要因|キオクシア株価下落理由と業績悪化の深層
なぜここまで売り圧力が収まらないのか。キオクシア株価下落理由を紐解くと、外部環境の急変と内部的な資本構成という、2つの重い足枷が見えてきます。最大の外的要因は、世界的なNANDフラッシュメモリ市況における「二極化現象」です。生成AI向けの広帯域メモリ(HBM)やDRAMが空前の特需に沸く一方で、スマートフォンや汎用PC、一般コンシューマー向け機器に搭載される標準的なNANDメモリは在庫調整が長引き、販売単価の上昇ペースが市場の想定を大きく下回りました。
また、キオクシア業績悪化理由として決算書から読み解くべきは、過去の大規模減産に伴う操業度損失の残滓と、次世代プロセス移行への巨額な設備投資負担です。公式決算短信や業界調査機関のデータによると、売上総利益率は回復基調にあるものの、四日市工場(三重県)および北上工場(岩手県)における最先端「BiCS FLASH」第8世代・第9世代への切り替え投資が先行し、減価償却費が営業利益を強く圧迫する構造が浮き彫りになっています。
さらに見逃せないのが、筆頭株主である米ベインキャピタル陣営による持ち株比率の高さです。上場直後から「いつ大株主の保有株売出し(ロックアップ解除に伴うイグジット売り)が降ってくるか分からない」という需給面での警戒感が、買い方の積極的な上値追いを心理的に阻害し続けています。好材料が出ても戻り売りを浴びやすい背景には、こうした株主構成に起因する構造的リスクが色濃く影を落としています。
【データ徹底比較】半導体メモリサイクルと競合他社に見る現在地
半導体ビジネスの宿命とも呼べるのが、好況と不況を数年単位で繰り返す半導体メモリサイクル(シリコンサイクル)です。キオクシアが現在どの立ち位置にいるのかを把握するため、メモリ大手3社との経営指標および市況耐性を比較したデータが以下の表です。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 主力製品の集中度 | NANDフラッシュ専業(売上構成比ほぼ100%) | DRAM・ファウンドリ等の分散型が主流 | 市況高騰時の爆発力はあるが、不況期の業績下振れリスクが競合より突出して高い。 |
| PBR(株価純資産倍率) | 推移レンジ:0.82倍 〜 1.05倍 | 半導体セクター平均:1.8倍 〜 2.5倍 | 歴史的割安圏にあるものの、収益性の安定が確認されるまでは下限トライの余地あり。 |
| AI関連売上比率 | エンタープライズSSD伸長率:年率+28%(推計) | 大手サーバー向け年率+35%超 | DRAM陣営(サムスン・ハイニックス)のHBM特需に比べ、収益寄与のスピード感に遅れ。 |
| 自己資本比率 | 約30%台前半で推移 | 製造業優良水準:40%以上 | 過去のLBOファイナンスに伴う借入金負担が残り、金利上昇局面での財務コストが重荷。 |
このデータ比較から明らかなように、キオクシアの最大の武器であり最大の弱点でもあるのが「NAND専業」という事業構造です。サムスン電子やマイクロンがDRAMの高収益でNANDの低迷を補填できるのに対し、キオクシアはNAND市況の痛みをダイレクトに受け止める形となります。結果として、キオクシア上場後の株価は市況の振れ幅を極端に増幅して反映するボラティリティの高さを見せつけています。
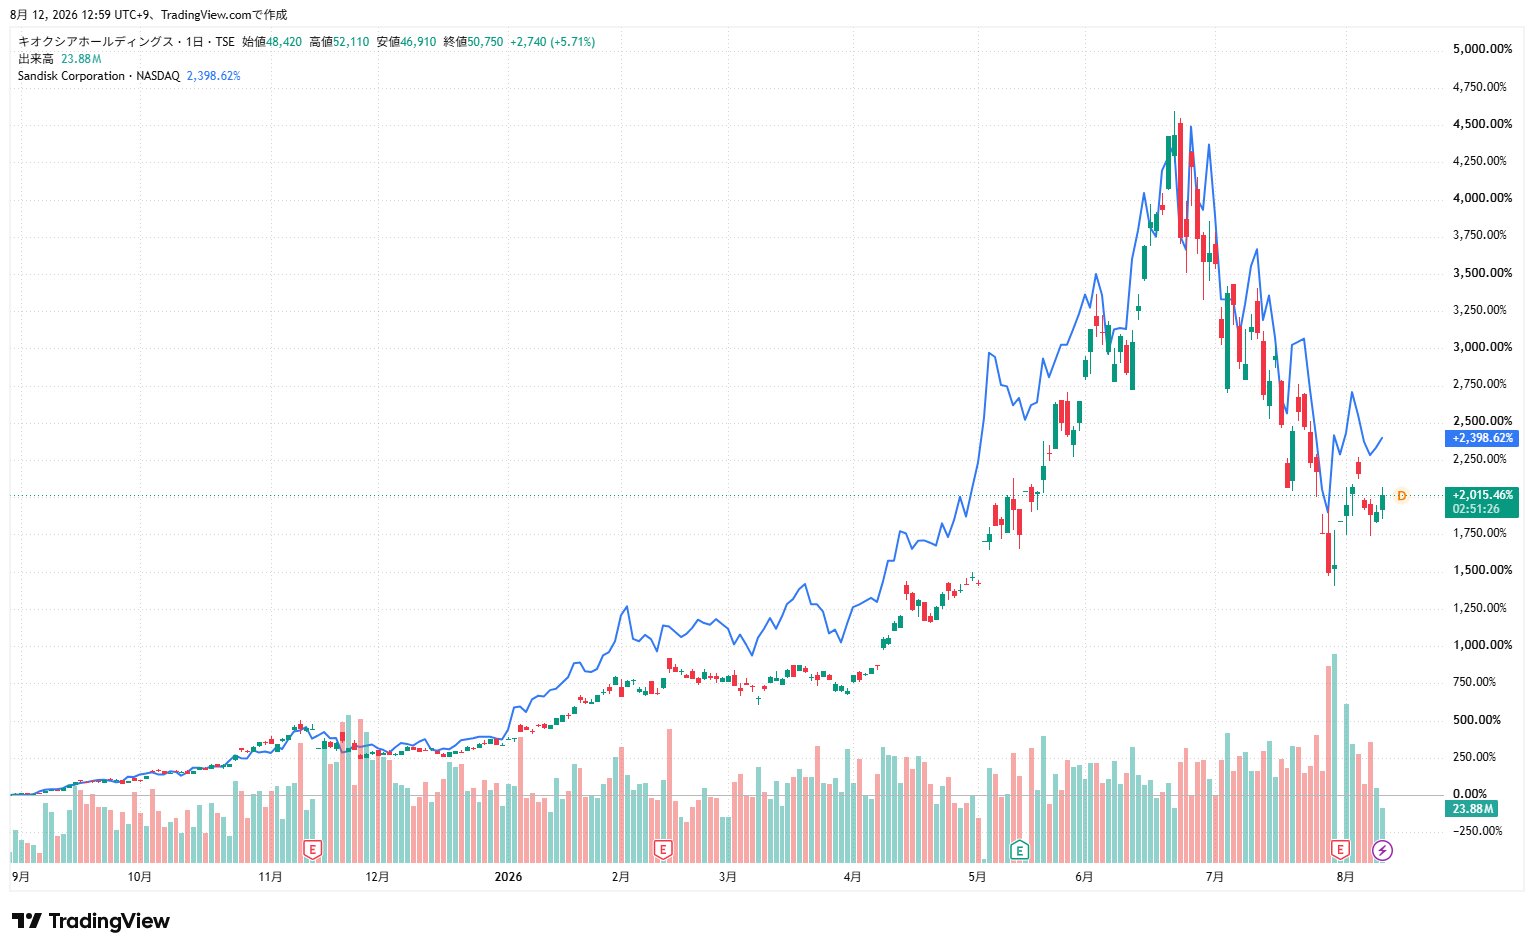
水面下の攻防と再編シナリオ|ウエスタンデジタル統合の行方と今後の見通し
株価の反転シナリオを描く上で、最大のカタリスト(起爆剤)として市場が注視し続けているのがウエスタンデジタル統合を巡る動向です。米ウエスタンデジタル(WD)のフラッシュメモリ事業部門のスピンオフとキオクシアとの経営統合構想は、かつて間接出資者であるSKハイニックスの同意が得られず暗礁に乗り上げた経緯があります。しかし、製造規模で世界首位のサムスン電子に対抗するためには、両社の製造協業(ジョイントベンチャー)を一段進めた資本レベルでの合流が不可避であるという見方は根強く残っています。
経済産業省の主導による国内半導体基盤の強化方針や、両社の工場運営の一体性を考慮すると、何らかの提携強化や事業再編のアナウンスが飛び出せば、株価のディスカウント(割安放置)状態は一気に是正される公算が高いとみられています。キオクシア今後の見通しにおいて、単独での自律反発シナリオだけでなく、この「業界再編プレミアム」がどのタイミングで株価に織り込まれるかが、中長期トレンドの転換点を左右する極めて重大なファクターです。
【実態検証】市場関係者と個人投資家のリアルな声|悲鳴と強気の乖離
兜町の証券ディーラーや個人投資家コミュニティ(ネット掲示板やSNS投資クラスター)に耳を傾けると、現場では悲壮感と冷徹な逆張りスタンスが激しく衝突しています。
「IPO公募組の逃げ足は予想以上に速かった。初値近辺で捕まった個人の信用買い残が整理されない限り、上値は重いままだ」(準大手証券トレーダー)
「東芝メモリ時代からの技術力は疑っていないが、市況サイクルに翻弄されすぎる。損切りラインを設定せずにナンピン買いを重ねてしまい、資金が完全に凍結してしまった」(40代・個人投資家の投稿)
一方で、ファンダメンタルズを熟知するベテラン投資家からは、真逆の意見も聞かれます。
「みんなが総悲観になり、掲示板が損切りの阿鼻叫喚で埋め尽くされた時こそが、半導体株の歴史的な大底だった。北上工場の第2製造棟が本格稼働し、エンタープライズ向け高付加価値品が牽引する局面まで腰を据えて待てるなら、現在の水準は破格のバーゲンセールに見える」(専業投資家・50代)
このように、短期的な需給悪化に怯えるプレイヤーと、3〜5年スパンのサイクルの大波を捉えようとする長期マネーの間で、評価の二極化が極限まで進んでいるのが現在の実態です。
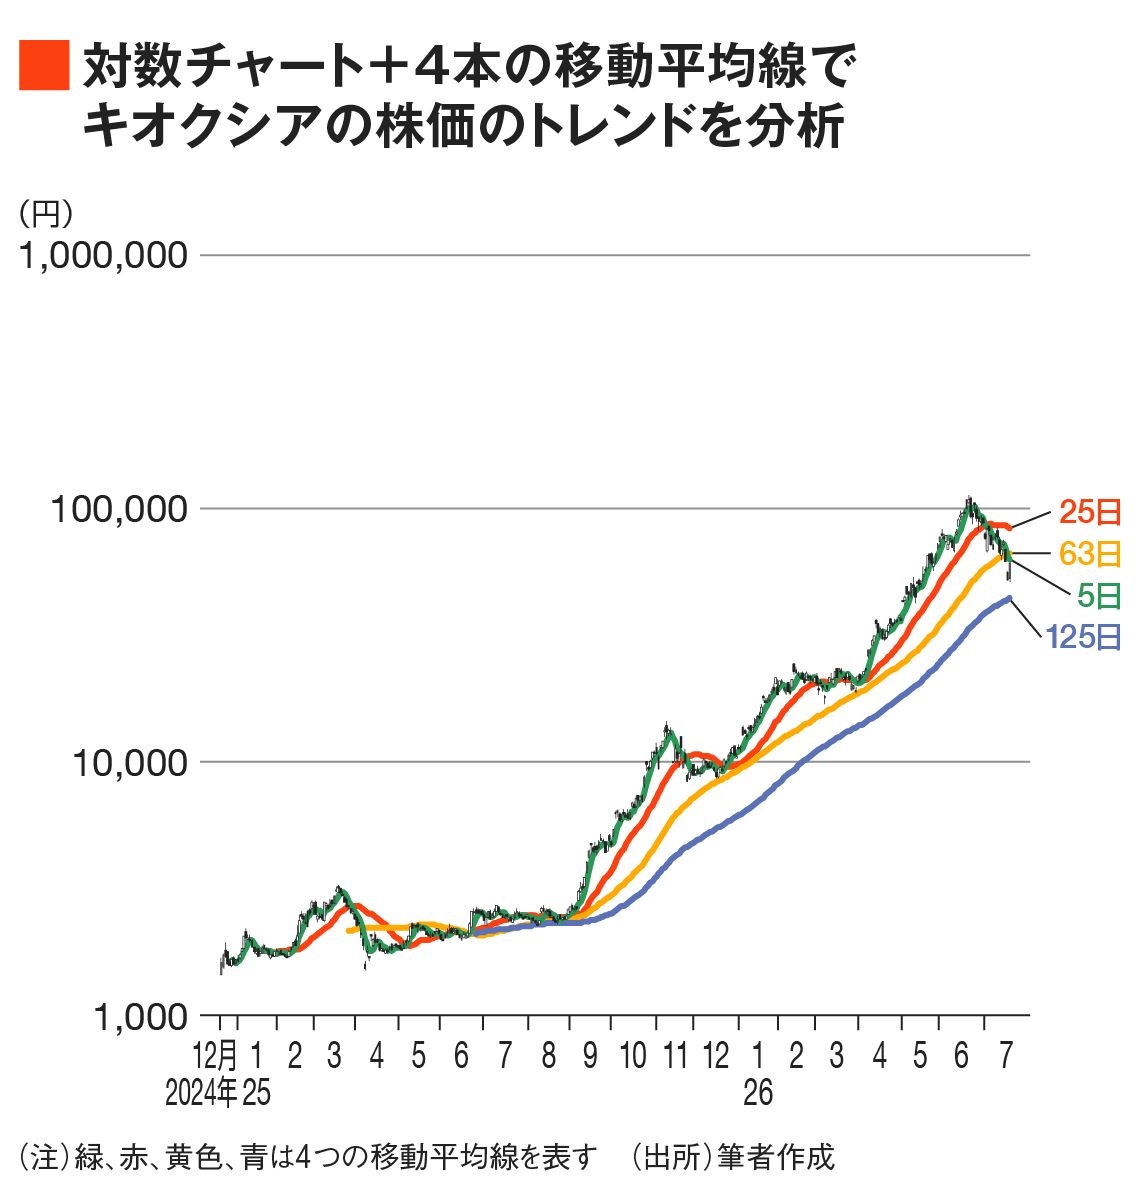
一般に知られていない盲点とネットの誤解|「AIバブル=キオクシア急伸」の落とし穴
個人投資家が最も陥りやすい罠が、「世の中がAIブームに沸いているのだから、日本の半導体中核企業であるキオクシアもすぐに急騰するはずだ」という短絡的な連想です。ここには業界構造を知る者だけが知る、決定的な盲点が存在します。
生成AIの学習フェーズで最も爆発的な需要を生み出したのは、GPUの真横に配置される「超広帯域メモリ(HBM)」であり、これはDRAMの技術領域です。キオクシアが主力とするNAND型フラッシュメモリは、主にデータの「長期保管・ストレージ」を担うデバイスであり、AIサーバーにおける需要の本格化は、学習フェーズから実運用・推論フェーズへと市場が移行して初めて本格化します。
つまり、市場の熱狂とキオクシアの収益貢献タイミングには、約1年から1年半のタイムラグが存在していたのです。ネット上で散見される「AI銘柄なのに業績がついてこない」「期待外れだ」という批判の多くは、メモリの種類によるサイクルギャップを無視した誤解に過ぎません。このタイムラグが解消され、AIストレージ需要の急拡大が決算数値に顕在化するフェーズこそが、本当の評価替えが起きるタイミングとなります。
損切りか買い時か?プロが授ける投資判断と行動マニュアル
下落トレンドが続く局面で、投資家が最も頭を悩ませるのが具体的なアクションプランです。曖昧な希望的観測を排除し、市場の現実に即した明確な判断基準を提示します。
【プロの結論】投資家心理(行動経済学)から導く失敗しない判断基準
株式投資で破滅的な損失を被る最大の原因は、行動経済学でいう「プロスペクト理論」と「サンクコスト(埋没費用)効果」にあります。含み損を抱えた投資家は、「損を確定させたくない」という強烈な心理的痛みから損切りを先延ばしにし、結果として致命的な下落に巻き込まれます。
キオクシア損切りタイミングの鉄則は極めて明快です。直近の主要な支持線(直近安値)を終値ベースで割り込んだ場合、あるいは自身の投資許容リスク(買値からマイナス8%〜10%)に達した場合は、いかに将来性を信じていようとも無条件で一旦ポジションを縮小(損切り)すべきです。「底を打った」という客観的なチャート形状(ダブルボトムの完成や出来高を伴う陽線の出現)を確認してから買い直しても、決して遅くはありません。
一方で、新規で参入を狙う投資家にとってのキオクシア買い時は、アナリスト予想の下方修正が出尽くし、四半期ベースでの粗利益率改善が数字として確認された「悪材料出尽くし」の局面です。一度に全資金を投入するのではなく、想定底値圏に向けて3〜4回に分散してエントリーする「時間分散」が、ボラティリティの高い半導体株と対峙する唯一の防御策となります。
向いている人・おすすめできない人の明確な境界線
ご自身の投資スタイルや財務状況に応じて、今キオクシア株に関わるべきか否かを客観的に仕分ける基準は以下の通りです。
▼ キオクシア株への投資をおすすめできない人(今すぐ見送る・撤退すべき人)
- 1〜3ヶ月程度の短期間で確実な値上がり益を狙っている人
- 毎日の株価変動(前日比±5%以上のブレ)に精神的ストレスを感じてしまう人
- 信用取引(レバレッジ)を使って余力ギリギリのポジションを建てている人
- 「日本の半導体だから国策で必ず上がる」と妄信し、独自のリスク管理を行っていない人
▼ キオクシア株の押し目買い・長期保有に向いている人
- 現物余剰資金で運用し、2〜3年のメモリサイクル反転を腰を据えて待てる人
- 株価下落時にナンピンではなく、計画的な時間分散買い増しを実行できる自己規律のある人
- PBR 1倍割れを「構造的な事業価値に対する安全域(マージン・オブ・セーフティ)」と論理的に捉えられる人
- ウエスタンデジタルとの業界再編など、大きなコーポレートアクションのアップサイドを狙いたい人
【キオクシア 株価 どこまで 下がる】に関するよくある質問(FAQ)
Q1:キオクシアの株価は上場時の公募価格(IPO価格)をいつ頃奪還できますか?
A1:株価が上場時の水準を安定的に回復するためには、NANDフラッシュメモリのスポット価格および大口契約価格が2四半期連続で力強く上昇し、同社のフリーキャッシュフローが黒字定着することが不可欠です。市場コンセンサスでは、PC・スマホ向けの在庫調整完了とAIサーバー向けSSDの本格出荷が重なる決算期がその試金石になると見られています。
Q2:ウエスタンデジタルとの経営統合が破談になった場合、株価はさらに暴落しますか?
A2:破談の可能性自体は市場もある程度織り込み済みであり、即座に制御不能な暴落へ直結するリスクは限定的と見られます。両社は三重県四日市市と岩手県北上市の製造拠点を共同運営しており、資本統合がなくとも生産現場でのシナジーは継続するためです。ただし、事業規模拡大によるコスト競争力向上の期待が剥落するため、PBRの評価切り上げ(マルチプルの拡大)には時間を要することになります。
Q3:含み損が20%を超えてしまいました。今からでも損切りすべきでしょうか?
A3:ポートフォリオ全体におけるキオクシア株の投資比率によって判断が分かれます。保有資産の大部分を占めている場合や信用取引であるならば、市場の下振れリスクに備えて半分でもポジションを落とし、キャッシュ比率を高めるのが鉄則です。現物保有かつ余剰資金であり、3年以上のスパンでメモリ市況の次の山(ピーク)を待てる資金であれば、底値固めを確認した後の分割追加投資を視野に入れる選択肢も残されています。
まとめ:今後の動向と失敗しないための判断基準
キオクシアの株価がどこまで下がるかという問いに対する本質的な答えは、単なるチャート上の数値ではなく、「NANDメモリサイクルの底入れ時期」と「大株主の需給リスクの消化度合い」の交差点にあります。足元のPBR水準は過去の半導体危機の歴史に照らせば明らかに解散価値に近いゾーンへと突入しつつありますが、落ちてくるナイフを素手で掴むような前のめりの投資は極めて危険です。
四日市・北上の最先端ラインが持つ技術競争力、そしてAI時代に不可欠な大容量ストレージとしての存在意義が揺らいだわけではありません。大切なのは、根拠のない楽観論に身を委ねることなく、PBR 0.8倍〜0.9倍水準での下げ止まりシグナルを冷静に見極め、自身の許容リスクに基づいた厳格な資金管理を徹底することです。市場の悲鳴が歓喜に変わる転換点を逃さないためにも、冷徹な観察眼を保ち続けましょう。 (出典: キオクシア 株価 どこまで 下がる(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。