算定基礎届の書き方と注意点2026!7月10日期限や対象外判定を徹底解説
毎年7月、全国の企業や事業主、労務担当者が一斉に直面する一大イベントが「算定基礎届(正式名称:健康保険・厚生年金保険被保険者報酬月額算定基礎届)」の提出です。この届出は、従業員が毎月納める健康保険料や厚生年金保険料、介護保険料の計算基準となる「標準報酬月額」を年に一度見直す「定時決定」のための基幹手続きです。ここで決定された等級は、同年9月から翌年8月までの丸1年間にわたり適用され、企業の法定福利費負担はもちろん、将来従業員が受け取る年金額や傷病手当金の給付額にまで直接的な影響を及ぼします。
2026年度(令和8年度)の算定基礎届の提出期間は、2026年7月1日(水)から7月10日(金)までのわずか10日間に設定されています。書き方のわずかな勘違いや対象者の選別ミスによって、保険料の過不足が生じ、後から追徴や差額精算に追われる労務トラブルは後を絶ちません。本稿では、日本年金機構の公式ガイドラインや実務現場の最新実態に基づき、対象者の判定基準から4〜6月の給与集計ルール、電子申請の実態、遅延ペナルティの回避策までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年の提出期限は7月10日(金)。日本年金機構の事務センターや年金事務所への窓口・郵送・電子申請による期日内提出が厳守されます。
- 要点2:4月・5月・6月の支払基礎日数(原則17日以上)と、残業手当・通勤手当等を含む報酬総額の正確な集計が必須。パートや短時間労働者には固有の判定条件が存在します。
- 要点3:7月〜9月に月額変更届(随時改定)を予定している従業員は算定基礎届の対象外。集計ミスによる保険料のズレや提出遅延のペナルティを防ぐ事前チェックが不可欠です。
【2026年最新】算定基礎届とは何か?7月10日提出期限と標準報酬月額の定時決定
社会保険(健康保険・厚生年金保険)の保険料は、従業員の毎月の給与額面そのものではなく、キリの良い金額ごとに区分された「標準報酬月額」に基づいて算出されます。しかし、昇給や残業代の増減によって給与は常に変動するため、日本年金機構は年に1回、全被保険者の実際の報酬額を把握し、実態に見合った標準報酬月額へと更新する手続きを行っています。これこそが標準報酬月額の定時決定であり、その基礎資料として事業主が管轄の年金事務所へ提出する書類が「算定基礎届」です。
日本年金機構が公表した「令和8年度算定基礎届事務説明ガイドブック」によると、2026年の提出期間は7月1日から7月10日(金)までとなっています。提出先は、事業所の所在地を管轄する年金事務所または各都道府県の事務センターです。近年は業務効率化と行政手続きのペーパーレス化が推進されており、郵送や窓口持参だけでなく、e-Gov(電子政府の総合窓口)やマイナポータル、外部労務管理ソフトと連携した電子申請(API申請)の利用割合が急速に高まっています。
この届出によって決定された新たな標準報酬月額は、2026年9月分(翌月控除の場合は10月支給給与)から翌年8月分まで適用されます。もし提出を怠ったり、届出内容に誤りがあったりした場合、適正な等級が反映されず、後日まとめて差額を追徴されるなど従業員の生活や会社の資金繰りに直撃します。まさに企業ガバナンスとコンプライアンスが試される重要な労務手続きといえます。
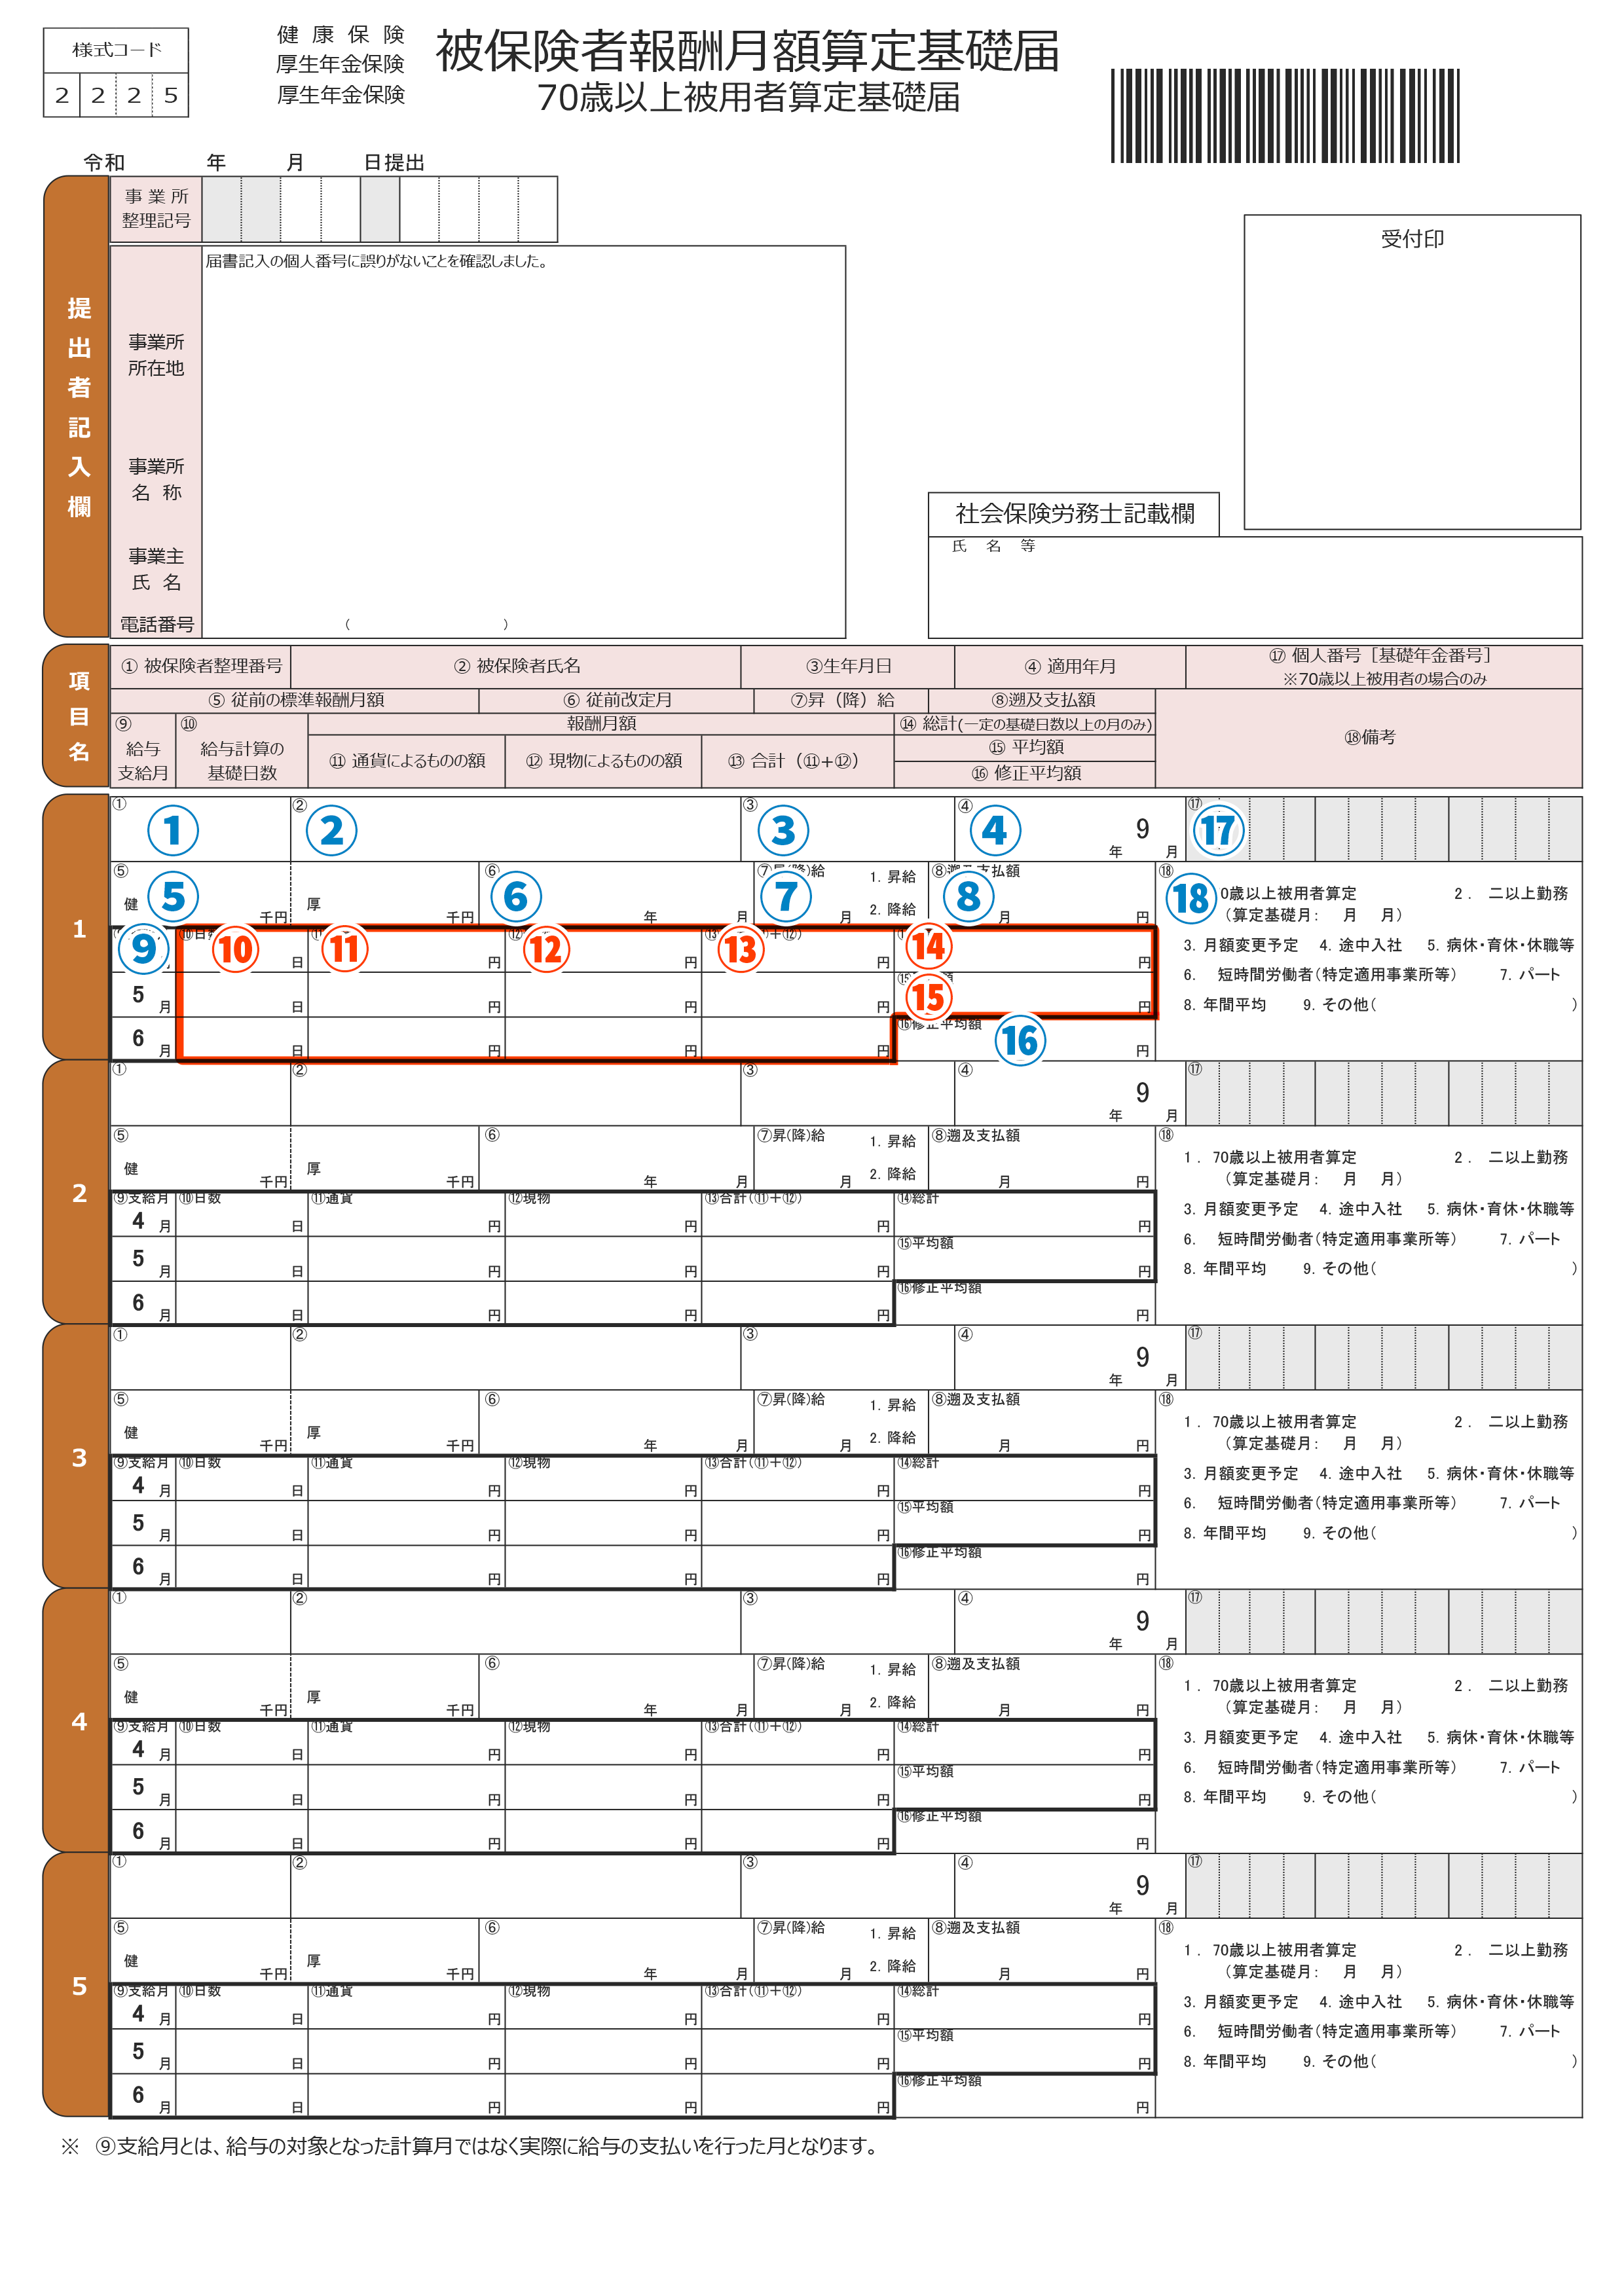
書き方と記入例|4月5月6月の給与集計・支払基礎日数・算入範囲の完全ガイド
算定基礎届の実務において最も頭を悩ませるのが、「何を報酬として算入すべきか」という算入範囲の判断と、「支払基礎日数」の算出です。日本年金機構の様式に従い、正社員(フルタイム)を前提とした標準的な記入例と計算ルールを整理します。
算定のベースとなるのは、4月・5月・6月の3か月間に「実際に支払われた」給与です。たとえば「当月末締め・翌月10日払い」の事業所であれば、4月10日、5月10日、6月10日に支払われた給与(実質的に3月・4月・5月の労働対価)が集計対象となります。締め日基準ではなく、あくまで「現実に給与が振り込まれた日」を基準とする点が実務上の基本原則です。
報酬の算入範囲については、基本給だけでなく、残業手当(時間外労働手当)、通勤手当、役職手当、家族手当、住宅手当、皆勤手当など、労働の対価として経常的に支払われるすべての金銭が含まれます。実務で誤りが多発するのが通勤手当の扱いです。所得税法上は非課税とされる通勤手当であっても、社会保険上は報酬として全額算入しなければなりません。半年分の通勤定期代を一括支給している場合、支給月に全額を乗せるのではなく、月割り計算した1か月分を4月・5月・6月の各月に按分して算入する厳密な処理が求められます。
また、報酬の平均額を算出する前提となる「支払基礎日数」の判定も極めて重要です。原則として支払基礎日数が各月17日以上ある月のみを対象とし、その平均額から新等級を決定します。
- 完全月給制の場合:就業規則で定められた暦日数や所定労働日数が基準となります。欠勤控除の規定がない会社であれば、出勤日数にかかわらず暦日数(4月なら30日、5月なら31日)を記入するのが通則です。
- 日給月給制の場合:欠勤日数に応じて給与が差し引かれる給与体系では、「所定労働日数から欠勤日数を引いた日数」が支払基礎日数となります。有給休暇を取得した日は出勤とみなして日数にカウントします。
- 時給制・日給制の場合:実際に勤務して給与が発生した実働日数(有給休暇取得日数を含む)をそのまま支払基礎日数として計上します。
仮に、4月の支払基礎日数が20日、5月が18日、6月が病気欠勤により14日だった場合、17日を下回った6月は計算対象から除外し、4月と5月の2か月間の合計額を「2」で割って平均報酬月額を導き出すのが正確なルールです。
【比較検証】定時決定と随時改定の違い|月額変更届との関係と添付書類一覧
労務担当者を混乱させる典型的な原因が、「定時決定(算定基礎届)」と「随時改定(月額変更届)」の境界線です。どちらも標準報酬月額を変更する手続きですが、そのトリガーと適用時期には明確な違いがあります。
実務で決定的に重要なのは、「7月、8月、9月に随時改定(月額変更)が予定されている従業員は、算定基礎届の提出対象から外れる」という点です。たとえば4月に大幅な昇給があり、4・5・6月の3か月間の平均が従来の標準報酬月額から2等級以上アップした場合、7月に随時改定が発生します。この場合、算定基礎届ではなく「月額変更届」を優先するため、算定基礎届の備考欄に「月額変更予定」と付記するか、届出自体から除外します。
定時決定と随時改定の差異、および届出時の要件を下表にまとめました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 定時決定(算定基礎届) | 毎年4〜6月の支払給与をもとに算出。全被保険者が対象(除外条件あり)。 | 支払基礎日数17日以上(短時間労働者は11日以上)が原則。 | 年に1度の定期改定。残業の繁閑で保険料が大きく変動するリスクがある。 |
| 随時改定(月額変更届) | 固定的賃金の変動後、継続した3か月の平均が従来等級と2等級以上の差が生じた場合。 | 3か月とも支払基礎日数が17日以上必要。昇給・降給、手当新設が契機。 | 7〜9月改定予定者は算定基礎届から除外。二重届出を回避する実務判断が必須。 |
| 提出期限とスケジュール | 算定基礎届:毎年7月1日〜7月10日。 月変届:事由発生後速やかに。 | 定時決定の新等級適用期間は当年9月〜翌年8月。 | 2026年は7月10日が金曜日。受付集中による通知書遅延を前提とした早期申請が鍵。 |
| 総括表および添付書類 | 原則として算定基礎届総括表の添付は廃止。賃金台帳や出勤簿の添付も通常不要。 | 年間平均特例や大幅乖離の申立時のみ「保険者算定申立書」等の添付が必要。 | 添付省略が進んだ一方、年金事務所の事後調査(無作為抽出の総合調査)の厳格化が進む。 |
従来は必須であった「算定基礎届総括表」や事業所状況の報告書は、日本年金機構の行政手続き簡素化によりすでに原則廃止されています。通常の届出であれば賃金台帳やタイムカードの写しを添付する必要はありません。ただし、4〜6月の業務多忙による突発的な残業増を平準化する「年間平均の特例」を適用する場合などは、被保険者の同意書や申立書といった特殊な添付書類が必要になります。

【実態検証】人事労務の現場が悲鳴を上げる「対象外・短時間労働者」の落とし穴
算定基礎届の提出シーズンになると、各種労務相談窓口やSNS上では「パートの支払日数が足りない」「6月入社社員の扱いがわからない」といった悲鳴に近い相談が散見されます。実務担当者がつまずきやすい「算定基礎届の対象外となる人物」と「パート・短時間労働者の判定ルール」の真相を検証します。
まず、7月1日時点で在籍している社会保険被保険者は全員が原則対象ですが、以下の要件に該当する従業員は明確に対象外、あるいは別の扱いとなります。
- 6月1日以降に資格取得(新規入社)した従業員:入社時に決定された標準報酬月額が翌年8月までそのまま適用されるため、今回の算定基礎届には含めません。
- 6月30日以前に退職した元従業員:7月1日現在で被保険者資格を喪失しているため、対象外です。
- 7月、8月、9月の随時改定(月額変更届)の対象者:前述の通り、随時改定が優先されるため算定対象から外れます。
- 休職中・産休中・育休中の従業員:給与の支給がゼロであっても「対象外」ではなく届出自体は提出します。備考欄に「育児休業中」「休職中」と記載し、支払基礎日数0日・報酬0円として届け出ることで、従前の等級がそのまま据え置かれます。
現場で最も計算ミスが多発しているのが、パートタイマーやアルバイトといった短時間労働者の定時決定です。短時間労働者の場合、一般社員の基準である「17日以上」をそのまま当てはめることはできません。就労実態に応じて、以下の「2段階判定(短時間就労者)」や「特定適用事業所の基準」が適用されます。
一般のパートタイマー(週所定労働時間が正社員の4分の3以上)の場合、4〜6月の支払基礎日数が17日以上の月があればその月で平均を計算します。もし3か月すべてで17日未満だった場合は、「15日以上17日未満」の月を拾い出して平均を計算します。すべての月が15日未満であった場合に限り、従前の標準報酬月額が据え置かれます。
さらに、社会保険適用拡大の対象となっている「特定適用事業所に勤務する短時間労働者(週20時間以上勤務など一定要件を満たして加入しているパート等)」については、支払基礎日数の判定基準が「11日以上」に引き下げられています。現場の担当者が従来の17日基準や15日基準だけで機械的に除外してしまい、年金事務所から「算定基準を満たしている」として差戻しや修正を指導されるトラブルが顕著に見受けられます。企業規模と適用要件を正確に切り分ける現場リテラシーが問われています。
一般に知られていない盲点とネットの誤解|提出遅れに伴うペナルティと罰則
ネット上の掲示板や知恵袋などでは、「算定基礎届は数日くらい遅れても年金事務所から督促状が来るだけで、実質的にお咎めはない」といった根拠のない甘い言説が散見されます。しかし、社会保険の実務に精通する専門家の間では、こうした認識は企業の信用を著しく損なう危険な誤解であると警鐘が鳴らされています。
健康保険法第208条および厚生年金保険法第102条の規定では、事業主が正当な理由なく届出を行わず、あるいは虚偽の届出をした場合、「6か月以下の懲役または50万円以下の罰金」という刑事罰規定が存在します。直ちに刑事告訴される事態は極めて稀であるものの、提出遅延を放置することによる実務上の不利益は想像以上に甚大です。
期日である7月10日を過ぎても未提出のままでいると、年金事務所から「未提出届出の催告書」が届くだけにとどまりません。日本年金機構の公式アナウンスにもある通り、「提出時期によっては標準報酬決定通知書の発送が大幅に遅れる」ことになります。新等級の通知が10月の給与計算直前、あるいはそれ以降にずれ込むと、9月分給与で改定すべき社会保険料の控除に間に合わず、後から従業員の給与から過不足分を天引き・返金する二重三重の手間が生じます。「会社のミスで手取り額が急に減った」と従業員の不信感を招く原因にもなり得ます。
さらに悪質な未提出や長期の放置が続いた場合、日本年金機構が職権によって標準報酬月額を強制的に決定する「職権決定」が下されるリスクがあります。加えて、定期的に実施される「年金事務所の総合調査(出勤簿・賃金台帳・源泉徴収簿の原本突合)」の重点対象リストに事業所名が登載され、過去2年間に遡った社会保険料の追徴や、延滞金の徴収に発展するケースも報告されています。「たかが届出が数日遅れただけ」という油断は、組織にとって致命的な監査リスクを抱え込むことと同義です。
【プロの結論】労務ガバナンスの視点から見る組織防衛と判断基準
算定基礎届の手続きを「毎年やってくる形式的な事務作業」と捉えるのは、現代の労務コンプライアンスにおいて時代遅れの認識と言わざるを得ません。社会保険料は企業にとって人件費の約15%を占める最大の固定コストであり、従業員にとっては手取り収入と老後資金のセーフティネットそのものです。
とりわけ2026年は、最低賃金の大幅な引き上げトレンドや短時間労働者の社会保険適用拡大が一段と浸透し、パート・アルバイトの扶養枠と社会保険加入の境界線が極めて繊細になっています。給与計算ソフトの自動計算設定を過信し、通勤手当の按分漏れや4〜6月の休職・欠勤控除の特殊処理を放置していると、内部通報や労働基準監督署・年金事務所の合同調査時に甚大なコンプライアンス違反へと発展します。
自社の労務体制を見直すにあたり、以下の基準で社内運用の見直しや専門家へのアウトソーシングを判断することを強く推奨します。
- 社内対応で十分な事業所:従業員が正社員中心で定着しており、固定給主体のシンプルな給与体系。すでにクラウド型労務ソフトとe-Govを連携させ、4〜6月の支払基礎日数の自動判定ロジックが確立されている企業。
- 社会保険労務士等への委託・精査が必要な事業所:時給制のパート・アルバイトが多く、シフトによって支払基礎日数が11〜17日の間で激しく変動する企業。歩合給や突発的な残業増、4月以降の昇給改定が重なり、「定時決定」と「随時改定」の峻別が社内だけで完結しない企業。
企業の社会的信用と従業員の権利を守るためには、制度の枠組みを正しく理解し、透明性の高い算定プロセスを構築することが何よりの防衛策となります。

【基礎 算定 届】に関するよくある質問(FAQ)
Q1:4月にベースアップ(昇給)があり、4月分の差額が5月給与でまとめて支給されました。4〜6月の報酬集計はどう処理すべきですか?
A1:昇給の差額支給があった場合、そのまま5月の報酬に全額合算して平均を出すと、実態以上に標準報酬月額が高くなってしまいます。このような場合、5月に支払われた差額分を「本来支給されるべきであった月(4月)」に振り分けて計算し直すのが原則ルールです。算定基礎届の備考欄に「〇月給与に〇月分昇給差額〇〇円加算」といった内訳を明記し、適正な月別報酬として届け出る必要があります。
Q2:4月・5月・6月が繁忙期で一時的に残業が急増し、他の月より極端に給料が高くなっています。この高い給与のまま1年間保険料を払わなければならないのでしょうか?
A2:業務の性質上、例年4〜6月のみ残業が集中し、年間の月平均報酬と比べて2等級以上の開きが生じる場合、「年間平均の特例(保険者算定)」を申し立てることができます。この特例を適用するには、被保険者本人の同意書を添付し、過去1年間(前年7月〜当年6月)の報酬平均を基に等級を決定する手続きを行います。ただし、突発的な一時的残業ではなく、毎年決まってその時期が繁忙期であることなど、一定の要件審査を満たす必要があります。
Q3:どうしても提出期限の7月10日(金)に間に合わない場合、どうすればよいですか?
A3:万が一期限を過ぎてしまった場合でも、決して諦めたり放置したりせず、1日でも早く所轄の年金事務所または事務センターへ提出してください。期限後の提出であっても受付自体は行われます。遅延が数日程度であれば、窓口や電子申請で事情を説明し、速やかに処理を進めてもらうことで、新等級通知の大幅な遅れや職権決定といった最悪のペナルティを回避できる可能性が高まります。
まとめ:2026年の法改正動向を見据えた適正な算定基礎届の提出
2026年の算定基礎届は、提出期限である7月10日(金)に向けた綿密なスケジュール管理と、4〜6月の報酬データの精緻な精査が成否を分けます。残業代や全額算入すべき通勤手当の計算、支払基礎日数に応じた除外月の判定、短時間労働者特有の11日・15日基準など、確認すべきハードルは少なくありません。
行政のDX化が進む中、紙の届出用紙による手書き・郵送から、e-GovやAPIソフトを通じた電子申請への完全移行はもはや不可避の流れです。電子申請を活用すれば、事務センターへの持参・郵送コストを削減できるだけでなく、到達確認の履歴が残り、提出遅延のリスクを劇的に軽減できます。本稿で解説した決定ルールと留意点をチェックリストとして活用し、誤りのない正確な定時決定を期日内に完遂させてください。 (出典: 基礎 算定 届(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。