CME日経平均先物の見方と夜間急変の真相|清算値から翌朝を読む極意
日本時間の深夜、多くの個人投資家が眠りについている間に、地球の裏側シカゴでは巨大なマネーが激しく交錯しています。朝起きてスマートフォンを開いた瞬間、日経平均株価の寄り付き予想が数百円単位で乱高下しており、呆然とした経験を持つ方は少なくないはずです。その震源地となっているのが、シカゴ・マーカンタイル取引所(CME)で取引される日経平均先物です。
グローバル市場の連動性が一段と高まる2026年現在、東京市場の現物取引が閉まっている時間帯の価格形成は、翌朝の資産価値をダイレクトに左右する最重要ファクターとなっています。なぜCMEの日経平均先物は夜間にこれほど激しく動くのか、そして円建てとドル建ての価格差や清算値(セツルメント・プライス)をどのように翌日の立ち回りに落とし込めばよいのか。市場関係者への取材や構造的データから、その深層を解き明かしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:CME日経平均先物は、日本時間の夜間に発表される米経済指標やハイテク株の動向を即座に織り込み、翌朝8時45分の大証先物や9時の現物寄り付き価格を決定づける羅針盤です。
- 要点2:円建てとドル建てで価格が異なる最大の理由は「日米金利差」と「為替変動リスク」をヘッジするクアント調整にあり、単純な価格比較では市場心理を読み違えるリスクがあります。
- 要点3:早朝に確定する「シカゴ清算値」は絶対の予言書ではなく、夜間の薄商いが生むオーバーシュート(過剰反応)を見極め、寄り付き直後の巻き戻しを狙うのが勝率を高める鉄則です。
【夜間急変のメカニズム】CME日経平均先物のリアルタイム変動と東京市場への影響
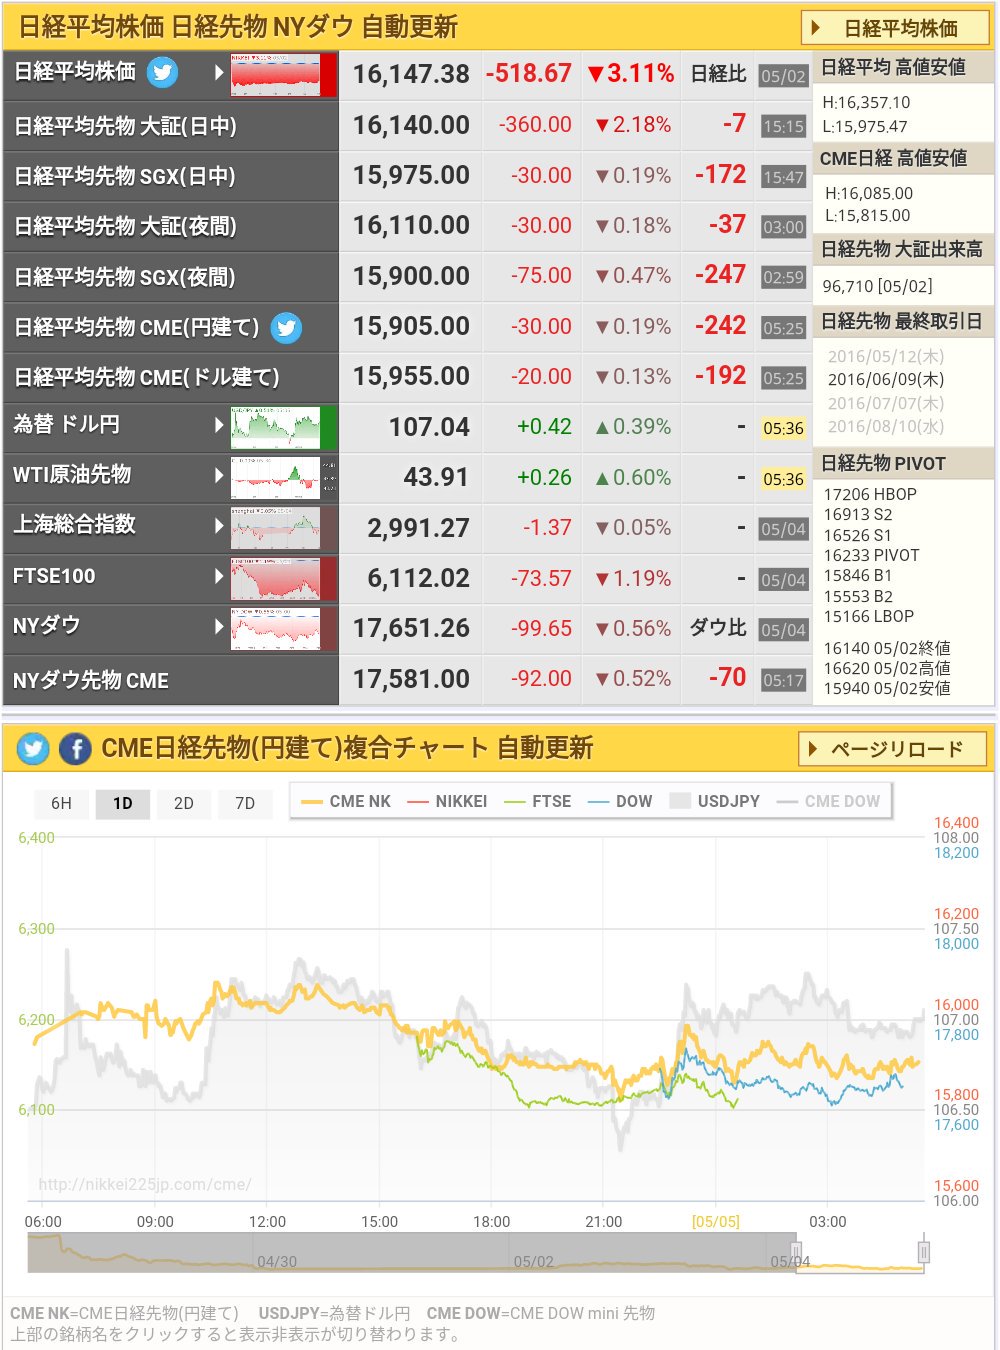
平日の夜、東京証券取引所の鐘が鳴り止んだ後も、世界中の機関投資家やアルゴリズムは1秒たりとも活動を停止しません。CME日経平均先物リアルタイムチャートが夜間に突如として垂直落下、あるいは急騰を見せる背景には、明確な構造的トリガーが存在します。
最も大きなトリガーとなるのが、日本時間21時30分(夏時間は20時30分)に集中する米国の主要経済指標の発表です。消費者物価指数(CPI)や雇用統計、さらには未明に公表される米連邦公開市場委員会(FOMC)の声明文に対し、グローバルマクロファンドは即座にポジションの組み替えを行います。この際、世界屈指の流動性を誇り、かつ米ドル資産と高い相関を持つ日本株インデックスが、真っ先にヘッジや投機の対象として選択されるのです。
東京市場の取引終了後、国内投資家はPTS夜間取引株価影響を気にしつつ個別株をチェックしがちですが、市場全体を支配するマクロの資金移動はCMEを起点に波及します。夜間における国内外の取引プラットフォームは、以下のような連鎖反応を引き起こしています。
- 米国市場のセンチメント波及:ニューヨーク市場のS&P500やナスダック100の急変動が、瞬時にCMEの注文板へ反映される。
- PTS市場との流動性格差:国内PTS(私設取引システム)は個別材料株に資金が集中しやすい一方、日経平均先物はグローバルインデックス全体のバスケット取引で巨額資金が動く。
- 翌朝のギャップアップ/ダウン:午前5時(夏時間は午前4時)台まで形成されたCMEの最終価格水準が、翌朝の日経平均寄り付き予想に直結する。
大手外資系証券で自己売買部門を担当していたトレーダーは、自著の手記の中で当時の張り詰めた空気感を次のように述懐しています。「夜間のシカゴ市場は、昼間の東京とは完全に別の生き物だ。参加者の大半が欧米のクオンツやマクロ系ヘッジファンドであり、板の薄い時間帯を狙って仕掛け的な売り崩しが入ることも珍しくない」。この言葉が示す通り、夜間の先物急変は偶発的な事故ではなく、冷徹なヘッジ戦略の結果として生じているのです。

【ドル建てと円建ての乖離理由】知っておくべき決定的な要因と計算方法
投資情報サイトや取引ツールの気配値を見ていると、CME日経先物円建てとCME日経先物ドル建ての2つの数値が並んでおり、その間に数十円から百数十円もの価格差が生じていることに気づきます。ネット上では「円高だからドル建てが安くなっている」「どちらが本物の日経平均なのか」といった初歩的な混乱が散見されますが、この乖離には極めて論理的な金融工学上の理由が存在します。
結論から言えば、この差を生み出す正体は「CME大証先物乖離理由」の根幹でもある「日米の短期金利差」と「配当落ち」、そして「為替リスクのクアント調整(Quanto Adjustment)」です。
基本的なCME日経平均先物の見方と計算方法を理解する上で外せないのが、裁定取引(アービトラージ)のメカニズムです。先物の理論価格は、現物価格に「満期日までの金利コスト」を足し、そこから「満期日までに受け取る配当金」を差し引いて算出されます。
ドル建ての日経平均先物は、米ドルを証拠金として差し入れ、最終決済も米ドルで行われます。投資家が「円建ての資産(日経平均)」を「ドル」で取引する場合、取引期間中の為替リスクを排除するためにドル資金の調達コスト(米金利)と円資産の保有による金利(日本金利)の差を調整しなければなりません。日米金利差が開いている局面では、ドル建て先物の保有コストが円建てと大きく異なるため、両者のチャートには明確な価格乖離が発生します。
日経平均株価の翌朝の寄り付き水準を予測する際には、為替レートの変動ノイズが排除された「円建て」の価格を大証(JPX)の終値と比較するのが鉄則です。ドル建て先物は、海外投資家がドルベースで日本株のパフォーマンスを評価・ヘッジする際の指標として重宝されているため、外国人投資家の日本株に対するリアルタイムの買い意欲・リスクオン度合いを測るバロメーターとして観察するのが極めて実戦的です。
【データ徹底比較】主要先物市場の取引スペックと連動性の違い
日経平均先物を取引・監視する場は、シカゴ(CME)だけではありません。国内の大阪取引所(JPX)、さらにはアジア時間の先陣を切るシンガポール取引所(SGX)が相互に連動しながら、24時間に近い価格形成ネットワークを構築しています。各市場の特徴とスペックの違いを整理したのが以下の比較表です。
| 市場・銘柄 | 主要取引時間(日本時間) | 決済通貨・主な参加者 | 翌朝の現物株への影響度と特徴 |
|---|---|---|---|
| CME日経平均先物(円建て) | 翌7:00~翌6:00(標準時) ※夏時間は1時間前倒し | 日本円 欧米機関投資家、ヘッジファンド | 【極めて大】大証夜間取引終了後の米国株変動を織り込み、翌朝の寄り付き基準となる。 |
| CME日経平均先物(ドル建て) | 翌7:00~翌6:00(標準時) ※夏時間は1時間前倒し | 米ドル グローバル資産運用会社、CTA | 【中~大】為替ヘッジコストを含むため円建てと乖離。海外マネーの資金流入・流出シグナル。 |
| 大阪取引所(JPX日経225先物) | 日中 8:45~15:45 夜間 16:30~翌6:00 | 日本円 国内証券、信託銀行、国内個人 | 【絶対的基準】取引時間の大半がCMEと重複。国内現物市場にダイレクトに連結する主戦場。 |
| SGX日経平均先物 | 8:30~翌5:15(日本時間) ※T+1セッション含む | 日本円・米ドル アジア系ファンド、欧州勢 | 【中】朝8時30分から動くため、大証オープンの15分前の先行指標としてプロが監視。 |
ここで注目すべきは、CME日経先物取引時間日本時間がほぼ丸一日をカバーしている点です。シカゴの電子取引システム「CME Globex」により、ほぼメンテナンス時間の1時間を除いて世界中の注文を吸収し続けています。
さらに、朝の取引においてプロが密かにチェックしているのがSGX日経平均先物動向です。シンガポール市場は日本時間の午前8時30分に取引が開始されるため、大阪取引所が動き出す8時45分までの15分間、シカゴの清算値からさらにアジア早朝のニュースを織り込んだ「最新の気配値」を映し出す貴重な先行指標となります。

【清算値から読む明日の株価】シカゴ日経平均先物清算値と寄り付きギャップの真実
金融ニュースの朝一番のヘッドラインで頻繁に目にするのが、「シカゴ日経平均先物清算値は大阪比〇〇円安」という定型句です。この清算値(セツルメント・プライス)は、単なる午前5時時点の終値ではなく、取引終了前の一定時間(通常は米東部時間午後4時59分から午後5時00分の間など)の取引高加重平均値(VWAP)などに基づいてCME公式が厳格に算出する基準価格です。
多くの個人投資家は、この清算値を見て「今日は大幅安から始まる」「今日はギャップアップで絶好の買い場だ」と機械的に判断しがちです。しかし、近年の日経平均先物チャート最新動向を検証すると、清算値がそのまま寄り付き以降のトレンドを決定づけるケースばかりではないという不都合な真実が浮き彫りになります。
その背景にあるのが、市場の流動性格差がもたらす「オーバーシュート(行き過ぎ)」現象です。日本時間の午前3時から5時頃は、欧州市場がすでにクローズしており、米ニューヨーク市場も引けを迎える時間帯です。この時間帯は注文の厚み(マーケットのデプス)が極端に薄くなるため、比較的少額の成り行き注文やアルゴリズムの損切り注文が走るだけで、価格が本来のファンダメンタルズ以上に跳ね上がったり叩き落とされたりします。
その結果、シカゴ清算値は極端な安値(または高値)を付けたものの、午前8時45分に大阪取引所がオープンし、さらに9時に東京証券取引所で現物株の取引が始まって潤沢な国内資金が流入した途端、急激な「寄り付きギャップの巻き戻し」が発生します。「清算値の大幅安を見て慌てて寄り付きで現物株を投げ売りした個人投資家が、その日の最安値を売らされていた」という悲劇は、まさにこの流動性の歪みによって繰り返されているのです。
【実態検証】投資コミュニティの生の声とプロが見る現場のリアル
投資家向けSNSや5ちゃんねるの投資掲示板、知恵袋といったコミュニティでは、深夜から早朝にかけてCME先物に関する悲喜こもごもの叫びが日々投稿されています。
「夜中の2時に起きたらCMEが600円も暴落していて血の気が引いた」「日経225先物夜間取引現在値とCMEで価格がズレていてどっちを信じればいいのか分からない」「夜間の先物ショートで大損した」といった声は後を絶ちません。こうした個人投資家の生々しい困惑に対し、市場関係者の視点は極めて冷静です。
国内大手アセットマネジメントで日本株ファンドマネージャーを務める人物は、非公開の取材に対して次のように現場の実態を語っています。
「個人投資家の方はCMEの数値を絶対的な未来予測のように捉えがちですが、我々機関投資家にとって深夜のCMEは、ポジションの微調整や緊急ヘッジの場に過ぎません。特に大証の夜間取引が終わる午前6時から、大証が開く午前8時45分までの約2時間45分のエアポケットで、米市場引け後の決算発表(引け後決算)の数字をどう咀嚼するかが勝負です。板が薄い時間帯の数値を鵜呑みにして朝イチで過剰にポジションを傾けることは、プロの世界ではご法度とされています」
ネット上の噂や誤った言説として多いのが、「CMEはハゲタカ外資が日本株を意図的に売り崩すための操作市場だ」という極端な陰謀論です。しかし、実際の取引データを精査すれば、CMEの先物価格は米金利先物やS&P500先物、ドル円相場と数学的な裁定方程式でガチガチに結びついており、単独で恣意的な価格操作を続けることは理論的にも不可能です。見えない敵を恐れるのではなく、制度と市場参加者の力学を正しく理解することが冷静な判断への第一歩となります。
一般に知られていない盲点とネットの誤解
投資初心者がCME日経平均先物を観察する際、長年放置されている典型的な誤解が3つ存在します。これらの盲点を把握しておくことで、余計なパニックを回避することができます。
- 誤解1:ドル建て先物が急落=海外勢の日本株見限りという短絡
ドル建て先物の急落は、日経平均自体の下落だけでなく、急激な円高・ドル安の進行に伴うクアント修正によっても発生します。為替要因による価格修正であるにもかかわらず、「日本株そのものが強烈に売り込まれている」と誤認してしまうケースが多発しています。 - 误解2:シカゴ清算値と大証終値のサヤはノーリスクで抜けるという幻想
「大証の夜間終値とCME清算値に開きがあるから、大証寄り付きでサヤ取りができる」と考える個人トレーダーがいますが、大証オープンの8時45分には、すでにCMEの動きを100%織り込んだ気配値(板寄せ)が成立します。手動発注の個人投資家がそのギャップをノーリスクで刈り取ることは不可能です。 - 誤解3:CMEがプラスなら東京市場の個別銘柄も全騰するという錯覚
CMEを押し上げているのが米大手半導体株の決算によるものであった場合、指数寄与度の高い値がさハイテク株だけが買われ、TOPIX型の中小型株や内需株は寄り付きからマイナスという「指数と個別株の温度差」が頻繁に起こります。指数先物と個別株の連動性を見極める視点が欠かせません。
【プロの結論】市場心理の歪みと投資家タイプ別の判断基準
行動経済学の観点から見れば、夜間の先物市場は「プロスペクト理論」が最も色濃く現れる舞台です。人間は利益を得る喜びよりも同額の損失を被る苦痛を約2倍強く感じるため、深夜の急落を目の当たりにすると、睡眠不足も相まって強烈な恐怖心から「パニック売り」を選択しやすくなります。この心理的バイアスを自覚し、客観的なルールに基づいて市場と向き合うことが求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
CME日経平均先物のリアルタイム変動を投資戦略に組み込むべきか否かは、投資スタイルと保有期間によって完全に二分されます。以下の基準で自身のスタンスを明確に定義してください。
■ CME先物の数値を積極的に活用すべき人
- 日経225先物・オプションを取引するアクティブトレーダー:翌朝のボラティリティ予測や、寄り付き直後のオーバーシュートからの逆張りスキャルピングを行う上で、CMEの変動は必須の情報源となります。
- 個別株のデイトレーダー:指数の寄り付きギャップから、主力ハイテク株や輸出関連株の寄り前気配の妥当性を推し量り、寄り付き直後の順張り・逆張りの戦略を立てるのに最適です。
■ CME先物の夜間変動に一喜一憂すべきではない人(慎重になるべき人)
- 新NISA等で中長期の積立・配当株投資を行っている人:夜間の数パーセントのノイズは、3年〜10年の時間軸では単なるさざ波に過ぎません。夜間にリアルタイムチャートを監視することは、睡眠の質を低下させ、狼狽売りという最悪の投資行動を誘発するリスクしかありません。
- リスク許容度を超えた信用取引ポジションを抱えている人:夜間の急変動で追証の恐怖に怯える状態そのものが、ポジションサイズ管理の失敗を証明しています。先物を見る前に、まず建玉を適正水準まで縮小することが先決です。
【cme 日経 平均 先物】に関するよくある質問(FAQ)
Q1:CME日経先物の取引時間は、日本時間で具体的に何時から何時までですか?
A1:シカゴ・マーカンタイル取引所の電子取引システム(Globex)において、原則として日本時間の月曜午前7時(米国夏時間の場合は午前6時)から土曜早朝までほぼ24時間取引されています。毎日午前6時(夏時間は午前5時)前後に約45分〜1時間のシステムメンテナンスによる取引停止時間が入りますが、東京市場が閉まっている夜間や祝日も含めて、ほぼ常時稼働しています。
Q2:ドル建てと円建ての2つがありますが、翌朝の株価を見るにはどちらを参考にすればよいですか?
A2:翌朝の東京市場(現物・大証先物)の寄り付き水準をダイレクトに予測したい場合は、必ず「円建て」を参照してください。ドル建ては日米金利差や為替ヘッジコストが含まれているため、価格水準そのものが円建てと異なります。ただし、「海外投資家全体が日本株を買い越しているか、売り越しているか」というマクロの資金トレンドを観察する上ではドル建ての推移も非常に有効です。
Q3:早朝のシカゴ清算値が大幅安のとき、朝の現物取引はどう対処すべきですか?
A3:最も避けるべきは、恐怖に駆られて午前9時の寄り付き成り行きで保有株を投げ売りすることです。夜間の薄商いで売りが売りを呼んだオーバーシュートの場合、9時以降に国内の押し目買い資金が入り、急速に値を戻すケースが多々あります。まずは寄り付き後30分から1時間の値動き(大証先物と現物株の出来高)を冷静に見極め、下落がトレンドとして継続するのか、一時的な狼狽売りだったのかを確認してから判断するのが定石です。
まとめ:夜間の波乱に惑わされず翌朝の戦略を研ぎ澄ます
CME日経平均先物は、もはや一部の先物トレーダーだけのものではありません。夜間の世界情勢や米国市場の動向を鏡のように映し出し、東京市場の新たな1日を形作る極めて精緻な先行シグナルです。
しかし、そのシグナルを正しく読み解くためには、ドル建てと円建ての乖離構造、シカゴ清算値の算出プロセス、そして夜間の流動性低下がもたらすオーバーシュートの性質を深く理解していなければなりません。深夜の数字の乱高下に感情を揺さぶられることなく、市場の構造的なメカニズムを冷静に見極める眼力こそが、ボラティリティの荒波を乗り越える最大の武器となります。 (出典: cme 日経 平均 先物(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。