マクドナルド株価の真相と見通し|値上げと優待変更の波紋を追う
日本マクドナルドホールディングス(東証スタンダード:2702)の店頭に足を運ぶと、モバイルオーダーの通知音とカウンター越しに行き交うクルーの活気が満ちています。しかし、マーケットに視線を移すと、同社の株価チャートはかつてない緊張感を帯びています。長年、個人投資家から「持っていれば安心の優待株」「ディフェンシブの王道」と称賛されてきた銘柄に、今何が起きているのでしょうか。
相次ぐ価格改定による「客離れ」の懸念、株主優待制度における「1年以上継続保有」への条件変更、そして原材料費や人件費の高騰がもたらす利益構造の変容。2026年の最新決算動向を紐解くと、表面的な増収増益の数字だけでは見えてこない、外食ビジネスの構造的転換と投資家心理の軋みが浮き彫りになってきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:単なる「値上げ」ではなく、客単価の上昇とデジタル施策(モバイルオーダー・デリバリー)が現在の堅調な業績を支えている。
- 要点2:株主優待の長期保有要件化(1年以上)により、クロス取引狙いの短期資金が排除され、個人投資家の保有スタンスに根本的な見直しが迫られた。
- 要点3:配当利回り単体では約1%前後と決して高くなく、株価急落時のクッションはブランド力と優待価値への信頼にかかっている。
【2026年最新】マクドナルドの株価が変動する決定的な理由と業績の裏側
マクドナルドの株価が節目ごとに乱高下を見せる背景には、極めて明快なメカニズムが存在します。最大のトリガーは、四半期ごとに発表される既存店売上高データにおける「客数」と「客単価」のバランスです。日本マクドナルドホールディングスの業績を俯瞰すると、近年の売上成長を牽引しているのは紛れもなく客単価の大幅な向上であり、客数の伸びは踊り場を迎えています。
決算説明会や公式発表資料を精査すると、経営陣は「都心型価格」の適用店舗拡大やセットメニューの改定により、インフレ下での利益率確保を最優先に進めてきました。しかし市場関係者が最も警戒するのは、値上げに対する消費者の許容度が限界に達し、客数が明確な減少トレンドへ転じる瞬間です。マクドナルドの株価が急落する理由として過去に繰り返されてきたパターンの多くは、営業利益が市場コンセンサスに届かなかった局面や、月次速報で既存店客数が前年同月比でマイナスに沈んだタイミングに集中しています。
さらに見逃せないのが、外食セクター特有のバリュエーションの高さです。同社のPER(株価収益率)は例年30倍台から40倍台近辺で推移することが多く、東証スタンダード市場の平均を大きく上回るプレミアムが乗っています。「マクドナルドならインフレ下でも利益を出せる」という過度な期待が株価に織り込まれているため、わずかな成長減速の兆候でも機関投資家の利益確定売りを誘発し、急落劇を引き起こす構造となっています。

株主優待の変更理由と権利確定日|個人投資家が直面する新ルール
長年、個人投資家を引きつけ続けてきた最大の磁力といえば、ハンバーガーやサイドメニュー、ドリンクと引き換えられる株主優待券でした。しかし、この優待制度に導入された抜本的な改定が、投資家の売買行動を大きく変える契機となりました。
公式開示情報に記されたマクドナルドの株主優待の変更理由は、明確に「中長期的な保有を目的とする株主への還元強化」です。背景には、権利確定日直前だけ現物株を買い、信用取引で空売りを組み合わせる「クロス取引(つなぎ売り)」の急増がありました。手数料のみで優待券を手に入れる短期取得者が爆発的に増えたことで、企業側は莫大な印刷・郵送コストを負担しながらも、企業価値向上に寄与しない株主を抱え込むというジレンマに直面していたのです。
現在、優待を受け取るためには「1単元(100株)以上を1年以上継続保有」することが必須条件となっています。マクドナルドの株主優待の権利確定日は従来通り6月末日と12月末日の年2回ですが、株主名簿に同一株主番号で連続して3回以上記載されなければ優待食事券は送られてきません。この変更により、イベント通過後に株価が急落する「権利落ちショック」の振れ幅は一定程度緩和されたものの、新規の個人投資家にとっては参入障壁が一段上がった形です。
客離れか増収か?値上げの影響とネットのリアルな反応を現場検証
ランチタイムの都内ビジネス街にあるマクドナルドを観察すると、セルフレジとモバイルオーダー専用の受け取り口に列ができ、かつてのようにレジ前で迷う顧客の姿は激減しました。デジタル投資の回収が進む現場では、オペレーションの効率化が極限まで推し進められています。
その一方で、一般消費者の間では価格に対するシビアな視線が確実に強まっています。SNSや掲示板、Q&Aサイト等に寄せられるマクドナルドの値上げの影響とネットの反応を追跡調査すると、次のようなリアルな生の声が溢れています。
「昔は『ワンコインで満足できる場所』だったが、いまやセットで800円〜900円台が当たり前。定食屋のランチと価格帯が被り始めている」
「それでもカフェ代わりにコンセントが使えて、アプリのクーポンやモバイルオーダーの利便性を考えると、他店に乗り換える決定打が見つからない」
行動経済学の観点から分析すれば、かつて消費者の脳裏に強く刻まれていた「100円マック」という極端に低いアンカー(基準価格)は、近年の生活必需品全般の値上がりによって徐々に上書きされつつあります。不満を口にしながらも店舗に足を運んでしまう「代替不能なブランド力」こそが、客単価上昇による増収を成立させている生命線です。ただし、この均衡は決して盤石ではありません。競合コンビニエンスストアのカウンターフーズ刷新や牛丼チェーンの低価格セット攻勢により、日常食としてのポジション争奪戦は激化の一途を辿っています。
【データ比較】配当金利回りと主要指標推移|競合外食チェーンとの決定差
日本マクドナルドホールディングスの財務数値と市場指標を競合他社と比較すると、同社が市場でどのように位置づけられているかが浮き彫りになります。以下の比較表は、投資判断の基準となる主要データです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 株価水準(1株) | 約5,500円〜6,800円前後 | 外食大手平均:2,000円〜4,000円 | 1単元購入に55万〜68万円超が必要。個人投資家にはやや高めの初期投資額。 |
| 配当金・利回り推移 | 年間配当:約45円〜55円 利回り:約0.7%〜1.0% | 東証プライム・スタンダード平均:2.0%〜2.5% | インカムゲイン単体では物足りない水準。優待価値を含めて初めて採算が合う構造。 |
| 予想PER(株価収益率) | 30倍〜36倍水準 | 市場全体平均:15倍前後 | 強いブランド力への信認で常に高PERを維持。割安感からの買いは入りにくい。 |
| 自己資本比率 | 約70%〜75% | 外食産業平均:30%〜40% | 極めて健全な財務体質。景気後退局面や原材料高でも倒産リスクは極めて低い。 |
| 株主優待利回り | 年間12冊(100株保有時換算で約1.2%〜1.8%相当) | 外食優待平均:1.0%〜2.0% | 好きなバーガー・サイド・ドリンクを選べるため、使い方次第で実質利回りが跳ね上がる。 |
マクドナルドの配当金利回りの推移を長期で見ると、増配基調を維持してはいるものの、株価の上昇スピードが配当の伸びを上回る時期が長かったため、利回りそのものは1%を下回る水準で推移しがちです。「高配当株投資」を目的とする層にとっては選択肢に入りにくい一方、キャッシュリッチな盤石の財務基盤が株価の強力な下値支持線として機能しています。
目標株価とチャート分析|今後の見通しとアナリスト予想の乖離
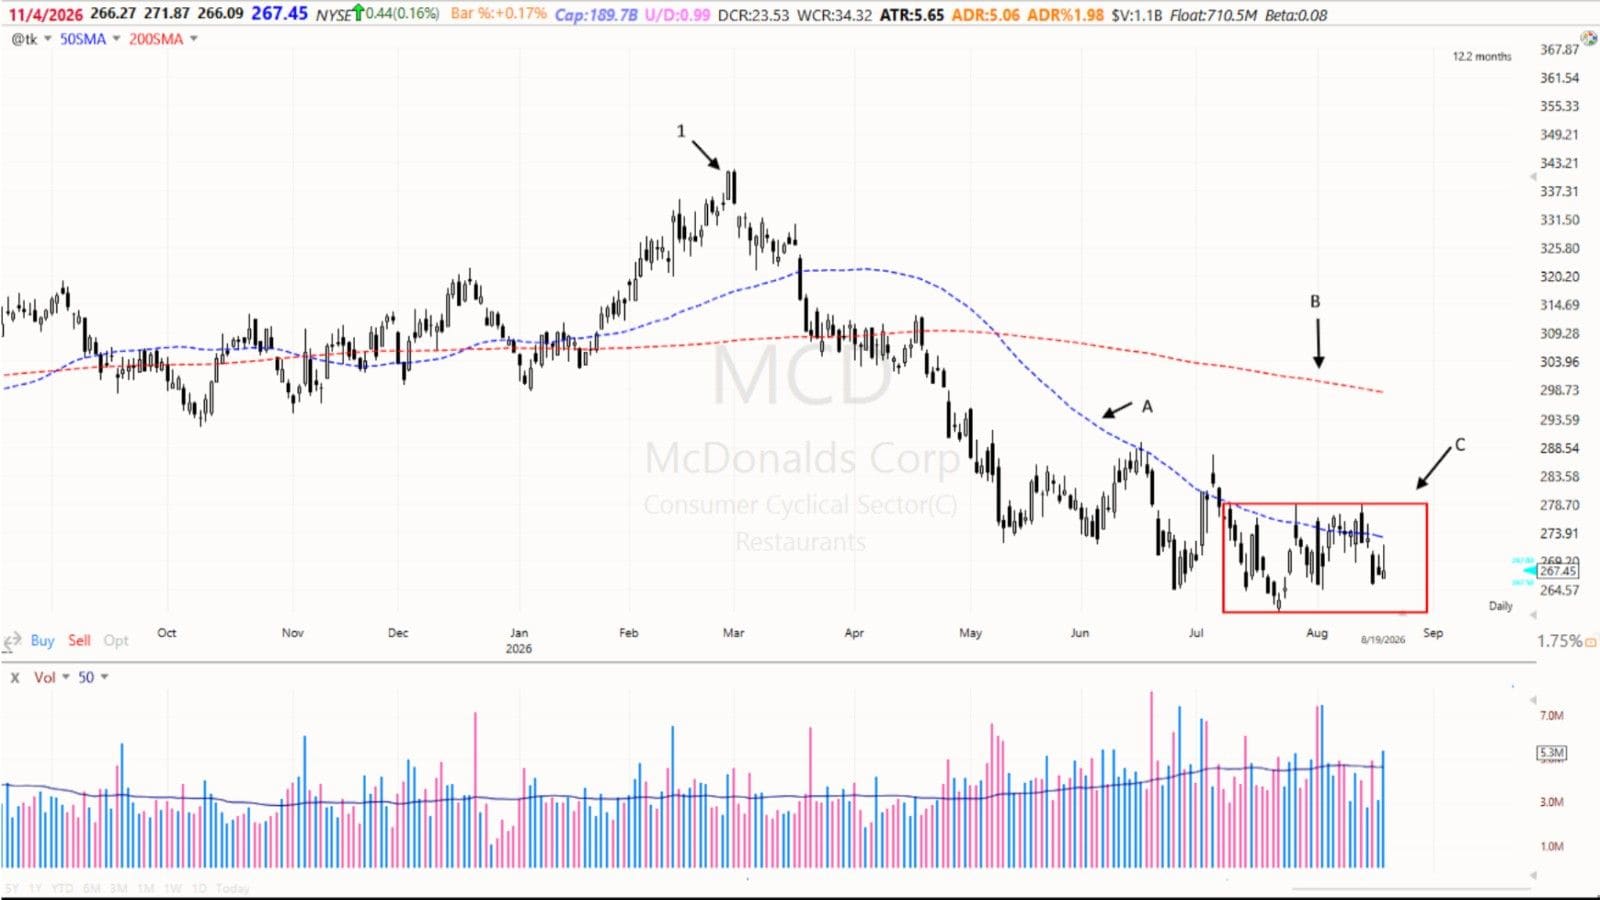
マクドナルドの株価リアルタイムチャートを俯瞰すると、長期的な上昇トレンドラインの上でボックス相場を形成する局面が目立ちます。テクニカル面では、200日移動平均線近辺が強固なサポートラインとして機能しており、突発的な材料で下振れした局面では押し目買いが入るパターンが定着しています。
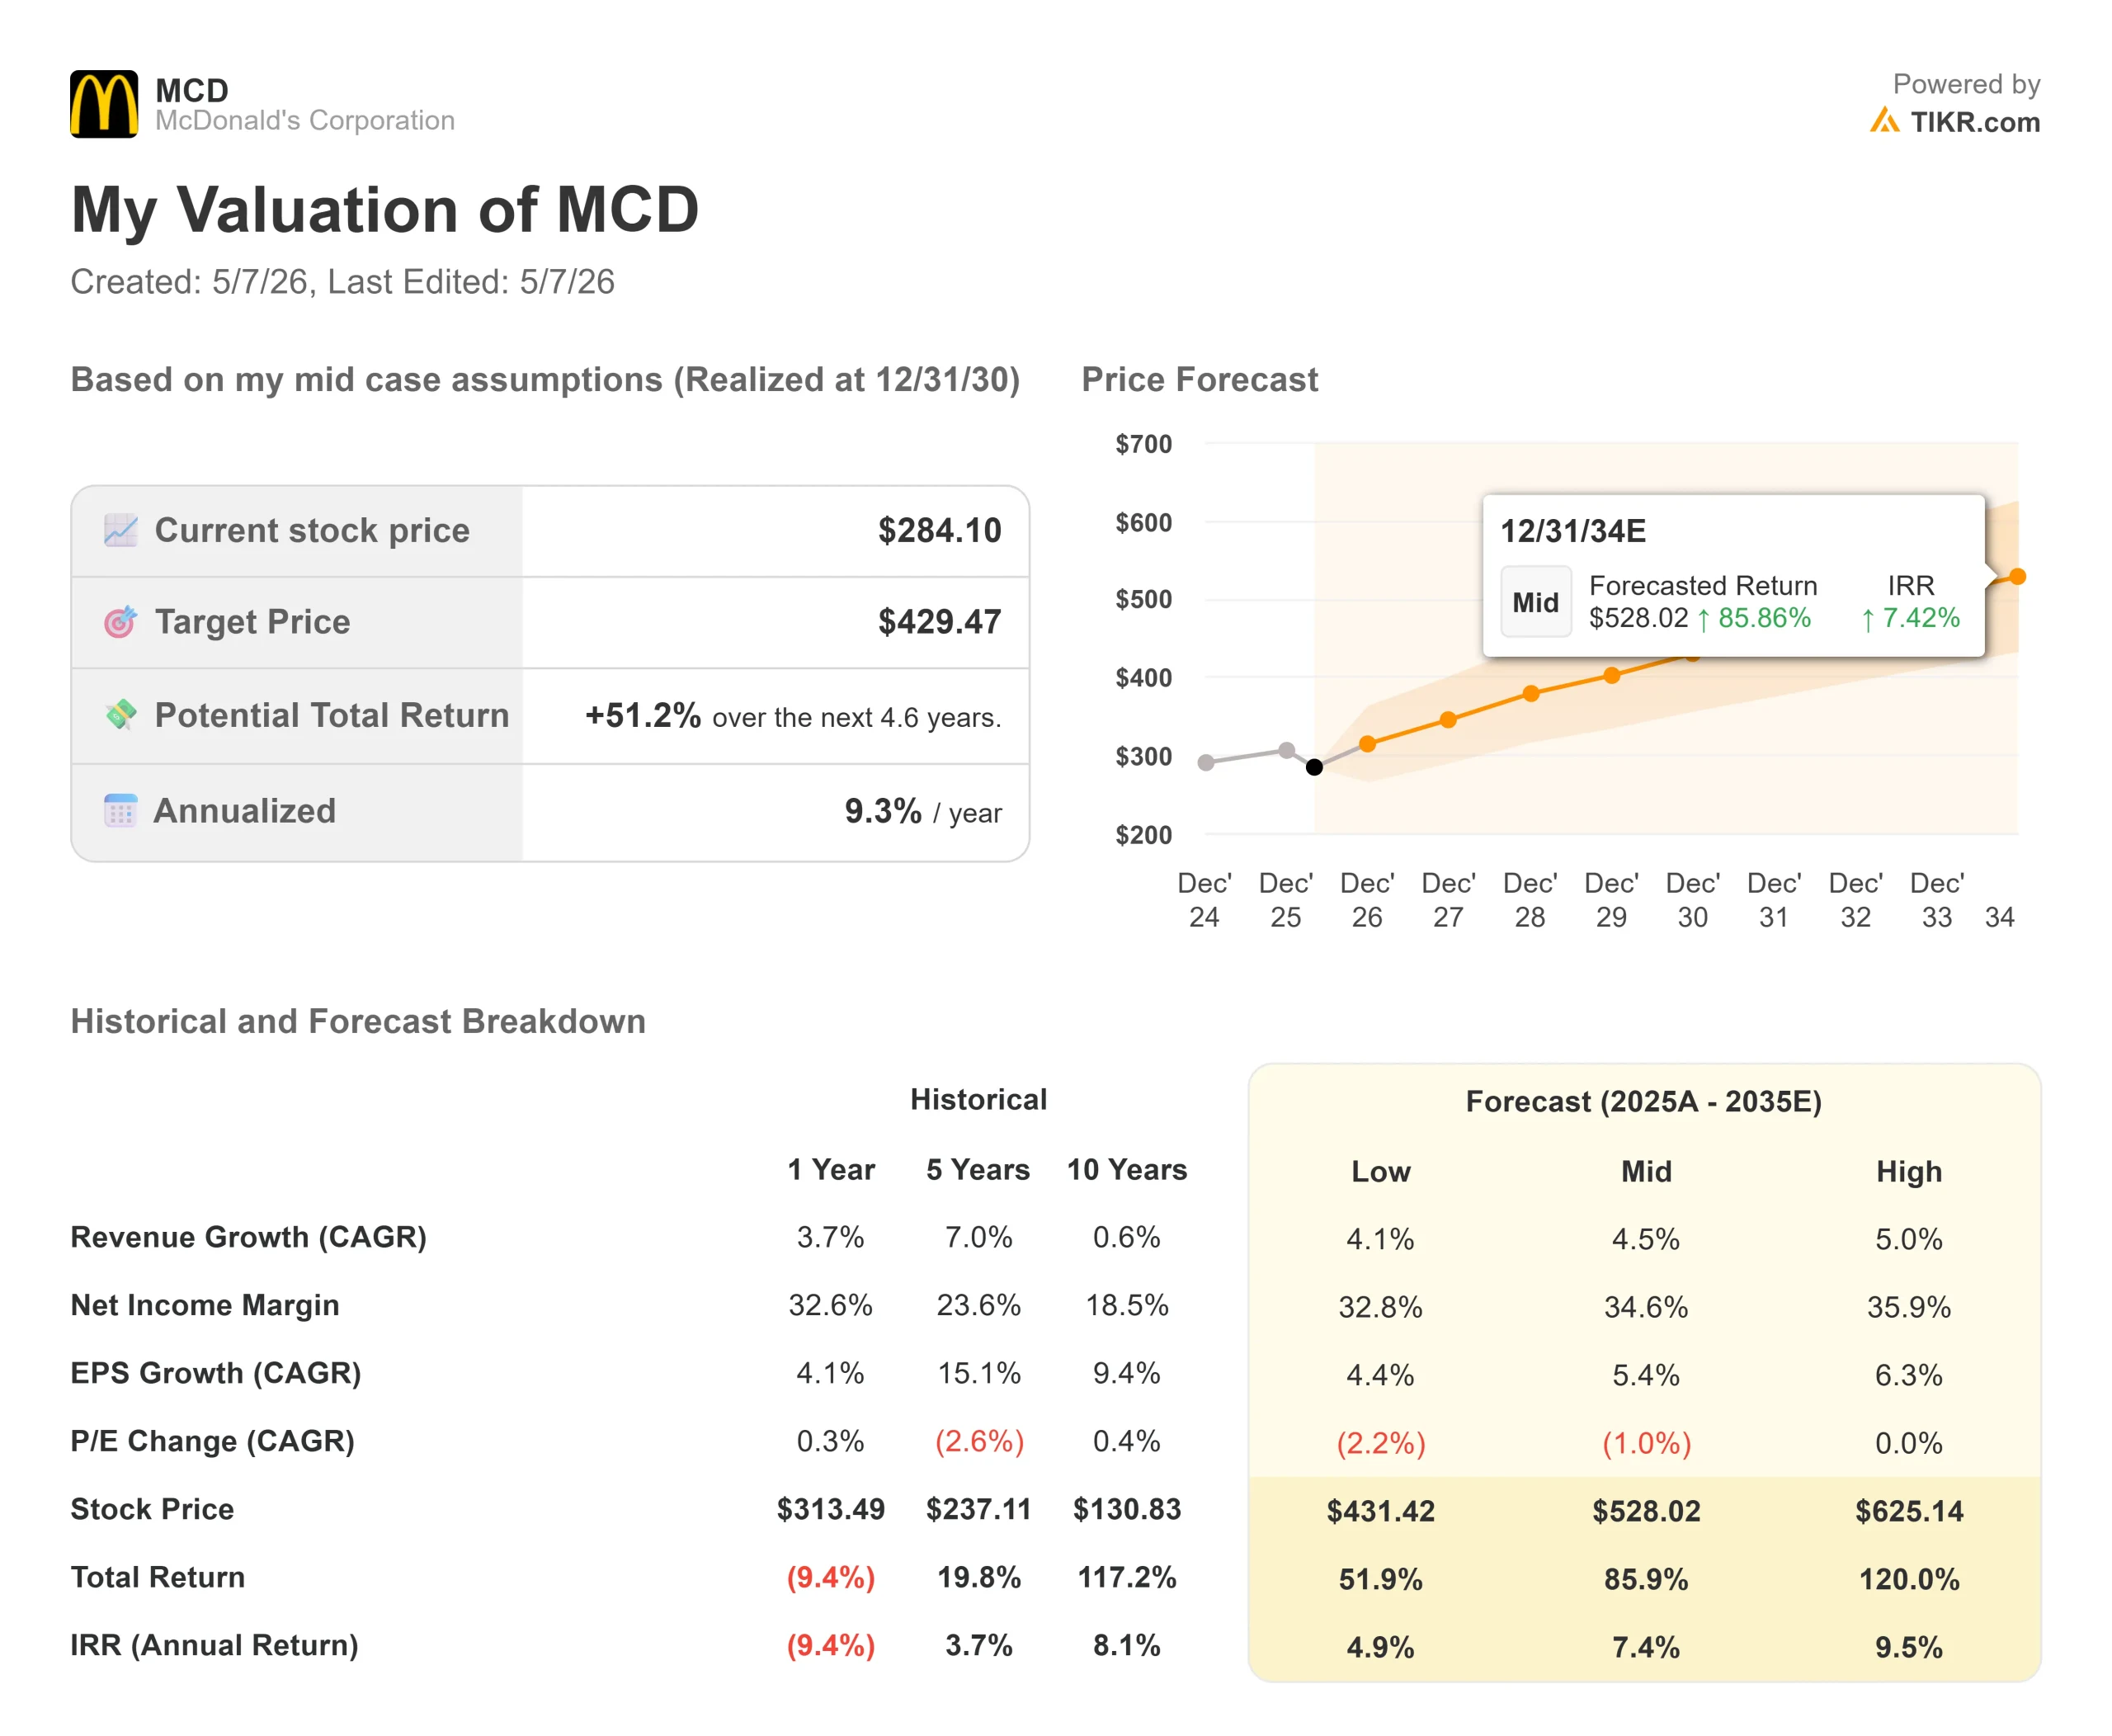
証券各社のアナリストリポートを確認すると、マクドナルドの目標株価とアナリスト予想は強気と中立で二極化しています。強気派の論拠は「フランチャイズ戦略の洗練とデジタル投資の収穫期入り」です。ドライブスルーのAI導入や専用レーンの拡張、マックカフェの全国展開による客層拡大が、営業利益の継続的な押し上げ要因になると評価されています。
対して慎重派が指摘するのは、「国内店舗網の飽和感と為替・原材料リスク」です。すでに日本国内で3,000店舗近くを展開しており、純増ペースには限界があります。輸入ビーフやポテトの調達コストは為替レートに直結するため、円安が一段と進行した際のコスト吸収力に疑問を投げかける声もあります。マクドナルドの決算速報(2026年最新動向)において、既存店売上高の伸び率が巡航速度である前年比2〜3%増に落ち着きつつある中、マクドナルドの株価の今後の見通しは「過去のような急拡大ではなく、年率数パーセントの着実な利益成長を織り込むレンジ推移」を想定するのが現実的です。
一般に知られていない盲点とネットの誤解|「優待目的の安易な買い」の落とし穴
投資ビギナーの間で根強い誤解が、「マクドナルドの株を買っておけば、優待券で外食代が浮いて絶対に得をする」という盲信です。確かに優待券自体の使い勝手は外食セクター屈指ですが、株式投資としてのトータルリターンを冷静に計算しなければ大きな痛手を被ります。
例えば、1株6,000円の株価で100株を購入した場合、投じる元本は60万円に達します。もし株価が地合い悪化や決算の失望売りでわずか5%下落しただけで、3万円の含み損が発生します。年間に得られる優待食事券の経済的価値が1万円〜1万5,000円程度だとすれば、株価下落による損失が優待価値の数年分を一瞬で消し去ってしまう計算になります。
「優待食事券があるから含み損でも構わない」と割り切れる長期保有者であれば問題ありませんが、株価の変動に耐え慣れていない初心者が高値圏で飛びつくと、精神的ストレスから底値で損切りしてしまう典型的な失敗パターンに陥ります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
マクドナルドの株の買い時や評判、そして初心者おすすめ度を総合的に検証した結果、編集部が導き出した判断基準は以下の通りです。
【向いている人(購入を検討すべき投資家)】
- 日常的にマクドナルドを愛用している世帯:特に子育て世代など、毎月一定の外食費をマクドナルドに支払っている家庭にとっては、1年以上の保有要件を満たした後の家計節約効果が絶大です。
- 3〜5年以上の長期保有を前提にできる人:短期的な株価の上下動に一喜一憂せず、配当金と優待を受け取りながら資産価値の複利成長を待てる資金的余裕がある層。
- 財務の安定性を最重視する人:実質無借金経営に近い強固なバランスシートを誇るため、長期保有における企業破綻リスクは極めて限定的です。
【慎重になるべき人(避けたほうが無難な投資家)】
- 配当金によるインカムゲインを主目的にする人:配当利回りが1%前後にとどまるため、高配当株投資としての効率は著しく劣ります。総合商社や大手通信株を検討したほうが賢明です。
- 値上がり益(キャピタルゲイン)を短期間で狙いたい人:すでに巨大な時価総額を持ち、PERも高水準にあるため、新興グロース株のような2倍・3倍の急騰を期待するのは極めて困難です。
- 手元資金が少なく、1銘柄に集中投資してしまう人:最低投資額が50万円を超えてくるため、ポートフォリオの大半がマクドナルド1社で占められてしまう場合、分散投資の原則から外れリスク過多となります。
【マクドナルド の 株価】に関するよくある質問(FAQ)
Q1:マクドナルドの株はいつ買うのが最もお得な「買い時」ですか?
A1:株主優待に1年以上の継続保有ルールが設定されたため、権利付き最終日の直前に駆け込みで買うメリットは薄れました。むしろ、全体相場の波乱や一時的な悪材料(月次売上の微減など)で株価が急落し、移動平均線から大きく乖離した「調整局面」を狙って拾うのが、中長期的な利回りを高める鉄則です。
Q2:初心者が1株単位(単元未満株)から買うのはありですか?優待はもらえますか?
A2:少額から値動きの勉強として買うのは非常に有効です。ただし、株主優待は「100株(1単元)以上」を保有していなければ進呈されません。端株(1〜99株)を1年間保有していても優待は届かないため、最終的に100株まで買い増す計画を立ててコツコツ積み立てる戦略が適しています。
Q3:客離れ報道で株価が下がった時は損切りすべきですか?
A3:過去のデータを見ても、マクドナルドは「原田ショック」や「品質問題」といった深刻な経営危機からも驚異的なV字回復を果たしてきました。単なる月次速報のブレや一時的なメディア報道による下落であれば、財務基盤が揺るがない限り慌てて売る必要性は低いです。ただし、売上高全体の減少トレンドが2〜3四半期以上続く構造的失速が見られた場合は、保有比率の再考が必要です。
まとめ:今後の動向と失敗しないための判断基準
マクドナルドは今や単なるハンバーガーチェーンではなく、高度にデジタル化された外食インフラへと進化を遂げました。相次ぐ価格改定を経てもなお強力な集客力を誇る背景には、圧倒的な立地優位性と利便性、そして世代を超えて親しまれるブランドの力学が存在します。
同社の株式に向き合う際は、「値上げによる一時的な業績拡大」に目を奪われるのではなく、インフレ下で顧客の支持を維持し続けられるかという本質的な競争力に注視する必要があります。優待ルールの変更によって投機的な短期資金が淘汰された今だからこそ、企業の生み出す実質的なキャッシュフローと自らの投資目的を照らし合わせ、納得感のあるエントリータイミングを見極める姿勢が求められています。 (出典: マクドナルド の 株価(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。