アストロスケール株価はなぜ乱高下するのか?黒字化の目処と買い時
東証グロース市場への鳴り物入りでの上場以降、個人投資家から機関投資家まで熱狂と困惑の渦に巻き込んできたアストロスケールホールディングス。スペースデブリ(宇宙ゴミ)の除去という、かつてはSFの世界と目されていた事業をビジネスへと昇華させた同社は、まさに日本発のディープテックとして世界中から視線を集めています。
しかし、マーケットが刻む現実は冷徹です。華々しい打ち上げ成功のニュースでストップ高を付けたかと思えば、決算発表を契機に急降下を演じるなど、ボラティリティの高さは新興株の中でも突出しています。本稿では、乱高下を繰り返すアストロスケールの株価動向を起点に、事業構造の裏に潜む財務リスク、黒字化達成の現実的なタイムライン、そして個人投資家が冷徹に見極めるべき売買判断基準までを徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:株価乱高下の主因は、壮大な成長期待と足元の先行投資(研究開発費)拡大に伴う営業赤字の乖離にあります。
- 要点2:本格的な黒字化は2027期以降の大型商用案件稼働が分水嶺であり、それまではマイルストーン達成ごとの乱高下が継続する見通しです。
- 要点3:宇宙防衛・各国政府のデブリ規制義務化は強力な追い風ですが、短期トレードと中長期の資産形成で明確なスタンス分けが不可欠です。
【2026年最新】アストロスケールの株価が激しく動く決定的な理由
個人投資家が直面している最大の疑問は、「世界的な技術を持ち、競合が極めて少ないはずのアストロスケール株が、なぜこれほどまでに激しく乱高下するのか」という点に集約されます。東証グロース市場における186A株価のチャートを振り返ると、官公庁案件の採択や実証実験の成功報道で急騰した後、短期間で売り崩されるサイクルが繰り返されてきました。
この値動きを生み出す第一の要因は、「期待先行のバリュエーション」と「足元の収益化スピード」の時間的ズレです。同社が取り組む軌道上サービス(デブリ除去や衛星寿命延長)は、顧客の開拓から衛星の設計・製造、打ち上げ、軌道上でのランデブー・捕獲ミッション完遂までに数年単位の歳月を要します。ニュース速報として発表される華々しい契約締結は、売上高として計上されるまでに長いタイムラグが存在し、その間の研究開発費や人件費が営業損益を圧迫し続ける構造となっています。
第二の要因は、新興市場特有の需給環境と空売りポジションの存在です。宇宙ビジネスという極めてストーリー性の高いテーマは、SNSや個人投資家の間で熱狂を生みやすく、信用買い残が急速に積み上がる傾向があります。しかし、四半期ごとのアストロスケール決算発表で赤字拡大が示されると、機関投資家による空売り仕掛けや、追証を回避したい個人の投げ売りが連鎖し、下げ足を一気に速めてしまうのです。
創業者の岡田光信氏が過去の経済特番インタビューや手記で語った「誰も市場を作っていない荒野に飛び込み、ルール形成から始める苦しみ」という言葉は、まさに現在の同社が置かれた資本市場での立ち位置を象徴しています。事業の失敗によって売られているのではなく、未知の市場を開拓する黎明期特有の「成長痛」が、チャート上の激しい振れ幅として表出しているのが真相です。

【財務と業績予想】アストロスケールの黒字化はいつ?事業進捗の現実
多くの市場参加者が最も注視しているのが、「アストロスケールの黒字化はいつ実現するのか」という収支転換のタイミングです。宇宙関連のディープテック企業を評価する際、既存の製造業のような単年度のPER(株価収益率)で測ることは実質的に不可能です。見るべき指標は、パイプラインの受注高、マイルストーン達成に伴う売上進捗、そして手元流動性(キャッシュ残高)の持続性にあります。
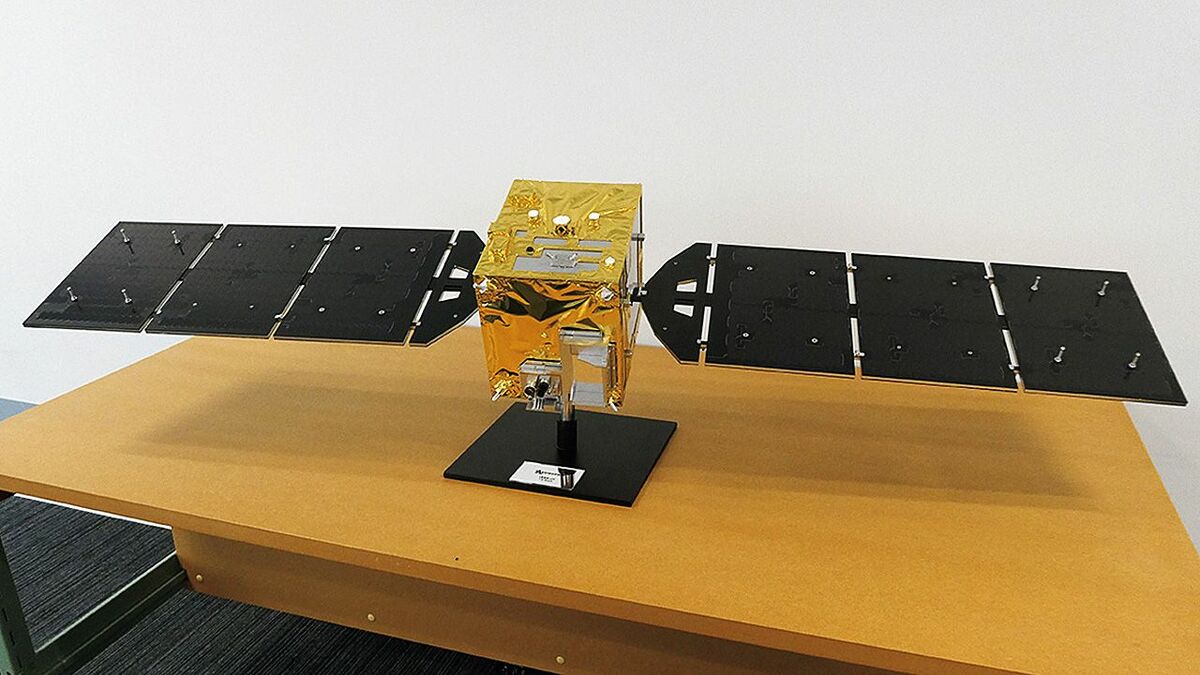
同社のビジネスモデルは、実証フェーズ(フェーズ1)から、商業化・定常運用フェーズ(フェーズ2)へと移行する過渡期を迎えています。JAXA(宇宙航空研究開発機構)の商業デブリ除去実証(CRD2)における「ADRAS-J(アドラスジェイ)」の成果は、世界の宇宙機関に技術的優位性を強烈にアピールしました。しかし、損益計算書(P/L)上で営業黒字を安定的に計上するためには、政府機関主導のPoC(概念実証)案件だけでなく、民間衛星オペレーターからの衛星延命やデブリ除去の受託が量産フェーズに乗る必要があります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上高成長推移 | 前年比約40%〜60%ペースの拡大基調 | グロース平均:15%〜20% | トップラインの伸びは極めて優秀。大型契約の計上時期依存 |
| 研究開発費(P/L圧迫要因) | 売上高の50%以上を占める水準で推移 | 製造業平均:5%〜8% | 先行技術確立には必須だが、営業損益改善の最大のハードル |
| 黒字化ターゲット時期 | 2027期〜2028期の営業黒字転換が有力視 | ディープテックIPO後:平均5年前後 | 民間コンステレーション運用の本格普及スケジュールに連動 |
| 契約残高(バックログ) | 英米宇宙機関・防衛省など数百億円規模 | 新興ディープテックとしては高水準 | 公的需要の下支えは強固であり、倒産リスクは極小 |
アナリスト陣によるアストロスケール業績予想を俯瞰すると、2025期から2026期にかけては技術実証と地上設備の整備に伴う投資が継続し、利益面では我慢の時間帯が続くとの見立てが大勢を占めています。真の転換点は、自社開発の捕獲ドッキング技術がデファクトスタンダード化し、量産型のサービス衛星が複数軌道上で稼働を始める時期です。公式開示資料を読み解く限り、手元資金の厚みと政府系ファンド等の支援体制は強固であり、資金ショートによる破綻リスクは極めて低い反面、株価収益率に基づく割安感が出るまでにはなお時間を要します。
一般に知られていない盲点とネットの誤解|「なぜ下がる?」失望売りの深層
ネット上の投資コミュニティでは、好材料が出た直後に株価が急落する現象に対し、「なぜ下がるのか」「何か致命的な隠れ悪材料があるのではないか」といった懐疑的な声が散見されます。しかし、ここには宇宙業界のビジネスモデルに対する市場の構造的な誤解が存在します。
第一の誤解は、「契約締結=即座に全額が売上・利益になる」という思い込みです。宇宙機関や防衛関連の受託事業は、複数年度にわたるマイルストーン達成型契約が一般的です。プロジェクトのフェーズごとに検収が行われ、要件を満たして初めて売上が分割計上されます。進捗報告で技術的課題が見つかりスケジュールが数カ月単位で延期された場合、事業自体は順調に前進していても、当四半期の売上計上が後ろ倒しになり、「業績未達」と受け取られて機械的な売りに直面するケースが少なくありません。
第二の盲点は、国際的な宇宙規制の進展スピードと企業の収益化のズレです。国連や米連邦通信委員会(FCC)による「ミッション終了後の衛星の5年以内廃棄ルール」など、規制強化は着実に進んでいます。しかし、法規制が実際の罰則を伴う強制力を持つまでには各国の法制化手続きが必要であり、「衛星を打ち上げた企業が自腹を切ってデブリ除去業者に依頼する」市場が爆発的に立ち上がるまでには、依然として法的な過渡期が存在します。
「素晴らしい技術力=明日のストップ高」と短絡的に結びつける投資家ほど、微小な開発スケジュールの修正に対して過剰な失望売りを出してしまいます。この情報の非対称性と時間軸の認識のズレこそが、下落局面に拍車をかける正体です。

【実態検証】アストロスケール株価掲示板の生の声と個人投資家のリアル
Yahoo!ファイナンスのアストロスケール株価掲示板やSNSの投資コミュニティを観測すると、個人投資家の心理状態は「宇宙の夢を信じ抜く信奉派」と「度重なる乱高下に疲弊した失望派」に見事なまでに二極化しています。現場のリアルな投稿データを検証すると、以下のような生々しい声が交錯しています。
「世界で唯一、実際にデブリに接近して映像を撮影できた会社。この参入障壁は他社が数年で追いつけるレベルではない。数年寝かせる覚悟でホールドする」(30代個人投資家・現物保有派)
「好材料で飛びついたら毎回長い上ヒゲを引いてマイナス転落。決算発表を見るたびに赤字幅が気になって夜も眠れない。機関のオモチャにされている感覚が拭えない」(40代個人投資家・信用取引派)
世論形成の現場で浮き彫りになっているのは、アストロスケール評判が「技術的には世界最高峰」と絶賛される一方で、「短期的な資産形成先としては極めて難易度が高い」という冷徹な評価です。特に、上場直後の高値圏でエントリーした投資家が長期の含み損を抱え、株価が戻りかけるとやれやれ売り(同値撤退売り)を浴びせるため、上値が重くなる需給のシコリが可視化されています。
群集心理として注意すべきは、「宇宙ゴミ問題の解決」という社会的正義に共感するあまり、投資判断におけるリスク管理が後回しになってしまう点です。社会的に必要不可欠な企業であることと、その企業の株が今すぐ値上がりすることは全く別の事象です。掲示板上の悲喜こもごもは、感情と合理性の狭間で揺れる個人投資家の葛藤を如実に物語っています。
【市場分析】宇宙デブリ関連銘柄の本命としての将来性と目標株価の妥当性
中長期的な観点において、アストロスケール将来性を過小評価することはできません。地球低軌道(LEO)には現在、数千基規模の衛星コンステレーションが配備され、スペースXのスターリンクをはじめとするメガコンステレーション構想が加速しています。軌道上の過密化が進めば進むほど、デブリとの衝突リスク(ケスラー・シンドローム)は幾何級数的に跳ね上がります。
現在、世界の株式市場において宇宙デブリ関連銘柄の純粋培養企業(ピュアプレイ)として上場している存在は極めて稀有です。大手航空宇宙防衛メーカー(ロッキード・マーティンやエアバスなど)もデブリ対策に着手していますが、あくまで多角化事業の一部に過ぎません。これに対し、軌道上サービスに特化し、ランデブー・近傍運用(RPO)技術で先行実績を持つ同社のポジショニングは、地政学的リスクの高まりとともに防衛宇宙分野で唯一無二の価値を持ちます。
主要証券アナリストが提示するアストロスケール目標株価のレンジを見ると、評価手法によって極端な開きが存在します。ディスカウント・キャッシュフロー(DCF)法を採用するアナリストは、2030年代の莫大な軌道上サービス市場を織り込み、現行株価の2倍から3倍以上の強気なフェアバリューを算定するケースがあります。一方で、直近のキャッシュバーン(資金消費率)とマクロ金利環境を重視するリサーチハウスは、足元の赤字継続を理由に保守的なターゲットを設定しています。
目標株価の妥当性を評価する基準は、「民間コンステレーション運用事業者からの長期包括契約が締結されるか否か」に尽きます。政府予算依存から脱却し、民間商用ベースでの継続課金型(リカーリング)モデルが証明された瞬間、アナリストのコンセンサス予想は劇的に上方修正される可能性を秘めています。
【プロの結論】アストロスケール株の買い時と投資適性を分ける判断基準
それでは、個人投資家にとってアストロスケール買い時はどこにあるのでしょうか。行動経済学の視点から見ると、宇宙株のようなテーマ性の強い銘柄では、「アンカリング効果」(上場来高値に引きずられて割安だと誤認する心理)や「確証バイアス」(事業の好材料ばかりに目を奪われ、赤字リスクを無視する心理)が働きやすくなります。失敗を回避するためには、感情を排した明確な選別基準が必要です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
▼積極的に投資を検討できる人の条件
- 投資期間を最低でも3年〜5年単位で設定し、短期の株価変動に一喜一憂しない覚悟がある人
- ポートフォリオ全体の5%〜10%未満に投資比率を抑え、リスクヘッジを徹底できる人
- ミッション成功のニュースだけでなく、有価証券報告書や四半期決算短信のキャッシュフロー計算書を自ら読み解ける人
- 人類のフロンティア開拓を資本面から支える「エンジェル投資的視点」を併せ持てる人
▼投資を避けるべき・極めて慎重になるべき人の条件
- 数週間から数カ月の短期間で確実なキャピタルゲインを狙いたい人
- 信用取引(レバレッジ)を用いて全力買いしようとしている人
- 含み損に耐える耐性が低く、日々の値動きで精神的なストレスを感じやすい人
- 「宇宙関連だからいつか上がるはず」と、具体的な業績予想や黒字化時期を把握せずに雰囲気で売買している人
売買の具体的なエントリーポイントとしては、悪材料出尽くしと需給整理が進んだタイミングが理想的です。特に、四半期決算発表後のネガティブサプライズで売り込まれ、信用買い残が大幅に減少した後の揉み合い局面は、長期保有を前提とした打診買いの好機となり得ます。逆に、打ち上げイベント直前の加熱相場での高値追いは、最も避けるべき行動パターンです。
【アストロ スケール 株価】に関するよくある質問(FAQ)
Q1:アストロスケールの最新ニュースや開発進捗はどこで確認するのが最も正確ですか?
A1:同社公式サイトのIR情報(適時開示情報)および公式プレスリリースが最優先の一次情報源です。特に、実証衛星(ADRAS-Jシリーズなど)の運用状況については、公式X(旧Twitter)アカウントでも現場写真やミッション進捗が速報されるため、アストロスケール最新ニュースを追う上では適時開示と公式SNSの併読が不可欠です。
Q2:業績赤字が続いていますが、突然の大型増資による株価希薄化リスクはありませんか?
A2:ディープテック企業にとって新株発行を伴う資金調達は常に想定すべきシナリオです。ただし、同社は政府系ファンドや大手金融機関との強固なネットワークを有しており、補助金採択や融資枠の設定など、株式希薄化を極力抑える調達手段も活用しています。増資発表による一時的な需給悪化リスクは頭の片隅に置きつつ、調達資金がどの程度将来の売上拡大に寄与するかを見極める姿勢が重要です。
Q3:他の宇宙関連株(ispaceやQPS研究所など)と比較した場合の投資妙味は?
A3:月面探査を手がけるispaceや、小型SAR衛星による地球観測を展開するQPS研究所と比較して、アストロスケールは「宇宙空間のインフラ保全・持続可能性(軌道上サービス)」に特化している点が決定的に異なります。ライバルが極めて少ないニッチトップであり、デブリ問題が国際的な義務となった際の参入障壁の高さは他社を圧倒しています。
まとめ:今後の動向と失敗しないための判断基準
アストロスケールは、かつて誰も挑まなかった「宇宙環境の持続可能性」という巨大なテーマに正面から挑む、世界屈指のディープテック企業です。その株価が激しく乱高下する背景には、歴史的な事業に挑むがゆえの初期投資負担と、市場の焦燥感が交錯する現実があります。
宇宙のゴミ掃除が国際的なルールとして定着し、商業ベースでの収益化が結実する2027年以降を見据えたとき、現在の株価の波乱は長い助走期間のワンシーンに過ぎない可能性があります。大切なのは、日々の雑音や掲示板の過激な言論に惑わされず、手元資金の配分と時間軸を厳格にコントロールすることです。ロマンとリスクの境界線を冷静に見極める眼力こそが、新時代の宇宙投資で成果を掴む最大の武器となります。 (出典: アストロ スケール 株価(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。