新日本製鉄の株価はなぜ乱高下する?2026年最新見通しと買い時
かつて重厚長大産業の雄として日本経済を牽引した「新日本製鉄(新日鉄)」。現在は「日本製鉄(証券コード:5401)」へと商号を変え、東証プライムの主力銘柄として圧倒的な存在感を放っています。投資家の間では、4%〜5%前後の高配当利回りを誇る大型インカム銘柄として根強い人気を誇る一方、検索窓には今なお旧社名である「新日本製鉄 株価」のキーワードが絶え間なく打ち込まれています。
足元の株式市場では、米名門鉄鋼メーカーであるUSスチール(USスチール)の巨額買収を巡る米政界の思惑や、中国の不動産不況に端を発する世界的な鉄鋼過剰生産、さらには東証が推進する資本コスト・株価を意識した経営(PBR改革)など、多角的な要因が絡み合って株価が荒々しく上下しています。一体なぜ、これほど堅固な事業基盤を持つトップ企業が乱高下に見舞われているのか。本稿では、かつての新日鉄から現在の日本製鉄に至る構造改革の歩みから、急落と急反発の背景、2026年における最新の業績見通しと適正な買い時の条件まで、報道現場のファクトをもとに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:米USスチール買収の政治的摩擦と中国発の市況悪化が、足元の激しい株価乱高下を引き起こした最大の引き金。
- 要点2:伝統的な「市況連動型赤字企業」から「マージン確保力を持つ筋肉質な高収益企業」へと劇的な脱皮を遂げ、高配当とPBR是正圧力が強力な下値支持線として機能。
- 要点3:2026年の投資判断は、巨額海外投資の果実と脱炭素コストのバランスを見極め、ボックス圏の下値で拾えるかどうかが最大の勝敗の分かれ目。
【社名変更の経緯】新日鉄から日本製鉄へ|巨大製鉄メーカーが歩んだ激動の再編
株式市場で長年取引を続けているベテラン投資家ほど、現在も同社を「新日鉄(しんにってつ)」の愛称で呼びます。同社の歴史を振り返ると、1970年に八幡製鐵と富士製鐵が合併して「新日本製鐵」が誕生。日本の高度経済成長を文字通り鉄の骨格として支え続けました。その後、グローバルでの過当競争や原材料高騰に対抗するため、2012年に住友金属工業と経営統合を果たして「新日鐵住金」へと進化を遂げます。
そして2019年4月、海外市場でのブランド認知向上とグループの一体感を高める目的から、現在の「日本製鉄株式会社(NIPPON STEEL CORPORATION)」へと社名変更が行われました。単なる看板の掛け替えにとどまらず、国内製鉄所の高炉休止や設備集約など、痛みを伴う大ナタを振るった構造改革を実行。「規模の追求」から「収益性と技術力の追求」へと経営舵を切り替えたことが、その後の劇的な業績V字回復への布石となりました。
現在、東京証券取引所に上場する日本製鉄の株価は、日本経済を映す鏡であると同時に、世界の素材産業全体の先行きを占う最重要指標の一つとして、国内外の機関投資家から注視されています。

なぜ株価は乱高下するのか?急落を引き起こした「2大要因」と市場の動揺
配当利回りの高さから個人投資家の買い意欲が旺盛であるにもかかわらず、時に市場を凍りつかせるような急落に見舞われる理由はどこにあるのでしょうか。取材現場と市場分析から浮かび上がるのは、同社を取り巻く「2つの巨大な外部環境の荒波」です。
要因1:米名門「USスチール買収計画」に伴う政治的摩擦と巨額負担の懸念
第1の要因は、同社が打ち出した約2兆円規模に及ぶ米USスチールの買収劇です。世界トップクラスの粗鋼生産能力と北米市場という高収益マーケットを手中におさめるための歴史的巨頭ディールでしたが、米大統領選の思惑や全米鉄鋼労組(USW)の強硬な反発に直面しました。米政界からの政治的横やりが報じられるたびに買収の成否が不透明となり、「巨額の買収資金による財務悪化リスク」と「破談時の違約金や戦略の後退」を懸念した売りが交錯。日本製鉄の株価急落の理由として、この案件を巡るニュース速報が最大のボラティリティ供給源となったのです。
要因2:中国不動産不況による「鋼材のデフレ輸出」とアジア市況の崩壊
第2の要因は、世界最大の鉄鋼生産国である中国の内需低迷です。中国の不動産市場が長期低迷に陥った結果、行き場を失った大量の安価な中国産鋼材がアジア・中東市場へ津波のようにダンピング輸出されました。これにより汎用鋼材の国際価格が急落。日本製鉄は自動車やインフラ向けの「高級鋼」にシフトしているとはいえ、グローバルな価格下落圧力や原料炭・鉄鉱石の高止まりによるスプレッド(利ざや)縮小が、決算発表のたびに警戒材料としてクローズアップされました。
【客観データ検証】業績推移・配当利回り・財務健全性の比較分析
乱高下の渦中にある同社ですが、ファンダメンタルズの観点から客観的に数字を検証すると、過去の鉄鋼不況期とは決定的に異なる強固な財務体質が見えてきます。
| 項目 | 詳細・数値データ | 一般的な基準・市場相場 | 編集部の見解・評価 |
|---|---|---|---|
| 日本製鉄 配当金 利回り | 年間配当 140円〜160円推移 (利回り 約4.3%〜4.8%) | 東証プライム平均:約2.0%〜2.3% | 市場屈指の高配当水準。連結配当性向30%程度を基本方針としており下落時の防波堤に。 |
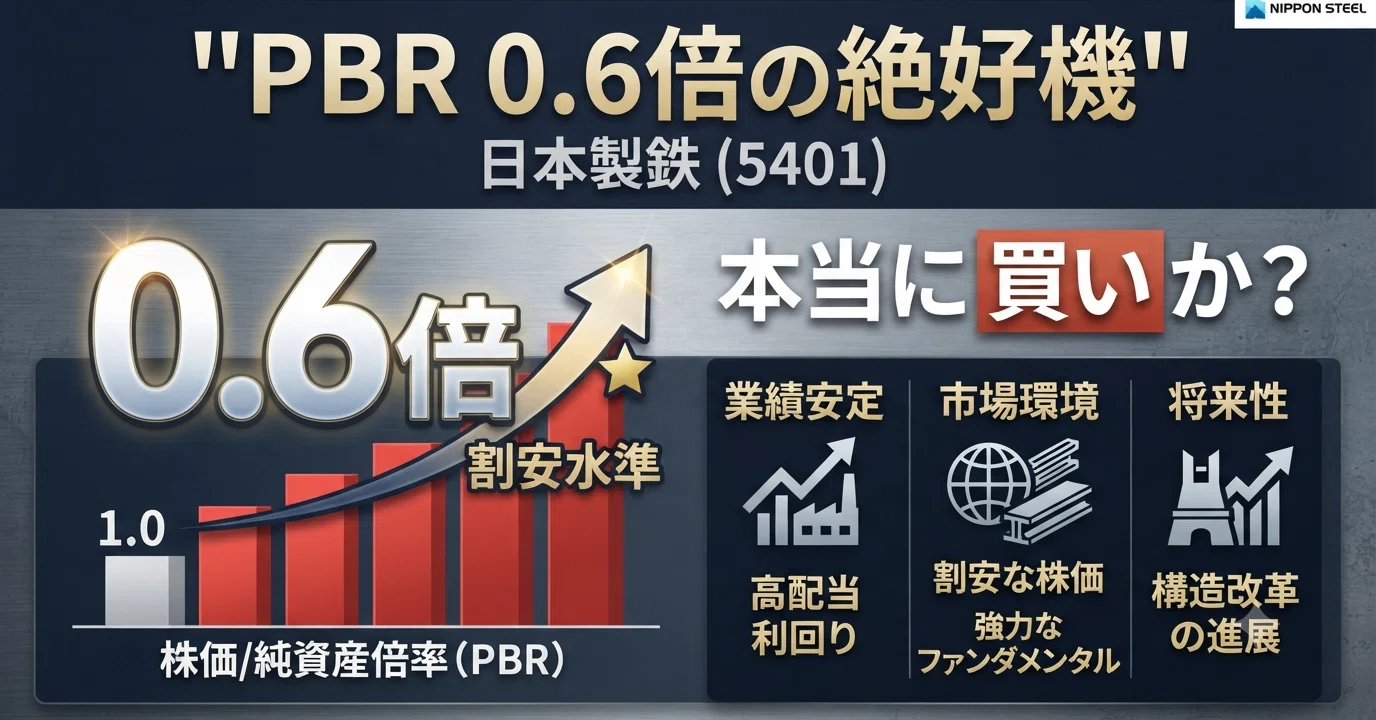
| PBR(実績株価純資産倍率) | 約0.6倍〜0.7倍台で推移 | 解散価値基準:1.0倍 | 明確な割安シグナル。東証の要請に伴うPBR1倍回復に向けた株主還元強化の余地が大きい。 |
| 事業利益水準(実力値) | 統合事業利益 6,000億〜8,000億円規模 | 製造業平均営業利益率:約5% | 固定費削減と「紐付き価格」値上げの定着により、市況下落局面でも高水準の利益を維持。 |
| 財務健全性(D/Eレシオ) | 自己資本比率 約40%強 D/Eレシオ 0.5倍前後 | 安全圏基準:D/Eレシオ 1.0倍以下 | 過去最高水準の財務規律。USスチール買収完了後の一時的借り入れ増も十分耐えうる耐性。 |
特筆すべきは、同社が推進してきた決算発表における業績推移の質的変化です。従来の鉄鋼株は「鉄冷え」と呼ばれる景気後退期には巨額の赤字を垂れ流す構造でした。しかし、国内大口顧客(自動車・家電メーカーなど)に対する値上げ交渉の毅然とした貫徹と、低収益拠点の統廃合によって、鋼材販売数量が落ち込む局面でも損益分岐点が劇的に低下。赤字に転落しない強靭なプロフィットマージンを構築しています。

【過去最高値とチャート分析】歴史的サイクルから読む現在地
長期投資の観点から日本製鉄のチャートを俯瞰すると、同社株が現在どのサイクルに位置しているのかが明確になります。過去を振り返れば、中国の爆発的なインフラ投資による「資源バブル」に沸いた2007年、同社株(株式併合前の数値を考慮した換算値)は過去最高値となる9,000円超(実質株価換算)のピークを記録しました。
その後、リーマンショックと中国メーカーの台頭による十余年の低迷期(株価1,000円割れも経験)を経て、2021年以降は右肩上がりのトレンドを形成。3,000円台から4,000円近辺を上限とする中長期の巨大な保ち合い(レンジ相場)を形成してきました。月足チャートで見ると、過去の天井圏からは依然として半値以下の水準にとどまっており、日本製鉄のPBR改革と目標株価の議論において「1株あたり純資産(BPS)が5,000円を超えている銘柄が、なぜ3,000円台で放置されているのか」というディープバリューの指摘が絶えない根本的な根拠がここにあります。
【実態検証】投資家コミュニティの生の声と市場関係者のリアルな評価
個人投資家や機関投資家は、現在の乱高下をどのように捉えているのでしょうか。Yahoo!ファイナンスの5401株価掲示板やSNSの投資コミュニティを検証すると、市場心理の激しい分裂が浮き彫りになります。
掲示板やSNSに溢れる個人投資家の葛藤
掲示板上で最も目立つのは、新NISAを契機に参入した個人投資家の切実な投稿です。「高配当株ランキング上位だから買ったのに、ニュースが出るたびに2〜3%平気で急落して胃が痛い」「買収失敗の報道で下げて、好材料で買い戻される展開に振り回される」といった短期ボラティリティに対する悲鳴が散見されます。
一方で、百戦錬磨のベテラン投資家からは「利回りが4.5%を超えた水準は絶好の押し目買いの好機」「減配リスクがゼロではないが、基礎収益力が跳ね上がっているため、現物保有で配当を再投資し続けるのが正解」という極めて冷静な声も多く、個人投資家の間でも「狼狽売り派」と「淡々とした買い増し派」の二極化が進んでいます。
市場アナリストと機関投資家のシビアな評価
大手証券のアナリストレポートや外資系ファンドの見解は、より戦略的なポイントに集中しています。「USスチール買収は短期的な統合リスクを伴うものの、電炉技術と北米の高マージン市場を獲得する上で戦略的妥当性は高い」と評価する向きがある一方、「中国の不動産問題が根本解決しない限り、鉄鋼セクター全体のバリュエーション上限(マルチプル)は抑え込まれやすい」という慎重論も根強く残ります。機関投資家のコンセンサス目標株価はおおむね3,800円〜4,500円のゾーンに分布しており、現在の株価水準は下落リスクよりも上値余地の方が大きいという見方が優勢です。
一般に知られていない盲点とネットの誤解|買収リスクと脱炭素の巨額コスト
ネット上の言説には、一面的な情報に基づいた誤解や、逆に見落とされがちな本質的リスクが存在します。投資判断を誤らないために、以下の2つの盲点を直視する必要があります。
誤解1:「中国の鉄鋼不況が続けば、日本製鉄は再び赤字転落する」
これは過去の常識に縛られた典型的な誤解です。現在の日本製鉄は、汎用鋼板のコモディティ競争から完全に距離を置いています。電気自動車(EV)の駆動モーターに不可欠な「無方向性電磁鋼板」や、高強度と軽量化を両立する超ハイテン(高張力鋼板)など、世界で同社を含めた数社しか作れないプレミアム製品群にリソースを集中しています。さらに、国内顧客との間で原材料費の変動を価格にスライドさせる契約を定着させたため、市況下落時の利益耐性は過去と比べて飛躍的に向上しています。
盲点2:真の長期的重荷は「脱炭素(グリーンスチール)への設備投資」
USスチール買収ばかりが耳目を集めますが、市場関係者が本当に注視している最大の財務的課題は「脱炭素コスト」です。鉄鉱石を石炭(コークス)で還元する従来の高炉から、水素を使って還元する「水素還元製鉄」や大型電炉への転換には、兆円単位の研究開発費と設備更新投資が今後2030年代にかけて継続的に必要となります。政府のGX(グリーントランスフォーメーション)支援があるとはいえ、将来の設備投資キャッシュアウトがフリーキャッシュフローを圧迫し、配当原資に影響を与えないかどうかは、長期保有者が常に監視すべき真のチェックポイントです。
【2026年最新見通し】買い時・適正価格と投資家ごとの判断基準
鉄鋼株の見通し(2026年最新)を踏まえると、業界環境は「世界的な在庫調整の最終局面」から「脱炭素とハイテク素材需要に伴う新たな選別の時代」へと移行しています。これを踏まえた今後の見通しと、買い時の適正な判断基準を整理します。
【プロの結論】投資行動経済学の視点から見出すべき教訓
株式市場には「シクリカル株(景気敏感株)は高PER時に買い、低PER時に売れ」という有名な格言があります。業績が絶好調でPERが極端に低く見える局面は往々にして景気の天井であり、市況悪化で利益が落ち込みPERが高く見える(あるいは悪材料で株価が叩き売られている)局面こそが買い場になるという意味です。
現在の日本製鉄は、業績悪化懸念や政治リスクという「目に見える不透明感」によって、PBR0.6倍台という極めて割安な水準に放置されています。人間心理として悪材料が噴出しているタイミングで買うことには強い恐怖が伴いますが、資本コストを意識した経営改革が進む今、下値リスクが限定的であるタイミングを見極めてエントリーすることが、中長期的な超過リターンを生み出す定石と言えます。
おすすめできる人・慎重になるべき人の判断基準
【日本製鉄への投資をおすすめできる人】
- 配当を主目的とするインカムゲイン投資家:利回り4%台後半の配当を受け取りながら、数年単位でPBR是正(株価4,000円超への回帰)を気長に待てる人。
- 逆張り投資の規律を守れる人:悪材料報道で一時的に株価が急落した日をチャンスと捉え、冷静に分割買いできる精神的余裕のある人。
- 日本の基幹製造業の底力を信じられる人:電磁鋼板など世界トップクラスの素材技術がもたらす構造的な優位性を評価できる人。
【購入に慎重になるべき人】
- 毎日の株価変動に一喜一憂してしまう人:国際情勢や買収関連ニュースによって1日で数パーセント単位の乱高下が発生するため、値動きの荒さに耐えられない人。
- 半年〜1年未満の短期でキャピタルゲインを狙う人:海外の景気循環や政治動向が絡むため、トレンド転換まで想定以上の期間を要するリスクがあります。
- 減配を絶対に許容できない人:同社は業績連動配当方針を採っており、かつての通信株やインフラ株のような「完全累進配当(減配なし)」を確約しているわけではありません。
【新日本製鉄の株価】に関するよくある質問(FAQ)
Q1:新日本製鉄と現在の日本製鉄はまったく同じ会社ですか?
A1:はい、法的に同一の法人です。1970年に誕生した新日本製鐵が、2012年の住友金属工業との合併(新日鐵住金)を経て、2019年4月に「日本製鉄」へと商号変更しました。東証プライムの銘柄コード「5401」もそのまま引き継がれています。
Q2:配当金はいつ、いくら支払われますか?また減配の危険はありますか?
A2:配当は年2回、中間配当(9月末基準・12月支払い)と期末配当(3月末基準・6月支払い)として支払われます。年間配当額は業績に連動するため変動しますが、近年は年間140円〜160円前後の水準を維持しています。完全な定額保証ではないため、大幅な最終益の減少局面では減配のリスクが存在しますが、収益基盤の改善により一定水準の株主還元を死守する姿勢を明確にしています。
Q3:USスチール買収の成否は、株価に具体的にどのような影響を与えますか?
A3:買収が正式に完了した場合、短期的な有利子負債の増加を警戒する動きが出つつも、世界第3位クラスの鉄鋼メーカーとしてのプレゼンス向上と北米の高収益事業の取り込みが長期的な買い材料となります。一方で、政治的理由等で破談となった場合は、一時的な違約金負担があるものの「過大な財務リスクが回避された」として安心感から短期的な買い戻しが入る可能性もあり、市場の評価は両面的です。
Q4:2026年現在、日本製鉄の株価は「買い時」と言えますか?
A4:PBR1倍を大幅に下回る水準(0.6倍〜0.7倍台)で推移しており、利回りが4.5%前後まで達しているタイミングは、中長期投資家にとって歴史的にも割安なエントリーゾーンと評価できます。ただし、一度に資金を集中させるのではなく、市況の悪材料が出た局面で複数回に分けて買い付ける「時間分散」を徹底することが推奨されます。
まとめ:今後の動向と失敗しないための判断基準
新日本製鉄から看板を改め、グローバルメガプレイヤーへと進化した日本製鉄。足元で続く株価の乱高下は、巨大な成長戦略(USスチール買収)に伴う摩擦熱と、中国を中心とする世界的な景気サイクルの調整局面が重なり合った結果生じている一時的な現象と読み解くことができます。
同社が成し遂げた損益分岐点の引き下げと価格交渉力の向上は本物であり、東証が進めるガバナンス・PBR改革の追い風も確実に吹いています。短期的なニュースフローに惑わされることなく、企業の「稼ぐ力」と「高利回りのインカムゲイン」を天秤にかけ、下値不安が払拭された押し目を冷静に見定めることこそが、鉄鋼株投資で成功を収めるための決定的な鍵となります。 (出典: 新 日本 製鉄 株価(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。