日本のコンビニの数は減少へ?頭打ちの真相と2026年最新シェア
街を歩けば数十メートルおきに目に入るコンビニエンスストア。日本の生活インフラとして完全に定着した存在ですが、ここ数年「コンビニの店舗数はすでに頭打ちを迎えているのではないか」「実は減少傾向にあるのでは」という議論が活発に交わされています。かつて年間数千店規模で純増を続けていた時代を知る人にとって、街角の風景の変化は気になるところでしょう。
日本フランチャイズチェーン協会(JFA)の最新統計や日本ソフト販売株式会社が追跡するチェーン店データベースを参照すると、2026年現在における全国のコンビニ総店舗数は約5万5,000〜5万6,000店舗規模で高止まりを続けています。店舗数が急激に増えなくなった背景には、過酷なドミナント出店競争の終焉、深刻な人手不足、そしてドラッグストアをはじめとする異業種との激しいパイの奪い合いが存在します。本稿では、大手各社の最新シェア比率から都道府県別の出店格差、そして「数の競争」から「質の変革」へとシフトした業界の裏側まで、一次データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:全国のコンビニ店舗数は約5万5,000店規模で横ばい傾向が続き、大量出店による量的拡大期から、1店舗あたりの収益性を高める質的転換期へ完全移行。
- 要点2:セブン-イレブン、ファミリーマート、ローソンの大手3社が国内店舗の9割以上を占める寡占状態だが、北海道ではセイコーマートが強固な地域シェアを死守。
- 要点3:2026年の最重要キーワードは「店舗網の再編」と「DX・省人化」。KDDIと手を組んだローソンや無人決済店舗の拡大が今後の勢力図を左右する。
【2026年最新】日本のコンビニ店舗数推移と「頭打ち」と言われる意外な真相
経済産業省の商業動態統計や日本フランチャイズチェーン協会統計を長期スパンで紐解くと、コンビニ店舗数推移は劇的な軌跡を描いてきました。1980年代前半には全国で約6,300店程度に過ぎなかった店舗網は、平成の30年間で急速に膨張し、2010年代半ばには5万5,000店を突破。しかし、2019年頃をピークとして純増ペースは明確に減速し、現在に至るまでほぼ横ばい、あるいは年度によって微減を記録する「飽和状態」へと突入しています。
日本ソフト販売がまとめた2025年〜2026年のチェーン店データでも、主要チェーンの純増数は年間数十店から数百店規模にとどまり、不採算店のスクラップ&ビルドが基調となっています。なぜあれほど勢いのあった出店ラッシュが止まったのでしょうか。最大の要因は、同一エリアに高密度で出店する「ドミナント戦略」の自縄自縛です。同じチェーン同士、あるいは競合他社とのカニバリゼーション(共食い)が限界に達し、新店を出しても既存店の売上を削るだけの構図が各地で顕在化しました。
さらに見逃せないのが、コンビニ売上高ランキングと店舗数の乖離です。店舗数自体は頭打ちであるにもかかわらず、大手チェーン各社の全店売上高はインバウンド需要の回復やPB(プライベートブランド)商品の値上げ、客単価の上昇によって過去最高水準を更新し続けています。つまり、業界全体が「店舗数を増やして売上を伸ばすモデル」から、「1店舗あたりの稼ぐ力を最大化するモデル」へと不可逆的な舵切りを行った結果が、現在の「店舗数の頭打ち現象」の正体です。
大手3社シェア比較と売上高ランキング|セブン・ファミマ・ローソンの勢力図
現在のコンビニ業界は、セブン-イレブン、ファミリーマート、ローソンの3強による市場シェア9割超の寡占市場です。そこに独自の存在感を放つミニストップや地域密着の雄・セイコーマートが挑む構図が続いています。各社の2026年時点の推定店舗規模と経営戦略を比較したデータは以下の通りです。
| チェーン名 | 国内店舗数(概数) | 国内シェア・特徴 | 編集部の見解・最新動向 |
|---|---|---|---|
| セブン-イレブン | 約21,500店 | シェア約38%(首位) 1日あたり店舗売上(日販)約70万円 | 国内外でのグループ再編の渦中にあるが、圧倒的な商品開発力と配送網で業界トップに君臨。 |
| ファミリーマート | 約16,300店 | シェア約29%(第2位) サークルKサンクス統合で基盤強化 | アパレル展開「コンビニエンスウェア」の成功やデジタルサイネージ広告事業で独自の収益源を開拓。 |
| ローソン | 約14,600店 | シェア約26%(第3位) 成城石井やナチュラルローソン内包 | KDDIとの資本業務提携により通信×リアル店舗の次世代スマートストア戦略を猛烈に加速中。 |
| ミニストップ | 約1,850店 | シェア約3% ファストフード・イートイン併設特化 | ソフトクリームや店内調理フライドフーズの強みを活かしつつ、職域・小型店などニッチ需要に注力。 |
| セイコーマート | 約1,190店 | 北海道シェア約38%(道内首位) 茨城・埼玉の一部にも展開 | 店内調理「ホットシェフ」と自社農業・物流の垂直統合により、大手3社を退ける驚異の地域支持率。 |
大手3社シェア比較を見ると、首位のセブン-イレブンは店舗数・売上高ともに依然として頭一つ抜けた存在です。日販(1日1店舗あたりの売上高)においてもセブンは約70万円前後を維持しており、2位以下のファミリーマート(約55万〜58万円)、ローソン(約55万〜57万円)に10万円以上の差をつけています。
一方で、4位のミニストップ店舗数は店舗網の選択と集中を進めており、全国2,000店舗を割り込む水準で推移。過密な都市部での正面衝突を避け、独自のファストフード路線とイートイン文化の深化に生存領域を見出しています。
都道府県別コンビニ店舗数ランキング|人口比で見る知られざる「地域格差」
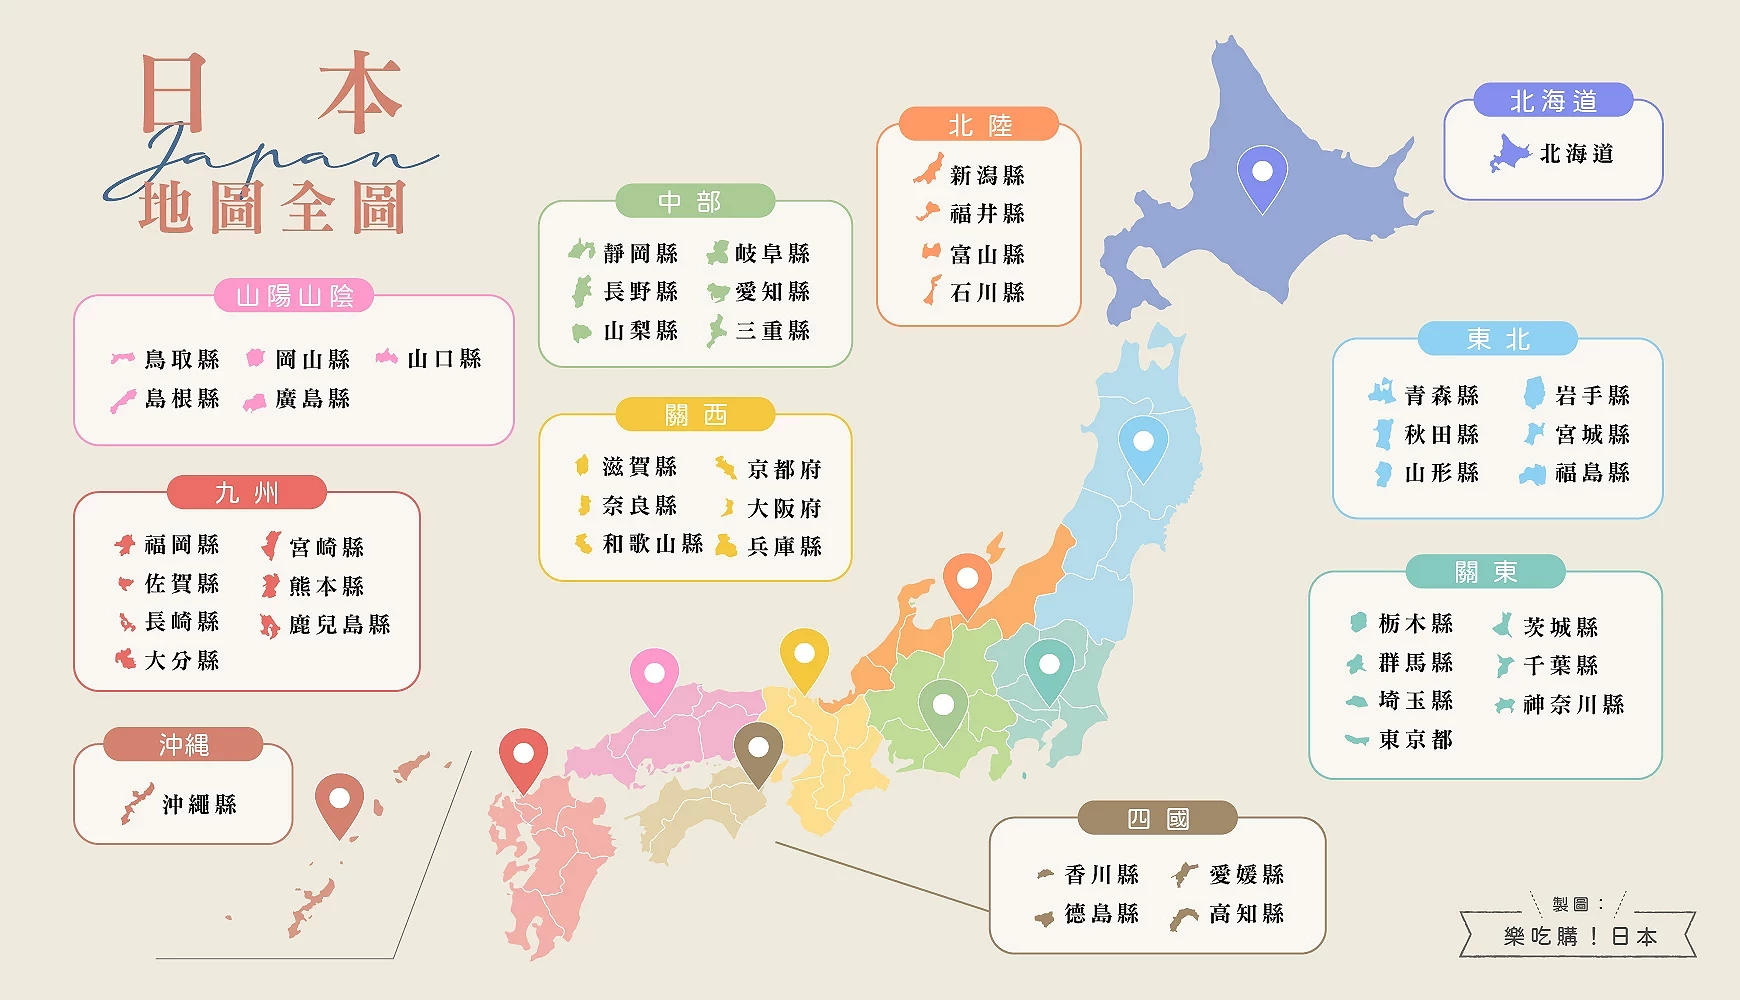
コンビニの出店配置は、単なる人口規模の反映だけではありません。都道府県別コンビニ店舗数の絶対数ランキングを見ると、1位は東京都(約7,200店舗)、2位神奈川県(約4,000店舗)、3位大阪府(約3,900店舗)、4位愛知県(約3,700店舗)、5位埼玉県(約3,300店舗)と、首都圏および大都市圏が順当に上位を独占しています。
しかし、視点を変えて「人口10万人あたりの店舗数」を算出すると、全く異なる様相が浮き彫りになります。人口比店舗数ランキングで常に上位に食い込んでくるのは、東京都だけでなく、山梨県や北海道、石川県といった地方都市です。観光地を抱え流動人口が極めて多いエリアや、幹線道路沿いにロードサイド型店舗が広がる車社会の地域では、住民登録人口以上の需要が存在するためです。
特筆すべきは北海道の特殊性です。セイコーマート北海道シェアは道内において約38%に達し、店舗数でも約1,090店以上を道内のみで展開。これは道内のセブン-イレブン店舗数(約1,000店強)を上回る数字です。セコマは過疎地域でも独自のサプライチェーンを構築し、採算ラインを下げて出店できるビジネスモデルを確立しているため、大手チェーンが進出を躊躇する離島や農村部でも生活インフラとしての地位を確立しています。
【実態検証】利用者の生の声と現場目線で見えたリアル
数字の上では「安定」に見えるコンビニ業界ですが、店舗運営の現場と消費者側の実態にはかつてない摩擦と変化が生じています。2026年現在のSNSや口コミ検証、現場オーナーへの取材から見えてくる生の声を整理しました。
「近所のファミマが夜11時で閉まるようになった。最初は不便だと思ったけれど、人手不足の時代を考えれば当たり前だし、慣れれば深夜に行く用事もそれほどない」(都内在住・30代会社員)
「セルフレジが全台導入されてから、昼休みの行列が劇的に解消された。ただ、バーコード決済の読み取りエラーでレジ前で立ち往生している高齢者をよく見かける。デジタル化についていけない層とのギャップが広がっている印象」(大阪府・40代主婦)
特に顕著なのが、かつて業界の常識とされた「24時間営業原則」の事実上の形骸化です。公正取引委員会による指導や本部と加盟店の労務環境見直しが進み、深夜帯を閉める時短営業店舗は地方のみならず都市部でも珍しくなくなりました。現場のフランチャイズオーナーからは、「深夜営業をやめたことで光熱費とアルバイト人件費が大幅に削減され、利益率はむしろ改善した」という安堵の声が上がる一方で、深夜配送のルート変更に伴う品出し業務の前倒しなど、新たなオペレーション負荷を訴える声も聞かれます。
また、消費者の間では「コンビニ商品の価格高騰」に対するシビアな視線が強まっています。物価高に伴い、おにぎり1個が180円〜220円、弁当が600円〜700円台に乗るのが日常化する中、「同じお茶や日用品を買うなら、すぐ隣にあるウエルシアやコスモス薬品などのドラッグストアに行く」という購買行動のシフトが急速に進んでいます。
一般に知られていない盲点とネットの誤解|「コンビニ飽和状態の理由」を解剖する
ネット上では「若者の人口減少によってコンビニが潰れまくっている」「これからはコンビニが消滅していく」といった極端な悲観論が散見されます。しかし、これらの言説は業界の力学を見誤った誤解と言わざるを得ません。
コンビニ飽和状態の理由の核心は、人口減少そのものではなく、「生活インフラとしての役割の重複」にあります。最大の競合相手として台頭したのが、食品強化型ドラッグストア(フード&ドラッグ)です。ドラッグストアは医薬品や化粧品の高い利益率を武器に、食品や飲料をコンビニより2〜3割安い価格で提供するディスカウント戦略を展開。これまでコンビニが独占していた「近所で手軽に食品を買う」というニーズを激しく侵食しました。
しかし、コンビニ側も手をこまねいて衰退しているわけではありません。路面店の新規出店が頭打ちになる一方で、現在急増しているのが「マイクロロケーション(超狭小商圏)」への出店です。具体的には、大学構内、病院内、大規模オフィスビルの専有フロア、タワーマンションの共用部、さらには駅ホームへの無人決済小型店の配置です。数万人を抱える大型ビルや施設の中に極小店舗を構え、外に出られない利用者を囲い込む戦略へとシフトしているのです。したがって、「路面店の数は減っているが、閉鎖空間内のスマート店舗は増えている」というのが、統計の数字だけでは見えない実情です。

2026年最新コンビニ動向と生き残りの条件|「数」から「質」への大転換
2026年最新コンビニ動向を決定づける最前線では、通信キャリアや異業種との合従連衡、そして完全AI自動化の実験が本格的な実用フェーズを迎えています。
象徴的な事例が、KDDIと三菱商事の共同経営体制へ移行したローソンです。ローソンはKDDIの持つ5G通信インフラ、位置情報ビッグデータ、会員ID基盤を融合させ、個客ごとに最適化されたクーポン配信や、ドローン・配送ロボットを活用した過疎地配送サービス「ローソンGO」の社会実装を加速させています。店舗内に遠隔操作アバターを配置し、遠隔地から専門スタッフが接客を行う実験店舗も全国に拡大しました。
一方、首位のセブン-イレブンは、宅配サービス「7NOW(セブンナウ)」の全国網をほぼ完成させました。リアル店舗を単なる販売拠点としてだけでなく、「ラストワンマイルの小型物流拠点(ダークストア的機能)」として位置づけ、注文から最短20分で自宅に商品を届ける即配エコシステムを確立。これにより、実店舗への来店客数減少をデリバリー需要の取り込みで相殺する構造を作り上げています。
【プロの結論】経済社会学から読み解くコンビニの未来と生活者の選択
経済社会学の視点からコンビニという存在を捉え直すと、この業態はもはや「物を売る小売業」ではなく、「生活者の可処分時間を買い取るタイムパフォーマンス装置」へと進化を遂げたと言えます。かつてのコンビニは「夜中でも開いている便利さ」を提供していましたが、現在の生活者がコンビニに求めているのは「1分1秒を無駄にせず、ストレスなく必要な体験を完結させる価値」です。
今後、生活者がコンビニを利用する上で知っておくべき明確な判断基準は以下の通りです。
【コンビニ利用を最適化できる人】
忙しい共働き世帯、都心部の単身者、移動の隙間時間を有効活用したいビジネスパーソン。定価販売であっても、セルフレジによる待ち時間ゼロ、即配サービス「7NOW」や出来立て惣菜のクオリティを考慮すれば、時間節約効果(タイパ)が価格差を大きく上回ります。
【利用を見直すべき人】
食費や日用品費の節約を最優先課題とする家計、まとめ買いが習慣化している世帯。ドラッグストアやディスカウントスーパーとの価格差は年々拡大しており、飲料や加工食品を日常的にコンビニで買い続けることは、年間で十数万円単位の支出差となって跳ね返ってきます。日用品はドラッグストア、即時性・限定スイーツ・行政サービスはコンビニといった「使い分けの境界線」を持つことが極めて重要です。
【日本のコンビニの数】に関するよくある質問(FAQ)
Q1:日本のコンビニ店舗数は今後、激減していく可能性はありますか?
A1:急激に激減する可能性は極めて低いと見られています。不採算の路面店が閉店する一方で、病院・オフィスビル・駅構内などのマイクロ店舗や無人決済店舗が新規出店されているためです。全国約5万5,000店規模をベースとして、年間数十店〜数百店単位での緩やかな新陳代謝(スクラップ&ビルド)が続く見込みです。
Q2:なぜ北海道ではセブン-イレブンよりセイコーマートが強いのですか?
A2:セコマが1970年代初頭から独自の食品工場・原料調達・物流網(リテールパートナーズ体制)を道内に敷き詰めてきたためです。自社で原材料から加工、配送まで一貫管理することで、大手チェーンでは採算が合わない人口数千人の過疎地域でも黒字化できる低コスト構造を確立しており、これが道民からの絶大な支持と防壁につながっています。
Q3:大手3社の中で、店舗数が最も多いチェーンはどこですか?
A3:国内店舗数首位はセブン-イレブンです。全国に約2万1,500店舗以上を展開しており、2位のファミリーマート(約1万6,300店)、3位のローソン(約1万4,600店)を大きく引き離しています。47都道府県すべてに出店を果たしており、日販でも業界トップを維持しています。
まとめ:コンビニが迎えた成熟期と私たちの暮らしの行方
日本のコンビニエンスストアは、誕生から半世紀を経て「数の爆発的膨張」を終え、成熟と洗練のフェーズへと完全に足を踏み入れました。「店舗数が頭打ち」という事実は、業界の衰退を意味するものではなく、日本全国津々浦々まで店舗網が行き渡り、量的拡大のゲームが終了したことの証左にほかなりません。
2026年以降のコンビニは、生成AIや通信技術を活用したスマートストア化、デリバリー拠点化、そして地域ごとの独自価値の追求によって、さらに姿を変えていくはずです。街角にある「開いていて当たり前」のインフラが、これからどのような新しい価値を私たちの日常に届けてくれるのか。各チェーンの戦略的な挑戦から、今後も目が離せません。 (出典: 日本 の コンビニ の 数(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。