遺族厚生年金「5年で打ち切り」の真相!男女差是正と受給額の激変
「夫に先立たれたら、遺族年金がわずか5年で打ち切られるかもしれない」――。SNSや大手ポータルサイトのコメント欄を震撼させたこの言説は、単なるネット上のデマなのか、それとも近い将来に待ち受ける冷徹な現実なのか。公的年金制度の持続可能性をめぐり、厚生労働省の社会保障審議会で重ねられてきた議論が、いま大きな制度的転換点を迎えています。
少子高齢化が極限まで進む日本社会において、昭和期に設計された「夫が稼ぎ、妻が家を守る」という画一的な家族モデルはすでに崩壊しました。女性の就業率向上を大義名分に掲げた制度改定の波は、もっとも過酷な境遇にある遺族の生活基盤にまで及びつつあります。本稿では、制度改正の核心である「5年打ち切り」の真偽から、給付額の激変、そして私たちが講ずべき具体的な防衛策まで、徹底的な取材と客観的データに基づいて解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「5年打ち切り」の対象は子どもがいない20代〜50代の配偶者であり、すでに受給している人や18歳以下の子を持つ親は対象外。
- 要点2:見直しの名目は「男女格差の是正」だが、実態は中高齢寡婦加算の廃止も含めた実質的な給付抑制策の側面が強い。
- 要点3:2026年以降の段階的施行に向けて20年以上の手厚い経過措置が敷かれる見込みだが、現役世代の自助努力(民間保険や資産形成)の重要性は飛躍的に跳ね上がる。
遺族厚生年金改正で「5年で打ち切り」は本当?男女差見直しの理由と真相
結論から申し上げますと、ネット上で拡散された「妻への遺族厚生年金が誰でも一律5年で打ち切られる」という言説は、制度の一面のみをセンセーショナルに切り取った明白な誤解です。しかし、火のないところに煙は立ちません。厚生労働省の社会保障審議会年金部会が提示した骨子案には、これまで手厚く保護されてきた特定の受給層に対する極めてシビアな給付制限が明記されています。
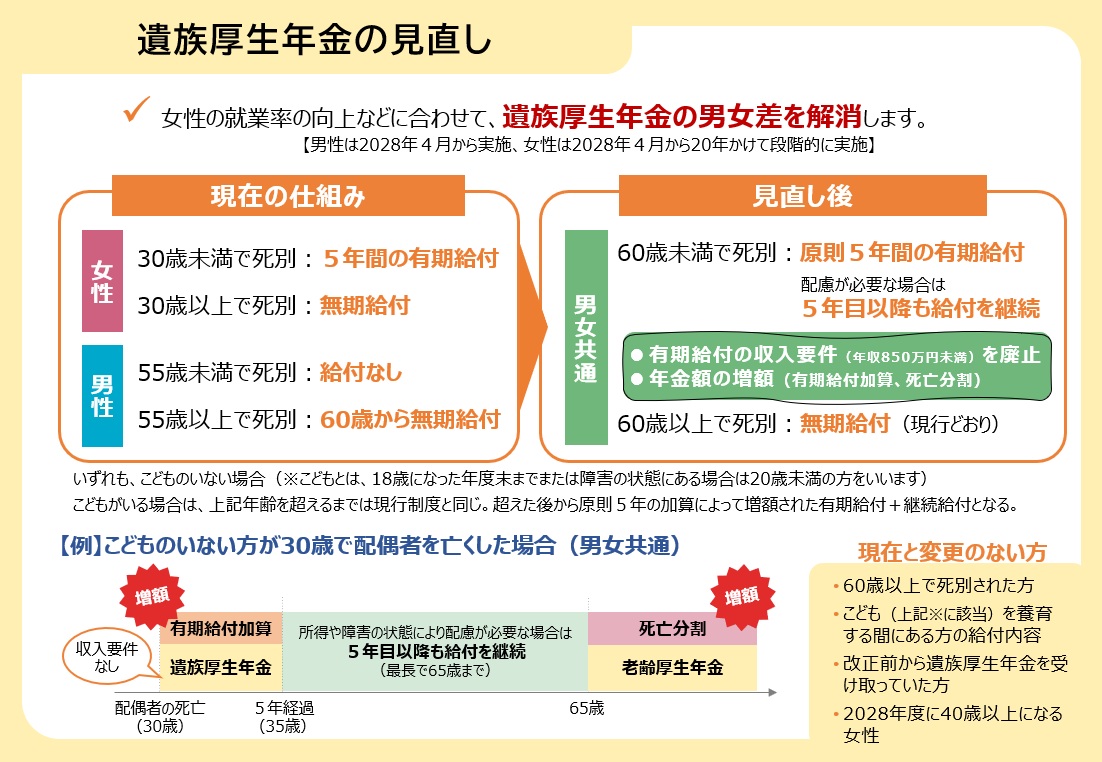
今回の見直しで「受給期間5年」の有期給付化が議論されているのは、「生計を同じくする18歳到達年度末までの子どもがいない、死亡当時60歳未満の配偶者」です。現行法規において、子どものいない30歳未満の妻にはすでに5年の有期給付が適用されていますが、この対象枠を「30歳以上60歳未満」の層にまで大幅に拡大する方針が打ち出されたことが騒動の引き金となりました。
一方で、高校卒業までの子どもを育てる世帯に対して支給される「遺族基礎年金」および子どもの加算がついた「遺族厚生年金」の骨組みは維持されます。また、夫の死亡時点で60歳を超えている配偶者や、すでに制度改正前の受給権を得ている既裁定者に対して、受給権を突如剥奪するような改変は行われません。世間を覆ったパニックの背景には、制度の複雑さと行政側の情報発信不足が招いた歪みがありました。
厚生労働省・社会保障審議会が突きつける「男女格差是正」のウラ側
行政側が今回の制度改定において最大の正当性として掲げるのが、半世紀以上にわたって放置されてきた「男女格差の是正」です。現行の遺族厚生年金制度は、妻を亡くした夫に対して極めて冷遇的な規定を敷いてきました。妻の死亡時に夫が55歳未満であれば受給権そのものが一切発生せず、55歳以上であっても実際の支給開始は60歳まで待たされるという、歴然とした性別格差が存在していたのです。
厚労省の担当部会が提出した資料によると、1965(昭和40)年当時は女性の雇用環境や再就職支援が未成熟であり、「夫の死=妻の生活破綻」に直結していたため、手厚い終身給付が必要不可欠でした。しかし現在では、共働き世帯が専業主婦世帯の2倍を優に超え、女性の労働力参加率は歴史的な高水準に達しています。審議会では「現役世代の就労を阻害しないセーフティネットへの再構築」という言葉が繰り返され、夫側の受給要件緩和と引き換えに、妻側の手厚い終身給付を縮小させる「下方修正による平等化」が進められました。
さらに見直しの俎上に載せられているのが、「中高齢寡婦加算」の段階的廃止です。夫を亡くした40歳以上65歳未満の子のない妻に対して、年間約61万円が老齢基礎年金の受給開始まで上乗せされるこの仕組みは、男性遺族には一切存在しない特権的な加算給付でした。審議会の議事録からは、女性の年金受給水準の向上を理由に、この加算給付を数十年かけてフェードアウトさせる方針が読み取れます。
【受給額の激変シミュレーション】現行制度と改正案の比較データ
制度改定によって、具体的に家計へどれほどの金銭的打撃が生じるのか。厚生労働省の公開試算データおよび各種公的統計に基づき、現行制度と改正後の影響を比較した一覧表を作成しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 子なし妻(35歳)の受給総額 | 現行:終身で約3,500万円超 改正後:5年間で約400万〜500万円 | 平均余命87歳までの長期受給を想定 | 最大で約3,000万円前後の給付縮小となり、最も影響を受ける層。 |
| 子なし夫(40歳)の受給要件 | 現行:受給権なし(0円) 改正後:5年間の有期給付を新設 | 年間約80万〜100万円の給付目安 | 男性にとっては純粋な保障拡充であり、男女平等の文脈に合致。 |
| 中高齢寡婦加算の給付枠 | 年額約61.2万円(月額約5.1万円)を65歳到達まで加算支給 | 40歳〜65歳未満の夫を亡くした妻 | 段階的に縮小・廃止へ。専業主婦世帯の老前破綻リスクが高まる懸念。 |
| 子育て世帯(高校生以下の子あり) | 現行どおり遺族基礎年金+遺族厚生年金を併せて継続支給 | 子1人の場合:月額約11万〜14万円 | 防貧機能として維持されるが、末子が18歳を迎えた後の崖っぷちに注意。 |
試算から浮き彫りになるのは、「30代から50代前半で夫を亡くした子どものいない女性」が被る損失の大きさです。これまでは亡き夫の報酬比例部分に応じた遺族厚生年金が一生涯にわたって生活を支えていましたが、それが一律5年間でストップすることになります。生涯ベースのキャッシュフローで見れば、家一軒分に匹敵する給付が消滅することを意味しています。

遺族厚生年金改正はいつから?激変緩和の「経過措置」を解剖
気になる適用時期について、国会および審議会における最新の工程表を追うと、法案の成立を経て本格的な施行開始は順次進められる計画となっています。しかし、法律が施行された瞬間にすべてのルールが一変するわけではありません。年金行政において極めて重視されるのが「信頼保護の原則」であり、激変緩和のための緻密な経過措置が設定されます。
現在固まりつつある経過措置の基本方針は以下の通りです。
- 既裁定者の権利保護:法改正の施行日時点で、すでに遺族厚生年金を受給している人に対しては、過去の受給権がそのまま保全されます(途中で5年に打ち切られることはありません)。
- 年齢による線引きと段階的移行:施行時点で一定年齢(例えば40代後半や50代以上)に達している女性については、従来の終身給付の仕組みを据え置く、あるいは有期給付の期間を段階的に延ばす措置が検討されています。
- 長期スパンの移行期間:中高齢寡婦加算の廃止も含め、社会的な摩擦を避けるために20年〜25年程度の長期間をかけて新制度へ軟着陸させるスケジュールが有力です。
したがって、現在50代後半や60代の世代がいきなり明日から路頭に迷うという事態は回避されます。ただし、現在20代〜40代前半の現役世代は、この制度改変の影響をまともに受ける「新基準組」となる公算が極めて高い点に留意しなければなりません。
【実態検証】「専業主婦いじめ」の声も…ネットの反応と当事者の葛藤
この改革方針が報道されるや否や、SNS上では「専業主婦への兵糧攻めだ」「子どものいない夫婦は国から見捨てられるのか」といった強い怒りと困惑の声が噴出しました。取材班がSNSや大手質問サイト、当事者のコミュニティで交わされている生の声を集約したところ、数字上の「男女共同参画」と現実の労働市場との間にある深い乖離が浮き彫りになりました。
都内在住の40代契約社員女性(夫は会社員、子なし)は、オンライン上のインタビューで次のような悲痛な胸の内を語っています。「夫の転勤や親の介護で正社員のキャリアを一度手放した身です。非正規雇用で年収は200万円にも満たない。もし今、夫が急逝して5年しか遺族年金が出ないとしたら、50代で家賃を払い続けながら生きていくのは不可能です。国は『女性も自立して働ける』と机上の空論を言いますが、氷河期世代や非正規の女性が直面する再就職の壁を完全に無視しています」。
ネット上の批判の矛先は、実質賃金が伸び悩むなかで負担ばかりが増える社会保険料の「取りすぎ・払い損」問題にも向かっています。「夫が毎月高い厚生年金保険料を引かれているのに、残された妻には5年しか還元されないのか」という不公平感は根強く、政府が掲げる「制度の持続可能性」という美名が、当事者には「給付削減のための口実」として受け止められているのが現場の偽らざる空気です。

一般に知られていない盲点と家計防衛|プロが示す「備えるべき人」の基準
今回の年金改革の背景には、家族社会学が指摘する「男性稼ぎ主型世帯(近代家族)」の制度的終焉があります。かつて遺族年金は、家庭内で家事・育児・介護を一手に引き受けてきた女性に対する実質的な「国家による遺族補償」として機能していました。しかし、今回の改正が突きつけているのは、「経済的自立を前提とした個人単位のセーフティネット」への強制的なシフトです。
ここで見落とされがちな最大の盲点は、「遺族年金があるから民間の生命保険は最低限でよい」という従来のファイナンシャル・プランニングの常識が、子どものいない世帯においては根底から覆るという事実です。
【プロの結論】影響を受ける人・受けない人の判断基準
▼今すぐ民間保険や家計の見直しが必要な人(高リスク層):
- 子どものいない共働き世帯で、夫婦間の年収格差が大きい家庭(妻がパート・扶養内・低賃金)
- 自営業の妻や、夫の転勤・介護のためにキャリアを中断した40代前後の専業主婦
- 持病等があり、配偶者死亡後に正社員フルタイムで働くことが身体的に困難な人
▼過度な心配が不要な人(影響が限定的な層):
- 高校生以下の子どもがおり、遺族基礎年金の支給対象となる世帯(子が自立するまでは手厚い)
- すでに遺族厚生年金を受給している60歳以上のシニア層
- 夫婦ともに十分な厚生年金加入実績があり、万一の際も単独で生計維持が可能なパワーカップル
高リスク層に該当する世帯は、夫名義の「定期保険」や「収入保障保険」を見直し、遺族年金が途絶える「死後6年目以降」の家計赤字を埋める手当てを民間で手当てしておく必要があります。制度を嘆くだけでは生活は守れません。公的保障の縮小を織り込んだ自助努力が不可欠な時代に入ったのです。
【遺族 厚生 年金 改正】に関するよくある質問(FAQ)
Q1:現在すでに遺族厚生年金を受給している人も、施行後は5年で打ち切られますか?
A1:いいえ、打ち切られません。年金制度の改正では「既裁定者の権利保護(信頼保護の原則)」が徹底されるため、新法施行前にすでに受給権が発生している方には従前の制度(終身給付など)がそのまま適用されます。
Q2:子どもがいる世帯にも今回の「5年打ち切り」は適用されますか?
A2:原則として適用されません。18歳到達年度末までの子どもがいる配偶者には、引き続き「遺族基礎年金」および子どもの加算がついた「遺族厚生年金」が支給されます。ただし、末子が高校を卒業した段階で、配偶者本人が受給要件を満たさなくなるケースがあるため、子どもの独立後のキャッシュフローには注意が必要です。
Q3:夫が亡くなった際、妻自身の老齢厚生年金と遺族年金は両方全額もらえますか?
A3:両方を全額受け取ることはできません。「一人一年金の原則」があり、65歳以降はまず妻自身の老齢厚生年金が全額支給され、夫の遺族厚生年金の額がそれを上回る場合のみ、差額分が遺族厚生年金として上乗せ支給されます。
まとめ:制度改定に翻弄されないためのマネーリテラシー
遺族厚生年金の見直し議論は、「5年打ち切り」というショッキングな見出しとともに社会に不安を広げました。しかしその本質は、少子高齢化という抗いがたい人口動態のなかで、昭和の残滓であった男女格差を均しつつ、国家財政のバランスをとるための必然的な構造転換です。
給付の縮小を感情的に批判するだけでは、万一の際の生活を守ることはできません。制度の真実を正確に把握し、経過措置の恩恵を受けられるのか、それとも民間保険や新NISA等を活用した自己防衛が必要なのかを冷静に見極めること。いま現役世代に求められているのは、公的保障の変化を前提とした冷徹なリスク管理と、自らの足で立つためのマネーリテラシーです。 (出典: 遺族 厚生 年金 改正(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。