企業版ふるさと納税の罠と真価|最大9割控除の裏側と2026最新動向
法人税負担の軽減策として経営層から熱い視線を集める「企業版ふるさと納税(地方創生応援税制)」。制度拡充を経て認知が広がった現在、最大約9割の税軽減という破格の数字だけが独り歩きし、現場の経理財務担当者や経営幹部が思わぬ落とし穴に直面するトラブルが後を絶ちません。個人版のような「豪華な返礼品」が法律で固く禁じられているにもかかわらず、なぜ多くの優良企業が億単位の資金を投じるのか、その本質を把握していない企業も少なくないのが現実です。
税額控除のメカニズムを正確に理解せずに踏み切れば、期待した節税効果が得られないばかりか、余計なキャッシュ流出を招くリスクすら孕んでいます。内閣府地方創生推進事務局が公開した最新の認定動向や元国税調査官の証言、自治体連携の最前線を取材すると、単なる損得勘定を超えた戦略的価値と、絶対に踏んではならない地雷原の境界線が浮き彫りになってきました。本稿では、制度の核心から2026年現在の最新改正動向まで、客観的ファクトに基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「最大9割控除」は全額損金算入(約3割)と税額控除(最大6割)の合算構造であり、赤字法人や税額上限を超えた場合は実質負担が跳ね上がる。
- 要点2:返礼品禁止は「経済的利益供与の禁止規定」による厳格な法規制だが、企業側はPR効果・自治体アライアンス・新規事業実証という無形資産を獲得している。
- 要点3:2026年時点の最新動向では、税制優遇の適用期限や対象プロジェクトの審査が高度化しており、自社の事業戦略と合致する自治体選定が成否を分ける。
【最大9割軽減の真相】企業版ふるさと納税の税制構造と「実質1割負担」のリアル
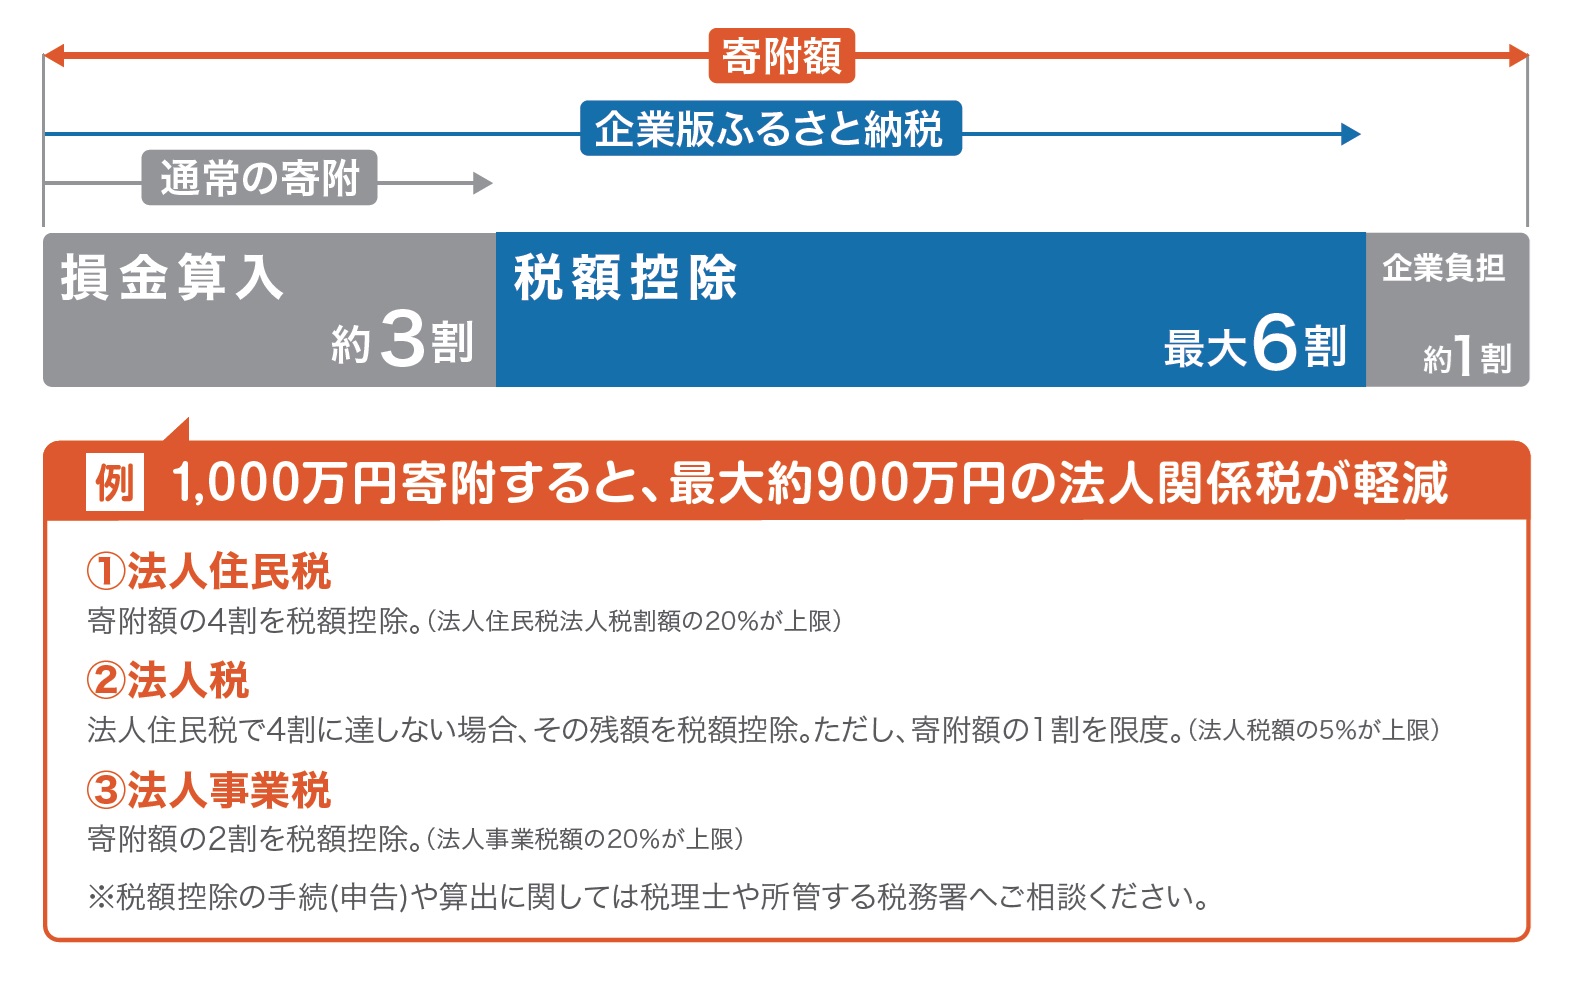
「1,000万円寄附しても、実質的な企業負担は100万円で済む」――この言葉が広まった背景には、地方創生応援税制特有の二重控除の構造があります。通常の寄附金であれば損金算入による法人税等の軽減効果(寄附額の約3割程度)にとどまりますが、企業版ふるさと納税ではさらに「最大6割の税額控除」が上乗せされます。
内閣府地方創生推進事務局の公式資料および税務実務の現場データに基づくと、内訳は極めて精緻に区分されています。まず第一段階として、寄附額の全額が損金算入されることで、実効税率分(約3割)の負担が減少します。この全額損金算入ルールに加えて、第二段階として法人住民税から寄附額の最大4割、法人税から最大1割、法人事業税から最大2割(事業税と住民税の枠連動により合計で最大6割)が直接控除される設計です。これらを合算した結果が、メディアやセミナーで語られる最大9割税額控除の仕組みの正体です。
元国税調査官の税理士は次のように証言します。「制度設計上、確かに1割負担の座組は成立しています。しかし、この控除をフルに享受するには『寄附年度において相応の法人税額・法人住民税額を納付していること』が絶対条件となります。利益水準や税額枠を計算しないまま寄附枠を決定し、控除枠から溢れて想定外の自己負担を背負うケースは少なくありません」。実質1割というキャッチコピーの裏には、緻密な税務シミュレーションが不可欠であるという前提が隠されています。

返礼品禁止の真相と理由|個人版と異なる「経済的利益供与の禁止規定」
個人版ふるさと納税の代名詞ともいえるブランド牛や高級フルーツなどの返礼品ですが、企業版ふるさと納税においては法令上、一切の品物受け取りが禁じられています。この返礼品禁止の真相と理由の根幹にあるのが、地域再生法に明記された経済的利益供与の禁止規定です。
自治体が寄附企業に対して物品を贈呈したり、公共事業の入札で有利に扱ったり、補助金の交付を約束するような行為は固く禁止されています。仮にこれらに抵触した場合、制度対象からの認定取り消しや追徴課税という重いペナルティが課されます。官民癒着や公的資金の還流を徹底的に防ぐための厳格な安全装置です。
では、物品のリターンがないにもかかわらず、企業がこぞって寄附を行う理由は何でしょうか。取材で見えてきた企業版ふるさと納税メリットの核心は、「金銭に代えがたい社会的信用とアライアンス機会」にあります。
寄附企業は、自治体公式ウェブサイトや記者会見での社名公表、感謝状の贈呈を通じた公式なCSR・ESG活動の実績を獲得できます。さらに近年では、SDGs推進企業としてのブランドイメージ向上にとどまらず、寄附を契機とした地方創生プロジェクトへの共同参画、スマートシティや防災実証実験のフィールド確保など、将来のビジネス共創関係を構築するための「公的な入場券」として活用する動きが主流化しています。
【データ徹底比較】通常寄附・個人版との決定的な相違点
企業版ふるさと納税のポジションを正確に掴むため、個人版ふるさと納税および通常の法人寄附との違いを比較表に整理しました。
| 項目 | 企業版ふるさと納税 | 個人版ふるさと納税 | 一般寄附金(法人) |
|---|---|---|---|
| 税軽減の規模 | 最大約9割(損金算入+税額控除) | 寄附額-2,000円が全額控除 | 損金算入限度額内のみ(約3割) |
| 返礼品の有無 | 完全禁止(法的処罰対象) | あり(寄附額の3割以下基準) | なし |
| 下限寄附金額 | 1回あたり10万円以上 | 自治体による(約2,000円〜) | 制限なし |
| 対象外となる自治体 | 自社の本社所在地・三大都市圏等の一部 | 現住所地の自治体(返礼品なしなら可) | 制限なし |
| 主なリターン | PR効果、官民連携、CSR/ESG実績 | 特産品、日用品、宿泊券など | 社会貢献、特定団体支援 |
表から明らかな通り、企業版ふるさと納税は「私的な消費型寄附」ではなく、「公共政策への投資型パートナーシップ」として設計されています。少額の手間を避けるため最低10万円という足切りラインが設定されている点も、法人専用制度としての性格を物語っています。

【実態検証】企業版ふるさと納税デメリットと罠|「赤字転落」で大損する財務の盲点
甘い見通しで参入した企業が最も痛烈な打撃を受けるのが、企業版ふるさと納税デメリットと罠の数々です。税制優遇が強力であるがゆえに、一定の条件から外れた際の反動は極めて大きくなります。
第一の罠は「赤字法人・均等割のみ納付法人の控除不能リスク」です。税額控除は、納めるべき法人税や住民税が存在して初めて機能します。期首の段階で好調と見込んで多額の寄附を実行したものの、下半期に想定外の貸倒れや市況悪化で赤字に転落した場合、税額控除枠はゼロになります。結果として全額損金算入の効果すら極めて薄くなり、寄附金額の10割がそのまま純粋なキャッシュアウトとなって社内に重荷を残します。
第二の罠は「本社所在地の適用除外ルール」です。税制上の本社(地方税法上の主たる事務所・事業所)が所在する市町村への寄附は対象外となります。例えば東京都特別区に本店を構える企業が23区内の特定プロジェクトに寄附しても税額控除は受けられません。地元貢献のつもりで本社所在地に振り込み、税務申告時に控除が否認されるという初歩的かつ致命的なミスが後を絶ちません。
さらに実務上で見落とされがちなのが、控除限度額の複雑な算定式です。精密な企業版ふるさと納税上限額シミュレーションを行う場合、以下の基準枠をすべてクリアしなければなりません。
- 法人住民税法人税割額の20%
- 法人税額の5%(住民税で控除しきれない場合の枠)
- 法人事業税所得割額の20%
顧問税理士と事前に綿密な試算を擦り合わせず、「利益が出ているから大丈夫」と経営陣の独断で寄附を実行することは、財務ガバナンスの観点からも極めて危険です。
企業版ふるさと納税活用事例まとめと手続きの流れ
単なる税負担軽減にとどまらず、事業上のシナジーを最大化させた先進企業の事例が続々と登場しています。寄附ポータルサイト「企ふるオンライン」に掲載された実証データや内閣府の事例集から、代表的な成功パターンを抽出しました。
奈良県生駒市では、子育て支援やスマートコミュニティ推進プロジェクトに多くの域外企業が寄附を実施。ITベンチャーが自社のソリューション実証フィールドとして生駒市の公共課題解決プロジェクトへ寄附を行い、首長との対談やメディア露出を通じて全国的な企業認知を獲得した事例が話題を呼びました。また、近年の能登半島地震をはじめとする大規模災害においては、「緊急震災支援スキーム」を活用して企業がスピーディに復興インフラ支援を実施し、サプライチェーン防衛と地域貢献を同時に完結させる動きが定着しています。
実務における企業版ふるさと納税手続きの流れと経緯は、以下の5ステップで進行します。
- プロジェクト選定:内閣府が認定した地方公共団体の「地域再生計画」から、自社方針に合致する対象事業をリサーチ。
- 寄附の申出:自治体へ「寄附申出書」を提出。金額や事業内容、公表の可否を合意。
- 払込み:自治体から発行された納付書や指定口座へ寄附金を送金(事業費の確定前納付も可能)。
- 寄附受領証明書の受領:自治体から正式な証明書が発行される(税務申告の必須証拠書類)。
- 税務申告:決算確定申告時に「法人税別表八(一)」などの明細書を添付し、税額控除を適用。
事前相談から証明書受領まで数週間から2ヶ月程度を要するため、決算直前の駆け込みではなく、決算月の2〜3ヶ月前には自治体との協議に着手するのが鉄則です。
【2026年最新制度改正ニュース】地方創生応援税制の延長と今後の展望
令和7年度(2025年度)税制改正議論を経て、地方創生応援税制は適用期限の再延長が決定され、2026年現在も積極的な推進フェーズにあります。内閣府地方創生推進事務局が公表した最新データ(令和7年度第3回認定/令和8年3月発表資料等)によると、認定自治体数および対象プロジェクト数は年々増加の一途をたどっています。
また、国は自治体と企業の橋渡しを担う「企業版ふるさと納税推進リーダー」の公表名簿を更新するなど、マッチング支援の透明化を急速に推し進めています。これに伴い、2026年のトレンドとして注目すべきは「プロジェクトの質の厳選」です。
かつてのように「自治体の予算穴埋め」のような抽象的な計画は淘汰され、DX推進、脱炭素(GX)、関係人口創出など、具体的KPIが明確なプロジェクトに寄附が集中しています。企業側にとっても、どの自治体のどのプロジェクトを選んだかが自社の統合報告書やサステナビリティ開示で厳しく問われる時代となっており、自治体選定のハードルは一段と引き上げられています。
【プロの結論】おすすめできる企業・慎重になるべき企業の判断基準
企業版ふるさと納税を戦略的兵器として使いこなせる企業と、逆に財務の足枷にしてしまう企業の間には、明確な分水嶺が存在します。
【今すぐ活用を検討すべき企業】
- 経常利益が直近数年間安定しており、当期の着地税額が明確に予測できる企業
- 地方展開、地方でのサテライトオフィス開設、新規事業の実証実験フィールドを求めている企業
- 採用活動において、ミレニアル・Z世代向けに「実践的なSDGs/地域共創活動」をアピールしたい企業
【寄附を思いとどまるべき企業】
- 今期の損益がブレやすく、決算直前まで黒字が確定しない企業
- 運転資金に余裕がなく、短期間での直接的なキャッシュ回収・売上アップを求めている企業
- 「個人版のように美味しい返礼品が手に入る」と勘違いしている役員が主導している企業
【企業版ふるさと納税】に関するよくある質問(FAQ)
Q1:1回あたりの寄附金額に上限や下限はありますか?
A1:法令上の下限額は1回あたり「10万円以上」と定められています。10万円未満の寄附は企業版ふるさと納税としての税額控除が受けられず、通常の一般寄附金扱いとなるため注意してください。上限額に法的な制限はありませんが、自社の税額に応じた控除限度枠(実質1割負担に収まる枠)が存在します。
Q2:当期に使い切れなかった税額控除枠は翌期以降に繰り越せますか?
A2:原則として税額控除の繰越控除は認められていません。寄附を行った事業年度の税額からのみ控除されるため、寄附枠の算定ミスで控除しきれなかった分は単なる企業の持ち出し(自己負担割合の増加)となります。これが赤字転落時や期末の業績下振れ時に推奨されない最大の理由です。
Q3:代表者の出身地や、営業所・工場がある市町村へ寄附することは可能ですか?
A3:可能です。対象外となるのは「税法上の本社(主たる事務所・事業所)」が所在する自治体のみです。創業者のゆかりの地や、工場・支店・物流拠点が所在する自治体であっても、登記上の本社所在地でなければ制度上の税額控除を問題なく受けることができます。
まとめ:今後の動向と失敗しないための判断基準
企業版ふるさと納税は、正しく活用すれば「実質1割の自己負担」で地域に貢献しつつ、絶大な社会的信用と強固な官民ネットワークを構築できる極めて強力な制度です。返礼品がないという制約こそが、企業を私利私欲の消費から解放し、本質的な企業価値向上へと向かわせる原動力となっています。
成否を分けるのは、表面的な節税シミュレーションの過信を排し、自社の利益構造とキャッシュフローを冷静に見極める眼差しです。2026年以降の経営戦略において地域共創を武器にするならば、まずは決算数ヶ月前に財務顧問と上限枠を厳密に試算し、自社の志と重なる自治体プロジェクトとの対話から始めることが、最も確実な成功への第一歩となります。 (出典: 企業 版 ふるさと 納税(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。