量的緩和政策で何が変わった?円安の真相と2026年の金利・生活防衛
スーパーの店頭で食品の価格札を見上げるたび、あるいは毎月の電気代の明細を開くたび、かつてないほどの物価の上昇を肌身で実感する日々が続いています。日本経済を約十年にわたって支配してきた「異次元の金融緩和」は、私たちの暮らし、給与、そして資産価値に何をもたらしたのでしょうか。2024年春のマイナス金利解除や長短金利操作(YCC)の撤廃を経て、2026年を迎えた現在、日本銀行は「金利のある世界」への正常化を急ピッチで進めています。
長らく続いた超低金利と円安がもたらした恩恵と爪痕、そしてなぜ日銀は政策の転換を余儀なくされたのか。金融の専門用語をできる限り噛み砕き、家計や住宅ローンを抱える生活者の視点から、未曾有の金融実験の舞台裏と今後の影響を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:量的緩和政策は金利ではなく「市場に流すお金の量」を直接増やす政策であり、株高や雇用改善を呼んだ一方で、歴史的な円安と輸入コスト高を招いた。
- 要点2:日銀は2024年にマイナス金利解除とYCC撤廃へ舵を切り、2026年現在は植田和男総裁のもとで国債買い入れの減額と段階的な利上げを進めている。
- 要点3:金利上昇局面に入った今、住宅ローンの返済計画や預貯金の配置を見直し、「低金利が当たり前」だった10年間の思考停止から脱却する必要がある。
【量的緩和政策をわかりやすく解説】日本銀行の国債買い入れと金融緩和の仕組み
金融政策のニュースで頻繁に耳にする「量的緩和政策」ですが、その本質を極めて平易に表現するならば、「日本銀行が世の中に流通するお金の総量を無理やり膨らませる政策」と言えます。
中央銀行が景気を刺激する際、伝統的には「政策金利(短期金利)」の引き下げを行ってきました。金利が下がれば、企業や個人はお金を借りやすくなり、設備投資や消費が活発化するためです。しかし、バブル崩壊後の長期デフレに苦しんだ日本では、1990年代末にはすでに金利がゼロ近くまで低下しており、これ以上金利を引き下げられない「ゼロ金利の壁」に直面しました。
そこで編み出されたのが、金利ではなく「量」をターゲットにする量的金融緩和(Quantitative Easing: QE)です。この政策の中核をなすのが、日本銀行による国債買い入れの仕組みでした。
日銀は、民間銀行(三菱UFJや三井住友、みずほなどの都市銀行や地方銀行)が保有している国債を大量に買い取ります。その代金は、民間銀行が日銀の中に持っている「日銀当座預金」という特別な口座に振り込まれます。日銀当座預金にお金が溢れかえれば、銀行はただ口座に眠らせておくのはもったいないと考え、企業への融資や住宅ローン、有価証券への投資へと資金を振り向けるはずだ――という設計思想でした。
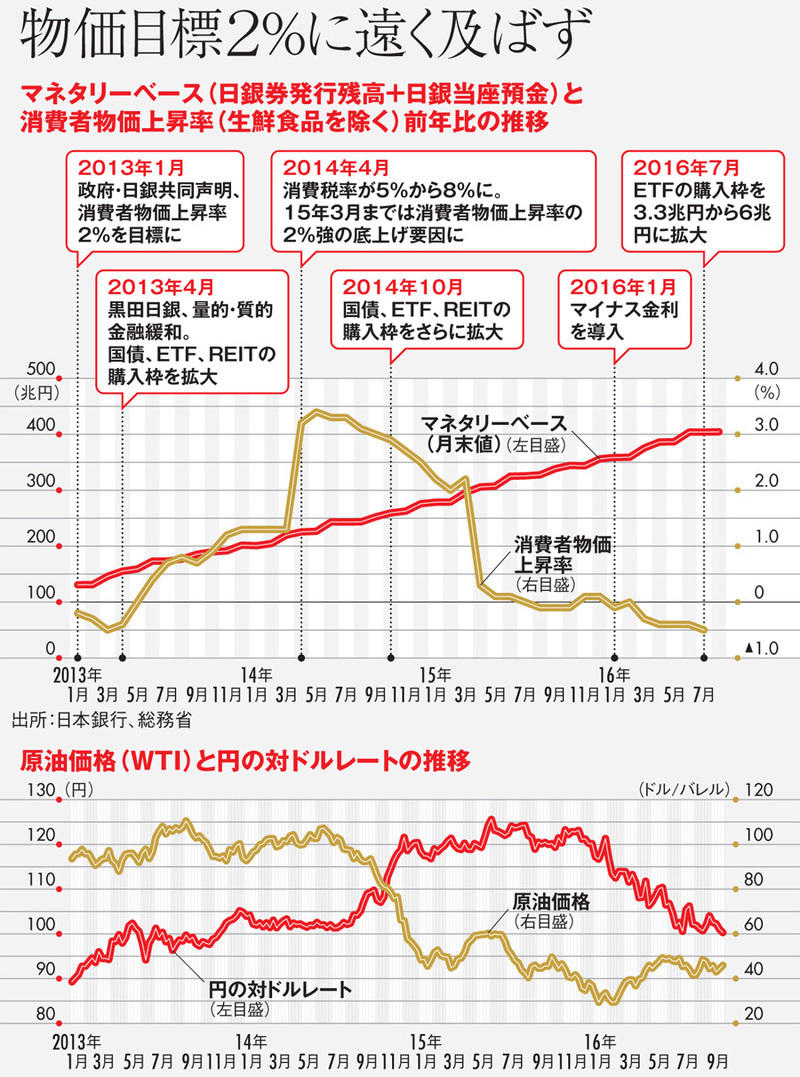
さらに2013年4月、当時の黒田東彦総裁のもとでスタートしたのが「量的・質的金融緩和(QQE)」、いわゆる異次元緩和です。従来の量的緩和との決定的な違いは、資金の「量」を従来の2倍ペースで爆発的に拡大させただけでなく、国債に加えてETF(上場投資信託)やJ-REIT(不動産投資信託)といったリスク資産まで日銀が直接買い入れた点、すなわち「質」の面でも極限まで市場に介入した点にあります。

【生活への影響と円安の真相】物価高・住宅ローン・株高は何故引き起こされたのか
日銀が市場にお金を大量に供給した結果、私たちの暮らしにはどのような変化が起きたのでしょうか。公式統計と実社会の動きを照らし合わせると、この政策は「極端な二面性」を持っていたことが浮き彫りになります。
まず目覚ましい効果を上げたのが、資産価格の上昇と雇用の下支えでした。日銀が猛烈な勢いで国債や株式ETFを買い支えたことで、日経平均株価は2012年末の8,000円台から右肩上がりに上昇し、企業の業績改善と相まって完全失業率は2%台前半まで改善しました。また、住宅ローン金利は変動型で0.3〜0.4%台という歴史的超低金利が常態化し、共働き世帯(パワーカップル)による都心タワーマンションの購入ブームを巻き起こしました。
しかし、その裏で静かに、かつ不可逆的に進行したのが「記録的な円安」でした。その決定的な理由は、内外金利差の極端な拡大です。
2022年以降、欧米諸国は新型コロナ禍からの需要回復とロシアのウクライナ侵攻によるエネルギー高騰を受け、記録的なインフレに直面しました。米連邦準備制度理事会(FRB)はインフレを力ずくで抑え込むため、政策金利をゼロ付近から一気に5%超へと引き上げました。一方、日銀は国内の賃金上昇が不十分であるとして、世界で唯一マイナス金利と大規模緩和を維持し続けたのです。
「金利が5%つく米ドル」と「金利がマイナスの日本円」。世界の投資マネーが円を売ってドルを買うのは市場の自明の理でした。2012年に1ドル=80円前後だった円相場は、一時160円を超える水準まで急落。この激しい円安が、原材料や食料、エネルギーの大半を海外からの輸入に依存する日本経済を直撃しました。
企業はコスト高に耐えかねて相次いで価格転嫁を行い、輸入インフレが国内へ波及しました。株高や不動産高の恩恵を享受できる富裕層・投資家層がいる一方で、資産の大半を預貯金に預けていた一般の給与生活者や年金生活者は、賃金上昇を上回る物価高によって実質賃金が長期にわたり前年割れを記録するなど、生活実感を激しく摩耗させる結果となったのです。
【データ徹底比較】量的緩和のメリット・デメリットと経済指標の変遷
10年以上に及んだ異次元緩和の功罪を、具体的なデータと市場基準から客観的に比較・総括します。報道各社の取材データおよび日銀の公表資料に基づく主要指標の推移は以下の通りです。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| マネタリーベース(資金供給量) | 約130兆円(2013年初)からピーク時約670兆円へ急拡大 | 名目GDPの20〜30%程度が欧米の平常基準 | 名目GDPを大幅に超える異例の規模であり、市場の資金余剰を極限まで押し上げた。 |
| 日銀の国債保有シェア | 発行済み国債の50%超(最大時約54%)を日銀が保有 | 中央銀行の保有比率は20〜30%未満が健全とされる | 債券市場の価格形成機能を麻痺させ、日銀自身が国債の最大の買い手となる歪みを生んだ。 |
| 為替相場(ドル/円) | 1ドル=80円台(2012年)から一時160円台へ下落 | 購買力平価基準では110〜120円前後が適正とされる | 輸出企業の決算を押し上げたが、国富の流出と家計への輸入物価負担を極端に増大させた。 |
| 民間住宅ローン金利 | 変動金利:年0.3〜0.5%台で低位推移(固定金利は上昇基調) | 政策正常化前は1〜2%台が一般的 | マイナス金利の解除に伴い、短プラ連動の変動金利にも本格的な上昇圧力がかかり始めている。 |
| 消費者物価指数(生鮮除く) | デフレ圏から2%超(ピーク時4%超)へ定着 | 日銀の掲げた安定目標は前年比「2%」 | 目標値自体は達成したものの、その主因が「好循環」ではなく「コストプッシュ」だった点に課題。 |
【実態検証】ネットの反応と世論のリアル|「生活苦」と「資産形成」の深刻な分断
量的緩和政策に対する評価は、国民の置かれた立場によって完全に二極化しています。SNS、ネット掲示板、Q&Aサイト(Yahoo!知恵袋など)に投稿された無数の生の声を分析すると、日本社会の中に深い亀裂が生じている実態が浮き彫りになります。
批判的な立場をとる層から噴出しているのは、毎日の生活実感に直結した切実な悲鳴です。
「給料が数千円上がったところで、毎月の食費と光熱費が2万円以上増えている。実質的には大減税どころか大増税を食らっている気分だ」
「預金口座に何百万円預けていても、利息は数十円。一方で物価だけが跳ね上がり、銀行にお金を置いているだけで実質的な預金残高を削り取られている」
知恵袋やX(旧Twitter)では、こうした「預金偏重の家計」からの恨み節が絶えません。とくに年金生活者や単身世帯からは、「日銀の政策は輸出大企業や富裕層だけを優遇し、庶民の生活を切り捨てた」という怒りのトーンが目立ちます。
一方で、金融リテラシーを高めて投資を行ってきた層からは、全く異なる評価が寄せられています。
「NISAを活用してオルカンやS&P500、日本株の高配当銘柄に投資していたおかげで、資産が数倍に膨らんだ。量的緩和の波に乗れなかった人は自己責任ではないか」
「超低金利の恩恵をフルに活かして都内のマンションをペアローンで購入した。含み益が数千万円単位で出ており、日銀の低金利政策には心から感謝している」
このように、「資産を持つ者(株式・不動産保有者)」と「持たざる者(現金預金のみの層)」との間で、経済的格差と心理的断絶が決定的なレベルまで広がったことこそが、量的緩和政策が日本社会に残した最大の副産物と言えます。
一般に知られていない盲点と「失敗」と言われる理由|YCC撤廃と政策終了の舞台裏
なぜ量的緩和政策は、一部の経済学者や市場関係者から「失敗だった」と手厳しく批判されるのでしょうか。その核心は、イールドカーブ・コントロール(YCC:長短金利操作)の導入によって生じた金融市場の機能麻痺と、日本という国家全体の「構造改革の先送り」にあります。
2016年9月に導入されたYCCは、短期金利をマイナス0.1%、長期金利(10年物国債利回り)を概ねゼロ%程度に抑え込むため、日銀が無制限に国債を買い入れる仕組みでした。中央銀行が民間市場の金利を人為的にピンポイントで固定するという前代未聞の作戦です。
しかし、これには極めて重い副作用が伴いました。日銀が市場の国債を根こそぎ買い占めたため、債券市場で何日も売買が成立しない「取引ゼロ」の日が頻発。国債利回りが景気やリスクを反映するという、資本主義市場において極めて基本的なメカニズムが破壊されたのです。
さらに深刻だったのが、「財政ファイナンス」の常態化とゾンビ企業の延命です。
政府は、どれだけ巨額の国債を発行しても日銀が超低金利で買い支えてくれるため、財政再建への危機感を完全に喪失しました。事実、日本の公的債務残高は名目GDPの2倍を超える1,200兆円超まで膨張しました。また、本来であれば市場から淘汰されるべき低収益の非効率な企業が、ゼロ金利融資によって生き延び続けた結果、日本経済全体の生産性の向上や新陳代謝が著しく停滞してしまったのです。
日銀が2024年3月にマイナス金利の解除とYCCの撤廃、そして国債買い入れの減額へと舵を切った終了の決定的な理由は、連合の春闘において30余年ぶりとなる歴史的な賃上げ(5%超)が実現し、「賃金と物価の好循環」の兆しが見えたからです。これ以上の政策維持は、市場の機能を完全に破壊し、歯止めの利かない極端な円安を招いて国民経済を崩壊させかねないという、日銀自身の危機感の表れでもありました。

【2026年最新動向】植田和男総裁が舵を切る「金利ある世界」と家計の防衛策
2023年4月に就任した日銀総裁・植田和男氏は、学者出身らしい論理的で丁寧な対話を武器に、複雑に絡み合った緩和政策の「出口戦略」を着実に進めています。2026年現在、日本の金融政策は「異次元の緩和」を完全に脱し、短期金利の誘導目標を段階的に引き上げる正常化プロセスに入っています。
日銀の国債買い入れ額も月間数兆円単位で計画的に縮小され、かつて日銀が抱え込んだ巨額の資産を市場へ戻していく「量的引き締め(QT)」への歩みが続いています。もはや「金利ゼロの世界」は過去の遺物となりました。
【プロの結論】経済社会学・行動変容の視点から見出すべき教訓
この歴史的な政策転換から、私たちは何を学び、どう行動すべきなのでしょうか。家族社会学や行動経済学の観座から見ると、これまでの日本社会は「日銀の超低金利という名の強力な保護」に甘えきった一種の構造的共依存状態に陥っていたと分析できます。
「借金をしても利息はほとんど取られない」「銀行預金は目減りしない」という長年の思い込みは、思考の硬直化を生み、個人の資産防衛意識を鈍らせてきました。しかし、金利が正常化し、インフレが継続する2026年の環境下では、お金に対する境界線(心理的バウンダリー)を引き直し、自己責任で防衛策を講じることが不可欠です。
今後の金融環境において、家計防衛でおすすめできる人・慎重になるべき人の判断基準は明確です。
【今すぐ行動すべき・向いている人】
・住宅ローンの変動金利を利用中で、手元資金に余裕があり、金利上昇時の繰り上げ返済シミュレーションが完了している人。
・新NISAなどをフル活用し、国内外の株式やインフレ耐性のある実質資産(不動産・金など)へ適切に分散投資を行っている人。
・自らの市場価値(人的資本)を高め、インフレ率以上のベースアップや転職による年収増加を狙えるスキルアップに投資している人。
【危険信号・見直しが必須な人】
・年収倍率の限界まで変動金利で住宅ローンを組み、金利が1〜2%上昇しただけで毎月の家計収支が破綻するリスクを抱えている人。
・「投資は怖いから」という理由だけで、全資産をメガバンクの普通預金や定期預金に放置し続けている人(物価高による実質的な資産目減りを放置している状態)。
・固定金利への借り換えを検討しながらも、「まだ大丈夫だろう」と先延ばしにしている人。
【量的緩和政策】に関するよくある質問(FAQ)
Q1:日銀が量的緩和をやめたら、住宅ローンの返済額はすぐに跳ね上がりますか?
A1:固定金利は長期金利の動向を先取りしてすでに上昇していますが、変動金利は各銀行の「短期プライムレート(短プラ)」に連動するため、日銀が短期政策金利を引き上げたタイミングから段階的に見直されます。また、多くの一般的な変動金利には「5年ルール(金利が上がっても5年間は毎月の返済額が変わらない)」や「125%ルール(前回の返済額の1.25倍までしか一度に引き上げられない)」が適用されています。ただし、毎月の支払額が変わらなくても内訳(元金と利息の割合)が利息偏重に変化し、将来の元金返済が後回しになるリスクがあるため、残債の確認と繰り上げ返済の準備が必要です。
Q2:量的緩和を解除したのに、なぜ劇的な円高にならないのですか?
A2:日銀が利上げを進めているとはいえ、日本の政策金利は欧米の3〜5%台と比較すると依然として極めて低い水準にとどまっています。「金利差が縮小した」とはいえ、依然として日米の金利格差が大きく開いているため、急激な円高への反転には至っていません。また、日本の経常収支におけるデジタル関連の赤字やエネルギー輸入による恒常的な円売り需要(構造的円安要因)が存在することも理由の一つです。
Q3:なぜもっと早く量的緩和を終了させなかったのですか?
A3:早すぎる利上げによって景気が再び冷え込み、長年脱出できなかったデフレに逆戻りするリスク(いわゆる「政策の失敗」)を日銀が極度に恐れたためです。過去、2000年のゼロ金利解除や2006年の量的緩和解除の際、直後に世界的なショック(ITバブル崩壊やリーマン・ショック)が起きて再緩和に追い込まれた苦い経験がありました。そのため植田総裁は、2024年の春闘で大企業だけでなく中小企業にも賃上げの波が確実に波及したことをデータで確認できるまで、慎重にタイミングを見極めていました。
まとめ:金利復活の時代に求められる個人の資産防衛とリテラシー
2013年から始まった異次元の量的緩和政策は、日本経済をデフレの底から引き上げ、株価を押し上げ、雇用の受け皿を作り出したという歴史的功績を残しました。しかしその代償として、過度な円安、財政規律の弛緩、債券市場の歪み、そして預貯金生活者への物価高という極めて重いツケを社会に残すことになりました。
2026年の今、日本は「中央銀行がすべてを買い支えてくれるぬるま湯の時代」から、市場原理と金利が機能する「自立の時代」へと突入しています。低金利を前提とした資産設計を見直し、物価上昇に負けないポートフォリオを構築すること。国家や中央銀行の政策に生活を委ねるのではなく、自分自身の知識と選択で家計の防波堤を築く姿勢こそが、これからの時代を生き抜く決定的な武器となります。 (出典: 量 的 緩和 政策(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。