PayPayでクレカを使うと大損?2026年最新の罠と還元率の真実
街中のあらゆるレジ前で響く決済音。日本のコード決済で圧倒的なシェアを握るPayPayですが、支払い元に設定しているクレジットカード次第で、毎月受け取れるポイントに致命的な「格差」が生じている実態をご存じでしょうか。便利だからと何気なく手持ちのカードを紐付けたまま決済を続けていると、本来得られるはずだった数千円から数万円相当の還元をみすみすドブに捨てている可能性があります。
かつて世間を揺るがした「他社クレジットカード利用停止」を巡る騒動から現在に至るまで、PayPayの還元システムとカード連携ルールは幾度となく仕様変更を繰り返してきました。2026年の現行システムにおいて、なぜ他社カード連携が「大損」と呼ばれるのか、そしてグループの中核を担うPayPayカードがなぜ実質的な必須装備と化しているのか。決済現場のデータと制度設計の深層から、消費者が取るべき自己防衛策を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:PayPayに他社クレジットカードを紐付けて決済してもPayPayポイント還元は「0%」であり、カード側の付与対象外リスクも重なる二重の落とし穴が存在する。
- 要点2:公式カードである「PayPayカード」だけが残高チャージや「PayPayクレジット」に対応し、基本1.0%還元やPayPayステップの加算恩恵をフルに享受できる。
- 要点3:ソフトバンク・ワイモバイル経済圏の利用者にはゴールドカードの破壊力が高い一方、他社経済圏に軸足を置くユーザーは無理に作らず使い分けるのが賢明である。
【疑問直撃】PayPayで他社クレカを使うと損?改悪騒動の真相と還元の落とし穴
「PayPayに登録したクレジットカードで支払っているから、ポイントの二重取りができているはず」――もしそう信じ込んでいるなら、今すぐスマートフォンの決済履歴を確認してください。冷徹な現実として、現在のPayPayにおいて他社発行のクレジットカードを支払い元にしてバーコード決済を行っても、PayPayポイントの付与率は0%に設定されています。
かつてコード決済が普及し始めた黎明期には、決済アプリ側の還元とクレジットカード側のポイントがダブルで獲得できる手法が脚光を浴びました。しかし、事業者の体力勝負だった大規模還元競争が収束するにつれ、規約改定が相次ぎました。現在では、楽天カードや三井住友カードなどの他社クレカをPayPayに連携させて決済しても、PayPay側からのポイント還元は一切発生しません。それどころか、カード会社側でも「PayPay等の電子マネー・コード決済へのチャージや利用分はポイント付与対象外」とする締め付けが進んでおり、ポイント還元が完全にゼロになる「ポイント砂漠」の罠に陥るケースが後を絶ちません。
さらに記憶に新しいのが、PayPay 他社クレジットカード 終了を巡る激震です。運営側が打ち出した「他社カードの利用完全停止」という強硬な囲い込み策は、公正取引委員会の視線や一般ユーザーからの猛反発を受け、期日の延期や条件緩和などの迷走を辿りました。結果として機能自体の完全停止こそ猶予されたものの、実質的なインセンティブは根こそぎ剥奪された状態が続いています。
加えて見落とせないのが、PayPay残高 チャージ クレジットカードの制限です。セブン銀行ATMや銀行口座からの現金チャージを除けば、クレジットカードから直接PayPay残高へチャージできる手段は、グループ会社が発行する「PayPayカード」のみに限定されています。他社カードユーザーは残高チャージすら封じられ、還元率0%の直接決済を余儀なくされる構造が意図的に作り上げられているのです。
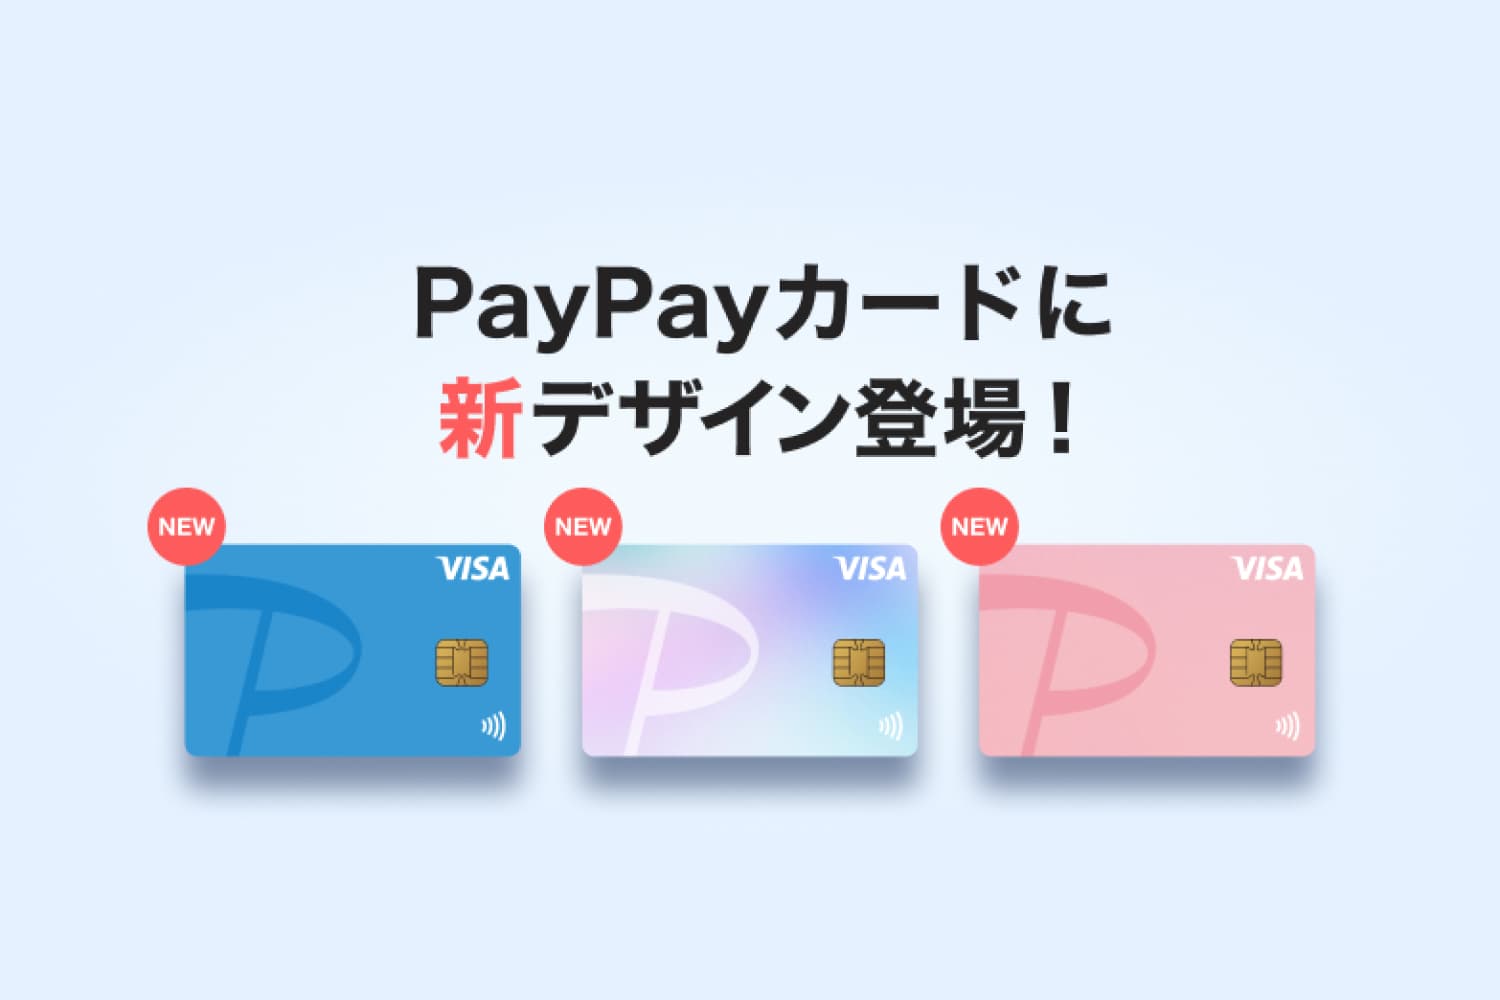
「PayPayクレジット」と通常カード払いの違いは?仕組みと登録手順を解説
PayPayの決済画面を眺めると、「PayPay残高」「クレジットカード」「PayPayクレジット」という紛らわしい名称が並んでいます。この言葉の定義を曖昧なまま放置していることが、ユーザーの混乱を招く最大の要因です。とりわけ理解しておくべきは、PayPayクレジット 違いの本質です。
PayPayクレジットとは、かつて「PayPayあと払い」と呼ばれていた後払い決済サービスがリニューアルされた名称です。事前に銀行口座やATMから残高をチャージすることなく、当月に利用した金額が翌月27日に一括で引き落とされます。実質的な中身はPayPayカードのショッピング利用枠を使った決済ですが、単なる「登録クレジットカード払い」とはシステム上、明確に区別されています。
かつて流通していた赤と黒のデザインでお馴染みだったヤフーカード 切り替え 経緯を振り返ると、LINEとZホールディングスの経営統合を機に金融ブランドのPayPay統一が進み、すべてのサービスがPayPayカード軸へと再編されました。その過程で旧あと払いは「PayPayクレジット」へと看板を掛け替え、アプリの標準決済手段としての地位を確立したのです。
実際に利用を開始するためのPayPay あと払い 設定(現PayPayクレジット設定)およびPayPay クレジットカード 登録方法は、以下の手順で完結します。
手元にプラスチックカードが届いていなくても、バーチャルカードの発行が完了していれば、PayPayアプリ右下の「ウォレット」アイコンから「PayPayカードを登録する」をタップし、氏名や暗証番号認証を行うだけで即座に連携が完了します。物理カードを登録する場合も、カード券面のカメラ読み取り、もしくはカード番号・有効期限・セキュリティコードの手動入力に加え、本人認証サービス(3Dセキュア)のワンタイムパスワードを入力するだけで数分もかかりません。
【徹底比較】PayPayカードと一般クレカ|還元率・年会費・ステップ達成条件
PayPay経済圏において、どの決済手段を選択するのが最も効率的なのか。年会費無料の一般カード、上位のゴールドカード、そして一般的な他社高還元カードのスペックを詳細に比較検証しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| PayPayカード(一般) | 年会費:永年無料 基本還元率:1.0% 決済方法:PayPayクレジット対応 | 年会費無料カードの還元相場は0.5%〜1.0% | 単体利用でも1.0%の高還元。PayPayアプリ連携時のベースキャンプとして必携の一枚。 |
| PayPayカード ゴールド | 年会費:11,000円(税込) 基本還元率:1.5% 通信料還元:最大10%(※通信プランによる) | ゴールドカード相場:年会費1万円前後、基本還元1.0%前後 | ソフトバンク・ワイモバイル利用者は通信料還元で年会費を相殺可能。一般ユーザーには過剰スペック。 |
| 他社クレジットカード (楽天・三井住友など) | PayPay決済時還元:0.0% カード側還元:対象外または0.5〜1.0%(規約により制限多発) | 直接決済時は1.0%還元の標準的カード | PayPay経由で支払うメリットが皆無。これらのカードは直接VISA/Mastercardタッチ等で使うべき。 |
| PayPayステップ達成条件 | ・200円以上の決済月30回以上 ・合計利用額月10万円以上 達成で還元率+0.5% | 他社ポイントプログラムの条件と比較して決済回数のハードルが極めて高い | 日常の生活費全般をPayPayに集中させない限り未達に終わりやすい。無理に追うと無駄遣いの温床に。 |
データを見れば明らかなように、PayPayカード 年会費無料でありながら、通常の街のお店でのカード決済でもPayPayカード ポイント還元率は1.0%を維持しています。一方、他社カードをPayPayに噛ませた瞬間に還元率がゼロへと転落する仕組みは、数字の面からも歴然としています。
ただし注意を要するのがPayPayステップ 達成条件の過酷さです。基本の0.5%に加えてさらに0.5%の上乗せ(合計1.0%還元、ゴールドなら合計1.5%)を勝ち取るには、「1回200円以上の決済を月30回」かつ「月額10万円以上の利用」を毎月クリアし続けなければなりません。コンビニで少額決済を無理に刻んだり、不要な買い物をしてまで達成を目指すのは本末転倒であり、冷静な損益計算が求められます。
なお、PayPayカード ゴールド 比較においては、ソフトバンクやワイモバイルの回線契約者、あるいはSoftBank 光などを契約している家庭であれば、通信料金の最大10%相当がポイント還元されるため、年間11,000円の会費は容易に回収できます。しかし、格安SIMやドコモ・au回線を利用している人にとっては、一般カードで十分というのがプロの客観的評価です。

【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の掲示板やSNS、知恵袋を調査すると、PayPayカードを巡るリアルな賛否両論が渦巻いています。宣伝文句だけでは見えてこない、実際のユーザー体験から浮かび上がる本音を検証してみましょう。
まず申し込みと審査面に関して、PayPayカード 審査 評判は「スピード感」において極めて高い評価を得ています。「夜間に申し込んだのに5分足らずで審査完了の通知が届き、すぐにPayPayアプリ上でバーチャルカードとして使えた」という声が多数を占めます。パートやアルバイト、専業主婦層からも可決の報告が目立ち、間口は比較的広い設計です。しかし一方で、「過去に携帯料金の滞納履歴があると一発で弾かれた」「限度額が10万円と渋く設定された」といった信用情報(CIC)にシビアな側面も指摘されています。
一方、現場の不満として根強いのがUIと課金誘導の仕様です。SNS上では「PayPayアプリのトップ画面で、残高払いからPayPayクレジットへ頻繁に誘導バナーが出るのが鬱陶しい」「気づいたらデフォルトの支払先がクレジットに切り替わっていて焦った」という手記が散見されます。さらに、PayPayカード キャンペーン 2026年最新の特典を受け取る条件についても、「新規入会で最大数千ポイントと謳いながら、実際には一定期間内に3回の決済が必要だったり、案内メールを見落とすと付与が漏れる設計になっている」と、条件の複雑さに苦言を呈する投稿も確認されています。
一般に知られていない盲点とネットの誤解|メリット・デメリット総括
PayPayとクレジットカードをめぐる情報には、ネット上でまことしやかに囁かれる多くの誤解やデマが存在します。ここでPayPayカード メリット デメリットを整理し、客観的な事実関係を白日の下に晒します。
最大の誤解は、「他社クレジットカードが使えなくなるなら、PayPayカードを作らないとPayPay自体が使えなくなるのではないか」という不安です。これは完全な誤りです。銀行口座からのチャージや、全国のセブン銀行・ローソン銀行ATMでの現金チャージを利用すれば、クレジットカードを1枚も所有していなくてもPayPay残高での支払いは従来通り何の問題もなく継続できます。
では、改めてこのカードの光と影を整理してみましょう。
【主なメリット】
第一に、PayPay残高への直接チャージおよびPayPayクレジットが利用可能な唯一のカードである点。第二に、Yahoo!ショッピングでの利用時に毎日5%以上の高還元が約束される点。第三に、カード本体に番号が印字されていない完全ナンバーレス仕様のため、実店舗での盗み見リスクを物理的に遮断できるセキュリティ性能が挙げられます。
【見落とされがちなデメリット】
第一に、年会費無料の一般カードには海外・国内旅行傷害保険が一切付帯していません(ゴールドカードのみ付帯)。第二に、ETCカードの発行に年会費550円(税込)の手数料が発生する点(ゴールドは無料)。第三に、申し込み時の初期設定画面で「自動リボ払い(これだけスキップ)」へ巧妙に誘導するチェックボックスが用意されており、内容をよく読まずに進めると高額なリボ手数料を搾取される危険性がある点です。このトラップには厳重な警戒を要します。

経済圏の囲い込みと行動経済学に見る「キャッシュレス中毒」の構造
なぜPayPayは、これほどまでに自社製カードへの集約を強烈に推し進めるのでしょうか。その背景には、行動経済学でいう「デフォルト効果」と「ロックイン(囲い込み)戦略」が綿密に計算されています。
人は一度設定した初期設定(デフォルト)を自発的に変更することを極端に面倒がる心理的傾向があります。PayPayは、他社カード利用時のポイントをゼロにし、PayPayカードを設定したユーザーのみに快適な還元とスムーズな決済体験を提供することで、「他社サービスへ浮気する心理的スイッチングコスト」を跳ね上げているのです。
さらに「月30回・10万円」という過酷なPayPayステップは、人間が一度手にした地位や権利を失うことを極度に恐れる「損失回避バイアス」を刺激します。「あと3回決済すれば還元率が上がるから」と、買う必要のなかった缶コーヒーやコンビニスイーツをレジに持っていく行為は、まさに事業者のナッジ(誘導)に踊らされている典型例と言えます。利便性の裏にあるプラットフォーマーの意図を見抜き、自身の消費支出に健全な「心理的バウンダリー(境界線)」を引く理性が求められます。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
情報が出揃った今、あなたがPayPayカードを作るべきか否かの結論は、生活環境と利用頻度によって極めて明快に分かれます。
【即座にPayPayカードを作るべき人】
- 日常の買い物の大半をPayPay加盟店で決済しており、毎月の利用額が大きい人
- ソフトバンク、ワイモバイル、LINEMOの回線を契約している人(ソフトバンク・ワイモバイルならゴールドも有力候補)
- Yahoo!ショッピングやLOHACOで日用品や家電を定期的に購入している人
- ポイ活の管理を一元化し、PayPayポイントを効率よく集めて「ポイント運用」などに回したい人
【作成を慎重に見送るべき人・他社カードを使い続けるべき人】
- PayPayの利用頻度は月数回程度で、メインの決済は楽天ペイ、d払い、あるいはSuicaなどの交通系ICである人
- 楽天経済圏(楽天カード)やドコモ経済圏(dカード)、Vポイント経済圏(三井住友カード)に生活基盤を集中させている人
- すでに複数のクレジットカードを所有しており、これ以上信用情報の管理やカード枚数を増やしたくない人
- リボ払いの設定解除など、初期設定の細かな確認作業が苦手な人
【paypay クレジット カード】に関するよくある質問(FAQ)
Q1:他社のクレジットカードをPayPayに登録して支払うと、カード会社のポイントも付かないのですか?
A1:PayPay側からのポイント付与は完全に0%です。さらに、登録している他社カード会社側でも「電子マネー・QRコード決済事業者への支払いはポイント進呈の対象外」と改定しているケースが急増しています。カード会社ごとの最新規約によって異なりますが、二重取りどころか完全にポイントが付かないリスクがあります。
Q2:PayPayカードを作らないと、今後PayPayは使えなくなりますか?
A2:いいえ、使えなくなることはありません。銀行口座連携やコンビニATMからの現金チャージを行えば、誰でも引き続きPayPay残高払いで利用可能です。クレジットカードを使わずに現金派として運用することも全く問題ありません。
Q3:PayPay残高とPayPayクレジットはどちらを優先して使うべきですか?
A3:PayPayカードを所有しているなら、基本還元率が担保されチャージの手間も不要な「PayPayクレジット」を優先するのが合理的です。ただし、使いすぎが心配な方や予算管理を厳格に行いたい方は、事前に一定額だけをチャージして使う「残高払い」の方が安全です。
Q4:PayPayカード ゴールドの年会費11,000円の元を取るにはどうすればいいですか?
A4:ソフトバンクの対象プラン(ペイトク等)やワイモバイルの通信契約を結んでおり、毎月一定以上の通信費を支払っている方であれば、通信料還元の恩恵だけで年会費以上のポイントを獲得できます。純粋なショッピング利用の差分(0.5%)だけで11,000円の元を取るには年間220万円以上の決済が必要となるため、通信回線の契約状況が最大の分岐点となります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済の普及フェーズが終わり、各社が顧客の囲い込みと収益化を急ぐ現在、かつてのような「どのカードを紐付けても得をする」という牧歌的な時代は完全に幕を閉じました。PayPayにおいて他社カードを利用し続けることは、システム手数料を間接的に負担しながら見返りを放棄している状態に等しいと言わざるを得ません。
もしあなたが日常的にPayPayのバーコードを提示しているなら、選択肢は二つに一つです。徹底してPayPayカードを取り入れて「PayPayクレジット」による最大還元を狙うか、あるいはPayPayでの他社カード利用を即座にやめ、カード本来の還元が受けられるVisaタッチ決済やQUICPayなどの直接決済へとシフトするかです。プラットフォームのルールを正しく理解し、冷徹に数字を見極めることこそが、インフレ時代を生き抜く最も確実な防衛策となります。 (出典: paypay クレジット カード(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。