4月から6月の残業で手取り激減?社会保険料の罠と損しない新常識
「4月から6月に残業すると、税金や保険料で手取りが削られて大損する」――給与明細を見るたびに、春先になるとオフィスやSNSで必ず飛び交うこの言説。2026年の現在も、物価高と実質賃金の伸び悩みが続く中で、手取り額のわずかな変動に対するビジネスパーソンの視線はかつてないほどシビアになっています。実際、春の繁忙期に必死で働いた結果、秋口の給与明細を見て「残業代が減ったのに天引き額だけが増えている」と青ざめる会社員は少なくありません。
しかし、ネット上でまことしやかに語られる「4〜6月残業=絶対的な損」という言説には、社会保障制度の構造を無視した誤解が数多く混ざり合っています。決定された保険料は一体いつから手取りを圧迫し、逆に将来の自分にどんなリターンをもたらすのか。現場取材と2026年最新の公的制度データをもとに、標準報酬月額の決定メカニズムと手取り防衛の現実的な処方箋を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:4〜6月支給給与の平均値で決まる「標準報酬月額」が9月から翌年8月までの社会保険料を固定化する。
- 要点2:天引き増は手取りを削る一方、将来の厚生年金受給額や万が一の傷病手当金・出産手当金の給付額を底上げする。
- 要点3:非課税の通勤手当も合算される盲点に注意しつつ、自身のライフステージに応じて残業の働き方を最適化することが肝要。
【噂の真相を追う】4月から6月の給与で手取りが激減する構造的メカニズム
春先になると持ち上がる社会保険料の手取りが減る噂の真相は、公的保険の算出ルールである「定時決定」に起因しています。会社員が加入する健康保険や厚生年金保険の保険料は、毎月の支給額に応じてリアルタイムに再計算されているわけではありません。事務処理の効率化を図るため、年に1回、4月・5月・6月に支払われた給与の平均額をベースに、向こう1年間の基準となる金額を取り決めています。これが定時決定と呼ばれる手続きです。
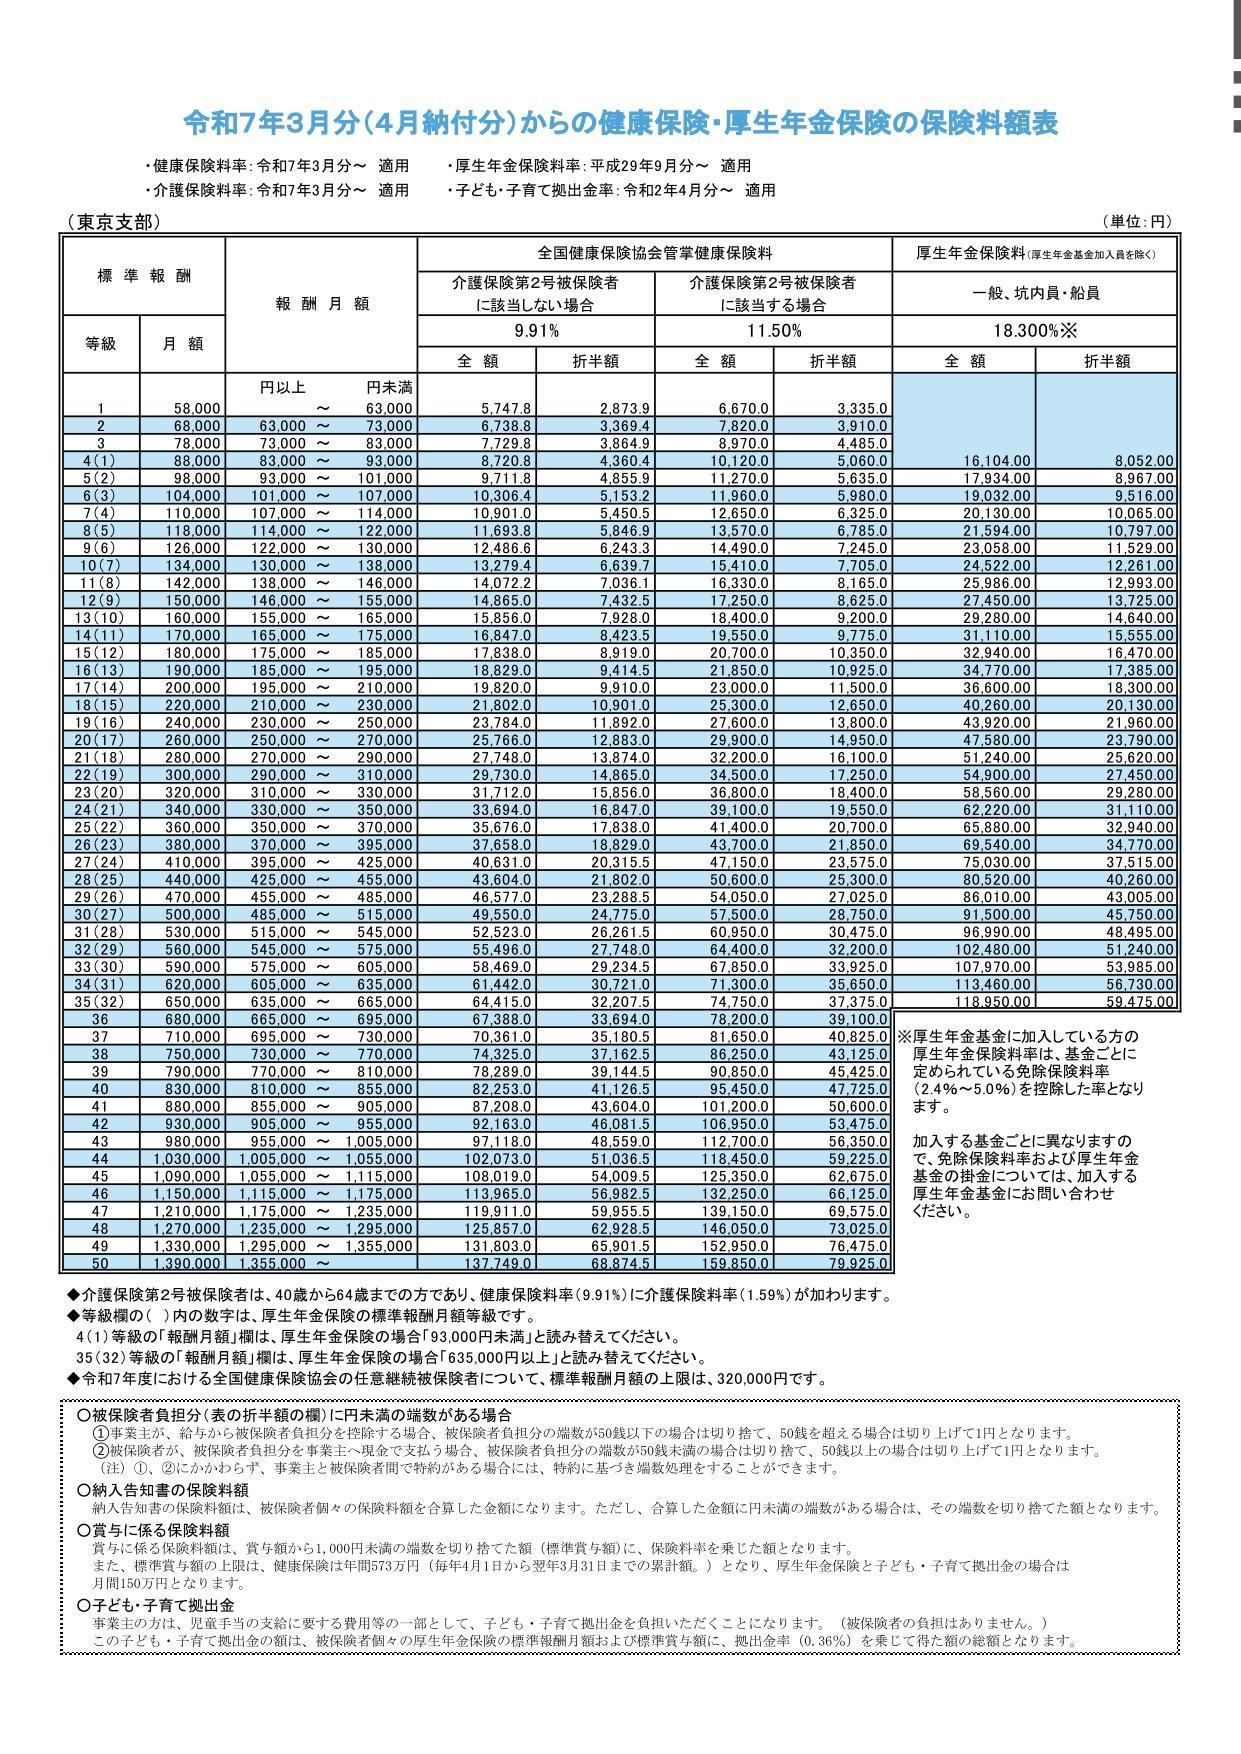
企業は毎年7月10日までに、日本年金機構や加入する健康保険組合へ算定基礎届を提出する義務を負っています。ここで算出される数値こそが「標準報酬月額」です。厚生労働省の規定により、健康保険では第1級(5万8,000円)から第50級(139万円)、厚生年金保険では第1級(8万8,000円)から第32級(65万円)までの等級に区分されており、この等級が1つ上がるだけで毎月の天引き額が跳ね上がる仕組みになっています。
ここで多くのビジネスパーソンが陥るのが、「何月に働いた分が対象なのか」というタイムラグの勘違いです。算定基準となるのは「4月・5月・6月に労働した対価」ではなく、あくまで「4月・5月・6月に実際に口座へ振り込まれた給与」です。当月末締め・翌月20日払いの企業であれば、3月・4月・5月に働いた残業代が対象になります。3月決算に伴う繁忙で深夜残業を重ねた対価が4月に支払われると、本人が無自覚のうちに標準報酬月額の算定基準を押し上げてしまうのです。
ネットの誤解を暴く|手取り減少だけではない「高額天引き」の隠された恩恵
ネット上のマネー系掲示板やSNSでは「4月から6月に残業すると損する理由」ばかりが強調され、あたかも稼いだ残業代が国家に丸ごと没収されるかのような言説が散見されます。だが、これは制度の「支出面」だけを切り取った極端な偏見に過ぎません。社会保険料の等級が上がることは、労働者側にとって確実なセーフティネットの拡充というリターンを伴います。
筆頭に挙げられるのが、厚生年金の受給額におけるメリット・デメリットです。会社員が支払う厚生年金保険料は事業主と本人が50%ずつ折半して負担しています。自己負担が増えた分と同額を会社も拠出しており、その全額が将来受け取る「老齢厚生年金」の報酬比例部分へダイレクトに反映されます。毎月の手取りという短期的なキャッシュフローは圧迫されるものの、長寿化が進む2026年以降の超高齢社会において、生涯にわたる公的年金の受給基盤を会社負担分も含めて強化できる資産形成の一面を併せ持っているのです。
さらに見逃せないのが、不測の事態に直面した際の公的給付の底上げです。病気やケガで連続して休業した際に支給される「傷病手当金」、あるいは産前産後休業中に支給される「出産手当金」は、過去12カ月間の標準報酬月額の平均額を基準に日額の3分の2が非課税で支給されます。こうした傷病手当金や出産手当金への影響を検証すると、万が一の休業やライフイベントを控えている世帯にとっては、等級が上がっていること自体が極めて強固な経済的防波堤として機能します。「支払った保険料は掛け捨てではなく、将来給付や緊急時保障の掛け金である」という視点を欠いた手取り至上主義は、時に重大なリスクを招きます。
【徹底比較シミュレーション】残業あり・なしで年間収支はどう変わるのか
では、実際に4〜6月に残業を集中させた場合と、年間の残業を平準化させた場合で、手取り額と保険料にはどのような乖離が生じるのでしょうか。東京都内のIT企業に勤務する35歳会社員(基本給30万円、扶養なし、協会けんぽ東京支部加入)をモデルケースに、社会保険料の控除シミュレーションを実施しました。算定には2026年最新の社会保険料率(健康保険料率9.98%、厚生年金保険料率18.3%、雇用保険料率、介護保険非該当)を適用しています。
| 項目・比較条件 | ケースA:4〜6月残業ゼロ (年間通して均等労働) | ケースB:4〜6月に残業集中 (月40時間・約8万円上乗せ) | 編集部の見解・データ分析 |
|---|---|---|---|
| 4〜6月支給額の平均 | 300,000円 | 380,000円 | 残業代(約8万円×3カ月=24万円)の受取差が発生 |
| 決定される標準報酬月額 | 300,000円(22等級) | 380,000円(26等級) | 等級が4ランク上昇し、翌年8月まで固定化 |
| 毎月の社会保険料(本人負担) | 約44,370円 / 月 | 約56,200円 / 月 | 9月以降、毎月約11,830円の負担増 |
| 9月〜翌8月(1年間)の保険料総差額 | 基準値(0円) | 約141,960円の負担増 | 4〜6月の総残業代24万円に対し、約14万円が保険料増へ |
| 将来の年金受給額(年額)の増加 | 基準値(0円) | 約+5,260円 / 年(一生涯) | 65歳から20年間受給した場合、約10万5,000円回収 |
データが物語る通り、ケースBでは春先に手にした残業代総額24万円(額面)に対し、9月以降の1年間で差し引かれる保険料の増加分は約14万2,000円に達します。税金(所得税・住民税)の増加分も考慮すると、春に稼いだ残業代の半分近くが見かけ上の天引き増で相殺される計算です。これが「秋になって手取りが減った」と錯覚する数学的構造の全貌です。
とりわけ過酷なのは、「秋以降に残業が完全にゼロになった場合」です。額面給与は30万円に戻っているにもかかわらず、天引きされる保険料だけは月額38万円基準のまま翌年8月まで据え置かれます。その結果、手取りが通常時より約1万2,000円目減りし、家計の可処分所得をボディブローのように締め付けることになります。

盲点となりやすい算定基準|通勤手当が含まれる理由と「月変」の境界線
標準報酬月額の決定プロセスには、給与明細を注意深く観察していなければ決して気づけない特有の落とし穴が潜んでいます。その最たるものが、社会保険料の計算において通勤手当が含まれる理由です。
所得税の計算上、一般的な通勤手当は月15万円まで非課税とされています。しかし、健康保険法および厚生年金保険法における「報酬」の定義は、「労働の対償として受けるすべてのもの」と広く規定されています。通勤手当も労働に必要な実費補填であり、労働対償の一部とみなされるため、標準報酬月額の計算方法では基本給や残業手当と合算して等級が判定されます。遠方から新幹線や特急を利用して通勤している社員や、6カ月定期代を4月給与で一括支給される給与体系の企業では、定期代が月割り計算されて算定額に上乗せされ、意図せず保険料等級が1〜2ランク跳ね上がる事例が多発しています。
また、一度決まった標準報酬月額は原則1年間変わりませんが、例外的に年の途中で改定される手続きが存在します。それが随時改定(通称:月変=げっぺん)です。定時決定と随時改定には明確な違いがあります。
随時改定は、基本給の昇給・降給や役職手当の付与など「固定的賃金の変動」が発生し、その月以降3カ月間の給与平均値が従前の標準報酬月額から2等級以上の差が生じた場合に発動されます。重要なのは、残業代の増減といった「非固定的賃金の変動」だけでは随時改定の対象にならない点です。いくら秋以降に残業が激減しても、基本給自体が変わっていなければ等級は翌年8月まで引き下げられません。この制度上の非対称性が、秋以降の手取り減少感を深刻化させる主因となっています。
【実態検証】働く現場のリアルな証言とSNS・知恵袋の「後悔の声」
定時決定の仕組みを巡っては、現場のサラリーマン層から悲鳴に似た体験談が日常的に寄せられています。大手システム開発会社に勤務する30代システムエンジニアの男性は、過去の手記で次のように当時を振り返っています。
「毎年4月は新システムの稼働ラッシュで、終電間際までの残業が常態化していました。5月支給の明細を見て『今月は80時間分稼いだから手取りが50万円を超えた』と歓喜したのも束の間、10月の明細を見て血の気が引きました。案件が落ち着いて定時退社に戻ったのに、手取り額が春先どころか前年の冬よりもガクンと減っていたんです。昇給したはずなのに手元に残る金が減るというパラドックスに、制度の不条理を感じざるを得ませんでした」
大手質問サイトの知恵袋やSNSでも、「4〜6月の残業をセーブした同僚の方が、年間を通じた手取り効率が良い気がする」「通勤費が高いせいで同期より手取りが2万円近く低い」といった不満が毎年9〜10月に急増します。これは、9月以降の社会保険料はいつから反映されるのかという実務フローへの理解不足も影響しています。一般的に定時決定された新保険料は「9月分(翌月徴収の場合は10月支給給与)」から給与天引きされるため、秋の給与で初めて事態の深刻さに直面する労働者が後を絶ちません。
一方で、手取り減少を肯定的に捉える現場の声も確実に存在します。2025年に第一子を出産した大手消費財メーカーの女性社員は、社内報のインタビューで次のように語っています。
「産休に入る直前の春、引き継ぎのために残業が重なり、当時は手取りの少なさに辟易していました。しかし、いざ産休に入って出産手当金と育児休業給付金の決定通知書を受け取った時、その給付額の手厚さに救われました。手当金は非課税なので、標準報酬月額が高かった恩恵を文字通り100%享受できた形です。単なる『天引き損』と決めつけるのは視野が狭いと実感しました」
多くの労働者は、目先の「手取りキャッシュ」の減少には強烈な痛痛感を覚える反面、将来の年金や万が一の休業手当という「潜在的資産」の増加を認知しにくい心理傾向を持っています。行動経済学で言う「現在志向バイアス」と「損失回避バイアス」が、4〜6月残業に対する過剰な忌避感や後悔の感情を増幅させている側面は否定できません。

【プロの結論】残業をセーブすべき人・積極的に稼ぐべき人の明確な判断基準
ここまでの検証を踏まえ、春先の残業代コントロールに対する実利的な判断基準を提示します。「4〜6月は絶対に働かない方が得」という画一的な極論に惑わされることなく、自身の年代やライフステージに即した選択を取るべきです。
残業を意識的に抑制し、手取りを最大化すべき人の条件
- 数年以内の転職や独立を計画している人:現在の勤務先で厚生年金を積み立てても、短期で退職・独立(国民年金へ移行)する場合、将来の老齢厚生年金への寄与度は限定的になります。目先の可処分所得を極大化し、自己投資や独立資金へ回す方が経済合理性に適っています。
- 可処分所得を投資信託(新NISA等)で運用したい人:公的年金の利回りに依存するよりも、浮いた保険料分の手取りを確保し、新NISA等の非課税口座で年利4〜5%を目指して長期運用した方が生涯資産を増やせる可能性が高い層です。
- 秋以降に業務量が激減することが確定している人:秋から冬にかけて残業がゼロになることが分かっている場合、高い保険料等級だけが取り残され、秋冬の家計破綻を招く恐れがあります。
手取りが減っても4〜6月に積極的に稼いで問題ない人の条件
- 近いうちに産休・育休の取得を予定している人:出産手当金や育児休業給付金は直近の標準報酬月額や賃金日額をベースに計算されます。春に等級を上げておくことが、休業期間中の強固な生活保障に直結します。
- 基礎疾患を抱えている、または病気休業のリスクを考慮したい人:傷病手当金の日額を最大化できるため、万が一の長期休職に対する強力な私的保険の代用となります。
- 定年退職まで同一企業に長く勤め上げる意向が強い人:会社折半の恩恵をフルに使い倒し、将来の老齢厚生年金を最も安全確実な終身年金として積み増したい堅実派に適しています。
実効性のある4月・6月の給料や残業代対策としては、業務効率化による残業の抑制はもちろんのこと、フレックスタイム制を活用して3月以前や7月以降へ業務負荷を分散させる社内調整が有効です。ただし、業務指示を無視した意図的なサボタージュや虚偽の勤怠申告は論外であり、懲戒対象となり得るため厳に慎まなければなりません。
【4月から6月の社会保険料】に関するよくある質問(FAQ)
Q1:4月・5月・6月の給与とは「働いた月」ですか?「支給された月」ですか?
A1:実際に給与が「支給(振込)された月」を基準に判定します。例えば「月末締め・翌月25日払い」の企業であれば、3月・4月・5月に働いた分の労働対価が対象となります。自分が勤務する会社の「給与の締め日と支払日」を就業規則や給与明細で必ず確認してください。
Q2:9月以降、新しい社会保険料はいつの給与明細から反映されますか?
A2:法律上は「9月分」の保険料から改定されますが、給与天引きのタイミングは企業の徴収方式によって異なります。多くの日本企業が採用している「翌月徴収(当月支給の給与から前月分の保険料を引く)」の場合、実際に金額が変わるのは「10月支給の給与明細」からです。当月徴収の企業であれば「9月支給の給与明細」から変動します。
Q3:4月から6月だけ残業を極端に減らせば、年間の手取りは必ず増えますか?
A3:確かに翌年8月までの社会保険料の天引き額は抑制できますが、残業をしなかった分だけ「春先の残業代収入そのもの」が手元に入りません。「残業代を稼いだうえで保険料を引かれた後の純手取り」と、「最初から残業代を稼がず低い保険料で推移した場合の手取り」を年額で比較すると、額面ベースの総収入自体は残業した方が高くなります。「手取り率」は下がっても「手取りの絶対額」は稼いだ方が多くなるという基本構造を忘れてはなりません。
Q4:2026年最新の制度動向で、特に留意すべき社会保険の変更点はありますか?
A4:2026年度は、少子化対策財源として導入される「子ども・子育て支援金」の公的医療保険を通じた拠出が本格段階を迎えており、健康保険料率の実質的な負担感が強まっています。さらに短時間労働者(パート・アルバイト)に対する社会保険適用拡大の議論も進んでおり、企業・労働者双方において標準報酬月額の管理がいっそうシビアな経営・家計課題となっています。
まとめ:手取り防衛に囚われず制度の本質を見極める賢い選択を
「4月から6月の残業は損」という言説の裏側には、春先の給料が1年間の社会保険料を決定づけるという明確な制度的真実が存在します。秋以降の残業減による手取りの逆転現象を避けるためには、支給スケジュールの把握と春先の計画的な業務コントロールが確かに重要です。
しかし、社会保険料の支払いは単なる損失ではなく、会社負担を活用した資産形成であり、将来の年金増や万一の休業保障に対する掛け金でもあります。感情的な「天引きへの嫌悪感」だけで判断するのではなく、ライフプランやキャリアの青写真に照らし合わせ、手取りと将来保障のベストバランスを見極める姿勢こそが、不透明な時代を生き抜く防衛策となります。 (出典: 4 月 から 6 月 社会 保険 料(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。