【2026最新】所得控除とは?税額控除との違いや全15種類を徹底解説
毎月の給与明細を開いた瞬間、「総支給額に対して、なぜここまで手取りが削られているのか」とため息をついた経験は誰にでもあるはずです。給与所得者であれ個人事業主であれ、額面収入から税金や社会保険料が差し引かれるプロセスにおいて、手取り額を左右する最大の防衛策となるのが「所得控除」にほかなりません。制度の枠組みを正しく理解して申告している人と、会社任せ・無関心でスルーしている人とでは、年間の可処分所得に十数万円以上の格差が生じるケースも日常茶飯事です。
折しも2026年最新税制改正の論議を経て、基礎控除の引き上げやいわゆる「年収の壁」の見直しなど、所得税制をめぐるルールはかつてない激変期を迎えています。国税庁や総務省が公表する膨大な税制データをもとに、所得控除の基本概念から全15種類の全貌、そして税額控除との決定的な違いまでを徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:所得控除とは「収入から差し引いて課税対象額を下げる仕組み」であり、税額そのものを直接差し引く「税額控除」とは計算の階層と減税インパクトが根本的に異なる。
- 要点2:所得控除15種類まとめは人的控除と物的控除に大別され、2026年税制改正における基礎控除引き上げや配偶者控除年収の壁の動向を押さえることが手取り防衛の要となる。
- 要点3:会社員であっても医療費控除申請やり方や年末調整漏れの修正には確定申告が必須となり、マイナポータル連携等を活用した確実な手続きが数万円単位の損を防ぐ。
【放置で数万円の大損?】所得控除の仕組みと税額控除との決定的な違い
所得控除とは、一言で表せば「納税者の個人的な事情(扶養家族の有無、病気や災害による予期せぬ出費、支払った保険料など)を考慮し、担税力(税金を納める力)に応じて税負担を軽くするために所得から差し引く金額」を指します。所得税の計算は、年間の総収入から給与所得控除や経費を引いた「所得」をベースに行われますが、そこからさらに各種控除を引いた「課税所得」に対して税率(5%〜45%の累進課税)がかけられます。つまり、所得控除の枠を多く適用できればできるほど、税率をかける対象となる課税所得が圧縮され、結果として納める税金が激減する構造です。
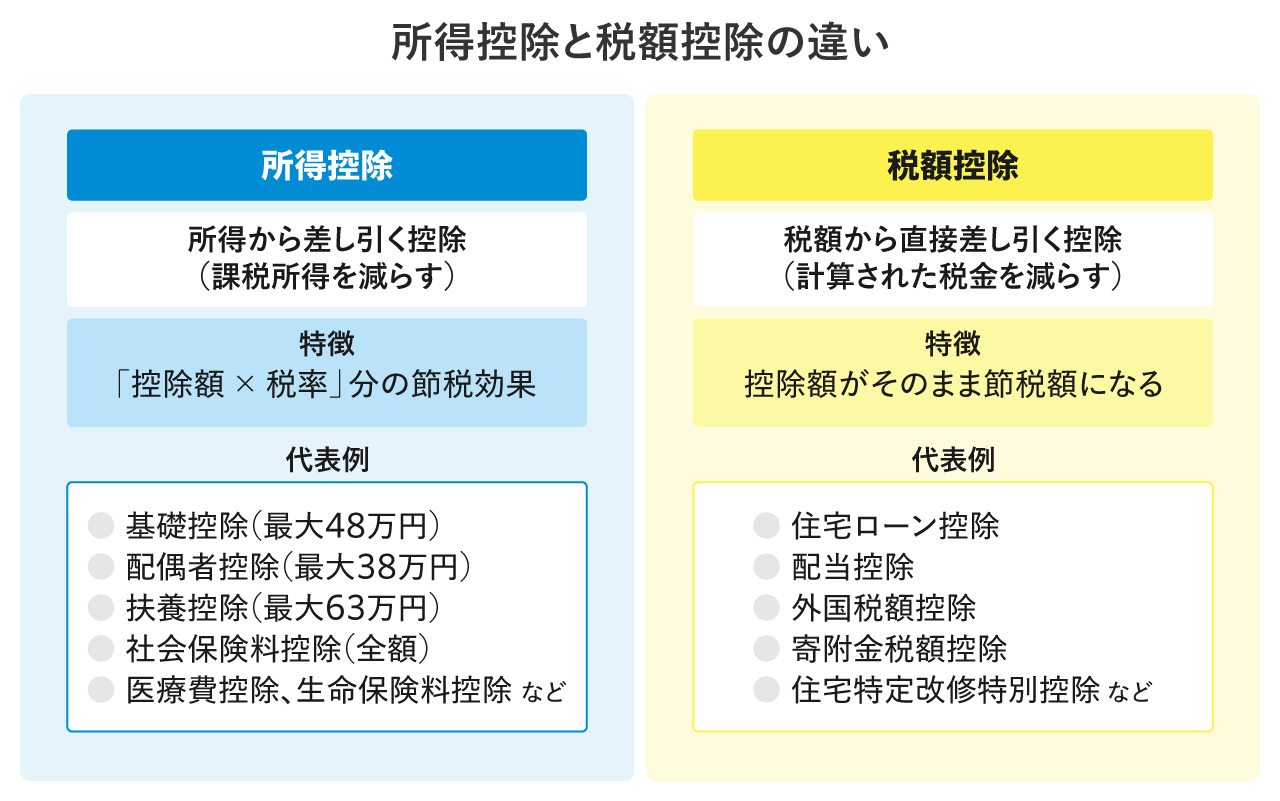
ここで多くの納税者が混同しがちなのが、所得控除と税額控除の違いです。両者の差を理解していないと、節税効果を見誤る大きな原因になります。所得控除が「税率をかける前の所得金額から引くもの」であるのに対し、税額控除は「算出された税額そのものから直接現金を差し引くもの」です。代表的な税額控除には住宅ローン控除や配当控除がありますが、例えば税率10%の人が「10万円の所得控除」を受けた場合、実際の減税効果は10万円×10%=約1万円にとどまります。一方、「10万円の税額控除」であれば、最終税額から直接10万円が丸々値引きされます。計算の適用段階が全く異なる点に留意してください。
「自分は会社の年末調整を受けているから関係ない」と放置していると、本来受けられるはずの所得控除(後述する医療費控除や雑損控除、あるいは家族構成の変更に伴う各種控除)を申告しそびれ、年間で数万〜十数万円もの過大納税を放置し続ける事態に陥ります。日本の税法は「自ら申請した者だけを救済する申告納税方式」が基本原則であり、税務署や会社が「あなたにはこの控除が使えますよ」と親切に教えてくれることはありません。

【所得控除15種類まとめ】2026年最新税制改正で押さえるべき所得控除一覧
税法上の所得控除は、大きく分けて納税者本人の個別の支出に注目する「物的控除(7種類)」と、家族構成や個人の属性を配慮する「人的控除(8種類)」の合計15種類が存在します。各控除の対象条件と要件を網羅した所得控除一覧を頭に入れておくことが、抜け漏れを防ぐ第一歩です。
| 控除の分類 | 該当する所得控除項目(全15種類) | 一般的な基準・相場・限度額 | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 人的控除(8種) | 基礎控除、配偶者控除、配偶者特別控除、扶養控除、障害者控除、ひとり親控除、寡婦控除、勤労学生控除 | 基礎控除:原則48万円(所得制限あり) 扶養・配偶者:38万円〜最大63万円 | 税制改正に伴う基礎控除の引き上げ議論や、高校生年代の扶養控除見直し動向に最大の警戒が必要。 |
| 物的控除(7種) | 社会保険料控除、小規模企業共済等掛金控除、生命保険料控除、地震保険料控除、医療費控除、雑損控除、寄附金控除 | 社保・小規模企業共済:全額控除 生命保険:最大12万円 医療費:原則10万円超の実費 | 支払った社会保険料やiDeCo掛金は100%所得から引ける最強枠。領収証や証明書の徹底管理が必須。 |
現在、政策論争の中心となっているのが基礎控除引き上げです。物価高騰とインフレに伴い、低中所得層の手取りを底上げするための控除枠拡大が強く求められてきました。これに連動して注目を集めているのが配偶者控除年収の壁です。従来の「103万円の壁」を意識して就労時間を抑えていたパート・アルバイト層が、手取りを最大化しながら働ける環境整備が進められています。納税者本人の合計所得が900万円以下であれば満額38万円が控除されますが、本人の年収が1,000万円を超えると適用対象外となる所得制限の存在にも目配りが必要です。
さらに見逃せないのが扶養控除適用条件の推移です。扶養親族の年齢区分(一般扶養親族:16歳以上19歳未満、特定扶養親族:19歳以上23歳未満など)によって控除額が38万円から63万円へと段階的に変動します。特に大学進学等で教育費負担が重なる特定扶養親族枠は税負担軽減効果が極めて大きいため、子供の生年月日と年間の合計所得要件(48万円以下)の照合は欠かせません。
【実態検証】「知らずに損していた」納税者の生の声と現場目線で見えたリアル
確定申告や年末調整のシーズンになると、SNSやネット掲示板、Q&Aサイトには「控除の手続きを勘違いして数万円単位で損をした」というリアルな悲鳴が溢れます。都内の大手税理士法人で長年個人向け確定申告指導を担当する税理士は、近年の相談現場の実態について次のように語っています。
「会社員の方で圧倒的に多いミスは、転職時や扶養親族の年金をめぐる控除漏れです。例えば、年の中途で再就職した際、退職期間中に個人で納付した国民年金や国民健康保険の社会保険料控除証明書を年末調整の書類に添付し忘れるケース。これだけで5万〜10万円近くの所得控除をみすみす逃している方が後を絶ちません」
ネット上のコミュニティ(知恵袋やX)でも、以下のような生々しい証言が多数見受けられます。
「同居している親の国民健康保険料を自分の口座から引き落としていたのに、自分の社会保険料控除に含められることを知らず、3年間で約15万円分も税金を余計に払っていた」(30代・メーカー勤務男性)
「年末調整の時期、保険会社から送られてくる生命保険料控除年末調整用のハガキを紛失。再発行が面倒で放置していたが、一般生命保険・介護医療・個人年金の3枠満額を使っていれば、所得税と住民税で計3万円近く手取りが増えていたと知りショックを受けた」(40代・IT企業勤務女性)
こうした現場の声が物語るのは、制度そのものが複雑怪奇であるために、国民の多くが「申請する権利」を行使できず、無自覚のまま金銭的ペナルティを背負わされているという冷酷な実態です。
一般に知られていない盲点とネットの誤解|住民税所得控除計算の落とし穴
税制の解説において極めて軽視されがちなのが、所得税だけでなく「住民税」にも所得控除が連動しているという事実です。所得税を管轄する国税庁のルールと、地方自治体が管轄する住民税所得控除計算には明確な「金額差」が存在します。この乖離を正しく把握していないと、翌年度の住民税決定通知書を見て予期せぬ増税に困惑することになります。
代表的な例が基礎控除です。所得税の基礎控除が原則48万円であるのに対し、住民税の基礎控除額は「43万円」にとどまります。扶養控除においても、所得税で38万円の控除対象となる一般扶養親族は、住民税では33万円の控除にしかなりません。ネット上で「控除額×税率で手取りが増える」と単純化して語られるシミュレーションの大半は、住民税の一律10%(標準税率)を合算したトータル試算を怠っているか、あるいは所得税と住民税の控除額の差異を混同しています。
また、ネット上で根強く流布している誤解として「年収が1円でも壁を超えたら手取りが激減して大損する」という言説があります。いわゆる社会保険の壁(106万円・130万円)については社会保険料負担によって逆転現象が生じ得ますが、税法上の所得控除に関しては、配偶者控除から配偶者特別控除へと滑らかに控除額が逓減する仕組みが採用されているため、税金単体の要因で「1円稼ぎを増やしたせいで手取りが崖のように落ちる」ことはありません。感情的な言説に惑わされず、税率と控除の逓減カーブを冷静に見極めるリテラシーが求められます。
【手取り最大化】確定申告所得控除書き方と医療費控除申請やり方完全ガイド
会社員が年末調整でカバーできない控除、あるいは年末調整で書類を出し忘れてしまった控除を適用するには、確定申告が唯一絶対のリカバリー手段となります。現代の申告実務では、紙の書類に手書きする時代は完全に終わりを告げ、国税庁の「確定申告書等作成コーナー」からマイナポータル連携を行うスタイルが標準化しています。
特に実務上ミスが多発する確定申告所得控除書き方の要点は、第一表と第二表の整合性です。例えば、家族の分も含めて1年間の医療費支払いが10万円(または総所得金額等の5%)を超えた際に行う医療費控除申請やり方では、領収書の提出自体は不要になったものの、医療機関ごとの金額をまとめた「医療費控除の明細書」の作成と添付が法的に義務付けられています。マイナンバーカードを用いたマイナポータル連携を事前に済ませておけば、健康保険証利用登録された公的医療費のデータが自動で所得控除入力画面に反映されるため、手動入力の手間と入力ミスを劇的に削減できます。
また、個人年金保険や確定拠出年金(iDeCo)の掛金、ふるさと納税に伴う寄附金控除なども、確定申告の該当欄に正しく記載することで、所得税の還付だけでなく、翌年6月以降に徴収される住民税の減額として目に見える成果が現れます。「年末調整が終わったからもう手遅れだ」と諦める必要はありません。確定申告期間中はもちろん、過去5年間まで遡って還付申告(更正の請求等)を行うことが可能です。
【プロの結論】制度リテラシー格差がもたらす経済的損失と自衛の判断基準
日本の社会心理学や行動経済学の研究において、長年指摘されてきたのが「税金に対する強い認知的不協和と回避行動」です。人間は複雑すぎる手続きや難解な用語に直面すると、自らの金銭的利益が明確に損なわれる状況であっても「現状維持(思考停止)」を選択してしまう心理的バイアスを持っています。しかし、年間数万円から十数万円の税金搾取に無関心であり続けることは、年間利回り数%を求めて投資に奔走する姿勢と完全に矛盾します。
納税者が取るべき自衛の判断基準は極めて明確です。
【今すぐ自ら確定申告・控除申請に動くべき人】
・年間で支払った医療費(通院交通費含む)が世帯合計で10万円を超えている世帯
・年の途中で退職・転職し、前職の源泉徴収票や自腹で払った国民健康保険料を会社へ未提出の人
・iDeCoやふるさと納税(ワンストップ特例上限超過または6自治体以上)を利用している人
・生計を一にする親族の介護費用や保険料を立て替えて支払っている人
【会社の年末調整だけで完結させて問題ない人】
・収入が1箇所の給与のみで、高額な医療費や寄附の実績がなく、保険料控除証明書をすべて期日通りに提出済みの人
自らの家計防衛において、誰かに頼る受動的な姿勢を脱し、自らの権利として所得控除を使い倒す姿勢こそが、不透明な増税・物価高時代を生き抜く最大の防壁となります。

【所得 控除 と は】に関するよくある質問(FAQ)
Q1:会社員で給与天引きされている場合でも、所得控除を受けるために自分で確定申告をする必要がありますか?
A1:大半の所得控除(配偶者控除、扶養控除、生命保険料控除、社会保険料控除など)は、会社が実施する年末調整の書類に必要事項を記入し証明書を添付すれば完結します。ただし、「医療費控除」「寄附金控除(ワンストップ特例を利用しない場合)」「雑損控除」の3種類に関しては、会社員であっても年末調整では処理できないため、自身で税務署へ確定申告を行う必要があります。
Q2:離れて暮らしている年金受給者の両親を、自分の「扶養控除」に入れることは可能ですか?
A2:可能です。同居していなくても、常に生活費や療養費の送金を行っているなど「生計を一にしている」実態があり、親御さんの年間の合計所得金額が48万円以下(65歳以上で公的年金収入のみなら158万円以下)であれば、扶養控除(別居の親族)を適用できます。70歳以上の親であれば「同居老親等以外の者」として所得税48万円、住民税38万円の控除枠を使えるため、手取りを増やす上で非常に有効な手段です。
Q3:年末調整で生命保険料控除やiDeCoの証明書を提出し忘れてしまいました。もう控除は諦めるしかありませんか?
A3:諦める必要はありません。翌年1月頃に勤務先から交付される源泉徴収票を持参(またはe-Taxに入力)し、確定申告を行うことで未適用の控除を追加申告できます。納め過ぎていた税金は、申告後およそ1か月程度で指定した銀行口座へ還付金として振り込まれます。還付申告だけであれば、その年の翌年1月1日から5年間にわたっていつでも提出が認められています。
まとめ:今後の動向と失敗しないための判断基準
所得控除は、国が国民に認めた正当な「税負担の調整機能」であり、合法的に手取りを増やす最も確実な経済防衛手段です。単に「難しい税金用語」として片付けるのではなく、自身と家族の生活を守るための実務スキルとして捉え直す必要があります。
2026年以降も税制改正のメスは次々と入り、控除額の算定ルールや各種上限ラインは時代とともに更新されていきます。給与明細の数字を漫然と眺めるのをやめ、自分が適用できる全15種類の所得控除に漏れがないかを総点検すること。その小さな行動の積み重ねこそが、長期的な家計の健全性と経済的自由を担保する確固たる第一歩となります。 (出典: 所得 控除 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。