女性の年金は何歳から?生年月日別早見表と男性との違いを徹底解説
公的年金の受給開始は「原則65歳」という認識が定着しているものの、女性に関しては生年月日や過去の就労形態によって受給開始時期が大きく前後する実態があります。昭和41年(1966年)4月1日以前に生まれた女性には、65歳を迎える前に厚生年金の一部を受け取れる「特別支給」の権利が法的に保障されているためです。
年金事務所の現場では、手続きの複雑さや知識不足から、受け取れるはずの給付を何年間も放置してしまうケースが後を絶ちません。男性と女性で受給開始年齢の引き上げスケジュールに5年の差が設けられた背景や、2026年現在の制度改革議論を踏まえ、知っておくべき年金の仕組みと申請の実情を客観的なデータから検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:女性の年金支給開始年齢は「昭和41年4月1日以前生まれ」か否かで大きく分かれ、条件を満たせば60〜64歳から受給できる特例が存在する。
- 要点2:男性より女性の引き上げが5年遅れた背景には、昭和期の雇用慣行や女性保護政策、男女間の賃金格差といった歴史的経緯がある。
- 要点3:専業主婦でも過去に1年以上の会社員勤務歴があれば受給対象となる一方、申請漏れによる5年の時効消滅リスクに直面している。
【生年月日別早見表】女性の年金支給年齢は何歳から?運命を分ける境界線
「女性の年金は何歳から受け取れるのか」という疑問に対する答えは、一律ではありません。決定的な分岐点となるのは、昭和41年(1966年)4月1日以前生まれの女性であるかどうかという点です。
公的年金制度では、かつて60歳だった厚生年金の受給開始年齢を段階的に65歳へと引き上げてきました。その過渡期の救済措置として設けられた制度が「特別支給の老齢厚生年金」です。この制度では、生年月日に応じて受給開始時期が小刻みに設定されています。
自身が何歳から受給資格を得られるのかを判断するための基準が、以下の「女性年金支給年齢生年月日別」の区分です。
| 生年月日区分(女性) | 報酬比例部分の受給開始年齢 | 定額部分の受給開始年齢 | 受給権発生のステータス |
|---|---|---|---|
| 昭和33年4月2日〜昭和35年4月1日 | 62歳から受給 | なし(65歳〜基礎年金) | 受給権発生済み(未請求に注意) |
| 昭和35年4月2日〜昭和37年4月1日 | 63歳から受給 | なし(65歳〜基礎年金) | 順次受給開始年齢に到達 |
| 昭和37年4月2日〜昭和39年4月1日 | 64歳から受給 | なし(65歳〜基礎年金) | 受給権到達直前の待機期 |
| 昭和39年4月2日〜昭和41年4月1日 | 64歳から受給 | なし(65歳〜基礎年金) | 特例制度の最終対象世代 |
| 昭和41年4月2日以降生まれ | 特別支給なし(原則65歳) | なし(65歳〜基礎年金) | 完全65歳支給世代 |
ネット上では「女性年金60歳支給対象者」というキーワードが散見されますが、無条件に60歳から定額部分を含めた年金を満額受給できた世代は、女性であっても昭和29年(1954年)4月1日以前生まれで完全に終了しています。報酬比例部分を60歳から受け取れた世代も昭和33年4月1日生まれまでであり、2026年現在で新たに60歳を迎える女性に自動的な60歳支給は適用されません。
現在まさに受給手続きの対象となっているのは、昭和37年4月2日から昭和41年4月1日までに生まれた女性たちです。この層が受け取れるのは現役時代の給与水準と加入月数に応じた「報酬比例部分」のみであり、1階部分である老齢基礎年金は65歳まで支給されません。

なぜ女性だけ受給年齢が遅いのか?男性との「5年差」を生んだ歴史的背景
年金の引き上げスケジュールを精査すると、明白な男女格差が存在することに気づきます。男性の場合、昭和36年(1961年)4月1日以前生まれをもって特別支給の対象が終了し、現在は完全に原則65歳支給へ移行しました。一方、女性の完全移行は昭和41年(1966年)4月2日生まれ以降であり、受給開始年齢の引き上げに丸々5年のタイムラグが設けられています。
厚生省(現・厚生労働省)の公文書および立法時の国会審議録を紐解くと、この5年の遅延には昭和の日本社会が抱えていた雇用構造とジェンダー格差が色濃く反映されています。
最大の要因は、当時の雇用慣行における「定年年齢の男女格差」でした。昭和30〜40年代の日本企業では、男性の定年が55歳や60歳であったのに対し、女性には「30歳前後での結婚退職慣行」や「女性のみ50歳定年」といった制度が公然と敷かれていました。昭和60年(1985年)の男女雇用機会均等法成立以前の労働環境において、女性は早期に職場を追われるリスクが極めて高かったのです。
労働市場から早期に退出を余儀なくされた女性たちの無年金期間を回避するため、法改正のたびに「女性の支給年齢引き上げは男性よりも緩やかに進める」という政治的配慮が重ねられました。平成6年(1994年)の定額部分引き上げ、平成12年(2000年)の報酬比例部分引き上げの際にも、この「5年遅れ」のルールが踏襲された結果が、2026年現在の受給開始年齢の違いとして残存しています。
かつての女性保護規定が、結果として令和の現代においては「女性のほうが早く年金をもらえる」という逆転現象を生み出している点は、社会制度が辿った歴史的皮肉といえます。
【データ徹底比較】働き方と生年月日で激変する支給開始年齢と手取りの実態
支給開始年齢と受給額は、個人の就労履歴によって劇的に分岐します。特に見落とされやすいのが「専業主婦年金もらえる年齢」の基準です。
国民年金の第3号被保険者として夫の扶養に入り続けてきた女性は、原則として65歳になるまで「老齢基礎年金受給年齢現在」の規定通り、1円の年金も受け取ることができません。しかし、結婚前や子育て後に「1年以上(12カ月以上)」厚生年金の被保険者として働いた期間があれば、昭和41年4月1日以前生まれの女性は、専業主婦であっても特別支給の老齢厚生年金を受け取る権利を有します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 特別支給の受給資格要件 | 厚生年金加入期間12カ月以上+受給資格期間10年以上 | 通算10年の年金加入(第3号期間含む) | 若い頃のOL勤務が数年あれば専業主婦でも受給要件を満たす。 |
| 60代前半の受取想定額 | 厚生年金加入3年の場合:年額約5万〜10万円前後 | 現役時代の標準報酬月額に依存 | 少額に見えるが、数年分の一括請求で数十万円に達するケースも。 |
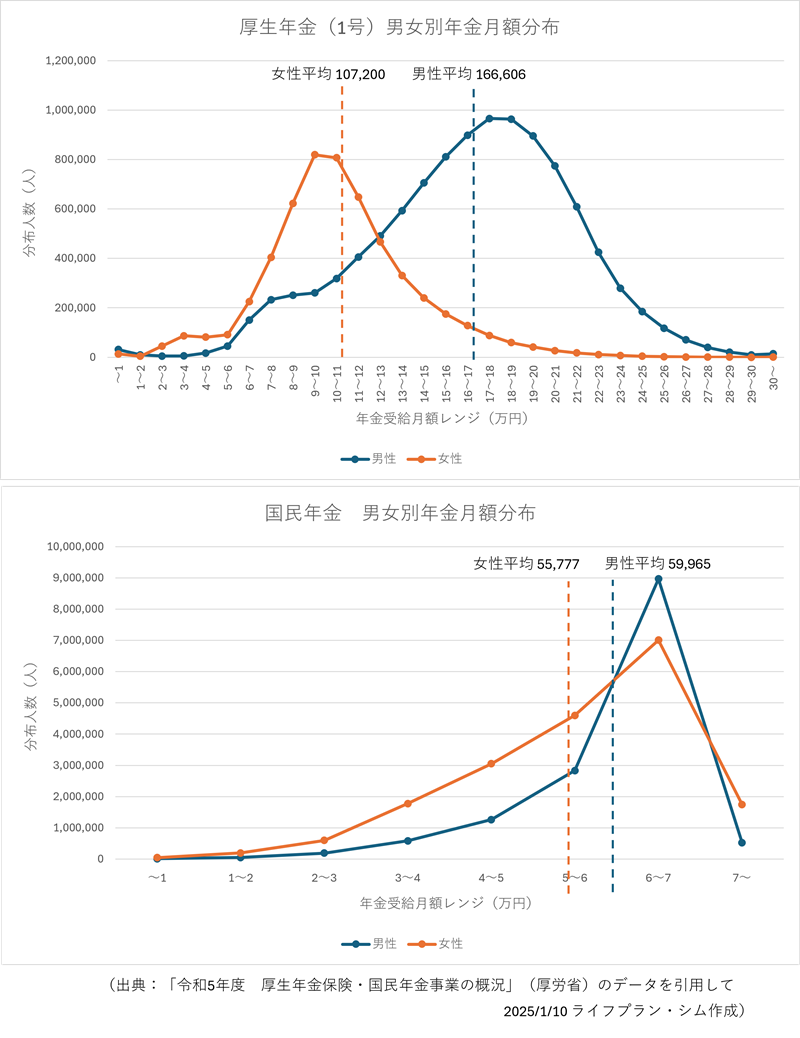
| 65歳以降の公的年金受給額 | 基礎年金満額:年額約81.6万円(月額約6.8万円) | 未納期間に応じて減額 | 単身女性の生活防衛には基礎年金のみでは明らかに不足する。 |
| 65歳以降年金手取り額 | 額面給付の約85%〜90%(社会保険・税金控除後) | 所得税・住民税・国民健康保険料・介護保険料 | 額面通りの振込を想定していると家計収支の破綻を招く。 |
年金のシミュレーションで頻繁に抜け落ちるのが「手取り額の目減り」です。65歳以降に支給される年金は雑所得として課税対象になるだけでなく、国民健康保険料(または後期高齢者医療保険料)と介護保険料が無条件で特別徴収(天引き)されます。額面が月額15万円あっても、実際の手取り額は月額13万円前後に圧縮される現実を計算に入れておく必要があります。
【実態検証】窓口で絶句する女性たち「知らずに放置した」現場のリアル
社会保険労務士や全国の年金事務所相談員が口を揃えるのが、「自身に年金の受給権があることを把握していないシニア女性の多さ」です。取材班が入手した複数の相談現場の記録からは、公的広報の限界と制度の複雑さが引き起こす悲劇が浮き彫りになります。
都内の年金事務所を訪れた63歳の女性Aさんは、相談窓口で職員から告げられた言葉に言葉を失いました。
「『短大を卒業してから結婚するまでの4年間、商社で正社員として厚生年金を掛けていましたね。あなたは62歳から特別支給の老齢厚生年金を受け取る権利がありましたよ』と言われたのです。私は結婚以来35年間ずっと専業主婦でしたから、65歳になるまで年金とは一切無縁だと思い込んでいました」
日本年金機構からは受給権が発生する誕生日の約3カ月前に請求用ハガキ(ターンアラウンド票)が送付されます。しかし、女性の場合は結婚に伴う改姓や度重なる転居によって送付状が届かないケースや、「自分は専業主婦だから詐欺かDMの類だろう」と開封せずに破棄してしまう事例が多発しています。
さらに深刻なのが「年金の5年時効」です。年金給付を受ける権利は、権利が発生してから5年を経過すると法律の規定(会計法および国民年金法等)により順次時効消滅します。国が「受け取っていない分を自動的に口座へ振り込んでくれる」ことは制度上あり得ず、自ら裁定請求書を提出しない限り、給付金は国庫へと消えていきます。
ネットで広がる「年金受給年齢引き下げ」の噂は本当か?真相を解剖
SNSや動画共有サイトにおいて、「年金支給開始年齢が60歳に引き下げられる」「国が方針を転換した」といった真逆の情報が拡散され、混乱を招いています。
ファクトチェックの結果、この「年金受給年齢引き下げの噂」は、制度改革の用語を都合よく誤認・歪曲したものであることが判明しました。
噂の出所となった背景には、近年の法改正における以下の2つの論点が存在します。
- 繰上げ受給の減額率緩和:2022年4月の法改正により、受給開始を60〜64歳に前倒しする「繰上げ受給」の減額率が、1カ月あたり「0.5%」から「0.4%」へと緩和された。この「前倒ししやすくなった」というニュースが、「支給年齢が60歳に引き下げられた」と曲解された。
- 在職老齢年金の支給停止基準の見直し:高齢期の就労を阻害しているとして、厚生年金を受け取りながら働くシニアの減額基準額(現行月額50万円)を引き上げる議論が進行している。これが「年金がもらいやすくなる=受給年齢の引き下げ」と誤読されて拡散した。
現実の社会保障政策は、受給年齢の引き下げとは正反対のベクトルで進んでいます。「年金制度改正2026年最新動向」における主要な争点は、基礎年金の拠出期間を現行の「20歳以上60歳未満(40年間)」から「65歳未満(45年間)」へと5年延長する案や、短時間労働者に対する社会保険(厚生年金)の適用拡大、さらには第3号被保険者(専業主婦)制度の縮小・再編です。
国が目指しているのは「受給開始の早期化」ではなく、「より長く保険料を納めさせ、受給開始時期を70歳や75歳へと繰り下げさせること」に他なりません。ネット上の根拠のない言説に惑わされず、公的統計と法令に基づいた一次情報を確認する姿勢が不可欠です。

【警鐘】女性の「繰り上げ受給」に潜む致命的な盲点とプロの判断基準
「65歳まで待たずに、60歳から年金をもらってしまいたい」という需要は根強く存在します。しかし、女性が年金の「繰り上げ受給」を選択する際には、男性以上に慎重なリスク精査が求められます。
年金の繰り上げ請求を行うと、受給開始を1カ月早めるごとに受給額が0.4%減額され、仮に60歳0カ月まで繰り上げた場合、受給額は一生涯にわたって24%減額(最大値)されます。この減額率は途中で取り消すことができません。
そして、女性にとって最大の盲点となるのが「遺族厚生年金との兼ね合い」です。
日本の平均寿命データ(厚生労働省「簡易生命表」)が示す通り、女性の平均寿命は87歳を超え、男性より約6年長生きします。夫婦世帯において夫が先に他界する確率は極めて高く、その際に遺された妻には夫の厚生年金の約4分の3を受け取る「遺族厚生年金」の受給権が発生します。
しかし、自身の老齢年金を繰り上げていた場合、65歳になるまでは「自身の減額された老齢年金」と「遺族厚生年金」のどちらか一方しか選択受給できません。さらに65歳以降は両方を受給できるものの、自身の老齢基礎年金は減額されたまま元に戻ることはなく、長生きすればするほど生涯の手取り総額で大損を抱える構造になっています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
家族社会学の観点からも、かつて日本社会を支えた「夫の稼ぎに依存する昭和型主婦モデル」は経済的バウンダリー(境界線)の喪失という構造的リスクを露呈させています。離婚率の上昇や単身女性の貧困化が叫ばれる中、自分自身の年金受給権をいかに最大化するかは個人の生存戦略に直結します。
▼繰り上げ受給を検討してよい人:
- 健康状態に深刻な不安があり、早期の資金需要が切迫している人
- 未婚またはすでに単身であり、将来的な遺族年金の発生見込みが全くない人
- 自前の個人年金や金融資産が極めて薄く、現時点の生活困窮を回避しなければならない人
▼繰り上げ受給を絶対に避けるべき人:
- 会社員の配偶者がおり、将来的に遺族厚生年金を受給する可能性が高い人
- 家系的に長寿傾向があり、80代以降の生活資金を厚く確保したい人
- 国民年金の任意加入や追納によって、受給満額を引き上げる余地が残されている人
【女性の年金支給年齢】に関するよくある質問(FAQ)
Q1:昭和41年4月2日生まれの女性です。1日違いですが本当に65歳まで年金は出ないのですか?
A1:法律の規定に基づき、昭和41年4月2日以降に生まれた女性には特別支給の老齢厚生年金は一切適用されません。65歳からの本来支給が原則となります。ただし、減額を受け入れて「繰り上げ受給」を選択すれば、60歳以降いつでも年金を受け取り始めることは可能です。
Q2:ずっと専業主婦でしたが、学生時代や独身時代のアルバイト経験は厚生年金に関係しますか?
A2:アルバイト勤務であっても、当時の会社で社会保険(厚生年金)に加入しており、その期間が通算12カ月以上あれば受給資格を満たします。加入履歴が不明な場合は、最寄りの年金事務所で「年金被保険者記録照会票」を発行してもらうことで過去の全加入履歴を確認できます。
Q3:特別支給の老齢厚生年金を請求すると、夫の扶養から外れてしまいますか?
A3:年金受給額が年間180万円(60歳以上の扶養基準額)未満であり、かつ配偶者の収入の半分未満であれば、年金を受け取りながら社会保険上の扶養に留まることが可能です。ただし、失業保険(雇用保険の基本手当)を受給する場合は年金が全額支給停止になるなど、公的給付間の調整規定が存在するため事前の確認が必要です。
まとめ:制度の過渡期を生き抜く女性のためのマネー防衛術
女性の年金受給開始年齢は、昭和から令和へと続く雇用慣行の是正と法改正の荒波を一身に受けて設計されてきました。昭和41年4月1日以前生まれの女性に残された特別支給の権利は、いわば制度の過渡期における最後の既得権益です。
自らの生年月日と就労履歴を照合し、該当する受給年齢の直前に送られてくる請求書を確実に提出すること。そして、将来の手取り減少や遺族年金との兼ね合いを冷徹に計算した上で、繰り上げや繰下げの判断を下すこと。国の社会保障制度が縮小均衡へ向かう時代だからこそ、受動的な態度を排し、自らの受給権を能動的に防衛する姿勢が何よりも求められます。 (出典: 女性 の 年金 支給 年齢(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。