月収とは?月給や手取りとの決定的な違いと額面の落とし穴をプロが徹底解説
毎月の給与明細を手にした瞬間、「想定していた金額よりも銀行口座への振込額が明らかに少ない」と愕然とした経験はないでしょうか。求人広告や面接の場で提示される「月収」という言葉と、実際に自分の財布に残る「手取り」との乖離は、2026年を迎えた現在も働く人々を悩ませ続ける典型的な落とし穴です。
「月収」「月給」「手取り」「額面」――日常会話や求人票で何気なく混同されているこれらの給与用語には、労働契約や家計防衛において見逃せない決定的な違いが存在します。給与構造の仕組みを知らないままキャリアを選択してしまうと、年間で数十万円規模の生活設計のズレが生じるリスクすらあります。本稿では、知らなければ損をする月収の定義から、税金や保険料が差し引かれる計算メカニズム、そして損をしないための見極め方まで、現場データと制度設計の両面から徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:月収とは「その月に支払われた総支給額」または「年収を12分割した額」であり、基本給と固定手当のみを指す月給とは明確に異なる
- 要点2:額面月収から社会保険料と税金が差し引かれるため、口座に振り込まれる実際の手取り額は額面の約75〜80%に目減りする
- 要点3:求人票の月収表記には見込み残業代や変動賞与が含まれるケースが多く、転職時は内訳と基本給の確認が不可欠である
月収とは一体どこまで含む?月給や手取りとの決定的な違い
給与に関する最大の混乱は、「月収」と「月給」、そして「手取り」が同一視されている点に端を発します。労働市場において提示される金額の正体を正しく把握するには、まず言葉の厳密な定義を整理しなければなりません。
月収と月給の違いを一言で言えば、「変動する要素を含んでいるかどうか」です。一般的に「月給」とは、毎月固定で支払われる基本給に、役職手当や資格手当といった固定的な手当を足した【固定給】を指します。欠勤や遅刻による控除がない限り、毎月同額が保障されるのが特徴です。一方で「月収」は、月給に加えて時間外労働手当(残業代)、休日出勤手当、通勤手当、歩合給(インセンティブ)などの【変動手当】をすべて合算した総額、すなわち「総支給額(額面)」を指します。
さらに求人情報や企業広報においては、年間の賞与(ボーナス)を12ヶ月で割って毎月の給与に上乗せした理論値を「想定月収」として提示するケースも珍しくありません。つまり、月収とは「その月、あるいはその年に会社から支払われるすべての給与の合計を月換算した数字」であり、確定した受取額ではないという点が本質です。
そして、この総支給額から法律で定められた社会保険料や税金が差し引かれ、最終的に銀行口座へ振り込まれる現金が額面給与と手取り額における「手取り」です。求人票に「月収35万円」と書かれていたとしても、35万円をそのまま生活費として使えるわけではありません。このギャップを認識していないことが、入社後や転職後の失望を生む主因となっています。
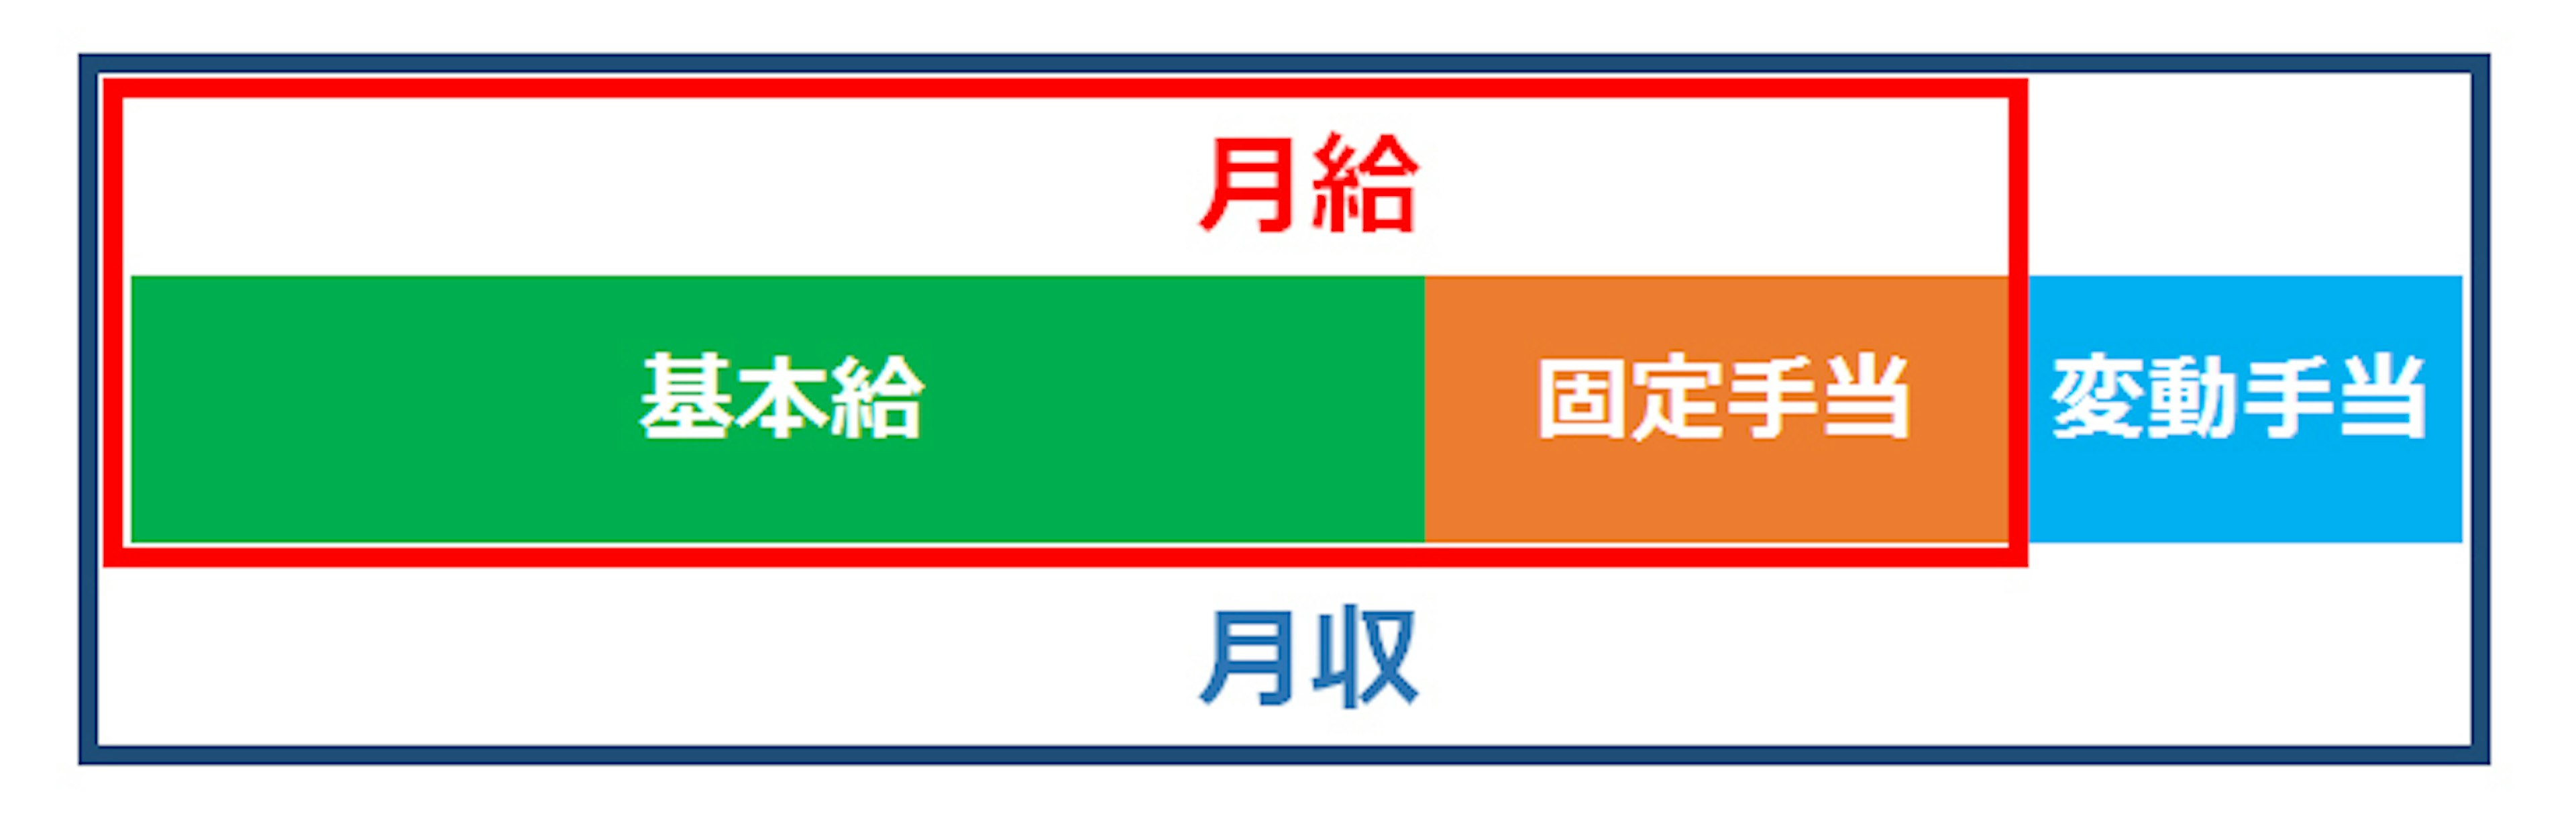
【実態検証】「額面と手取りの差に驚いた」現場のリアルと心理的ギャップ
ネット上のコミュニティやSNSを観察すると、毎年の春から初夏にかけて「初任給の手取りが少なすぎて絶望した」「額面30万円なのに24万円しか振り込まれていない」といった悲鳴に近い投稿が急増します。大手Q&Aサイトや転職相談プラットフォームでも、給与明細の控除欄を見て「引かれすぎではないか」「会社の計算ミスではないか」と疑念を抱く相談が後を絶ちません。
特に顕著なのが、新入社員が直面するリアリティショックです。厚生労働省の統計や各業界の初任給改訂動向を見ると、2026年現在、インフレ対策や人材獲得競争を背景に新卒初任給と月収相場は全体として引き上げ傾向にあり、大卒初任給で23万〜25万円前後を提示する企業が増加しました。しかし、実際に社会人生活をスタートさせると、4月の初任給こそ前年の所得がないため住民税が引かれず、厚生年金や健康保険の控除時期のズレによって比較的手取りが多く見えるものの、5月以降、そして2年目の6月以降に住民税が課税されるタイミングで「手取りが激減した」と感じるトラップに直面します。
行動経済学や心理学の観点から見れば、これは「アンカリング効果」と「損失回避バイアス」が引き起こす典型的な心理的摩擦です。人間は最初に提示された「月収30万円」という数値を無意識の基準点(アンカー)として生活水準や消費計画を組み立ててしまいます。そのため、そこから約6万円もの金額が天引きされる現実を目の当たりにしたとき、単に「手取り24万円を得た」という満足感ではなく、「手に入るはずだった6万円を奪われた」という強烈な心理的苦痛を感じる構造になっているのです。
月収の手取り計算方法を徹底解剖|引かれる税金と社会保険料の内訳
では、額面月収から一体何が、どのような根拠で引かれているのでしょうか。手取りの概算を把握するための月収の手取り計算方法は、引かれる項目の内訳を理解することから始まります。毎月の月収から控除される項目は、大きく分けて「社会保険料」と「税金」の2種類です。
社会保険料控除の詳細としては、主に以下の4つが挙げられます(40歳未満の場合)。
- 健康保険料:病気や怪我の治療に備える公的保険。標準報酬月額に基づき、事業主と労働者が折半(労使折半)で負担します(約5%前後が自己負担)。
- 厚生年金保険料:老齢・障害・遺族年金を賄う保険料。法律で定められた18.3%の料率を労使折半するため、給与の約9.15%が天引きされます。
- 雇用保険料:失業給付や育児休業給付の財源となる保険。一般の事業で労働者負担分として給与総額の0.6%程度が控除されます。
- 介護保険料:40歳以上65歳未満の被保険者を対象に、健康保険料に上乗せされる形で徴収されます(労使折半で約0.8%〜0.9%の自己負担)。
続いて、所得税と住民税の引かれ方の構造です。社会保険料の合計額を月収から差し引いた「社会保険料控除後の給与等の金額」をベースに、国税である所得税が源泉徴収されます。所得税は年間の見込み年収や扶養親族の数に応じて算出され、毎月概算で引かれた後、年末調整で過不足が清算されます。
一方、地方税である住民税は「前年の1月1日から12月31日までの所得」に対して一律約10%が課税され、それを6月から翌年5月までの12分割で天引きする仕組みです。社会人1年目の手取りが高く見え、2年目に減少するのは、前年の所得がない1年目は住民税が引かれないためです。これらすべての控除を合算すると、一般的な会社員の手取り額は、月収の概ね75%〜80%前後に落ち着く計算になります。

【試算】月収30万の手取りシミュレーションと年代別平均相場の実態
具体的なイメージを掴むために、日本のビジネスパーソンで一つのボリュームゾーンとなる月収30万の手取りシミュレーション(東京都内在住、40歳未満、独身、扶養なしの標準的な給与所得者を想定)を実施してみましょう。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 額面月収(総支給額) | 300,000円 | 民間企業勤務の標準的モデル | 基本給・固定残業・各種手当を含む全支給額 |
| 健康保険料 | 約14,970円 | 標準報酬月額30万円(協会けんぽ東京) | 料率約9.98%を事業主と折半(約4.99%負担) |
| 厚生年金保険料 | 約27,450円 | 共通固定料率18.3%の折半(9.15%負担) | 社会保険料の中で最大の控除ウェイトを占める |
| 雇用保険料 | 約1,800円 | 総支給額の0.6%負担 | 失業時やリスキリング支援のセーフティネット |
| 所得税(源泉徴収) | 約5,500円〜6,000円 | 源泉徴収税額表(甲欄・扶養0人) | 社会保険料控除後の課税対象額に基づき算出 |
| 住民税(前年同額換算) | 約11,000円〜12,500円 | 前年課税所得の約10%÷12ヶ月 | 前年の給与水準に依存。社会人2年目以降に発生 |
| 控除合計額 | 約61,000円前後 | 月収全体の約20.3% | 社会保障費増大に伴い控除総額は高止まり傾向 |
| 実質手取り支給額 | 約238,000円〜240,000円 | 手取り率:約79%〜80% | 家計の固定費設計はこの数値を基準に組むべき |
シミュレーションが示す通り、額面で「30万円」と銘打たれていても、実際に自由に使える可処分所得は約24万円程度にとどまります。この手取り額をもとに、年代別平均月収の現在を公的統計(厚生労働省「賃金構造基本統計調査」等)から俯瞰してみましょう。
現在、20代前半の平均月収は約22万〜24万円(手取り約18万〜19万円)、20代後半で約26万〜29万円(手取り約21万〜23万円)、30代では約33万〜37万円(手取り約26万〜29万円)、40代で約40万〜45万円(手取り約31万〜35万円)が業界平均的な分布となっています。ただし、役職の有無や都市部と地方の地域格差、企業規模による開きが激しいため、自身の提示された月収を評価する際は、単純な平均値だけでなく同業種の「中央値」を比較軸に置く視点が欠かせません。
一般に知られていない盲点とネットの誤解|ボーナス賞与と年収換算の罠
求人広告や給与交渉の現場には、労働者が直感的に見誤りやすい巧妙な罠が潜んでいます。その筆頭が、ボーナス賞与と月収の関係です。
求人サイトで「月収40万円可能!」と大きく謳われている場合、その内訳を細かく点検すると、以下のような仕掛けが施されている事例が後を絶ちません。
最も注意すべきは、「年間賞与の分割込み月収」です。企業によっては、年間賞与(例:120万円)をあらかじめ12分割した10万円を毎月の支給額に上乗せし、「月収40万円(固定給30万+賞与按分10万)」と提示しているケースがあります。この場合、夏や冬の賞与支給月になっても追加のまとまったボーナスは一切支給されません。また、年収から月収を換算する際に「年収500万円だから500÷12=月収約41.6万円」と単純計算してしまうと、賞与が夏冬で年100万円含まれる企業であれば、毎月の基本支給額は「400万円÷12=約33.3万円」となり、毎月のキャッシュフローに大きな誤差が生じます。
さらに見落とされがちなのが、基本給と各種手当の比率です。企業が基本給を意図的に低く抑え、「業務手当」「職能手当」といった各種手当を積み増して見かけの月収を高く見せているケースには警戒が必要です。日本の多くの賃金規定において、ボーナスの支給月数(「基本給の○ヶ月分」)や退職金の算出基礎、残業代の1時間あたり割増賃金の算定基礎は「基本給」をベースに設定されています。基本給が18万円で手当が12万円の「月収30万円」と、基本給が28万円で手当が2万円の「月収30万円」では、年間賞与や将来の退職金、残業代の支払額において数百万円単位の格差に直結します。
また、固定残業代(みなし残業代)の存在も大きな盲点です。「月収35万円(45時間分の固定残業手当8万円を含む)」と設定されている場合、毎月45時間の時間外労働をこなして初めて35万円に到達することを意味します。固定残業代が含まれない月収30万円の会社で同等の残業をした場合の方が、結果として総支給額が高くなる逆転現象も珍しくありません。

転職時の希望月収の決め方とプロが教える損しない判断基準
キャリアアップや転職活動において、採用面接で必ず問われるのが「希望月収・希望年収」です。ここで失敗しないためには、感覚値で希望を伝えるのではなく、論理的な逆算思考が求められます。
転職時の希望月収の決め方における鉄則は、まず現職の「年間総手取り額」と「月間固定支出」を完全に洗い出し、そこから逆算して希望額を設定することです。転職エージェントや採用担当者に対して単に「月収35万円を希望します」と伝えるのではなく、「現在の基本給〇〇万円、平均残業代〇〇万円、賞与〇ヶ月分で年収〇〇万円のため、基本給ベースで月額〇〇万円以上を希望する」というように、基本給と手当を切り分けた提示を行わなければなりません。
【プロの結論】経済的自立と生活防衛を左右する「給与リテラシー」の教訓
人事労務および生活経済の専門的視点から、給与提示を見極めるための明確な選択基準を以下に提示します。
【基本給重視型(月給型)の企業を強く推奨する人】
- 住宅ローンや教育費など、毎月決まった額の支払いを長期で抱えている人
- 精神的な安定を最優先し、成果のブレによる収入減少のストレスを避けたい人
- 中長期的な退職金積立や、賞与支給月数に応じたボーナスの確実性を重視する人
【インセンティブ・変動月収型の企業を慎重に選ぶべき人】
- 「月収例〇〇万円」という最高到達点の数字を自身の確定給与だと錯覚しやすい人
- 固定残業代の仕組みを理解しておらず、拘束時間に対する時間単価の計算が苦手な人
- 病気休業や育児休業など、基本給をベースに公的給付金(傷病手当金や育休手当)が算出されるリスクに備えたい人
家族社会学や心理学の領域でも指摘される通り、家庭内の不和やメンタルヘルス不調の多くは、給与の絶対額の低さそのものよりも「入ると思っていた金額が入らない」という期待値の崩壊やキャッシュフローの乱壊から発生します。表面的な月収表記の華やかさに目を奪われることなく、給与の内訳、控除の構造、そして手取りの確実性を冷静に精査する「給与リテラシー」こそが、2026年を生き抜く労働者にとって最大の防衛壁となります。
【月収 と は】に関するよくある質問(FAQ)
Q1:求人票に記載されている「月収例」と実際の「基本給」はどう違うのですか?
A1:「月収例」は、基本給に一定の残業代、諸手当、あるいは賞与の分割分やインセンティブの平均値を上乗せした「モデルケースの総支給額」です。これに対して「基本給」は手当や歩合を含まない確約された固定給を指します。求人票を確認する際は、月収例の数字ではなく、契約上保障されている基本給の金額を必ず確認してください。
Q2:年収を単純に12で割った金額が、毎月銀行口座に振り込まれますか?
A2:振り込まれません。理由は2点あります。第1に、年収には通常、夏と冬の賞与が含まれているため、毎月の支給額(額面)は年収を12等分した額よりも少なくなります(年俸制で賞与なしの場合を除く)。第2に、総支給額から社会保険料(健康保険・厚生年金・雇用保険)と税金(所得税・住民税)が天引きされるため、実際に振り込まれる手取り額は総支給額の約75〜80%程度になります。
Q3:社会人1年目と2年目で、同じ月収なのに手取りが減るのは本当ですか?
A3:事実です。住民税は「前年の所得」に対して翌年6月から課税される税制ルールになっているため、学生などで前年に所得がなかった新卒1年目の給与からは住民税が天引きされません。入社2年目の6月以降から前年分の住民税が毎月天引きされるようになるため、昇給額が住民税の控除額を下回っている場合、額面月収が上がっても手取りが減る現象が発生します。
まとめ:表面上の月収に惑わされず「実質的な手取り」で見極める
「月収」という言葉は、私たちが社会人として生活を組み立てるうえで最も身近でありながら、最も誤解の多い用語の一つです。単に提示された金額の多寡に一喜一憂するのではなく、その中に含まれる手当の内訳、基本給の比率、そして社会保険料や税金が差し引かれた後の「手取り額」を正確に算出できるかどうかが、賢明なライフプランの成否を分かちます。
2026年以降の社会情勢において、社会保障制度の見直しや給与体系の複線化はさらに進むと予測されます。だからこそ、求人票の文字面や企業の提示する「月収」というオブラートに包まれた数字を解体し、自分自身の手元に確実に残る価値を見定める確かな鑑識眼を持ち続けましょう。 (出典: 月収 と は(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。