預金金利ランキング2026最新!メガ100倍を狙うおすすめ銀行比較
日本銀行が長年にわたる異次元緩和から完全に脱却し、段階的な利上げを推し進めたことで、国内の金融環境は「金利のある世界」へと劇的な変貌を遂げました。かつて「預金金利0.001%」という実質ゼロ同然の環境下で放置されていた個人マネーですが、現在はメガバンクからネット銀行に至るまで激しい預金獲得競争が巻き起こっています。
都市銀行が普通預金金利を引き上げる一方で、独自のサービス連携やコスト競争力を持つネット銀行勢は、その数倍から最大100倍にも相当する金利水準や限定キャンペーンを次々と打ち出しています。長らく眠らせていた資金をどこへ預け直すべきなのか、各行の実際の還元率、適用条件の裏に潜むカラクリ、そして安全に利息を得るためのリスク管理を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:日銀の利上げ方針定着により普通預金・定期預金の金利が軒並み改定され、ネット銀行を中心に年0.3%〜0.8%超の好条件を提供する銀行が急増している。
- 要点2:「メガバンクの数十倍〜100倍」を謳う高金利には、証券口座連携や給与振込、特定ステージ到達などの「厳格な適用条件」が伴うケースが多く、見せかけの表面利率に惑わされない見極めが不可欠。
- 要点3:預金金利が上昇した今だからこそ、インフレ率とのギャップや「ペイオフ預金保険制度(元本1,000万円+利息)」の上限を意識した戦略的な預け替えが資産防衛の生命線となる。
【2026年最新ニュース】日銀利上げで預金金利はどう変わったか?メガバンクとネット銀行の格差
金融市場において最大の転換点となったのは、日本銀行による追加利上げの波及効果です。金融機関の資金調達コストが変動した結果、長きにわたり凍結されていた預金金利が連鎖的に改定されました。日本経済新聞の金融定点観測や日本銀行の公表統計を辿ると、主要行における普通預金金利の基準は、長らく続いた年0.001%から年0.10%〜年0.20%水準へと段階的に引き上げられています。
メガバンク定期預金金利推移を振り返ると、1年もの定期預金でさえ0.002%に沈んでいた暗黒期から、現在ではメガバンク各行(三菱UFJ銀行、三井住友銀行、みずほ銀行)が1年〜3年もの定期で年0.25%〜0.40%前後を提示するまでに回復しました。かつて1,000万円を預けても年間わずか100円(税引前)しか付かなかった利息が、数万円単位で生じる計算になります。
しかし、ここで目を向けるべきはメガバンクとネット銀行の格差です。店舗コストや大規模な人員網を抱えない新興のネット銀行群は、日銀利上げ預金金利への影響をいち早く顧客還元へと転換しました。メガバンクが0.1%台にとどまる普通預金に対し、ネット銀行は証券口座やグループ決済サービスと紐付けることで年0.30%〜0.40%以上を日常の出し入れ自由な口座に付与する事例が相次いでいます。預金金利2026年最新ニュースとして注目すべきは、預金先を「見直した層」と「無関心に放置した層」との間で、受け取る受取利息の格差が数十倍規模に拡大している厳然たる事実です。

【最新】預金金利ランキング徹底比較|普通預金・定期預金の今一番お得な預け先
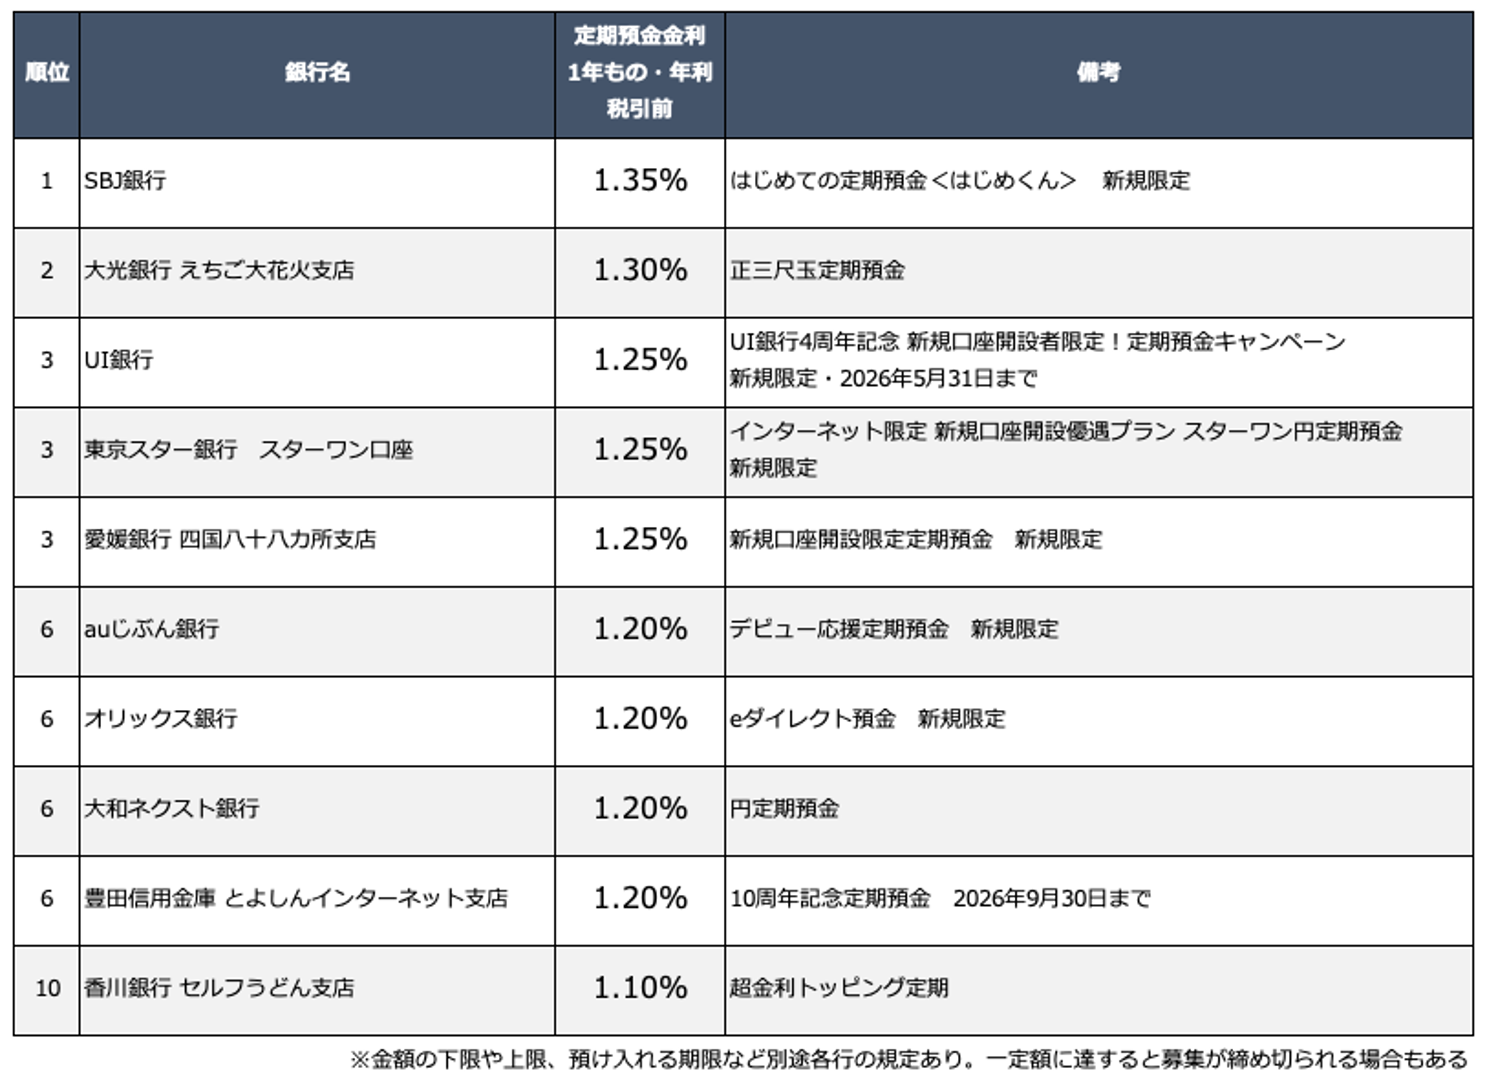
手元資金の流動性を保ちたい「普通預金」と、一定期間使わない資金を確実に増やしたい「定期預金」では、選択すべき金融機関が異なります。主要銀行が提示している金利水準、クリアすべき適用要件、そして定期預金金利比較およびネット銀行金利ランキングの最新状況を一覧表にまとめました。
| 金融機関・支店名 | 詳細・数値データ(金利/期間) | 適用条件・制約事項 | 編集部の見解・評価 |
|---|---|---|---|
| あおぞら銀行 BANK支店 | 普通預金:年0.20%〜0.25% 1年定期:年0.45%〜0.60% | 普通預金は残高制限なしで好金利適用。定期預金はインターネット専用。 | あおぞら銀行BANK支店金利は、複雑な条件なしで単体口座として完結する点が極めて優秀。 |
| SBI新生銀行 | 普通預金:年0.30%〜0.40% 特別定期:年0.60%〜1.00% | SBI証券との連携(SBI新生コネクト)や新規口座開設プログラムが必須。 | SBI新生銀行金利優遇条件をクリアした「ダイヤモンドステージ」時の還元率は業界トップクラス。 |
| auじぶん銀行 | 普通預金:最大 年0.35%〜0.40% 1年定期:年0.40%〜0.55% | au PAY、au PAYカード、auカブコム証券とのフル連携が必要。 | 普通預金おすすめ高金利の筆頭だが、KDDI経済圏の複数サービス利用が前提となる点に注意。 |
| 楽天銀行 | 普通預金:年0.18%(残高300万円まで) 1年定期:年0.35%〜0.50% | 楽天証券との「マネーブリッジ」設定が必須。300万円超の部分は金利低下。 | 日常使いの利便性は高いが、普通預金の優遇上限が300万円までに制限されている点がネック。 |
| UI銀行 | 1年定期:年0.55%〜0.70% 3年定期:年0.65%〜0.80% | スマホアプリ専用口座。きらぼし銀行グループ。 | 定期預金に特化してまとまった資金を中長期で預け入れる際の有力候補。 |
| 三大メガバンク (三菱UFJ / 三井住友 / みずほ) | 普通預金:年0.10%〜0.15% 1年定期:年0.25%〜0.35% | 原則として無条件で適用(店頭・Web共通)。 | 店舗網・ATMの安心感はあるものの、純粋な金利利回りとしてはネット銀行の後塵を拝する。 |
普通預金で手軽に資金をプールしたい場合は、無条件で好金利を維持するあおぞら銀行BANK支店や、グループ連携を活かせるSBI新生銀行・auじぶん銀行が上位を占めます。一方、資金拘束を許容できるのであれば、UI銀行や地方銀行のインターネット支店が実施している特別定期預金が有力な選択肢になります。
メガバンク最大100倍の真相|高金利銀行キャンペーンの裏側と適用条件
Web広告や金融情報サイトで頻繁に見かける「メガバンクの数十倍〜最大100倍の超高金利」という惹句には、金融機関側の緻密な顧客獲得戦略が隠されています。メガバンクの普通預金金利が年0.001%だった時代には年0.1%〜0.2%で「100〜200倍」となり、金利水準が切り上がった現在でも、新規獲得向けに提示される「年1.0%〜年3.0%」という限定利率はメガバンク基準金利(0.1%水準)の10倍〜30倍に達します。しかし、高金利銀行キャンペーンの真相を紐解くと、以下の3つの制約が課されているのが通例です。
第1に、預入期間の極端な短さです。「年利3.0%」と大きく掲げられていても、適用期間が「当初1か月間限定」や「3か月限定」であるケースが珍しくありません。年利とはあくまで1年間預け続けた場合の仮定利率であるため、1か月限定の年利3.0%の場合、実際に得られる利息は「3.0% ÷ 12か月 = 実質約0.25%(税引前)」に過ぎません。満期を迎えた後は通常の普通預金金利へと自動移行するため、長期的な資産形成において過度な期待は禁物です。
第2に、預金以外の金融商品購入を条件とするパッケージ型です。退職金専用プランなどに多く見られる「定期預金金利年5.0%」といった破格の条件は、預入金額の半分以上を「購入時手数料2〜3%、信託報酬年1%超の高コストな投資信託」に同時に割り振ることを義務付けているケースが目立ちます。得られる預金利息よりも、投資信託の買付手数料や価格下落リスクのほうが遥かに大きくなる構造的トラップには警戒しなければなりません。
第3に、複雑なエコシステムへの囲い込みです。前述のSBI新生銀行金利優遇条件やauじぶん銀行の高金利は、系列のクレジットカード決済、証券口座の開設・自動入出金設定、コード決済チャージなどを全て満たして初めて最高金利に到達します。単に銀行口座を開設して放置するだけでは、メガバンクと大差ない基本金利しか適用されない点に留意する必要があります。
【実態検証】ネット銀行定期預金の評判と現場利用者のリアルな生の声
実際にメガバンクからネット銀行へと預金を移した預金者たちは、どのようなメリットとデメリットを体感しているのか。SNS上の投稿や金融掲示板(5ちゃんねる、Yahoo!知恵袋)、個人ブログの運用手記を独自に調査・分析すると、利息面での満足感と同時に、ネット銀行特有の運用ストレスが浮き彫りになってきます。
最も多く聞かれる肯定的な声は、目に見えて増える利息の実感です。「メガバンクに長年放置していた数百万円を移動したところ、半年ごとの利息入金通知で数千円単位の金額が印字され、金利のある世界の恩恵を初めて肌で感じた」という報告が相次いでいます。また、他行宛て振込手数料が月数回無料になる優遇プログラムや、スマホアプリ完結の利便性についても高い支持を集めています。
その一方で、ネット銀行定期預金の評判を掘り下げると、現場ユーザーならではの強い不満や戸惑いも散見されます。
「金利改定のサイクルが早く、口座を開設して半年経ったら優遇ルールが改悪されて金利が下がった」
「大口の資金を動かそうとした際、不正検知システムに引っかかって口座が一時凍結され、サポートデスクへの電話が30分以上繋がらなかった」
「高齢の親にネット銀行を勧めようとしたが、スマートフォン認証(FIDOやワンタイムパスワード)のハードルが高すぎて挫折した」
物理的な支店窓口を持たないネット銀行では、名義変更や相続手続き、不正利用検知時のトラブル対応が全てオンラインや電話窓口に集約されます。金利という直接的なリターンを得られる代償として、システムリテラシーと自己防衛能力が求められる現場のリアルが透けて見えます。
一般に知られていない盲点|ペイオフ預金保険制度の上限と定期預金乗り換えの罠
金利上昇期において、資産防衛の観点から絶対に看過できないのが制度上の制限と資金拘束のリスクです。低金利時代には形骸化していたリスクが、金利の復活とともに現実味を帯びています。
まず意識すべきは、ペイオフ預金保険制度の上限です。預金保険法に基づき、万が一金融機関が破綻した場合に保護されるのは「1金融機関ごとに預金者1人当たり、元本1,000万円までとその利息」です。金利が0.001%の時代は元本割れさえしなければ利息超過分を気にする必要はほとんどありませんでした。しかし、金利が年0.5%〜0.8%に上昇した現在、元本1,000万円を長期間預けていると、利息の累計によって保護上限の1,000万円を容易に突破します。特定の高金利銀行だけに虎の子の全資産を集中させる行為は、システミックリスクの観点から極めて危険です。
さらに見落とされがちなのが、定期預金おすすめ乗り換えの理由を検討する際に立ちはだかる「中途解約利率」のペナルティです。今後さらなる追加利上げが予想される局面において、3年や5年といった長期固定金利の定期預金に全額を拘束させてしまうと、後からより高金利な商品が登場しても身動きが取れなくなります。
途中で解約した場合、当初約束された年0.5%などの好金利は消滅し、中途解約利率(普通預金金利と同等かそれ以下の年0.001%〜0.05%程度)へと遡及して引き下げられます。金利上昇トレンドの過渡期においては、預入期間をあえて6か月〜1年の短期定期にとどめるか、あるいは出し入れが自由な高金利普通預金に待機させておく「期間分散」の戦術が合理的です。

プロが説く預け先の最適解|資産防衛の行動経済学と選ぶべき人・避けるべき人
行動経済学には、現状の枠組みから離れることを極端に嫌う「現状維持バイアス(Status Quo Bias)」という概念が存在します。日本人の多くが「給与振込口座だから」「昔から使っている大手銀行だから」という理由だけで、金利が0.1%以上も低いメガバンク口座に多額の現金を眠らせ続けています。年間数百万円の現金を放置することは、インフレ率(物価上昇率)を考慮すれば、実質的な購買力が目減りし続ける「見えない損失」を被っているのと同義です。
しかし、感情や惰性に流されず、自分自身の金融リテラシーと生活スタイルに合致した預け先を選ぶ客観的な判断軸が必要です。
高金利ネット銀行へ積極的に乗り換えるべき人の条件
- 日常的なスマホ操作やオンライン本人確認にストレスを感じない人:アプリの生体認証や2要素認証を苦にせず扱えることが大前提です。
- 証券口座やキャッシュレス決済との連携に抵抗がない人:SBI新生銀行やauじぶん銀行など、エコシステム全体を統合することで最高金利を無理なく享受できます。
- 預金総額が1,000万円を超え、複数行への分散管理ができる人:ペイオフ上限を意識し、1行あたり900万円前後を目安に高金利銀行を使い分ける戦略が有効です。
メガバンク・地域金融機関の利用を優先・継続すべき人の条件
- 対面での相談窓口や通帳(紙)での記帳管理を重視する人:万が一の相続発生時やパスワード紛失時に、店舗窓口で直接担当者と対話できる安心感はネット銀行にはありません。
- 住宅ローンの金利優遇や事業性資金の融資取引がある人:既存のメインバンクで預金を一定以上維持することが、ローン金利引き下げ条件や信用スコアの維持に直結している場合は、安易な全額資金移動は逆効果となります。
- ポイ活や複数口座の残高移動を管理するのが手間に感じる人:条件達成のために多数のサービスを契約し、管理不全に陥るリスクがあるならば、無条件適用のあおぞら銀行BANK支店やメガバンクに絞るのが賢明です。
【預金 金利 ランキング】に関するよくある質問(FAQ)
Q1:普通預金と定期預金、2026年現在はどちらを優先して預けるべきですか?
A1:日銀の金利見通しが流動的な現在、流動性を確保できる「高金利な普通預金」をメインに据えるのが手堅い戦略です。定期預金を利用する場合でも、さらなる金利改定に対応できるよう、満期が3か月〜1年程度の「短期定期」に小分けして預け入れることを推奨します。
Q2:ネット銀行が万が一破綻した場合、預けた資金は全額戻ってきますか?
A2:国内で金融庁の認可を受けて営業しているネット銀行(あおぞら銀行、SBI新生銀行、楽天銀行、auじぶん銀行など)はすべて国の預金保険機構の対象です。万が一破綻した場合でも、預金保険法(ペイオフ)に基づき「元本1,000万円までとその利息」が保護されます。ただし、外貨預金や仕組預金は保護対象外となるため注意が必要です。
Q3:預金利息から引かれる税金はどのくらいですか?手取りはどう計算しますか?
A3:預金利息には、一律で20.315%(所得税15%+復興特別所得税0.315%+地方税5%)の税金が源泉分離課税として課されます。例えば、年0.50%の金利で1,000万円を1年間預けた場合、税引前利息は50,000円ですが、約20.3%(10,157円)が自動的に源泉徴収され、実際の口座入金額(手取り)は約39,843円となります。
Q4:金利が高い地方銀行のインターネット支店を使っても大丈夫ですか?
A4:原則として問題ありません。UI銀行(きらぼし銀行系)をはじめ、全国の地方銀行が設けているインターネット専用支店は、全国どこからでも口座開設が可能で、独自の高金利定期キャンペーンを展開しています。これらも一般の銀行と同様に預金保険制度の対象内です。
まとめ:今後の動向と失敗しないための判断基準
預金金利が息を吹き返した現在、私たちに求められているのは「預金の預け先を戦略的に選別する姿勢」です。かつてのように、どこへ預けても同じという時代は完全に終わりました。都市銀行の安心感を取るのか、ネット銀行の圧倒的な金利還元を取るのか、その選択一つで年間数万円から十数万円のキャッシュフローの差が生まれます。
ただし、表面上の最高金利だけに目を奪われ、達成不可能な厳しい適用条件や過大な資金拘束、元本保証のない金融商品セットプランに巻き込まれては本末転倒です。「出し入れ自由な高金利普通預金を生活防衛資金の置き場にし、当面使わない余裕資金を短期定期や国債へ分散する」という基本姿勢を崩さず、自身の生活インフラに無理のない金融機関を選択することが、金利のある時代を生き抜く最も確実な資産防衛戦略となります。 (出典: 預金 金利 ランキング(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。