三井海洋開発の株価掲示板が過熱!急騰劇の裏と買い時を徹底解剖
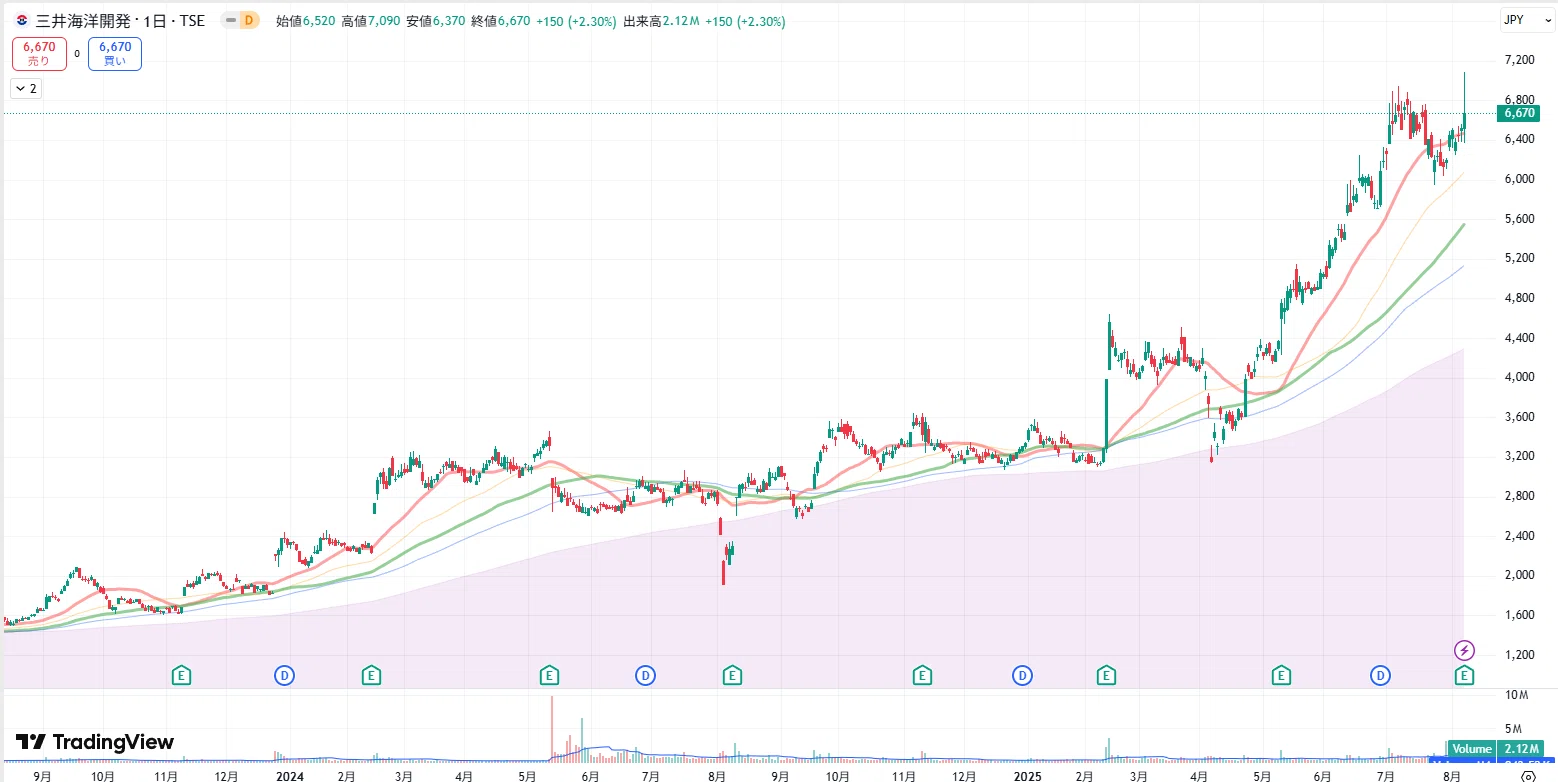
東京株式市場において、海洋エネルギー開発の雄である三井海洋開発(MODEC)の株式がかつてない熱気を帯びています。日々の値動きに伴い、投資家が集うオンライン空間では強気派と慎重派による議論が連日白熱し、急激なボラティリティに対する驚きや戸惑いの声が後を絶ちません。
なぜ今、これほどまでに市場の関心が集中しているのでしょうか。浮体式海洋石油・ガス生産貯蔵積出設備(FPSO)市場における圧倒的なシェアや、南米ブラジルを舞台とした超大型案件の進捗、さらには業績の変貌と配当方針の転換など、複雑に絡み合う要因を解きほぐす必要があります。本稿では、市場のリアルな熱量を捉えつつ、公開データと専門的な需給分析からその深層に迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板での議論過熱の背景には、記録的な高水準に達した受注残高と、四半期決算ごとに発生する夜間取引(PTS)での激しい値動きがある。
- 要点2:ブラジル国営石油会社ペトロブラスを中心とした深海油田向けFPSOの大型受注が、中長期にわたる安定的なチャーター収益の基盤を確立している。
- 要点3:機関投資家の空売り残高と個人の強気買いが交錯する中、短期的な原油価格のブレに惑わされず、工事進捗とキャッシュフローの質を見極める姿勢が成否を分ける。
【過熱の真相】株価掲示板で個人投資家の議論が紛糾する決定的理由
株式市場におけるコミュニティ、とりわけヤフー掲示板などの個人投資家向けスレッドにおいて、三井海洋開発のスレッドは連日異様な盛り上がりを見せています。書き込みの多くは、日中の値幅制限に迫るような値動きに対する驚嘆や、夜間取引におけるPTS株価の急変動に対する一喜一憂で占められています。
議論がここまで沸騰している最大の要因は、「業績の大転換」と「短期的な値動きの激しさ」のギャップにあります。三井海洋開発 決算発表の直後には、サプライズを期待した買い注文が殺到してPTSで株価が跳ね上がる場面がある一方、翌日の立会時間中には利益確定売りに押されて寄り天(寄り付きが高値でその後下落する現象)となるなど、神経質な展開が度々観測されてきました。
これに対し、ネットの反応は真っ二つに割れています。長期保有を前提とする投資家が「世界的な海洋開発需要の波に乗っており、受注残高の規模を考えれば押し目は拾うべき」と主張するのに対し、スイングトレードを中心とする層からは「短期的な過熱感が強烈で、いつ梯子を外されてもおかしくない」との警戒論が投げかけられています。この強弱感の激しい対立こそが、掲示板の投稿数を爆発的に押し上げる原動力となっています。
【事業の本質】ブラジル・ペトロブラス向けFPSO大型受注と業績構造
ネット上の喧噪から一歩身を引いて同社のファンダメンタルズを検証すると、単なる思惑買いとは一線を画す強固な事業基盤が浮かび上がります。三井海洋開発の事業の核を成すのは、洋上で原油を掘削・精製・貯蔵・積出する巨大プラットフォームであるFPSO(浮体式海洋石油・ガス生産貯蔵積出設備)です。
とりわけ業績を牽引しているのが、ブラジル沖の「プレソルト」と呼ばれる大水深海底油田における事業展開です。同社は長年にわたりブラジル国営石油会社ペトロブラス(Petrobras)と強固なアライアンスを築き上げており、数千億円規模にのぼるFPSO大型受注を継続的に獲得してきました。この分野で世界トップクラスのシェアを誇るオランダのSBMオフショアと市場を二分する寡占状態にあり、高い参入障壁が利益率の安定に寄与しています。
同社の収益構造は、大きく分けて「建造(EPCI)」と「チャーター(操業・保守サービス)」の2つで構成されています。以前は建造フェーズにおける工期の遅れや資材高騰が業績の下振れリスクとなっていましたが、近年は20年超にわたる長期チャーター契約の割合が高まり、原油価格の短期的な乱高下に左右されにくいストック型収益が厚みを増しています。原油価格影響については、深海油田の開発コストが技術革新によりバレルあたり30〜40ドル近辺まで低下しているため、一般的な原油市況が急落しない限りプロジェクトが凍結されるリスクは限定的と評価されています。
【客観データ検証】三井海洋開発の業績予想・配当金推移と市場評価
投資家が最も注視している業績、配当、そして市場予想のコンセンサスについて、直近の公式IR資料や主要証券会社のアナリストレポートに基づき客観データを整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 受注残高規模 | 約1兆円〜1.5兆円規模(建造+長期用船含む) | 売上高の1〜2年分が標準的 | 年間売上高を大幅に上回るバックログを抱えており、中期的な売上見通しは極めて堅固。 |
| 業績予想(営業利益) | 過去の赤字局面を脱却し、黒字基調の定着が継続 | 前年比5〜10%成長が堅調水準 | 一過性の資材高騰リスク引当が一巡したことで、収益構造が筋肉質に変貌している。 |
| 配当金推移方針 | 復配以降、段階的な増配基調を志向(DOEや配当性向を意識) | 配当性向30〜35%が東証プライム平均 | かつての無配転落の記憶から慎重な投資家も多いが、株主還元への姿勢は着実に前向き化。 |
| 目標株価の動向 | 国内大手証券各社が目標株価の引き上げを断続的に実施 | 現在値乖離率±10%以内が一般的 | 強気アナリストの目標水準が掲示板で拡散され、個人の期待値を引き上げる要因に。 |
公式決算短信およびIR説明会資料を精査すると、三井海洋開発 業績予想における営業利益の伸びは、単なる原油高頼みではなく、プロジェクトマネジメントの高度化によるコストコントロールが結実した結果であることが分かります。この構造変化を市場がどう織り込むかが、今後の株価形成における最大の焦点です。

【需給と思惑】機関投資家の空売り残高と個人がハマる心理的罠
掲示板で過激な議論が繰り返される背景には、株式市場特有の「需給の歪み」と「投資家心理の罠」が存在します。特に注視すべきは、大手外資系証券などによる空売り残高の推移です。
三井海洋開発のように値動きの荒い中大型株では、機関投資家がヘッジや裁定取引を目的として大量の空売りポジションを構築することが珍しくありません。掲示板では、東証や日証金が公表する空売り残高データを毎日チェックし、「これだけ空売りが溜まっていれば、好材料一発で踏み上げ相場(ショートスクイズ)が起きるはずだ」と期待を寄せる投稿が目立ちます。
しかし、ここには行動経済学で言うところの「確証バイアス」と「ギャンブラーの誤謬」が潜んでいます。個人投資家は、自分が保有する銘柄に有利な情報(アナリストの強気な目標株価や踏み上げの可能性)ばかりを熱心に収集し、不都合なリスク要因から目を背けがちです。掲示板の熱気にあてられて高値掴みをしてしまい、機関投資家の計画的な売りに押されて損失を抱えるケースは枚挙にいとまがありません。他者の楽観論に寄りかかるのではなく、需給データの裏にある大口投資家の意図を冷徹に読み取る視点が欠かせません。
一般に知られていない盲点とネットの誤解|脱炭素時代のFPSO需要
インターネット上の掲示板やSNSでは、エネルギーセクターに対して時として極端な誤解が流布されることがあります。三井海洋開発を取り巻く環境においても、代表的な2つの誤認を正しておく必要があります。
第一の誤解は、「世界的な脱炭素シフトにより、化石燃料に関わるFPSOの需要は早晩消滅する」という短絡的な見方です。現実には、再生可能エネルギーへの急進的な移行がエネルギー安全保障上のリスクを招いた教訓から、トランジション(移行期)における石油・天然ガスの重要性が世界中で再認識されています。特に深海油田は、陸上油田に比べて生産単位あたりの温室効果ガス排出量が少ないプロジェクトが多く、国際石油資本(メジャー)は優良な深海案件への投資を優先的に継続しています。
第二の誤解は、「原油価格が下落すれば、同社の業績は即座に赤字へ転落する」というものです。前述の通り、同社の中核利益はFPSOの長期チャーター料(日量単位の操業フィー)であり、油価そのものに連動する歩合給のような形態ではありません。短期的な市況の波と、20年スパンで動くインフラストラクチャー事業のキャッシュフローを混同することは、適切な企業評価を阻む大きな要因となります。
【実態検証】投資家コミュニティの生の声と掲示板に見るリアル
市場参加者は実際にどのような肌感覚でこの銘柄と向き合っているのでしょうか。個人投資家の意見が集約されるコミュニティから、代表的な3つの潮流を抽出・検証しました。
まず、最も活発なのは「圧倒的な事業独占力への信奉」です。「世界中でFPSOの大型案件を完遂できる企業は数えるほどしかない」「ペトロブラスとの関係性は一朝一夕に崩れるものではない」という声は、同社の競争優位性を的確に突いています。
一方で、ベテラン投資家を中心に根強く語られるのが「過去のトラウマへの警戒」です。過去、特定の大型建造案件において発生した想定外の追加コストや減損処理によって、大幅な無配転落を経験した苦い歴史を知る古参株主は、「受注が積み上がることと、それが計画通りの利益として着地することは別問題である」と警鐘を鳴らし続けています。
さらに、直近参入したデイトレーダー層からは「ボラティリティの高さに対する中毒性と恐怖」が吐露されています。ボラティリティが大きい銘柄は短期資金の格好の標的となるため、掲示板の書き込み件数そのものが相場の過熱バロメーターとして機能している側面は否定できません。
【プロの結論】買い時はいつか?おすすめできる人・慎重になるべき人の判断基準
多くの個人投資家が直面している「三井海洋開発 買い時はいつなのか」という問いに対し、市場分析の観点から明確な選別基準を提示します。自身の資金性格や投資スタイルと照らし合わせ、以下の条件を確認してください。
【本銘柄への投資が向いている人】
- 2〜3年の中長期ホライズンで保有できる人:FPSOの建造サイクルやチャーター料の寄与は年単位で進捗します。日々の株価の上下動に惑わされず、複利的な成長を待てる忍耐力が必要です。
- 受注残高とキャッシュフロー計算書を自ら読み解ける人:目先のニュースヘッドラインではなく、四半期報告書で工事進行基準の進捗率や営業CFの推移を自力で追尾できるスキルが求められます。
- エネルギー転換期の過渡期需要を冷静に評価できる人:脱炭素の理想論と、現実のエネルギー供給体制のギャップに投資機会を見出せる現実的な視点を持つ投資家に適しています。
【手出しを慎重にすべき・おすすめできない人】
- 日々の株価の急変動で夜も眠れなくなる人:ベータ値(市場全体に対する株価の感応度)が高く、PTS取引や決算発表翌日に10%前後の値幅が動く環境は、精神衛生上大きな負担となります。
- 掲示板の煽り文句や買い煽りを投資判断の根拠にする人:「機関の買い戻しでストップ高必至」といった根拠薄弱な言説に飛びつきやすい人は、大口投資家の利益確定売りの養分となるリスクが極めて高いと言えます。
【三井海洋開発 株価 掲示板】に関するよくある質問(FAQ)
Q1:証券会社が公表する「目標株価」と現在の株価が大きく離れている場合、それを信じて買っても大丈夫ですか?
A1:アナリストの目標株価は、将来の受注見通しや利益予測に基づく一定の試算に過ぎません。目標株価の引き上げが発表された瞬間に株価が材料出尽くしで下落することや、逆に相場の地合い悪化で後追いの下方修正が行われることも日常茶飯事です。あくまで複数ある参考指標の一つとして捉え、過度な妄信は避けるのが鉄則です。
Q2:原油価格が下落基調に入った場合、保有株はすぐに売却すべきでしょうか?
A2:同社のFPSO事業は長期チャーター契約が主体であり、目先の油価下落が即座に既存案件の収益を損なうわけではありません。ただし、原油安が長期化すれば石油メジャーの新規最終投資決定(FID)が遅れ、中長期的な新規受注に影を落とすリスクは生じます。日々の油価に過敏反応するのではなく、新規プロジェクトの入札状況を注視することが重要です。
Q3:ヤフー掲示板などの投稿は、どの程度売買の参考にするべきですか?
A3:売買の直接的な根拠として掲示板の意見を採用することは極めて危険です。掲示板は客観的な分析の場というよりも、ポジションを持つ投資家が自身の願望を書き込む「ポジショントークの社交場」としての側面が強いためです。ただし、「市場参加者が今どの材料に関心を持っているか」「市場心理が過度の強気や弱気に傾いていないか」というセンチメントを測る逆張り指標としては一定の観察価値があります。
まとめ:今後の動向と失敗しないための判断基準
三井海洋開発を巡る株価掲示板の活況は、同社が長年の構造改革を経て、世界的な海洋開発需要のメガトレンドを享受する立ち位置へと復帰した事実を雄弁に物語っています。ブラジル沖プレソルトをはじめとする大型FPSOの稼働は、今後数年にわたり同社に潤沢なキャッシュをもたらす公算が高いと考えられます。
しかしながら、海洋大型構造物の建造には常に天候、為替、サプライチェーン、資材価格といった不確定要素がつきまといます。掲示板に飛び交う熱狂的な言葉や他人の思惑に流されることなく、公式な開示情報に立ち返り、自らのリスク許容度の範囲内で冷静に立ち回ることこそが、このダイナミックな銘柄で確かな成果を手にする唯一の道です。 (出典: 三井海洋開発 株価 掲示板(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。