後期高齢者医療の自己負担割合はいくら?判定基準と2026年最新の負担増を検証
75歳を迎えるとすべての国民が加入する「後期高齢者医療制度」。病院の窓口で支払う医療費の自己負担割合は、原則1割とされてきた歴史から大きく様変わりし、現在は所得水準に応じて「1割」「2割」「3割」の3段階に明確に分かれています。2025年秋に経過措置として設けられていた激変緩和策が幕を下ろしたことで、2026年現在の医療現場では窓口負担の重みを以前にも増してシビアに実感する高齢者世帯が急増しています。
「年金暮らしなのに、突然窓口で2割を請求された」「現役世代と同じ3割負担になるボーダーラインはどこなのか」といった切実な声が医療機関の受付や自治体窓口に殺到しています。本記事では、厚生労働省の公表資料や制度改正の歩みを丹念に取材・検証し、複雑を極める判定基準のカラクリから高額療養費の限度額、家計防衛に不可欠な制度の活用法まで、最新データに基づいて徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:窓口負担は「1割」「2割」「3割」の3区分であり、住民税の課税所得と年金収入等による「2段階判定」で厳格に振り分けられる。
- 要点2:月3,000円までに急増を抑えていた「2割負担の配慮措置」が終了した影響で、2026年は通院回数の多い高齢者ほど家計負担が本格化している。
- 要点3:高額療養費制度や限度額適用認定証、介護保険との合算制度を正しく把握・申請しなければ、年間数十万円単位の損失が生じるリスクがある。
【2026年最新】後期高齢者医療制度の自己負担割合は一体いくら?1割・2割・3割の判定基準と年収目安
後期高齢者医療制度における医療費の窓口負担割合は、単に年齢だけで決まるわけではありません。加入者本人の前年の所得および同一世帯に属する後期高齢者全員の経済状況を総合的に勘案して決定されます。制度上は「一般・低所得者(1割)」「一定以上所得者(2割)」「現役並み所得者(3割)」という3つの区分に分かれており、それぞれの境界線には明確な数値基準が存在します。
まず、最も負担の重い「現役並み所得者(3割負担)」の判定基準から見ていきましょう。基準となるのは市区町村から通知される住民税の課税所得です。世帯内に住民税の課税所得が145万円以上の後期高齢者が1人でもいる場合、原則として世帯内の後期高齢者全員が3割負担の対象となります。ただし、年金収入とその他の合計所得金額の合計が「単身世帯で年収383万円未満」「2人以上世帯で年収520万円未満」である場合は、基準収入額適用の申請(または自治体による職権判定)を行うことで1割または2割へと引き下げられます。
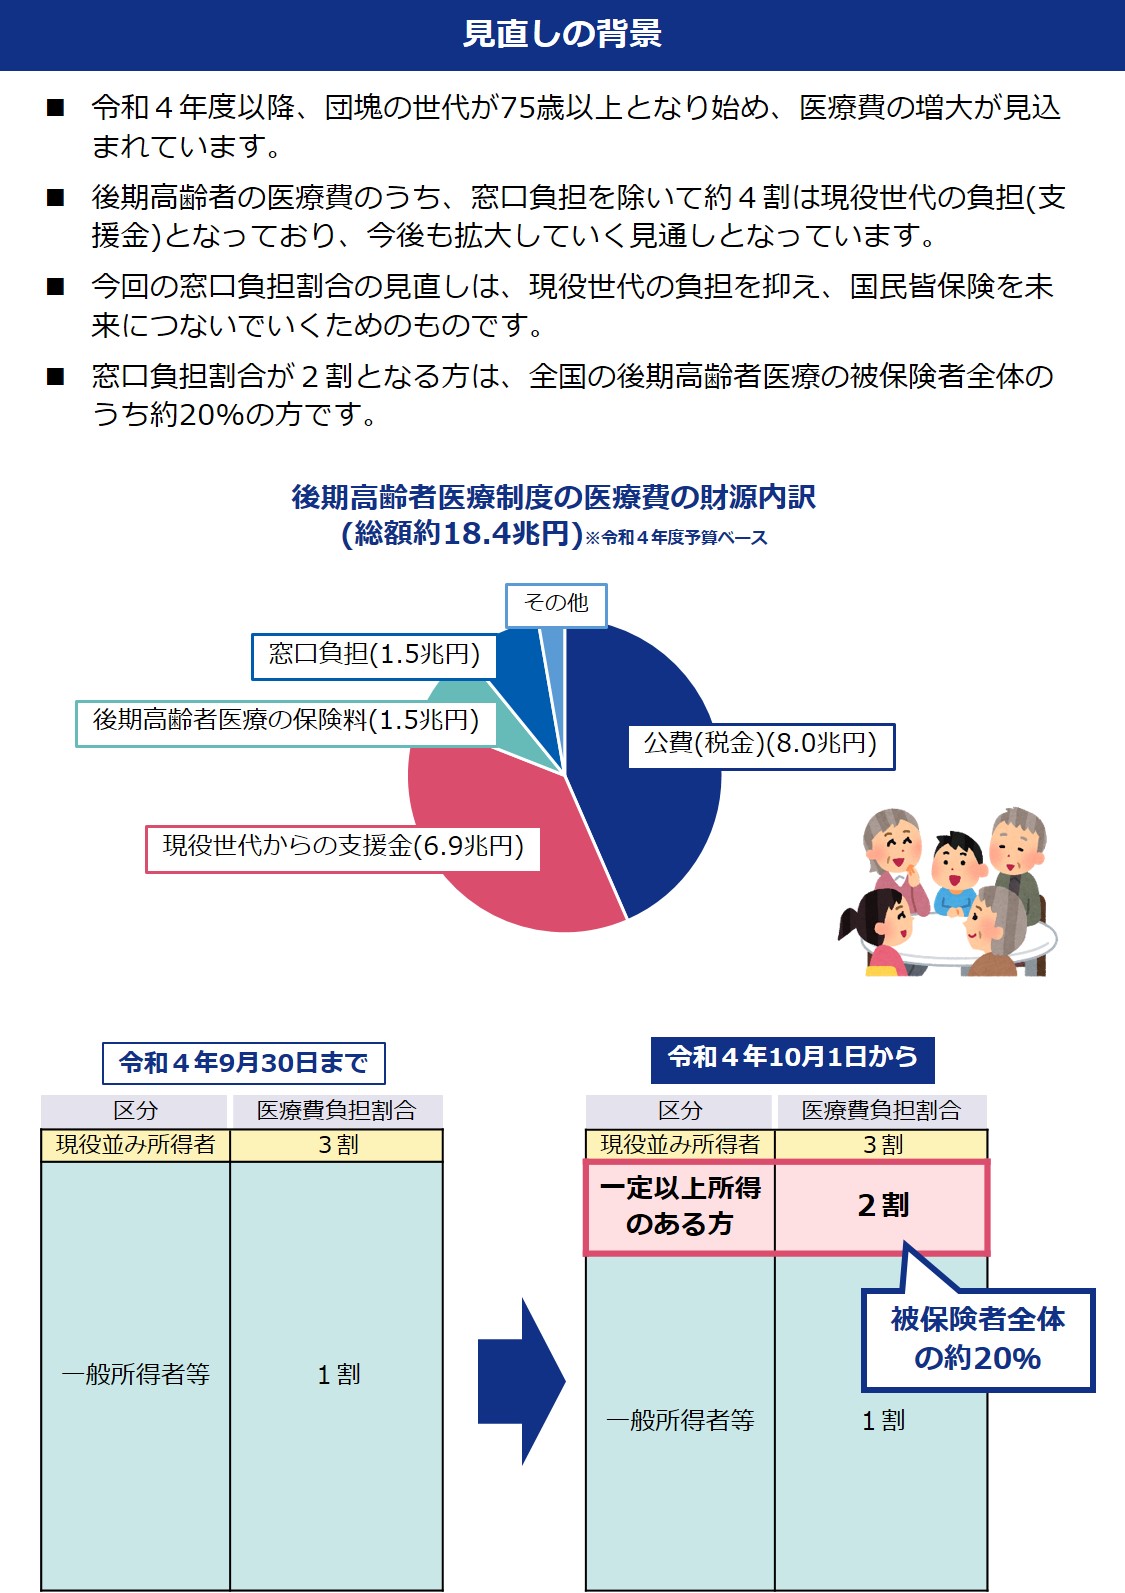
続いて、多くの高齢者世帯が直面しているのが「2割負担(一定以上所得者)」の条件です。2022年10月に新設されたこの区分は、以下の2つのステップをいずれも満たした場合に適用されます。
- 第1ステップ:世帯内の後期高齢者のうち、住民税の課税所得が最大である人の課税所得が「28万円以上145万円未満」であること。
- 第2ステップ:世帯内の「年金収入+その他の合計所得金額」の合計が、単身世帯で「200万円以上」、2人以上世帯で「320万円以上」であること。
これら3割および2割の条件に当てはまらない世帯、すなわち住民税非課税世帯や、課税所得があっても年金収入基準を下回る世帯が「1割負担(一般・低所得者)」として扱われます。年金収入が月額約17万円(年換算で約200万円)をわずかでも超えると1割から2割へ跳ね上がる構造となっており、年金受給額のわずかな差が医療費支出の大きな格差を生む現実があります。

【徹底比較】自己負担割合ごとの判定基準と月額負担上限の違い
窓口での支払割合が異なるだけでなく、医療費が高額になった際に家計を守る「高額療養費制度」の自己負担限度額も所得区分ごとに細かく階層化されています。下表は、2026年時点における所得基準、推定年収、外来・入院別の自己負担限度額を体系的に整理した比較データです。
| 負担割合・所得区分 | 主な判定基準(課税所得・年収目安) | 外来上限(個人ごと・月額) | 世帯合算上限(外来+入院・月額) |
|---|---|---|---|
| 3割負担 (現役並み所得者Ⅲ) | 課税所得690万円以上 (単身年収約1,160万円以上) | 252,600円+(医療費−84.2万円)×1% | 外来上限と同額 (多数回該当:140,100円) |
| 3割負担 (現役並み所得者Ⅱ) | 課税所得380万円以上 (単身年収約770万〜1,160万円) | 167,400円+(医療費−55.8万円)×1% | 外来上限と同額 (多数回該当:93,000円) |
| 3割負担 (現役並み所得者Ⅰ) | 課税所得145万円以上 (単身年収約383万〜770万円) | 80,100円+(医療費−26.7万円)×1% | 外来上限と同額 (多数回該当:44,400円) |
| 2割負担 (一定以上所得者) | 課税所得28万円以上かつ 年金+所得が単身200万円/複数320万円以上 | 18,000円 (年間上限:144,000円) | 57,600円 (多数回該当:44,400円) |
| 1割負担 (一般) | 住民税課税世帯で 2割・3割の基準に該当しない世帯 | 18,000円 (年間上限:144,000円) | 57,600円 (多数回該当:44,400円) |
| 1割負担 (低所得者Ⅱ・住民税非課税) | 世帯全員が住民税非課税 (低所得者Ⅰ以外) | 8,000円 | 24,600円 |
| 1割負担 (低所得者Ⅰ・年金困窮等) | 世帯全員が非課税かつ 年金収入80万円以下など | 8,000円 | 15,000円 |
表から読み取れる極めて重要なポイントは、「外来のみの受診であれば、2割負担者と1割負担(一般)者の月額自己負担限度額は同じ18,000円」という事実です。窓口ごとの支払いでは2倍の差が生じるものの、1か月に支払う医療費のトータルには18,000円のキャップがかかります。この限度額の仕組みを把握しているかどうかが、不必要な受診控えを防ぐ最初の防波堤となります。
なぜ負担増が続くのか?社会保障審議会が突きつける構造的背景と2026年の現在地
後期高齢者の窓口負担が段階的に引き上げられてきた背景には、避けて通ることのできない人口動態の構造的危機があります。いわゆる「団塊の世代」が全員75歳以上の後期高齢者に到達した2025年を経て、2026年現在の日本社会は医療費給付費が右肩上がりに膨張し続ける局面に突入しました。
厚生労働省および社会保障審議会の公表データによると、後期高齢者医療にかかる給付費の財源構成は、約5割を公費(国・都道府県・市区町村の税金)、約4割を現役世代が納める健康保険からの「後期高齢者交付金(支援金)」に依存しています。加入者本人が支払う保険料は約1割にすぎません。少子化によって現役世代の人口が急減するなか、現役世代1人あたりの支援金負担額は過去最高水準を更新し続けており、現役世代の手取りを圧迫する元凶として大きな社会問題視されてきました。
「現役世代の負担増をこれ以上放置すれば、社会保険制度そのものが持続不可能になる」という危機感のもと、政府は能力に応じた負担を求める改革を進めてきました。かつて一律1割負担だった仕組みに2割負担が導入されたのは、医療費財源の破綻を防ぎ、世代間の公平性を保つための苦渋の選択でした。さらに現在では、財務省の財政制度等審議会などを中心に「2割負担の対象拡大」や「高額療養費限度額の所得区分再編」を求める議論が断続的に行われており、高齢者世帯にとって自己負担増の波は決して一過性のものではない現実を物語っています。

【実態検証】窓口負担の重圧と現場のリアル|「配慮措置」終了がもたらした家計の激震
数字の上の制度改定は、医療機関の現場において極めて切実なドラマとして表面化しています。とりわけ2022年10月から3年間限定で実施されていた「配慮措置」が2025年秋に期限を迎えたことの影響は甚大です。
配慮措置とは、2割負担導入に伴う激変を緩和するため、外来診療における1か月あたりの窓口負担増加額を「最大3,000円まで」に抑える仕組みでした。これを超えた分は高額療養費として後から口座に払い戻されていたため、慢性疾患を抱えて定期通院する高齢者でも実質的な増額は月3,000円で済んでいました。しかし、このセーフティネットが失効した現在、2割負担がダイレクトに窓口請求額へ反映されています。
都内の内科クリニックの受付スタッフは、報道各社の取材や現場観察に対して次のように証言しています。
「複数の生活習慣病や整形外科のリハビリで毎週通院される患者様の場合、会計時に『先月まではこんなに高くなかったのに、なぜ急に増えたのか』と困惑されるケースが後を絶ちません。配慮措置が終了した事実をご存じない方が多く、領収書を見つめたまま立ち尽くす姿をお見かけします」
SNSや知恵袋などのコミュニティ上でも、「夫婦2人で通院費が月2万円を超え、固定費として生活費を削らざるを得ない」「薬の種類を減らせないか主治医に相談した」といった生々しい投稿が散見されます。自己負担の増加が、高齢者の受診行動や服薬コンプライアンスに直結している現場のリアルが浮き彫りとなっています。
一般に知られていない盲点とネットの誤解|限度額適用認定証と高額介護合算療養費制度
医療費の自己負担を巡っては、ネット上で飛び交う誤解や手続きの不備によって、本来受けられるはずの給付を逃している事例が少なくありません。家計の防衛にあたって押さえておくべき2大盲点を整理します。
誤解1:「マイナ保険証を使えば、すべての手続きが不要になる」という落とし穴
マイナンバーカードを健康保険証として利用するマイナ保険証が普及したことで、「高額療養費の限度額を超える支払いは自動的にストップする」と認識している方が多くいます。外来や入院の窓口でマイナ保険証を提示し情報提供に同意すれば、「限度額適用認定証」の事前申請なしに限度額までの支払いに抑えられるのは事実です。
しかし、落とし穴となるのが「住民税非課税世帯」の入院食事代の減額です。過去12か月で90日を超える入院をした場合の食事代減額措置(長期入院該当)を受けるためには、マイナ保険証の利用にかかわらず自治体窓口への領収書持参による申請が別途必要となります。また、システムトラブルや一部未対応の小規模医療機関・薬局を受診する場合に備え、現行の区分を証明する書類の確認を怠ってはなりません。
誤解2:高額介護合算療養費制度の「申請漏れ」による多額の損失
医療費だけでなく介護保険サービスも利用している世帯が絶対に見落としてはならないのが、「高額介護合算療養費制度」です。これは、毎年8月1日から翌年7月31日までの1年間に支払った「医療保険」と「介護保険」の自己負担額を合算し、世帯ごとの基準額を超えた分が払い戻される救済制度です。
例えば、75歳以上の一般区分(1割・2割負担)の世帯であれば、年間の合算限度額は56万円に設定されています。医療費単体や介護費単体では月ごとの限度額に届かなくても、1年間合算することで数万円から十数万円が還付されるケースが多々あります。この制度の最大の注意点は「自動的に口座へ振り込まれるわけではなく、原則として自治体への自己申請が必要」という点です。支給対象となり得る世帯には自治体から申請案内が届くのが通例ですが、転居歴がある場合や未申告所得がある場合は通知すら届かないリスクがあるため、年間の領収書管理が不可欠となります。
【プロの結論】医療費リスクを最小化する資産防衛術と家族がとるべき具体的アプローチ
後期高齢者医療の自己負担増に対して、高齢者本人やその家族はどのように向き合うべきなのでしょうか。家族社会学および社会保障制度の観点から導き出される実践的な判断基準を提示します。
最も危険な対応は、金銭的な不安から独断で通院や服薬を中断する「受診控え」です。初期の慢性疾患を放置して重症化を招けば、緊急入院や高度医療が必要となり、結果として家計に数十万円単位の致命的な負担を強いることになります。自己防衛の第一歩は、医療費を削ることではなく「所得区分の境界線を正しくマネジメントすること」にあります。
具体的には、年金以外の収入がある世帯の確定申告の見直しです。例えば、株式配当や不動産売却益などを確定申告した結果、合計所得金額が跳ね上がり、1割から2割、あるいは3割へと負担割合が急上昇してしまう失敗例が頻発しています。「上場株式の配当所得を申告不要制度(源泉徴収ありの特定口座)で処理し、住民税の課税所得を増やさない」といった税制上の工夫を行うだけで、翌年の窓口負担割合を低く維持できる場合があります。
また、高齢の親を持つ現役世代の家族は、親のプライドに配慮しながらも「健康保険証(被保険者証)の負担割合表記」と「直近の領収書」を冷静に確認する機会を持つべきです。親世代が「子に迷惑をかけたくない」と痛みを抱え込み、気づいたときには手遅れの状態で倒れてしまう構図は、現代の家族関係における典型的なリスクです。親子の健全な境界線を保ちつつ、高額療養費の還付申請や介護合算の手続きをサポートすることが、結果として一族全体の資産を守る最大の鍵となります。
【後期高齢者医療制度の自己負担】に関するよくある質問(FAQ)
Q1:世帯内で1人だけが3割負担になり、もう1人は1割負担のままということはありますか?
A1:原則としてありません。後期高齢者医療制度では、世帯内に1人でも課税所得145万円以上の「現役並み所得者」がいる場合、同一世帯内の後期高齢者全員が3割負担として判定されます。ただし、世帯内の後期高齢者全員の年収合計が基準額(2人以上で520万円)未満であることを申請すれば、世帯全員が1割または2割に引き下げられます。
Q2:窓口負担割合が切り替わるタイミングはいつですか?
A2:毎年8月1日に定期判定が行われ、前年の所得に基づいて新たな負担割合が適用されます。有効期間は翌年7月31日までの1年間です。ただし、年度途中で世帯員の転出入、死亡、所得更正などがあった場合は、随時見直しが行われ負担割合が変更されます。
Q3:2割負担の対象者ですが、入院した場合の負担はどうなりますか?
A3:2割負担者の入院時の自己負担限度額は、世帯合算で月額57,600円(多数回該当時は44,400円)となります。窓口での支払いがどれほど高額になっても、この上限を超えた医療費は高額療養費として免除または還付されます。ただし、保険外診療費用(差額ベッド代や先進医療)や入院時の食事代(標準負担額)は限度額の対象外です。
Q4:配慮措置の終了に伴い、何か特別な手続きをする必要はありますか?
A4:手続きの必要はありません。配慮措置の終了は制度上のスケジュールに沿って自動的に適用されており、外来窓口での支払額がそのまま2割計算で請求されます。医療費が高額になった場合は、自動的または申請によって高額療養費の枠組みで払い戻しが行われます。
まとめ:制度変化の本質を見極め賢く備える判断基準
2026年における後期高齢者医療制度の自己負担は、単なる1割から3割の単純比較にとどまらず、配慮措置の終了、世帯単位の所得判定、高額療養費の所得階層ごとの限度額が複雑に絡み合うシステムへと高度化しています。負担増の波を止めることは困難ですが、制度の構造を正確に理解していれば、過度な不安に怯える必要はありません。
自身の所得区分がどのように決定されているのか、外来と入院の月額上限はいくらなのか、そして介護保険と合算できる制度を知っているか――これらの知識を持つことこそが、最も確実な生活防衛策となります。定期的な保険証の区分チェックと適切な税務・制度選択を通じて、持続可能で安心できる医療環境を維持していきましょう。 (出典: 後期 高齢 者 医療 制度 自己 負担(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。