保険金詐欺はなぜバレる?手口と調査の実態、重すぎる刑罰を徹底解剖
「少し被害額を水増しするくらいなら見抜かれないだろう」「事故の状況を多少都合よく変えても分からないはずだ」といった安易な誘惑から手を染めてしまう保険金詐欺。しかし、損害保険各社や生命保険会社が高度なAI不正検知システムを実戦配備し、警察OBらで構成される専門調査網を張り巡らせる現在、そのような甘い見立ては確実に打ち砕かれます。
一度でも虚偽の請求に手を染めれば、保険金の不払いにとどまらず、詐欺罪として逮捕され、職や社会的信用のすべてを失う過酷な現実が待ち構えています。本稿では、巧妙化する不正の手口から、保険調査員による執拗な追跡の実態、初犯でも実刑に至る法的リスク、そして万が一本物の事故で詐欺を疑われた場合の防衛策まで、取材知見に基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:AIによる異常検知と保険調査員(SIU)の綿密な科学鑑定により、工作された事故や虚偽申請は極めて高い確率で暴かれる。
- 要点2:詐欺罪(刑法246条)は未遂でも厳しく処罰され、初犯であっても被害額や計画性次第で執行猶予のない実刑判決が下される。
- 要点3:悪質な申請代行業者に乗せられて名義を貸した場合でも「共謀共同正犯」として逮捕対象となり、疑われた際は客観証拠による冷静な対抗が求められる。
なぜバレるのか?保険調査員の手口と最新AI網が暴く「完全犯罪の崩壊」
「なぜ、綿密に偽装したはずの請求が露見するのか」という疑問に対し、損害保険会社や調査機関の現場取材から浮かび上がるのは、人間の直感を凌駕する最新AIスコアリングと科学的事故解析の包囲網です。
現在、損害保険協会や主要保険各社は、過去数十年・数千万件に及ぶ事故データや請求パターンを機械学習させた不正検知システムを常時稼働させています。事故発生日時、現場の道路環境、契約からの経過日数、通院先クリニックの傾向、修理工場の属性など、人間では見落とす微細な「統計的特異点」をAIが瞬時にスコアリングし、疑義案件を自動抽出します。
フラグが立った案件には、保険会社内の専門調査部門(SIU:Special Investigation Unit)や、提携する民間の保険金詐欺調査会社が即座に投入されます。所属する保険調査員の多くは、元警察の捜査一課や鑑識、交通捜査に精通したベテラン捜査官たちです。
保険調査員が駆使する具体的な調査手口は、警察の捜査さながらの緻密さを誇ります。
- 車両の客観的データ解析:車両に搭載されたEDR(イベント・データ・レコーダー)の解析により、衝突直前のアクセル開度、ブレーキ操作、速度変化、衝撃力(G)を完全に数値化。主張通りの事故状況と物理挙動が矛盾しないかをミリ秒単位で照合します。
- 塗装・衝突痕の法医学的鑑定:車体に残された塗膜の成分分析や、ガードレール・電柱の擦痕の高さ・角度の不一致を科学的に立証。過去についた旧傷を今回の事故に見せかけた痕跡は、金属顕微鏡検査で即座に露見します。
- 周辺のデジタルフォレンジック:事故現場周辺の防犯カメラ映像、通過車両のドライブレコーダー、近隣住民への徹底的な聞き込みを実施。さらに、請求者のSNSアカウントや位置情報履歴から、事故当時の真の行動パターンを洗い出します。
ある大手損保の調査員は、取材に対して次のように明かしています。
「『目撃者のいない深夜の単独事故だからバレない』と高を括る加害者が後を絶ちません。しかし、金属の歪み方やアスファルトのタイヤ痕、微細なガラス片の飛散状況は物理法則に嘘をつきません。人間がどれほど巧妙に口裏を合わせても、現場に残された物証が雄弁に虚偽を告白するのです」

【実態検証】自動車・火災・生命保険で頻発する手口と逮捕ニュースの真相
メディアで報じられる保険金詐欺の逮捕ニュースを検証すると、不正の手口は大きく3つの領域に分類されます。それぞれの現場でどのような偽装が行われ、いかにして破滅を迎えるのか、その生々しい実態を取材記録から紐解きます。
1. 自動車保険の偽装事故:共謀グループの末路
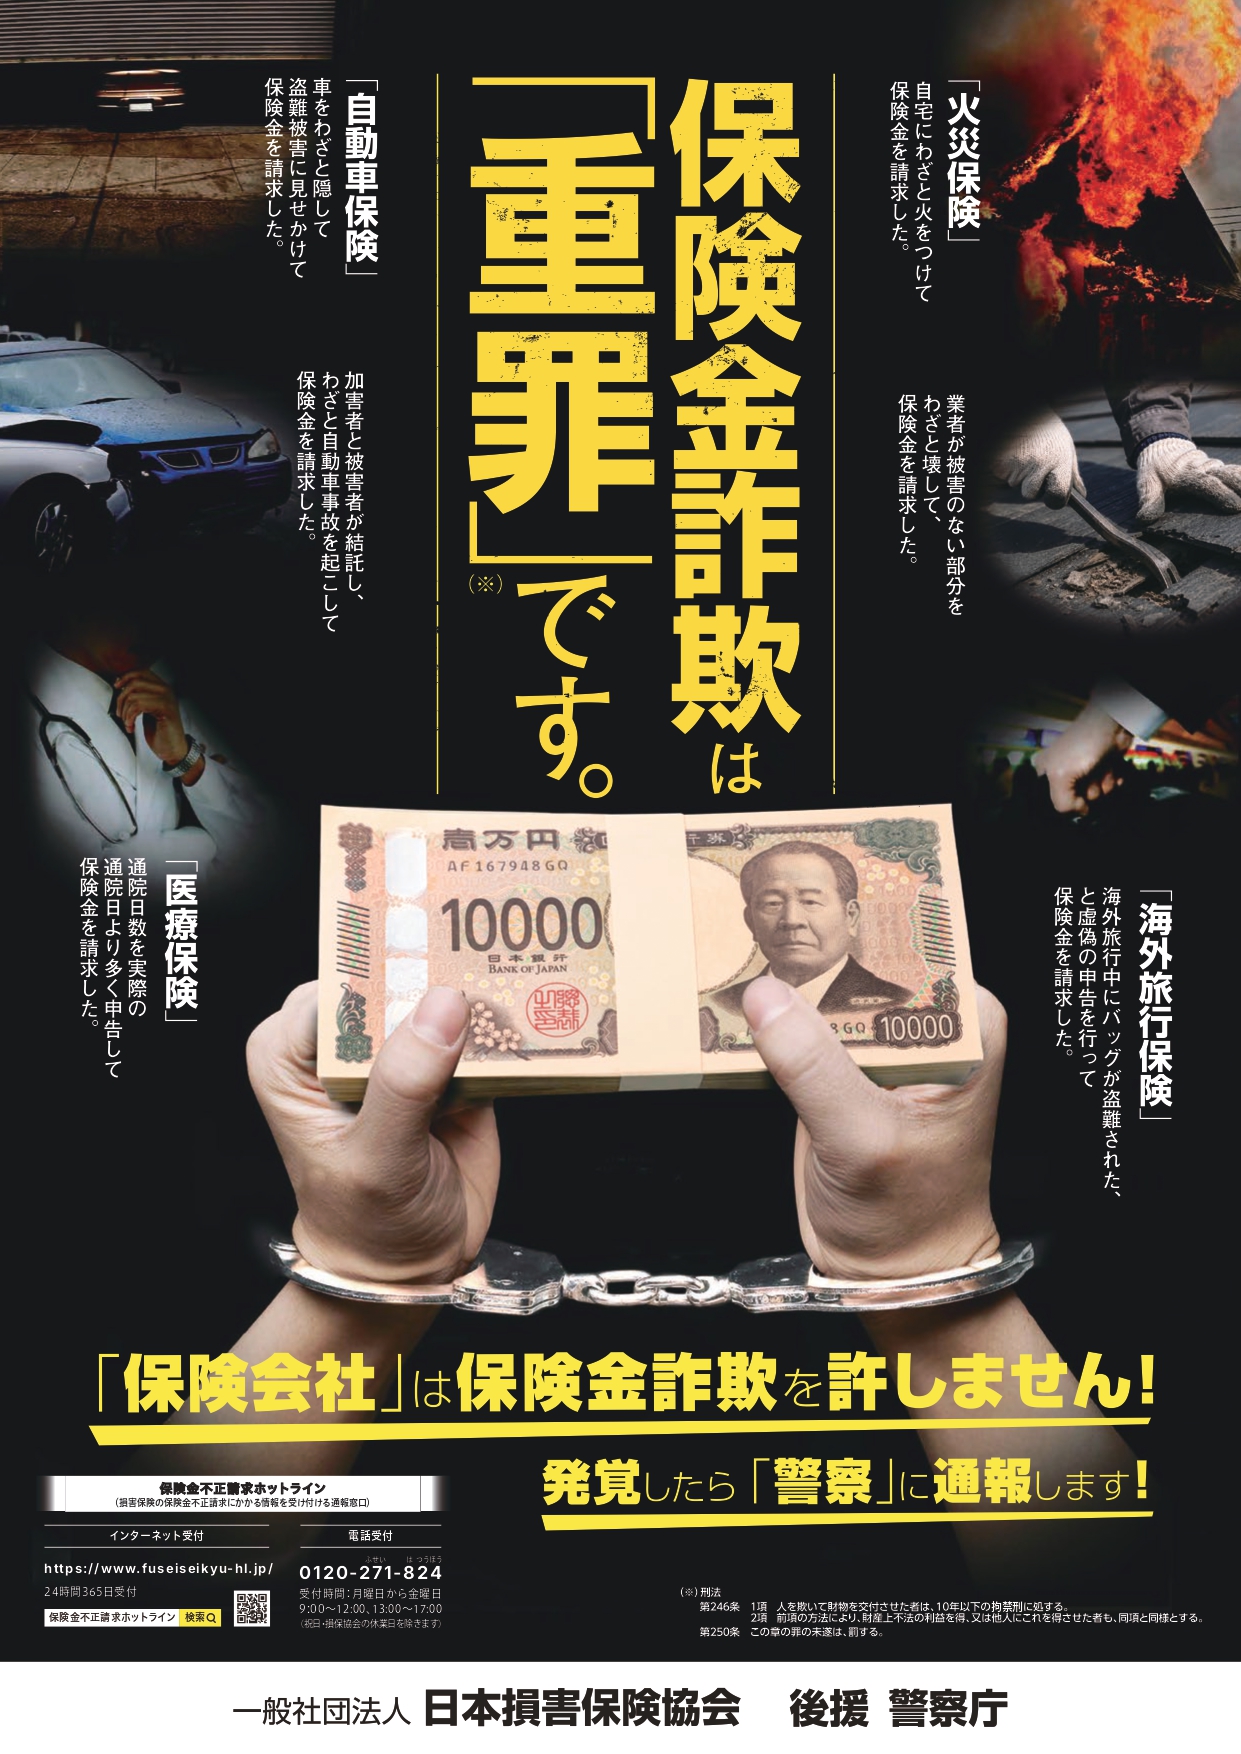
最も件数が多いのが自動車保険の偽装事故です。典型的な手口は、廃車寸前の低年式輸入車やレンタカーを用意し、人気のない林道や深夜の駐車場で意図的に衝突させる自作自演です。さらに、悪質な整骨院と共謀し、痛くもない首や腰の通院日数を水増しして慰謝料や休業損害を騙し取るスキームが横行しています。
裁判傍聴で明らかになった主犯格の公判証言では、「友人同士で数台の車をぶつけ合い、小遣い稼ぎの感覚で始めたが、回数を重ねるごとに保険会社の追及が厳しくなり、最終的には警察の一斉家宅捜索で共謀者全員が逮捕された」という生々しい後悔が語られました。自動車損害賠償責任保険(自賠責)や任意保険の支払履歴は業界横断データベースで共有されているため、名義を変えてもグループ全体の相関図は容易に特定されます。
2. 火災保険の虚偽請求:「無料修理」を謳う悪徳ブローカーの罠
近年、消費生活センターへの相談が急増しているのが火災保険の虚偽請求です。台風や大雪などの自然災害後、「火災保険を使えば実質0円で屋根や外壁を修理できる」と訪問してくる住宅修理業者がその温床となっています。
悪質な業者は、経年劣化による雨漏りやサビであるにもかかわらず「先日の台風による風災」と偽って申請書類を作成します。さらに悪質なケースでは、業者が屋根に登り、自ら金づちで瓦を割ったりスレートを破壊したりして破損を偽造する工作まで確認されています。契約者は「業者に任せていただけ」と弁明しますが、保険金の申請名義人は契約者本人であるため、警察の捜査が入れば詐欺の共犯として立件される危険に晒されます。
3. 生命保険・医療保険の不正受給:重大事件へエスカレートする暗部
生命保険の不正受給は、入院給付金の水増し請求から、巨額の死亡保険金を狙った保険金殺人という凶悪犯罪に至るまで、極めて深刻な様相を呈します。健康状態を偽って告知義務に違反したまま加入し、短期間で給付金を請求する手口は、医療機関のカルテ開示請求によって即座に看破されます。
過去に社会を震撼させた重大な保険金殺人事件の取材記録を振り返ると、犯人たちは一様に多重債務や放漫経営の穴埋めとして保険金を狙い、受取人の変更、契約直後の不可解な死亡、毒物や偽装海難事故といった不自然な工作を試みていました。警察と保険会社の連携は強固であり、不審死が発生した段階で生命保険各社への加入照会が一斉にかけられるため、完全犯罪の成立余地は皆無です。
【比較データ】保険金詐欺の類型・刑罰と時効年数の法的リアル
保険金詐欺は単なる契約違反ではなく、国家の刑罰権が発動される重犯罪です。適用される刑罰、成立要件、そして逃げ切ることが法的に不可能である理由を整理した比較データを提示します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自動車保険(偽装事故) | 自作自演事故、過剰通院、過大修理見積もり | 被害請求額:数十万〜数百万円/件 | EDR解析とAI検知により摘発率が急上昇。常習グループは即座に実刑対象となる。 |
| 火災保険(虚偽請求) | 経年劣化の災害偽装、故意による住宅損壊 | 被害請求額:100万〜300万円前後 | 悪質リフォーム業者の関与が顕著。契約者自身が知らぬ間に共犯者へ仕立て上げられる。 |
| 生命・医療保険不正 | 告知義務違反、診断書偽造、偽装事故・殺人 | 給付金数十万円〜死亡保険金数億円 | 警察の鑑識・捜査部門が直ちに介入。人命に関わる事案は無期懲役・死刑を含む極刑。 |
| 法的刑罰(詐欺罪) | 刑法246条:10年以下の懲役(罰金刑の規定なし) | 初犯・数千万円規模や組織的犯行は実刑濃厚 | 「罰金でお金を払えば済む」という刑罰が存在せず、有罪=懲役刑のみという極めて重い罪。 |
| 時効年数 | 刑事公訴時効:7年(刑事訴訟法250条2項4号) | 民事不法行為:損害知覚から3年/行為から20年 | 保険金受取後も7年間は逮捕の恐怖に怯え続けることになり、民事回収は一生涯逃げ切れない。 |
刑法上の詐欺罪の構成要件は、①人を欺く行為(欺罔行為)、②相手方の錯誤、③錯誤に基づく財産の交付(処分行為)、④財産の移転、の4つが因果関係で結ばれていることです。保険金詐欺では、虚偽の事故届や診断書を提出した時点で「欺罔行為」が成立し、保険金が口座に振り込まれる前であっても詐欺未遂罪(刑法250条)として現行犯逮捕を含む捜査の対象となります。
また、「初犯であれば執行猶予がつく」という言説は危険な誤解です。詐欺罪には罰金刑の選択肢がなく、刑罰は「懲役刑」しかありません。被害額が数千万円に達する場合や、複数人で役割分担した計画的犯行の場合、初犯であっても一切の酌量なく実刑判決が下され、直ちに刑務所へ収監される判例が相次いでいます。

一般に知られていない盲点とネットの誤解|「少額なら追及されない」という破滅の錯覚
インターネット上の掲示板やSNSでは、保険金請求にまつわる無責任なデマが散見されます。取材を通じて確認された、一般に誤解されがちな決定的な盲点を是正します。
誤解1:「数万円程度の水増しなら、調査コストが合わないから見逃される」
現場の実態は真逆です。保険会社にとって不正請求を看過することは、善良な契約者の保険料値上げに直結するだけでなく、金融庁からの監督指針に違反する重大なガバナンス欠如を意味します。少額の請求であっても、AIが不審点を検出すれば調査員が派遣され、不正が確認されれば被害額の大小にかかわらず毅然として警察へ被害届が提出されます。「少額だからスルーされる」という常識は存在しません。
誤解2:「悪質な業者に騙されただけだから、自分は罪に問われない」
屋根修理や自動車修理で「見積もりを少し上乗せして保険金を請求しておきますね」と言われ、「専門家が言うなら」と承諾してしまうケースです。しかし、法律上、虚偽の内容であることを認識しながら申請書に署名・捺印した時点で、契約者自身が「共謀共同正犯」または「詐欺幇助」と見なされます。「業者に指示されただけ」という言い訳は、法廷では通用しません。
誤解3:「一度振り込まれてしまえば、もうバレることはない」
保険金が支払われた後に、共謀者の密告や別の事件捜査の余波、あるいは内部告発によって不正が発覚する事案が後を絶ちません。刑事上の公訴時効は保険金を受け取った日から7年間です。その間、捜査機関は水面下で内偵を進め、証拠が完全に固まった段階で早朝の家宅捜索や逮捕へと踏み切ります。さらに民事上は不当利得返還請求や不法行為責任に基づき、遅延損害金を加算した全額の一括返還が求められ、自己破産をしても詐欺による損害賠償債務は免責されません(非免責債権)。
【プロの結論】犯罪心理学の「不正のトライアングル」から読み解く教訓
なぜ、これまで前科もなく普通に生活してきた市民が、保険金詐欺という破滅的な犯罪に手を染めてしまうのか。米国の犯罪学者ドナルド・クレッシーが提唱した「不正のトライアングル理論」を当てはめると、現代社会における陥穽が鮮明に浮かび上がります。
- 動機(Incentive/Pressure):住宅ローンの重圧、失業、ギャンブルや事業資金の逼迫など、誰にも言えない金銭的困窮に直面した際、「目の前の金をどうにかしたい」という強い衝動が生まれます。
- 機会(Opportunity):「書類のやり取りだけで数百万円が手に入る」「業者が全て手配してくれるから絶対に露見しない」という、制度の隙間に対する短絡的な過信が生じる環境です。
- 正当化(Rationalization):「長年高い保険料を払い続けてきたのだから、少し取り戻すくらい当然だ」「相手は莫大な利益を上げている大企業だから、誰も傷つかない」という、身勝手な心理的歪みが最後の防壁を破壊します。
特に「大企業相手だから誰も損をしない」という正当化は、完全な欺瞞です。不正請求によって保険会社が被った損害は、巡り巡って一般市民が支払う自動車保険料や火災保険料の値上げとして転嫁されます。すなわち、保険金詐欺は見知らぬ社会全体から富を掠め取る卑劣な背信行為にほかなりません。
【判断基準】誠実な契約者であり続けるための境界線
保険という相互扶助システムを正しく利用できる人と、自ら破滅の罠に飛び込んでしまう人の違いは、極めてシンプルな判断基準に集約されます。
- 信頼できる契約者の行動基準:
- 事故や損害が発生した際、現場の写真やドライブレコーダー映像をありのまま保存し、脚色せず事実のみを申告する。
- 修理業者の「自己負担ゼロ」「保険金が余ったらキャッシュバック」といった不自然な提案を即座に拒絶する。
- 絶対に避けるべき危険な行動:
- 「以前から壊れていた箇所」を、今回の事故の損害として抱き合わせで修理しようとする。
- 契約書類や申請手続きの主導権を第三者に丸投げし、内容を確認しないまま白紙委任する。
万が一「保険金詐欺」を疑われたら?正当な契約者が身を守る防御策
一方で、真実の事故や正当な被害であるにもかかわらず、不運な状況が重なって保険会社から「不正請求ではないか」と疑われてしまうケースも皆無ではありません。目撃者のいない事故、契約直後の請求、過去に複数回の保険金受給歴がある場合など、機械的なスコアリングによって調査対象に選定されることがあるためです。
万が一、保険調査員から厳しい追及を受けたり、保険金の支払いを保留されたりした場合は、以下の手順で冷静に対処する必要があります。
- 感情的な反発を避け、事実関係を時系列で整理する:調査員に対して威圧的な態度を取ったり、怒りに任せて連絡を拒絶したりすると、かえって疑念を深める結果になります。事故や損害が発生した経緯、日時、場所、状況を詳細なタイムラインとしてメモにまとめます。
- 客観的証拠の原本を保全・開示する:ドライブレコーダーの生データ(microSDカードの原本コピー)、スマートフォンの位置情報ログ、現場を撮影したタイムスタンプ付き写真、病院の領収書や診断書、修理工場での詳細な見積書など、第三者が検証可能な物証を速やかに提出します。
- 調査協力の姿勢を示しつつ、やり取りを記録する:保険会社の正当な事実確認には誠実に協力すべきですが、調査員から自白を強要されるような不当な誘導や高圧的な面談を受けた場合は、面談内容を録音し、質問事項と回答内容を書面で残すよう求めます。
- 外部の専門機関や弁護士に相談する:不当な支払拒絶や調査の長期化に納得がいかない場合は、一般社団法人日本損害保険協会が運営する「そんぽADRセンター(指定紛争解決機関)」への申し立てや、保険法・交通事故実務に精通した弁護士への相談を検討してください。正当な権利行使であることを法的に立証することで、膠着状態を打開できます。
【保険金詐欺】に関するよくある質問(FAQ)
Q1:保険金詐欺は、実際にお金を受け取っていなくても逮捕されますか?
A1:逮捕されます。刑法250条により詐欺未遂罪が定められており、保険会社に虚偽の事故届や偽造診断書を提出して保険金を請求した(人を欺く行為に着手した)時点で犯罪が成立します。支払審査の段階で嘘が見抜かれ、保険金が1円も支払われなかったとしても、警察に通報されれば逮捕・起訴の対象となります。
Q2:知人に頼まれて事故の「同乗者」として名前を貸しただけですが、罪になりますか?
A2:明確に罪に問われます。実際に同乗していなかったにもかかわらず同乗者として偽名や名義を提供したり、怪我をしていないのに通院して慰謝料を請求したりした場合、主犯格と意思を通じて犯行を助長した「共謀共同正犯」として処罰されます。「名義を貸しただけで自分は何もしていない」という主張は通用しません。
Q3:過去に申請して受け取ってしまった不正な保険金があります。今からでも自首できますか?
A3:弁護士を通じて警察へ自首し、保険会社に対して被害額の全額弁償と謝罪の申し入れを行うことが強く推奨されます。自首が成立すれば刑法42条に基づき刑の減軽が認められる可能性があり、捜査機関によって強制捜査される前に自発的な反省を示すことで、実刑判決を回避して執行猶予や起訴猶予を得られる確率が高まります。
まとめ:一瞬の甘い罠が招く一生の代償と正しいリスク管理
科学捜査のテクノロジーとAI監視網が高度に発達した現代において、保険金詐欺を「完全犯罪」として成立させることは不可能です。一過性の金銭欲や「バレないだろう」という安易な過信の先にあるのは、手錠をかけられる屈辱、職場からの懲戒解雇、家族関係の崩壊、そして生涯消えることのない前科という、あまりにも過酷な代償です。
保険の本質は、予期せぬ困難に見舞われた人々が社会生活を再建するための「相互扶助のセーフティネット」にあります。不審なブローカーの甘言には断固として耳を貸さず、万が一の損害に対しては常に真実のみを申告すること。それこそが、法的な破滅から身を守り、正当な権利を享受するための唯一絶対の防壁です。 (出典: 保険 金 詐欺(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。