代位弁済とは?借金肩代わりの罠と一括請求・競売を回避する防衛術
ポストの奥底から見つかった1通の封筒に、見慣れない「代位弁済通知書」の文字。住宅ローンや各種ローンの支払いが数カ月滞った末に届くこの書面を目にしたとき、「保証会社が肩代わりしてくれたなら、ひとまず借金は清算されたのか」と根拠のない安堵感を抱いてしまう人が後を絶ちません。しかし、その認識は極めて危険な致命的誤解です。
代位弁済の法的な本質は「借金の帳消し」ではなく、債権者の交代に過ぎません。銀行に代わって残債を一括立替払いした保証会社は、即座に債務者本人へ残額全額の一括返済を迫ります。日銀の追加利上げに伴い住宅ローンの返済負担が重くのしかかる2026年現在、滞納から代位弁済へと追い込まれる世帯の相談件数は高止まりを続けています。通知が届いた時点で残された時間はわずかしかありません。放置すれば待っているのは、不動産の強制競売や預金・給与の差し押さえという冷酷な現実です。
📌 【この記事の重要ポイントまとめ】
- 要点1:代位弁済とは保証会社が銀行へ代理弁済しただけで借金は1円も減っておらず、債権が保証会社へ移って一括請求される手続きである。
- 要点2:通知到着後は信用情報機関へ事故情報(ブラックリスト)が登録され、放置すれば数カ月で競売開始決定や給与差し押さえへ直行する。
- 要点3:競売を回避して残債を大幅に圧縮する「任意売却」や「個人再生・自己破産」など、法的手続きのタイムリミット前に打つべき対抗策が存在する。
【基本解説】代位弁済とは?「借金が消えた」と錯覚する危険な罠
代位弁済という法律用語は、一般の生活者にとって直感的な理解を妨げる響きを持っています。「代わりに弁済された」という文字面から、「保証会社が代わりに払ってくれたのだから、銀行への督促は止まり、これ以上の追及はないのでは」と事実を都合よく解釈してしまう当事者が少なくありません。現場の司法書士や弁護士が「この誤認こそが再生の道を閉ざす最大の障壁」と口を揃えるポイントです。
仕組みは極めてドライです。ローン契約時、債務者は保証会社との間で保証委託契約を結んでいます。債務者が返済を継続できなくなった場合、保証会社は契約に基づき、銀行に対して残債務の全額(元金、利息、遅延損害金)を代わりに一括返済します。これが代位弁済です。銀行側から見れば債権は回収されて一件落着となりますが、保証会社側には「求償権(きゅうしょうけん)」が発生します。
求償権とは、「あなたの代わりに立て替えた全額を、今すぐこちらへ支払いなさい」と請求できる法的な権利です。つまり、取り立ての窓口が地域の銀行やネット銀行の窓口から、債権回収のプロフェッショナルである保証会社や、法務大臣の許可を受けた債権回収会社(サービサー)へとシフトしたに過ぎません。さらに、分割払いを認められていた権利(期限の利益)はすでに失われているため、請求される金額は原則として「残債+高率な遅延損害金の一括請求」となります。
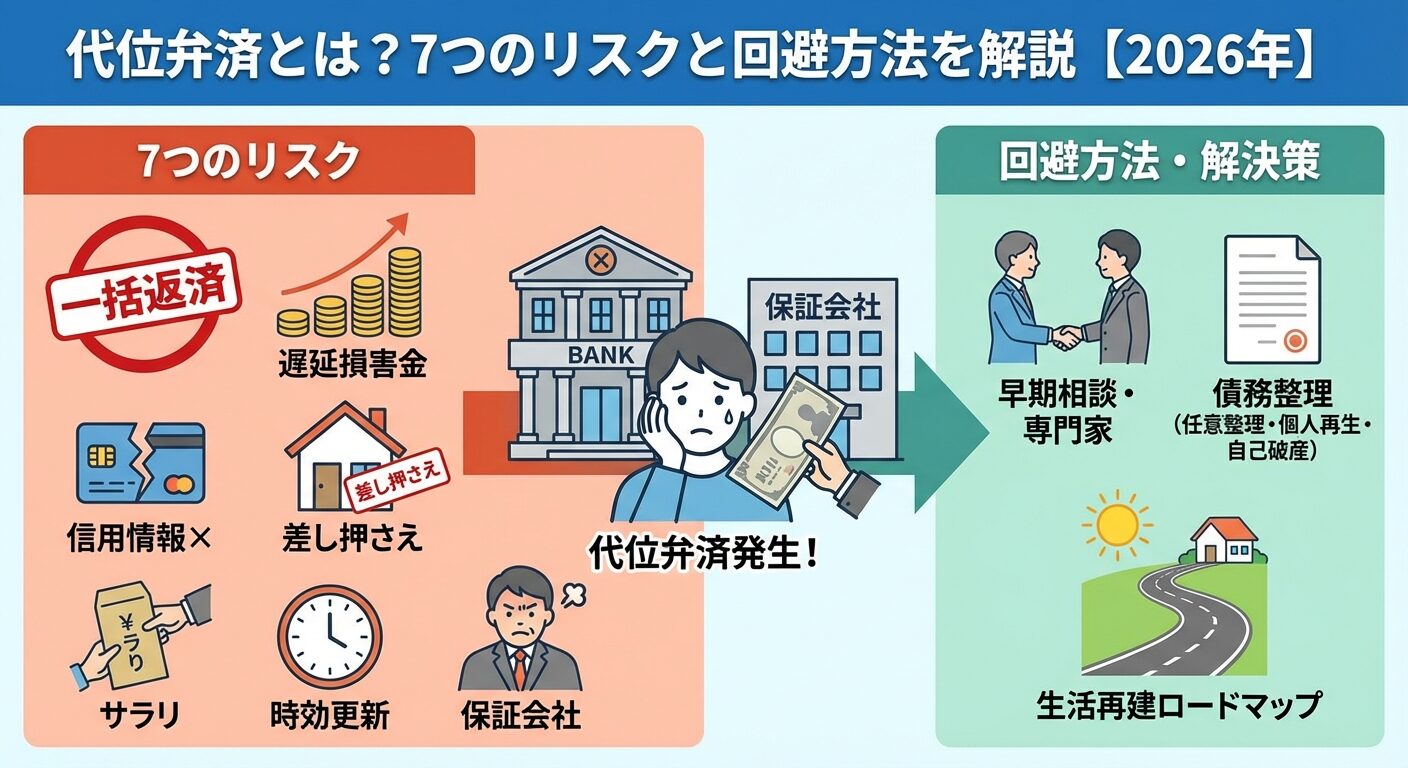
代位弁済後の流れと期間|住宅ローン滞納の経緯から競売開始までのカウントダウン
住宅ローン滞納の経緯から法的な差し押さえに至るプロセスは、驚くほど機械的かつ冷徹に進行します。金融機関やサービサーが定める進行管理スケジュールに情緒が挟まる余地はありません。滞納が始まってから自宅を強制退去させられるまでの全体像と、各フェーズにおける猶予期間を把握しておく必要があります。
初期の滞納(1〜2カ月目)では、銀行から「お引き落としができませんでした」という丁寧な督促状やハガキが届く程度です。この段階であれば、遅延損害金を加えた入金を行うことで通常の返済ペースへ復帰できます。しかし滞納が3カ月〜6カ月に及ぶと、銀行から「催告書」や「期限の利益喪失通知書」が届きます。これは「分割払いで返済する権利を剥奪した」という最後通告です。
期限の利益を喪失した直後、銀行は保証会社へ代位弁済を請求し、債務者の元には保証会社から「代位弁済通知書」が届きます。ここから競売申し立てまでの猶予は通常1〜3カ月程度しかありません。保証会社の一括請求を無視し続けた場合、保証会社は管轄の地方裁判所へ競売(不動産競売)の申し立てを行います。裁判所から「競売開始決定通知」が送達されると、もはや通常の不動産売却を行うハードルは跳ね上がります。
競売申し立てから現況調査(裁判所の執行官と不動産鑑定士が自宅に立ち入り、室内を撮影・調査する手続き)を経て、入札期日が指定されるまでの期間はおよそ6カ月〜8カ月です。滞納開始からトータルで約1年、代位弁済通知書が届いてからであれば実質半年余りで、自宅の所有権は強制的に他人の手に渡り、立ち退きを余儀なくされます。
【徹底比較】任意売却と競売の違い|競売開始決定の回避策とリアルな回収率
代位弁済後の流れにおいて、マイホームを失う結末を完全に避けることが困難な場合でも、「どのように処分するか」によってその後の再起の難易度は天と地ほど変わります。その最大の分岐点となるのが、債権者の合意を得て一般市場で売却する「任意売却」と、裁判所主導で強制売却される「競売」の違いです。
| 項目 | 任意売却(民間取引) | 競売(裁判所による強制売却) | 編集部の見解・評価 |
|---|---|---|---|
| 売却価格の目安 | 市場価格の80%〜95%程度(適正相場に近い成約) | 市場価格の50%〜70%程度(大幅な買い叩き) | 任意売却の方が圧倒的に残債を減らしやすく、以後の負担が軽微になる。 |
| プライバシー保護 | 一般の中古流通と同様に売却。近隣に事情が漏れにくい | 裁判所の公告や競売情報サイト(BIT)に室内写真・住所が一般公開 | 競売になると近隣住民や不動産業者に経済的困窮が完全に露呈するリスク大。 |
| 引越し代・退去時期 | 売却代金から引越し費用(10万〜30万円程度)の配分交渉が可能 | 引越し費用は原則自己負担。落札者から引渡命令が出れば強制退去 | 手元資金が枯渇している債務者にとって、引越し代の確保は死活問題。 |
| 残った債務の返済 | 保証会社と協議し、月々5,000円〜2万円程度の無理のない分割弁済に | 多額の残債が一括請求され、給与や他財産の差し押さえへ移行 | 競売成立後は保証会社側の態度が硬化し、自己破産を余儀なくされやすい。 |
競売開始決定の回避策として最も実効性が高いのは、代位弁済が行われた直後の段階で、任意売却の実務経験が豊富な専門業者や弁護士へ依頼することです。競売の開札期日の前日までに売買契約を結び、買主からの代金決済を完了させれば、裁判所の競売手続きを取り下げることが可能です。タイムリミットが迫るほど買い手を見つける交渉の余地は狭まるため、初動のスピードが成否を完全に左右します。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、代位弁済に関する根拠のない噂や危険なアドバイスが散見されます。「保証会社からの督促状を無視し続ければ、5年の時効で逃げ切れる」「住宅金融支援機構のローンなら公的機関だから差し押さえまではされない」といった言説は、信じた瞬間に人生を破綻へ追い込む悪質なデマです。
商法上の消滅時効は確かに原則5年と定められていますが、保証会社やサービサーが回収を諦めて時効を放置することは実務上あり得ません。債務名義(判決や支払督促)を取得するために裁判を起こされれば、時効のカウントはリセット(更新)され、さらに10年間延長されます。郵便受けを放置して裁判所からの特別送達を受け取らなかったとしても、書留郵便に付する送達(付郵便送達)によって裁判は欠席裁判のまま結審し、債権者側の主張通りの判決が確定してしまいます。
また、信用情報機関ブラックリスト登録の影響範囲についての甘い見通しも危険です。代位弁済が実行された事実は、CIC、JICC、全国銀行個人信用情報センター(KSC)といった主要な信用情報機関に事故情報(異動情報)として即時登録されます。登録期間は完済または契約終了から5年〜7年間に及びます。この期間中はクレジットカードの新規発行や更新、カーローンの審査はもちろん、スマートフォンの端末代金分割払いすら審査落ちの対象となります。
さらに見過ごされがちなのが、連帯保証人への督促状が引き起こす家庭崩壊の現実です。主債務者が代位弁済に至った場合、連帯保証人(多くのケースで親、配偶者、兄弟姉妹)に対しても全く同じタイミングで残債務全額の一括請求書が送付されます。主債務者が連絡を断ち切っていたとしても、法的な矛先は容赦なく連帯保証人へ向かい、連帯保証人の自宅や財産まで差し押さえの危機に晒されます。「親に迷惑をかけたくない」と隠し続けた結果、最悪の形で親族を巻き込む事態が後を絶ちません。
【実態検証】利用者の生の声と現場目線で見えたリアル
債務整理や住宅ローン破綻の現場において、多くの当事者が共通して口にするのは「代位弁済の通知が届いた頃、自分自身の精神状態が完全に麻痺していた」という証言です。知恵袋や当事者コミュニティの書き込み、実務家の取材メモから浮かび上がるのは、ポストを開けることすら恐怖になり、現実から目を背け続けた人々の生々しい葛藤です。
都内の任意売却相談窓口に駆け込んだ40代男性(元IT関連企業勤務)は、当時の心境を手記で次のように振り返っています。
「体調を崩して収入が激減し、返済が滞り始めた3カ月目あたりから、銀行のロゴが入った封筒を見るだけで動悸が止まらなくなりました。家族にも相談できず、封筒を開けずに机の引き出しへ突っ込む毎日。ある日、保証会社から届いた『代位弁済通知書』と『3,800万円一括返済のお願い』という赤い文字を見た瞬間、足の震えが止まりませんでした。『もう自分の人生は終わった』と絶望し、部屋のカーテンを閉め切って誰とも連絡を取れなくなりました」
心理学では、強烈なストレスや不都合な現実から逃避するために情報を完全に遮断しようとする心理を「ダチョウ効果(Ostrich effect)」と呼びます。危険が迫ると砂の中に頭を突っ込んで外敵を見まいとするダチョウの習性に喩えたものですが、代位弁済の当事者はまさにこの心理的パニックに陥りやすい傾向があります。
しかし、放置の代償は極めて過酷です。財産差し押さえの真相として知っておくべきは、債権者が狙いを定めるのは不動産だけではないという事実です。裁判所を通じて「債権差押命令」が発令されると、勤務先へ通知が届き、手取り給与の原則4分の1(手取り額が44万円を超える部分は全額)が毎月強制的に天引きされます。職場にローン破綻の事実が知れ渡るだけでなく、生活費の基盤そのものが根底から破壊されることになります。
また、住宅金融支援機構の対応(旧住宅金融公庫、フラット35)についても正確な認識が必要です。公的な機関である支援機構は、返済困窮者に対して返済期間の延長や元金据え置きといった相談(リスケジュール)には民間の都市銀行よりも柔軟に応じる側面があります。しかし、一旦代位弁済(フラット35の場合は機構から業務委託された住宅融資保険による保険金支払い、またはサービサーへの債権譲渡)が行われてしまうと、民間保証会社以上に機械的・厳格に競売手続きを進める回収姿勢へと切り替わります。「公的機関だから待ってくれる」という油断は命取りになります。

【2026年最新の救済制度】個人再生と自己破産の詳細まとめと法的再建ルート
代位弁済通知書が手元に届いてしまった段階からでも、法的に生活を再建するルートは確実に残されています。選択肢は主に「個人再生」「自己破産」、そして「任意整理(任意売却との併用)」の3つに集約されます。
自宅を何としても手放したくない場合に最有力となるのが、民事再生法に基づく個人再生(住宅資金特別条項/住宅ローン特則)の利用です。この制度を利用すれば、住宅ローン以外の借金(カードローンや消費者金融など)を最大5分の1〜10分の1程度に大幅カットし、残った額を原則3年で分割返済しながら、住宅ローンだけは従来のスケジュールで返済を継続し、マイホームを守ることができます。
ただし、代位弁済後における個人再生の適用には「代位弁済後6カ月以内」という極めて厳格な法律上の時間制限が存在します。保証会社が代位弁済を行ってから6カ月以内に裁判所へ個人再生の申し立てを行わなければ、住宅ローン特則を利用して銀行との契約を巻き戻す(代位弁済をなかったことにして住宅ローンを再開させる)権利は永久に失われます。1日でも期限を過ぎれば、自宅を残す道は完全に断たれます。
一方、住宅ローン残債があまりに過大で、物件価格を大幅に上回るオーバーローン状態であり、今後の収入回復も見込めない場合は、自己破産が現実的な選択肢となります。自己破産を選択すると、自宅や一定額以上の財産は処分されますが、税金や養育費などを除くすべての借金の返済義務が法的に免責されます。連帯保証人が設定されている場合は連帯保証人へ請求が移るため、弁護士を介して連帯保証人と同時に破産手続きを進めるなど、事前の慎重な調整が欠かせません。
2026年最新の救済動向として特筆すべきは、物価高と金利上昇の複合リスクに対応するための「自然災害被災者債務整理ガイドライン」の運用拡大や、金融庁の主導による金融機関の柔軟なリスケジュール対応(廃業・転業支援枠やリスキリング連動型の条件変更)です。万が一の事態に直面した際は、一人で抱え込まずに法テラス(日本司法支援センター)や、自治体の無料法律相談、認定NPO法人の相談窓口を活用することが再起の第一歩となります。
【プロの結論】経済的困窮における心理的バウンダリーと早期相談の鉄則
多重債務やローン破綻の取材を重ねて見えてくる構造的な教訓は、「お金の問題は、精神的な孤立から加速度的に悪化する」という心理のメカニズムです。
返済に追われる債務者は、家族への申し訳なさや世間体、自尊心の崩壊から、健全な心理的境界線(バウンダリー)を見失いがちです。銀行や保証会社への支払いを工面するために、高金利の消費者金融から借り入れたり、親族から無理な借金を重ねたりして「自転車操業」に陥るケースが後を絶ちません。しかし、金利で膨らんだ借金を別の借金で埋める行為は、破滅の時期をわずかに先送りし、被害額を雪だるま式に拡大させる愚行に過ぎません。
代位弁済通知が届いた瞬間に取るべき唯一の正解は、「自力で返済工面をすることを完全に諦め、専門家へ舵取りを委ねる」ことです。借金を返せないことは民事上の契約不履行に過ぎず、犯罪ではありません。法的手続きは、失敗した人間を社会から排除するためではなく、生活を健全に再スタートさせるために作られた制度です。恥やプライドを捨てて客観的な第三者の知恵を借りることこそが、家族と自身の生活を守るための唯一の防壁となります。
【代位弁済とは】に関するよくある質問(FAQ)
Q1:代位弁済通知書が届いたら、もう分割払いで返済することは絶対に無理なのでしょうか?
A1:銀行との当初の金利・年数による分割払いは法的に終了しています。しかし、保証会社や債権回収会社へ速やかに連絡し、誠実に返済意思と現状の収支状況を提示して交渉することで、一時的な分割返済(内入れ返済)に応じてもらえるケースはあります。ただし、金額が少額すぎる場合は拒否されて競売手続きが進むため、任意売却の並行検討や弁護士を通じた交渉が強く推奨されます。
Q2:連帯保証人にも代位弁済の通知や一括請求は届くのですか?
A2:間違いなく届きます。代位弁済が行われた場合、保証会社は主債務者と全く同等の返済義務を負う連帯保証人に対しても、残債務全額の一括請求通知を送付します。主債務者が放置すると、連帯保証人の預金や不動産も差し押さえの対象となります。通知が届く前の段階で、必ず事情を連帯保証人に説明し、合同で債務整理や任意売却を進める段取りを取る必要があります。
Q3:ブラックリスト(信用情報の異動情報)は、完済すればすぐに消えるのでしょうか?
A3:完済しても即座には消えません。CICやJICCなどの信用情報機関では、代位弁済による残債務を「全額完済」または「法的免責(自己破産など)」によって解消した日から、起算して5年間記録が保持されます。事故情報が消去されるまでの間は、各種ローンの審査やクレジットカードの作成は原則としてできません。
まとめ:代位弁済の通知を放置せず、最悪のシナリオを回避するために
「代位弁済通知書」は、債権者から債務者へ突きつけられた最後通告の号砲です。保証会社が立て替えてくれたからといって借金は一切減っておらず、法的手続きのカウントダウンはすでに最終局面へ突入しています。
しかし、通知を受け取った当日の初動次第で、最悪の結末は回避できます。任意売却による市場価格に近い売却、引越し資金の確保、あるいは個人再生によるマイホームの死守など、状況に応じた法的な処方箋は必ず用意されています。最も避けるべきは、現実から目を背けて通知を郵便受けに放置することです。競売の入札や財産の差し押さえという取り返しのつかない事態に至る前に、弁護士、司法書士、あるいは任意売却の専門家へ今すぐ相談してください。正しい知識と早期の行動こそが、生活を再建するための唯一の武器となります。 (出典: 代位 弁済 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。