高額療養費制度とは?2026年最新改定動向と上限額計算を徹底解説
突然の病気や大怪我によって入院や手術を余儀なくされた際、多くの人が直面するのが「一体いくらの医療費を請求されるのか」という経済的な恐怖です。日本の公的医療保険には、こうした家計の破綻を防ぐために高額療養費制度と呼ばれる強力なセーフティネットが整備されています。総額100万円を超えるような高度医療を受けた場合でも、個人の所得水準に応じた一定の限度額を超えた分は公費と保険料から手厚く還付されます。
しかし、制度の全容を正確に把握していないばかりに、窓口で一時的に多額の現金を立て替えたり、合算できるはずの家族の医療費をそのまま放置して損をしているケースが後を絶ちません。さらに2026年最新の高額療養費改定動向では、少子高齢化に伴う現役世代の負担軽減を目的とした上限額見直しの議論が急速に進展しています。制度の根幹から知っておくべき手続きの極意まで、医療現場の最新事情を踏まえて詳細に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:高額療養費制度は1か月(1日〜末日)の窓口負担が所得に応じた上限額を超えた際に超過分が支給される公的制度であり、一般的な年収帯であれば月額約8万〜9万円程度に医療費を圧縮できる。
- 要点2:入院や高額治療が決まった際は事前に「限度額適用認定証」を申請するか「マイナ保険証」を利用することで、窓口での多額の一時立て替え払いを完全に回避できる。
- 要点3:厚生労働省による制度見直し議論が進む2026年現在は、差額ベッド代などの制度対象外コストを意識しつつ、世帯合算や多数回該当を戦略的に活用する家計防衛が不可欠となっている。
【高額療養費制度とは】医療費負担を劇的に抑える公的防壁の仕組み
高額療養費制度の基本原理は、日本国内の公的医療保険(健康保険組合、協会けんぽ、国民健康保険、共済組合など)に加入しているすべての国民を対象に、同一月(月の初日から末日まで)にかかった医療費の自己負担額が一定の基準を超えた場合、その超過額を支給する仕組みです。病院の窓口で提示する保険証によって通常は医療費の1割から3割を支払いますが、大手術などで総医療費が跳ね上がった際、この3割負担分すら家計を圧迫しかねません。そこで機能するのが、国が定める「自己負担限度額」です。
たとえば現役世代の平均的な所得層において、盲腸や骨折などで入院・手術を行い、総医療費(保険適用前の10割負担額)が100万円に達したと仮定します。通常の3割負担であれば窓口での支払いは30万円です。しかし、高額療養費制度を適用した高額療養費 自己負担限度額 計算を行うと、最終的な実質負担額は87,430円まで大幅に圧縮されます。差額となる21万2,570円は、公的医療保険から支給されるため、患者側が最終的に負担する必要はありません。
注意すべきは、計算の単位が「暦月(毎月1日〜末日)」で区切られる点です。月をまたいで入院した場合(例:8月25日から9月10日など)は、8月分と9月分でそれぞれ別々に限度額が計算されるため、月をまたがない同日数の入院に比べて自己負担総額が割高になるという構造的なルールが存在します。緊急入院を除き、計画的な手術や検査入院を予定できるケースでは、極力同一月内に治療スケジュールを収めることが現場でも推奨されています。
【年収別・年齢別の自己負担限度額一覧】70歳以上の区分と多数回該当の恩恵
自己負担限度額は一律ではなく、被保険者の支払い能力に応じた応能負担の原則に基づき、年収別の自己負担限度額区分が細かく規定されています。さらに、69歳以下の現役世代と、医療需要が高まる70歳以上とで異なる枠組みが適用されます。
| 所得区分(69歳以下) | ひと月の自己負担限度額(計算式) | 4回目以降(多数回該当) | 編集部の見解・評価 |
|---|---|---|---|
| 区分ア 年収約1,160万円〜 (標準報酬月額83万円以上) | 252,600円+(総医療費-842,000円)×1% | 140,100円 | 高所得層の負担力に応じた設計。1%の加算分があるため重度医療では30万円前後に達することもある。 |
| 区分イ 年収約770万〜1,160万円 (標準報酬月額53万〜79万円) | 167,400円+(総医療費-558,000円)×1% | 93,000円 | 共働き世帯の片働き高所得者などが該当。多数回該当による10万円未満への圧縮が極めて有効。 |
| 区分ウ 年収約370万〜770万円 (標準報酬月額28万〜50万円) | 80,100円+(総医療費-267,000円)×1% | 44,400円 | 国内サラリーマンの最ボリュームゾーン。概ね月額8万〜9万円前後に収まる最大の防護帯。 |
| 区分エ 年収約370万円未満 (標準報酬月額26万円以下) | 一律 57,600円 | 44,400円 | 医療費の総額に関わらず上限が固定化されており、家計への突発的な打撃を確実にブロックする。 |
| 区分オ 住民税非課税世帯等 | 一律 35,400円 | 24,600円 | 低所得者層への手厚いセーフティネット。医療アクセスを担保するための最優先救済基準。 |
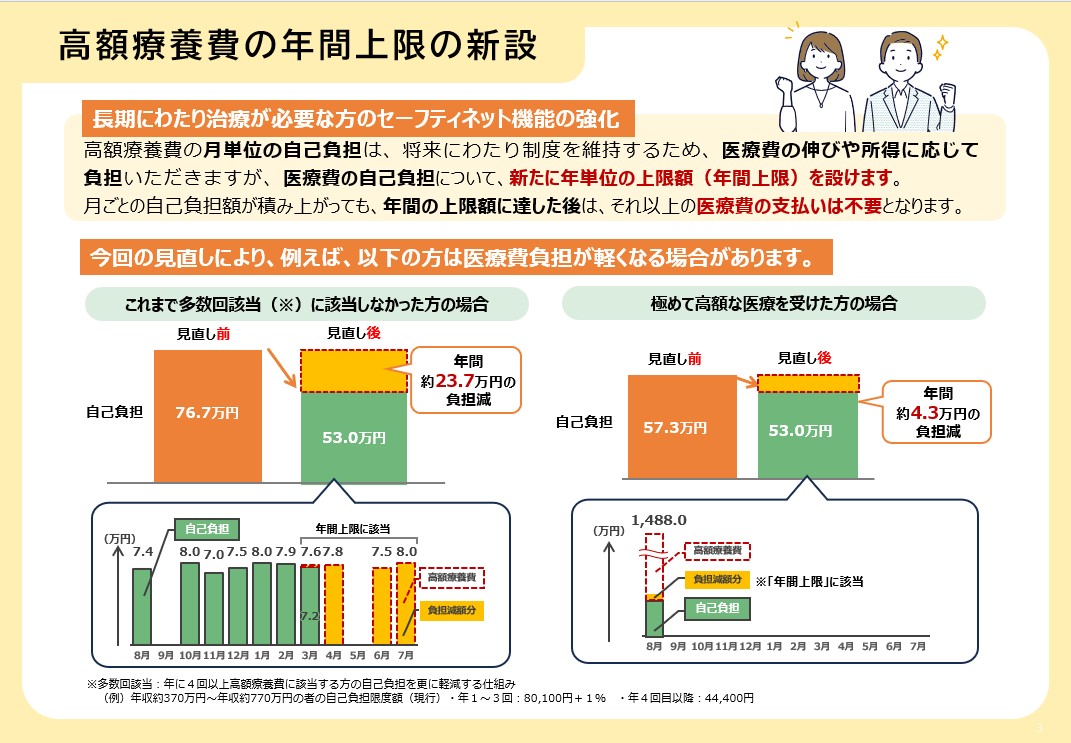
治療が長期に及ぶ患者にとって最大の助けとなるのが、高額療養費の多数回該当です。過去12か月以内に同一世帯で高額療養費の支給を3回以上受けている場合、4回目以降の自己負担限度額がさらに引き下げられます。区分ウ(年収約370万〜770万円)であれば、月額上限が44,400円まで半減するため、抗がん剤治療や人工透析のように数か月から数年単位で通院が続く慢性疾患治療において、家計破綻を食い止める防波堤となります。
一方、70歳以上の高額療養費上限には特有の優遇措置が講じられています。現役並み所得者(年収約370万円以上の課税所得者)を除き、一般区分であれば「外来(個人ごと)」の上限が月額18,000円(年間上限14万4,000円)に抑えられ、「入院を含めた世帯ごと」の上限も月額57,600円に制限されます。通院機会が増える高齢者層が安心して医療を受けられる配慮がなされています。
「限度額適用認定証」の申請手順とマイナ保険証時代における最新ルール
高額療養費制度を利用する際、従来最も恐れられていたのが「窓口での一時的な多額の立て替え」でした。かつては事後還付が基本であり、退院時に30万円〜50万円もの現金を用意して支払い、数か月後に差額を口座に振り込んでもらう必要がありました。手元資金に余裕がない世帯にとっては、この立て替え期間自体が深刻な資金繰りショックをもたらします。
この問題を一掃する書類が限度額適用認定証です。入院や高額治療が確定した段階で、加入している公的医療保険(協会けんぽ各支部、各健康保険組合、市区町村の国保窓口)へ交付申請書を提出すれば、数日から1週間程度で紙の認定証が交付されます。これを病院の会計窓口へ事前に提示すれば、窓口での請求額そのものが最初から自己負担限度額(例:区分ウなら約8万数千円)でストップします。
さらに現在急速に定着したのが「マイナンバーカードの保険証利用(マイナ保険証)」によるオンライン資格確認です。医療機関の顔認証付きカードリーダーで「限度額情報の表示」に一度同意するだけで、事前の書類申請を一切行うことなく、自動的に限度額適用認定証と同等の効力が窓口で反映されます。急な脳卒中や心筋梗塞、交通事故などで意識のないまま緊急搬送されたケースであっても、事前の書面交付なしに最初から限度額までの支払いで済むインフラが整備されています。

【実態検証】医療現場のソーシャルワーカーが明かす「知らずに損した」リアルな相談事例
全国の総合病院やがんセンターに常駐する医療ソーシャルワーカー(MSW)の面談室には、日夜お金に関する切実な相談が寄せられます。現場取材で浮き彫りになるのは、「公的制度を盲信して基本的な申請ルールを見落とし、大損してしまう患者」の生々しい実態です。
都内総合病院に勤務するベテランMSWは、次のような典型的な失敗例を証言します。
「60代の男性患者様が虚血性心疾患で3週間入院し、退院時に35万円をお支払いになりました。ご家族は『自動的に口座に差額が振り込まれる』と思い込んでいたのですが、国民健康保険の場合、自治体によっては自動振込ではなく申請書の提出が必要なところもあります。結局、退院から1年以上が経過した後に通帳を確認して未支給に気づかれました。事後申請の有効期限と領収書には厳格な法律上の定めがあり、診療月の翌月1日から2年が経過すると消滅時効を迎えて完全に権利を失います。病院から受け取った領収書の原本を紛失して再発行に手数料がかかったり、時効直前に慌てて手続きに走るご家族は今も少なくありません」
また、複数人の医療費を合算できる世帯合算の条件と申請方法を把握していないために、数万円単位の還付金を逃しているケースも頻発しています。世帯合算とは、同一世帯で同じ公的医療保険に加入している家族であれば、同一月内の自己負担額を合算して限度額を超えた分を請求できる制度です。ただし、69歳以下の場合は1つの医療機関ごとに月額21,000円以上の自己負担があるものしか合算対象になりません。「夫の入院費(自己負担6万円)」と「妻の通院治療費(自己負担2万5,000円)」であれば合算可能ですが、妻の自己負担が1万8,000円であった場合は合算対象から弾かれます。こうした「21,000円の足切りライン」を知らずに全額合算できると誤解し、窓口で落胆する患者の姿は現場で日常茶飯事となっています。
さらに、申請から実際にお金が戻るまでのタイムラグも深刻なトラブルの温床です。高額療養費の払い戻し時期と口座振込は、医療機関から審査支払機関(支払基金や国保連)を経由して保険者へレセプト(診療報酬明細書)が届き、精査される関係上、診療月から最短でも3か月から4か月の時間を要します。この数か月間の生活資金を確保しておかないと、クレジットカードのリボ払いやカードローンに頼ることになり、利息負担で家計が痛む二次被害を招きます。
一般に知られていない盲点とネットの誤解|差額ベッド代と医療費控除の境界線
インターネット上の掲示板やSNSでは、「高額療養費があるから民間の医療保険は1円もいらない」「どんなに入院しても月8万円で済む」といった極端な言説が散見されます。しかし、これは制度の適用除外費用を完全に無視した危険な誤認です。
制度上、差額ベッド代と高額療養費の対象外費用には極めて厳格な線引きが存在します。以下の費用はどれだけ支払っても高額療養費の計算対象に一切含まれません。
- 差額ベッド代(特別療養環境室料):個室や少人数部屋に入った際の追加費用(1日あたり数千円〜数万円)。全額自己負担。
- 入院時食事療養費:1食あたり490円(一般区分)の標準負担額。月額換算で約4万5,000円前後が純粋な自己負担となる。
- 先進医療の技術料・自由診療費用:未承認の抗がん剤治療や先進的放射線治療にかかる実費。
- 日用品・私物アメニティ代:パジャマやタオルのレンタル費用、テレビカード代、診断書作成費用など。
たとえば1か月入院し、差額ベッド代が1日1万円の個室を利用した場合、それだけで30万円の自腹が発生します。食事代や雑費を合わせれば、保険適用の限度額8万数千円に加えて実質40万円近い現金が消失します。「高額療養費があるから安心」とタカをくくって個室同意書にサインしてしまい、退院時の請求書を見て言葉を失う事例が後を絶ちません。
また、確定申告で行う税制上の救済措置である医療費控除と高額療養費の違いも正しく整理しておく必要があります。医療費控除は、1年間(1月1日〜12月31日)に世帯で支払った医療費の総額が10万円(または総所得金額等の5%)を超えた場合に、所得控除を受けて税金を安くする制度です。ここで極めて重要なのは、「高額療養費として健康保険から支給・還付された金額は、医療費控除の対象額から全額差し引かなければならない」という鉄則です。高額療養費の補填分を差し引かずに二重控除の形で申告すると、税務署からの税務調査や是正勧告を受け、延滞税や過少申告加算税を課されるリスクに直面します。

【2026年最新動向】厚生労働省の高額療養費制度見直しと今後の家計リスク
2026年を迎えた現在、日本の社会保障政策は歴史的な大転換期を迎えています。背景にあるのは、団塊の世代がすべて75歳以上の後期高齢者に突入したことによる医療費の激増と、それを支える現役世代の急激な人口減少です。こうした未曾有の構造変化を受け、厚生労働省の社会保障審議会医療保険部会を中心に、厚生労働省の高額療養費制度見直しに関する抜本的な議論が急速に具体化しています。
現在進行している改定議論の骨子は以下の3点に集約されます。
- 現役世代の上限額区分の細分化:現行の5段階区分から、より高所得層の負担を引き上げる多段階化への移行検討。
- 物価・賃金スライドに伴う基準額の引き上げ:長年据え置かれてきた上限基準額を、近年のインフレ率や賃金上昇率に連動させて底上げする改定案。
- 高齢者の負担能力に応じた応能負担の徹底:70歳以上の一般区分外来上限(現行18,000円)の見直しや、資産保有状況を勘案した負担増の制度設計。
医療経済学の視点から見れば、低すぎる自己負担限度額は患者の受診行動を過度に活発化させる「モラルハザード」を生む側面がある一方、引き上げすぎれば重篤な患者が必要な治療を断念する受療抑制を引き起こします。持続可能な社会保障制度を維持するためには一定の自己負担増が避けられない情勢となっており、「公的制度に100%依存すれば安心」という従来の前提は確実に揺らぎつつあります。
【プロの結論】公的保障の縮小局面に備える家計防衛の判断基準
高額療養費制度の再編が進む過渡期において、私たちがとるべき現実的な防衛策は何でしょうか。民間医療保険の要否を含めた具体的な判断基準をプロの視点から提示します。
【民間の医療保険を最小限に削り、自己資金で備えるべき人】
流動性の高い生活防衛資金(いつでも引き出せる普通預金等)として150万〜200万円以上を確保できている世帯です。この水準の貯蓄があれば、高額療養費の立て替え期間(3〜4か月)を無傷で乗り切れるだけでなく、差額ベッド代や食事代などの対象外コストも十分吸収できます。無駄な特約保険料を払い続けるよりも、貯蓄を維持する方が金融合理性に適っています。
【民間の医療保険で手厚くカバーすべき人】
貯蓄が50万円未満の世帯、自営業・フリーランスで傷病手当金が出ない人、あるいは「入院時は絶対にプライバシーの保たれる個室に入りたい」と希望する人です。特に自営業者は入院による就労不能がダイレクトに収入ゼロへ直結するため、高額療養費の上限額だけでなく日々の生活費補填を含めた民間保険の活用が生命線となります。
【高額療養費制度とは】に関するよくある質問(FAQ)
Q1:高額療養費制度は、同じ病院であれば内科と外科の支払いを合算して計算できますか?
A1:はい、同じ医療機関内であれば、診療科が異なっていても同一月内の保険診療分はすべて合算して計算されます。ただし、外来と入院は別々に計算されるほか、医科と歯科(歯医者)は同一病院内であっても制度上は別計算となる点に注意が必要です。なお、院外処方せんによって調剤薬局で支払った保険薬代は、処方せんを発行した医療機関の医療費と合算できます。
Q2:限度額適用認定証をもらう前に退院して全額立て替えてしまいました。もう救済は受けられませんか?
A2:諦める必要は全くありません。窓口で3割分の高額な医療費を支払った後でも、「事後申請」を行うことで限度額を超えた金額が後から口座へ全額払い戻されます。加入している健康保険組合や市区町村の国保窓口へ「高額療養費支給申請書」と病院発行の領収書を提出してください。診療月の翌月1日から2年間以内であればいつでも請求可能です。
Q3:共働き夫婦の場合、夫と妻の医療費を世帯合算することは可能ですか?
A3:夫婦それぞれが別の職場の健康保険(例:夫が協会けんぽ、妻が大手IT健保組合)に加入している場合は、制度上の「同一世帯」とみなされず、医療費を合算することはできません。世帯合算が可能なのは、あくまで「同じ公的医療保険の被保険者とその被扶養者」または「同じ国民健康保険に加入している世帯員同士」に限られます。共働き世帯で保険証の発行元が分かれている場合は、別々に限度額が適用されます。
まとめ:制度を正しく使いこなし医療費の不安を最小化するために
高額療養費制度は、予測不可能な病気や事故に直面した際、私たちの生活基盤を守るために国家が提供する最強の防護壁です。月額上限の計算式や多数回該当の仕組みを頭に入れ、入院時には「限度額適用認定証」の事前取得や「マイナ保険証」の資格確認を徹底するだけで、窓口での資金トラブルはほぼ完全に防ぐことができます。
一方で、食事療養費や差額ベッド代をはじめとする制度対象外の実費リスク、さらには2026年以降に本格化する厚生労働省の制度改正による負担増のトレンドから目を背けることはできません。公的医療保険の保障内容を正しく理解した上で、自らの預貯金額や就労形態に合わせた過不足のない備えを講じることが、不確実な時代を生き抜く最も賢明な処方箋となります。 (出典: 高額 療養 費 制度 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。