日本株暴落の深層と今後の見通し|新NISAはどう動く?買い時の基準
東京株式市場のモニターが一面深紅に染まり、証券ディーラーの怒号と個人投資家の悲鳴が交錯する――。日経平均株価の急落劇は、単なる一時的な価格調整の枠を超え、市場参加者に強烈な心理的ショックを与えました。新NISAの開始を機に資産形成へ踏み出した数百万人の個人マネーを直撃したこの混乱は、なぜ突如として引き起こされたのでしょうか。
画面越しに資産残高の減少を見つめ、狼狽売りに走る投資家が後を絶たない一方、機関投資家や歴戦のプロたちはすでに次の局面を見据えて冷徹に動き出しています。本稿では、市場を震撼させた急落劇の深層構造から、2026年最新の相場環境における日経平均の行方、そして個人投資家が直面する「新NISAはどうすべきか」「絶好の買い時はいつ訪れるのか」という切実な問いに対し、客観的データと市場心理の両面から切り込みます。
📌 【この記事の重要ポイントまとめ】
- 要点1:暴落の主因は「日銀の利上げ方針」と「米景気後退懸念」が重なったことによる、世界的な円キャリー取引の巻き戻しと急速な円高株安の連鎖反応である。
- 要点2:レバレッジをかけた個人の「追証売り」と海外ヘッジファンドのアルゴリズム取引が下落速度を加速させ、歴史的下落幅を記録するパニック相場を形成した。
- 要点3:新NISAの長期積立投資家にとって狼狽売りは最大の悪手であり、信用評価損益率やPBR1倍水準などの客観的指標を冷静に見極める姿勢が求められる。
日本株暴落はなぜ起きたのか?急落の引き金となった決定的な理由と背景
相場が突如として崖を転がり落ちた背景には、単一の事象ではなく、複数のマクロ経済要因が最悪のタイミングで連鎖した「複合ショック」が存在します。引き金となった決定的な要因を分解すると、日米の金利差縮小とグローバル資金の逆流という構造問題が浮き彫りになります。
最大の転換点は、日銀利上げの影響による金融政策の明確な潮目の変化です。長年にわたる超低金利環境からの脱却を進める日本銀行のタカ派姿勢が意識された矢先、米国の雇用統計や製造業指標の軟化を契機とする米国景気後退懸念が急浮上しました。これにより、「米利下げ・日利上げ」という金利差縮小シナリオが一気に織り込まれ、為替市場では1ドル=160円台から猛烈な勢いでドル売り・円買いが殺到。円高株安の負のスパイラルが市場を直撃しました。
さらに事態を悪化させたのが、世界中の機関投資家が手掛けていた「円キャリー取引(低金利の円を借りて高利回りの外貨建て資産で運用する手法)」の急速な巻き戻しです。調達通貨である円が急伸したことで、ヘッジファンドは為替差損の拡大を防ぐために海外資産を急遽手仕舞いし、円の返済を急ぎました。この過程で、最も流動性の高い日本株インデックス先物が機械的に売り浴びせられ、日経平均株価の急落が一気に加速したのです。
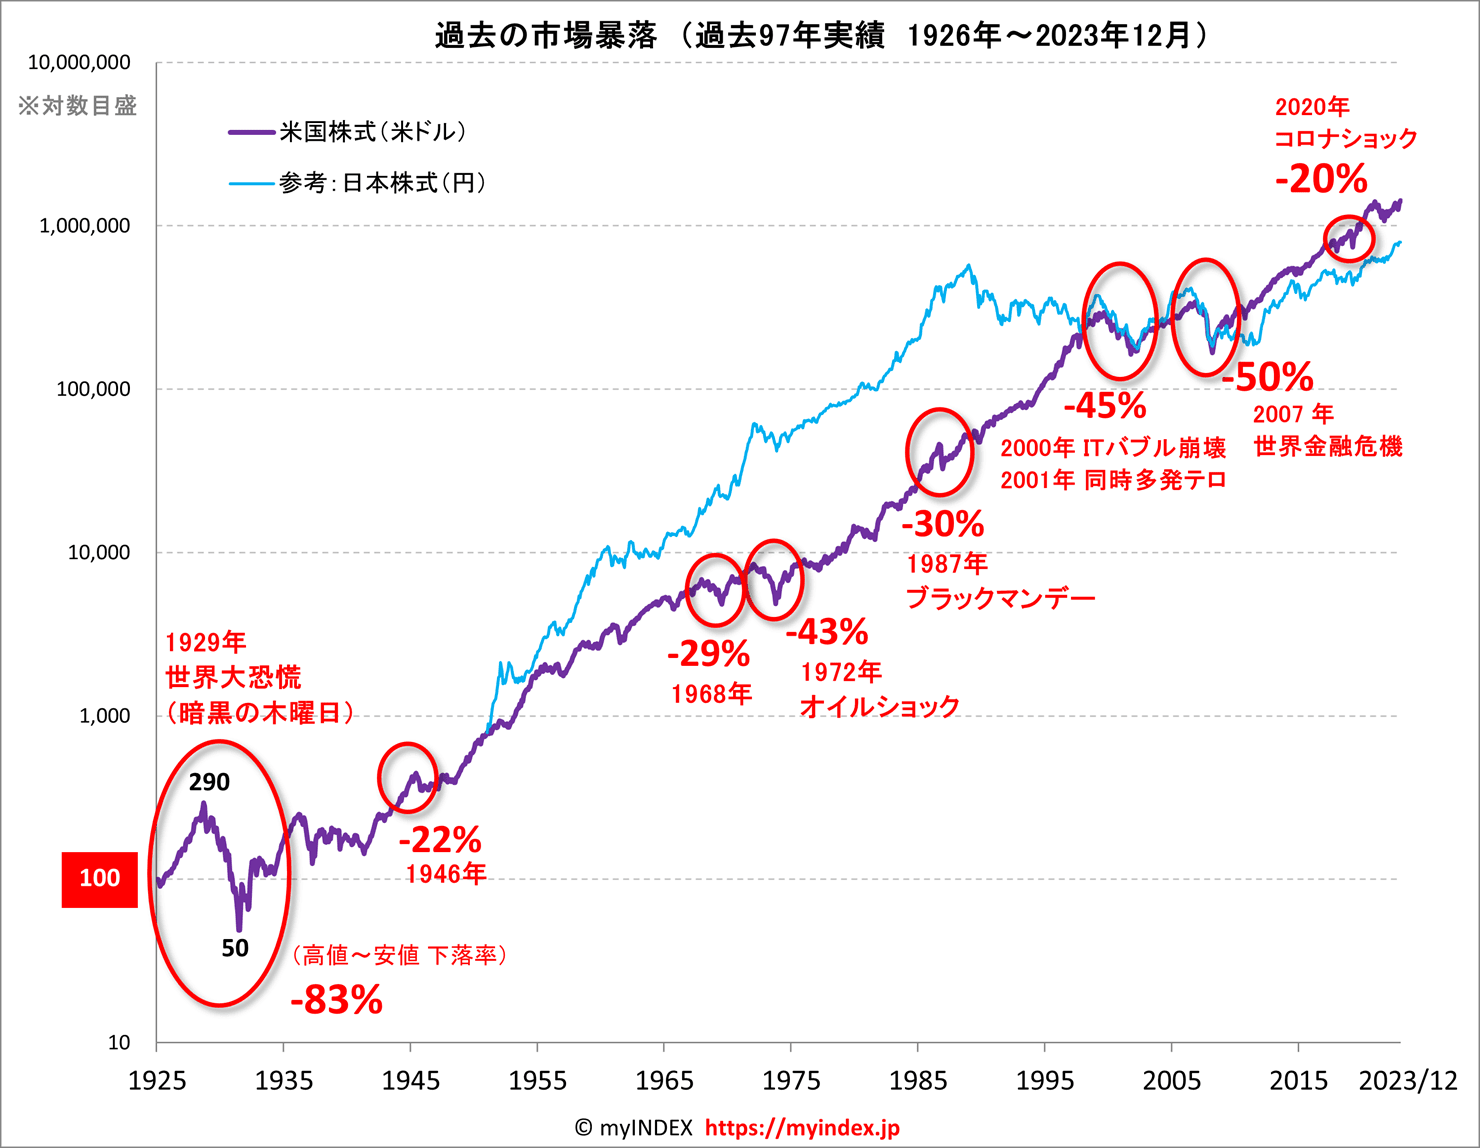
売りが売りを呼ぶ雪崩現象の背後には、国内市場特有の需給悪化も重なりました。信用取引で株式を買っていた投資家が担保不足に陥り、強制決済される追証売りが午後の取引時間にかけて連鎖。逃げ場を失った売り注文が板に滞留し、1987年のブラックマンデーを彷彿とさせる歴史的下落幅を記録するに至りました。これはファンダメンタルズの急変というよりも、過度なレバレッジ解消が引き起こした「流動性パニック」の典型例といえます。

【データ徹底比較】過去の歴史的下落幅と今回局面のメカニズム
相場の底流を読み解くには、過去の金融危機と今回の暴落局面における下落速度、下落率、為替動向を定量的に比較することが欠かせません。市場データが示す数値の差異から、今回の急落の特異性が浮き彫りになります。
| 相場局面 | 単日/短期下落率 | 主要なトリガーと為替要因 | 編集部の見解・評価 |
|---|---|---|---|
| ブラックマンデー(1987年) | 前日比 -14.9%(3,836円安) | 米財政赤字・ルーブル合意後のドル不安、先物主導の売り | 下落率は史上最大。ただし当時の日本企業業績は強固で、1年で全値戻しを達成。 |
| リーマン・ショック(2008年) | 数カ月で約 -42%(断続的急落) | 金融機関の信用不安、グローバル信用収縮、極端な円高(70円台へ) | 実体経済と金融システム自体の毀損であり、底入れと回復までに数年を要した構造不況。 |
| 令和の歴史的急落(2024年) | 前日比 -12.4%(4,451円安) | 日銀追加利上げ+米景気不安、円キャリー解消(160円台から140円台へ急伸) | 下落幅は史上最大。アルゴリズム主導の短期間集中パニックであり、翌日には過去最大の反発。 |
| 2026年最新局面 | 日中変動幅 1,500〜2,500円規模 | 金利ある世界への完全移行、地政学リスク、世界半導体サイクルの選別 | 個別企業の「稼ぐ力」と株主還元力が厳しく選別されるボラティリティ相場。実質破綻リスクは限定的。 |
上表の比較から明らかなように、2008年のリーマン・ショックのような「金融システムそのものの崩壊」と今回の局面とでは、根本的な病理が異なります。企業財務の健全性を示す自己資本比率は過去最高水準にあり、上場企業の自社株買いや増配姿勢は堅持されています。すなわち、今回の急落は企業の構造的破綻によるものではなく、金融環境の正常化に伴う「ポジション調整とボラティリティの爆発」という側面が強いのです。
【実態検証】利用者の生の声と現場目線で見えた阿鼻叫喚のリアル
数値や理論の裏側で、個人投資家の現場ではどのような心理劇が繰り広げられていたのでしょうか。ネット掲示板やSNS、知恵袋に投稿された投資家の生々しい証言から、暴落時のリアルな実態が見えてきます。
「証券アプリを開いた瞬間、見たこともないマイナス額が表示されて血の気が引いた。ログイン規制がかかり、損切り注文すら通らない」「信用取引の追証確定メールが届き、給与口座の定期預金を解約して充当せざるを得なかった」――。SNS上には、阿鼻叫喚の叫びが連日投稿されました。とりわけ2024年の制度刷新以降に株式投資を始めた層にとっては、初めて直面する「保有資産が数時間で2桁パーセント溶ける恐怖」であり、パニックに拍車をかけました。
兜町の準大手証券ディーラーは、当時の取引フロアの緊迫した空気を次のように述懐しています。
「寄り付きから売り注文が殺到し、主要銘柄の値がつかない気配値停止が連発しました。特に午前11時を過ぎたあたりから、個人投資家の信用担保率低下を受けた強制決済注文がシステム経由で一気に市場へ流し込まれました。ファンダメンタルズを評価して買う人間など誰もおらず、ただひたすら『機械が売るから下がり、下がるからまた機械が売る』という完全なパニック連鎖でした」
市場が恐怖に支配されたとき、論理的な思考は停止します。「どこまで下がるのか分からない」という底知れぬ不安が群集心理を形成し、本来なら割安と判断されるべき優良株まで投げ売りされるという、市場の非効率性が極限まで露呈した瞬間でした。

一般に知られていない盲点とネットの誤解|新NISA暴落で解約は正解か?
相場が急落するたびに、ネット上では「新NISAは政府の罠だった」「今すぐ解約して現金化しなければ全財産を失う」といった極端な言説が飛び交います。しかし、こうした言説の多くは投資の本質を見誤った誤解に過ぎません。
「新NISA 暴落 どうする」という検索が急増する背景には、含み損に対する耐性の欠如があります。行動経済学における「プロスペクト理論」が示す通り、人間は同額の利益を得た喜びよりも、損失を被った痛みを約2倍から2.5倍強く感じます。画面上の数字が赤字に転じた瞬間、本能的な「損失回避バイアス」が働き、今すぐ楽になりたい一心で積立停止や中途解約に走ってしまうのです。
しかし、これこそが資産形成における最大の悪手となります。積立投資の強みは、価格が急落した局面において「同じ積立額でより多くの口数を安く買い集められる」というドル・コスト平均法のメカニズムにあります。市場が底を打って反発局面へ移行した際、暴落時に安値で仕入れた口数が将来のリターンを押し上げる原動力となります。暴落の恐怖に負けて積立を停止することは、将来の利益の源泉を自ら放棄する行為に他なりません。
もう一つの盲点は、「日本株全体の終焉」という悲観論です。為替が円高に振れたことで輸出企業の採算悪化が懸念されたものの、東証が進めるPBR1倍割れ是正要請をはじめとするコーポレートガバナンス改革の潮流は一切逆行していません。企業の自社株買い発表や実質無借金経営の多さは諸外国と比較しても強固であり、市場のパニックと企業の本質価値は明確に切り離して評価する必要があります。
今後の見通しと底値のサイン|日経平均株価は「どこまで下がる」のか
投資家が最も注視している今後の見通しと、どこまで下がるのかという下値目処について、機関投資家が参照するテクニカルおよびファンダメンタルズの客観指標から分析します。株式市場の最新ニュースに一喜一憂するのではなく、冷徹なシグナルに目を向けることが肝要です。
歴史的に見て、パニック相場における強力な下値支持線として機能してきたのが「日経平均採用企業の解散価値=PBR(株価純資産倍率)1.0倍水準」です。アベノミクス以降の日本株市場において、PBR1.0倍を下回る水準は例外なく「歴史的バーゲンセール」として国内外の長期資金が流入する転換点となってきました。2026年現在の資産価値換算では、概ね3万3,000円〜3万4,000円近辺が極めて強固な岩盤サポート帯として意識されます。
また、市場の総悲観を見極める需給指標として極めて有効なのが「信用評価損益率」です。個人投資家の信用買いポジションがどれだけ含み損を抱えているかを示す指標であり、これがマイナス15%〜20%に達したタイミングは、追証売りが出尽くした「セリングクライマックス(下落相場の最終局面)」と合致するケースが過去の大底でも再現されてきました。日経平均の日足RSI(相対力指数)が20%を割り込み、ボラティリティ・インデックス(VI)が急伸した後に低下へ転じる動きも、典型的な底入れサインとなります。
【プロの結論】買い時のタイミングを見極める基準と向いている人の条件
落ちてくるナイフを素手で掴む愚を避けつつ、絶好の投資機会を掴み取るには、規律に基づいたエントリー戦略が不可欠です。感情を排した客観的な買い時のタイミングの判断基準と、今動くべき投資家・静観すべき投資家の条件を提示します。
底打ちを見極める3つの具体的エントリー基準
- 第1段階(初期打診買い):日経平均の予想配当利回りが市場平均で2.5%を超え、プライム市場全体の騰落レシオ(25日)が70%を割り込んだタイミング。
- 第2段階(本格エントリー):追証売りのピークを通過し、日経平均が5日移動平均線を明確に上抜け、下ヒゲを引く陽線が出現した翌営業日。
- 第3段階(トレンド追随):為替市場のボラティリティが沈静化し、ドル円レートの急激な変動が一服したことを確認した局面。
買い向かうのに「向いている人」と「慎重になるべき人」の条件
相場の急落局面において、誰にとっても「買い」が正解となるわけではありません。自身の資金属性とリスク許容度を厳格に自己診断することが求められます。
【今、買いに向いてる人】
向いているのは、最低でも向こう3〜5年間は使う予定のない「純粋な余裕資金」を手元に確保しており、現物取引のみで段階的な分散買い(時間分散)を徹底できる人です。また、保有株がさらに10%下落しても動じずに受け入れられる精神的バウンダリーを確立できている長期投資家にとって、パニック相場は優良銘柄を割安で仕込む千載一遇の好機となります。
【今は慎重になるべき・手を出してはいけない人】
一方で、手元資金の大半を投資に回してしまっている人や、短期間で損失を取り戻そうと信用取引やレバレッジETFに手を出そうとしている人は、絶対にエントリーを控えるべきです。相場の底値はピンポイントで当てることは不可能です。「底値で一発逆転を狙う」ギャンブル的な思考は、追証による市場退場の引き金となります。リスク許容度を超えていると感じるならば、キャッシュ比率(現金比率)を高めたまま相場が落ち着くまで待機することが最も賢明な防衛策です。
【日本 株 暴落】に関するよくある質問(FAQ)
Q1:新NISAのつみたて投資枠で運用中ですが、基準価額が暴落しています。一旦売却して様子を見るべきですか?
A1:絶対に売却してはいけません。つみたて投資は15〜20年以上の長期保有を前提に設計されており、下落局面こそ「安値で多くの数量を積み立てる好機」となります。ここで解約することは損失を確定させ、将来の複利効果を捨てる行為です。アプリを開く頻度を減らし、設定を維持したまま完全放置することが統計的に最もリターンを高める最適解です。
Q2:日銀の利上げは今後も日本株の下落要因になり続けますか?
A2:短期的には金利上昇や円高進行が輸出企業の重荷となり株安要因として作用しますが、中長期的には異なります。適度な利上げは日本がデフレを完全脱却し、「健全なインフレと賃金上昇の好循環」に入った証左です。利ざやが改善する銀行・保険などの金融セクターをはじめ、内需型優良企業にとっては構造的な追い風となります。
Q3:個別株で「買い時」を判断する際、最も信頼できる指標は何ですか?
A3:単一の指標ではなく、「PBR1倍割れ」かつ「配当利回り3.5〜4.0%以上」というファンダメンタルズ指標に、市場全体の「騰落レシオ70%以下」「信用評価損益率-15%以下」という需給指標を掛け合わせて判断するのが定石です。業績が安定的で潤沢なキャッシュを持つ企業が市場全体の連れ安で売られている場面を狙うのが、最も勝率の高いアプローチとなります。
まとめ:市場のパニックに惑わされず冷静な資産防衛を
相場の歴史は、強気相場と急落劇の果てしない繰り返しの歴史でもあります。画面上の株価が暴落するとき、メディアは悲観的な見出しを並べ立て、投資家コミュニティはパニックに覆われます。しかし、相場が永遠に下がり続けることはなく、行き過ぎた下落の後には常に自律反発とファンダメンタルズへの回帰が訪れます。
重要なのは、他人の恐怖に同調して投げ売りに走るのではなく、冷徹なデータと自身の投資方針に立ち返ることです。積立投資家であれば淡々と自動購入を継続し、個別株投資家であれば十分な余力を残した上で底打ちのシグナルを静かに待つ――。市場の荒波に呑まれることなく、自身の「投資の軸」を強固に保つことこそが、最終的に資産を守り育てるための唯一無二の道筋となります。 (出典: 日本 株 暴落(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。