社会保険の壁撤廃へ?2026年最新の「働き損」逆転対策と賢い働き方
給与明細を開いた瞬間、ため息をつくパートタイム労働者が後を絶ちません。「一生懸命働いてシフトを増やしたのに、手取りが前月より減っている」――長年、日本の労働現場を縛り続けてきた「社会保険の壁」による手取りの逆転現象です。人手不足が深刻化する一方で、年末になると店舗や介護現場からスタッフが消えるという歪な光景は、もはや風物詩とすら言える異常事態を呈してきました。
現在、2026年の年金制度改正を控え、政府や厚生労働省の審議会では「106万円の壁」「130万円の壁」の基準見直しや、制度そのものの抜本的撤廃に向けた議論が激しさを増しています。目先のキャッシュを優先して労働時間をセーブすべきか、それとも将来の保障を見据えて壁を突き破るべきか。最新の政策動向と現場の実態を踏まえ、パート勤務で後悔しないための最適な選択肢を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料の負担発生による「手取り逆転現象」は、年収約125万円〜150万円近辺で最も顕著になり、一時的に数万〜十数万円の手取り減が生じる。
- 要点2:2026年年金制度改正に向けて「週20時間以上」の労働者に対する企業規模要件(51人以上)の撤廃議論が進み、扶養枠そのものが段階的に縮小傾向にある。
- 要点3:目先の「手取り損」だけでなく、将来の厚生年金受給額増や傷病手当金などのセーフティネットを総合比較したうえで、働き方を再構築する視点が不可欠となる。
【真相解明】106万円・130万円の壁で手取りが急減する「働き損」のメカニズム
パートやアルバイトとして働く際、多くの人を悩ませるのが「年収の壁」と呼ばれる境界線です。税制上の壁である「103万円」や「150万円」とは異なり、労働者の生活に直接的な打撃を与えるのが「106万円」と「130万円」という社会保険の壁にほかなりません。このラインを超えると、自ら社会保険料(健康保険・厚生年金保険)を納める義務が発生し、給与から毎月15%前後の金額が一気に天引きされる仕組みになっています。
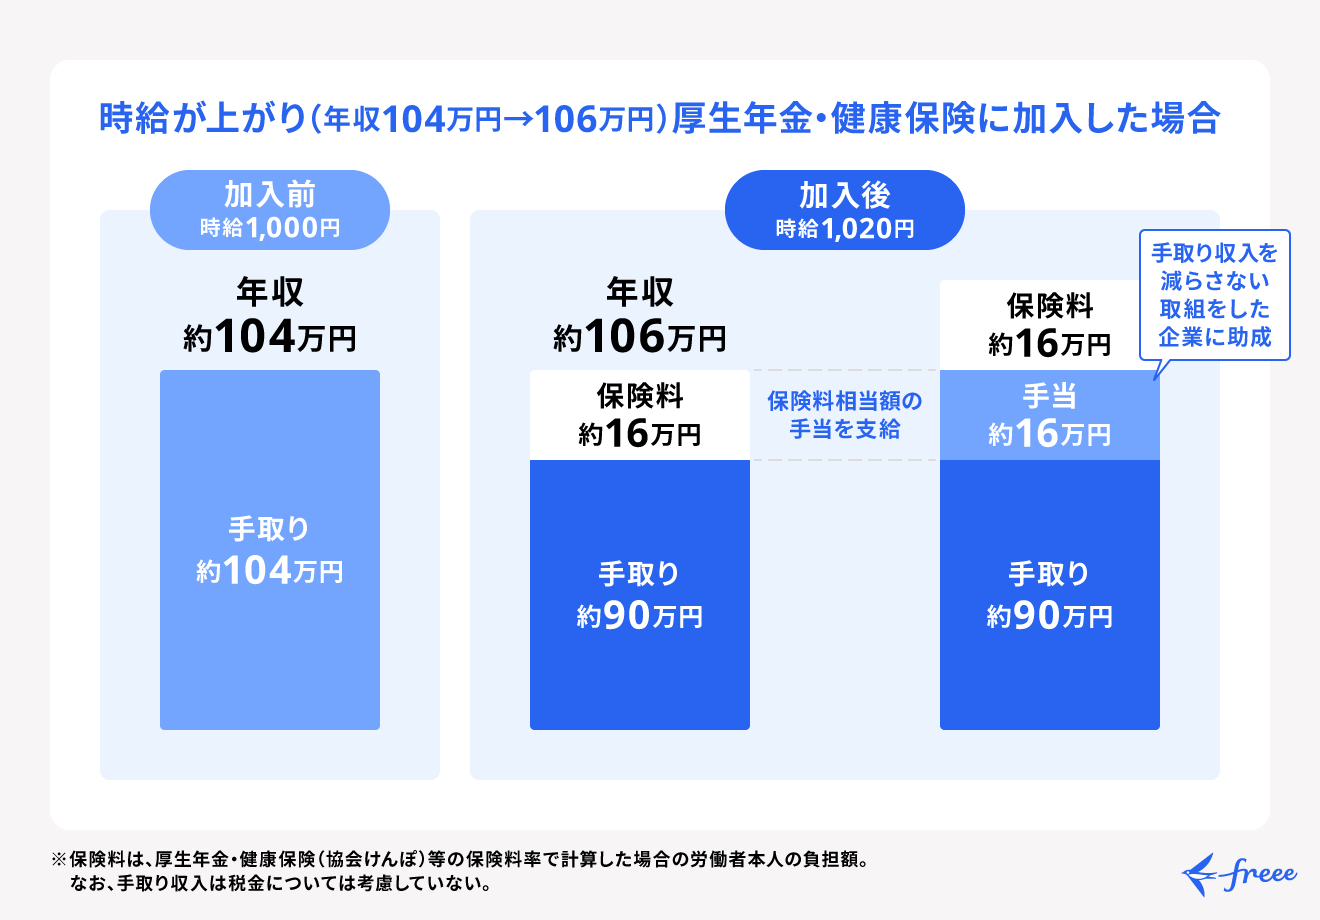
ここで発生するのが、いわゆる「手取り逆転現象」です。例えば、これまで夫の扶養内で年収105万円に抑えていた人が、時給アップや勤務時間の増加に伴って年収110万円になったとします。この場合、新しく厚生年金や健康保険の加入対象となると、年間の社会保険料負担が約16万円発生します。結果として手取り額は約94万円前後に落ち込み、「年間5万円多く稼いだはずが、自由に使えるお金は11万円も減る」という不条理な逆転劇が起きるわけです。
現在、厚生年金加入条件の基準となっている「106万円の壁」は、主に以下の要件を満たした際に適用されます。
- 週の所定労働時間が週20時間以上であること
- 所定内賃金が月額8.8万円(年収換算で約106万円)以上であること
- 2か月を超える雇用の見込みがあること
- 学生ではないこと
- 企業規模要件51人以上の企業に勤務していること
これに対し、企業規模に関係なくすべての被扶養者に襲いかかるのが「130万円の壁」です。年収が130万円(月収換算で約10万8,334円)に達した時点で配偶者の扶養を完全に外れ、国民健康保険・国民年金、あるいは勤務先の社会保険への加入が強制されます。政府は時限措置として「年収の壁支援強化パッケージ」を打ち出し、手取り減を補填する企業への助成金などを導入していますが、手続きの煩雑さや企業ごとの温度差から、根本的な解決には至っていません。

【データ徹底比較】年収別手取りシミュレーションと損益分岐点のリアル
パートタイマーが最も知りたいのは、「結局、いくら稼げば手取りのマイナスを取り戻せるのか」という損益分岐点です。一般的な民間企業(従業員51人以上)で働く配偶者(妻)が、社会保険に加入した場合の年収と手取り額の推移をデータで可視化しました。
| 額面年収 | 社会保険加入の有無 | 年間手取り概算額 | 編集部の見解・実質評価 |
|---|---|---|---|
| 103万円 | 扶養内(非加入) | 約103万円 | 税金・保険料ともにゼロ。現状維持を最優先する場合の安全圏。 |
| 106万円 | 自ら加入(106万の壁) | 約90万〜92万円 | 手取り逆転ゾーン。103万円で働いていた時より手取りが急落する。 |
| 125万円 | 自ら加入 | 約102万〜104万円 | ようやく「103万円扶養内」の手取り水準に追いつく回復ライン。 |
| 130万円 | 扶養完全除外(加入) | 約105万〜108万円 | 中小企業勤務でも扶養から脱落。自力で保険料を負担する境界。 |
| 150万円 | 自ら加入 | 約120万〜123万円 | 手取り増を明確に実感できるゾーン。壁を越えるならここを目指すべき。 |
| 170万円以上 | 自ら加入 | 約135万円以上 | 完全突破ゾーン。厚生年金の積み増し効果も含め、経済的自立が確立。 |
上表が示す通り、額面で106万円に達した瞬間、手取りは約12万円以上減少します。103万円勤務時の手取り(約103万円)を自力で上回るためには、最低でも年収約125万円以上を稼がなければなりません。さらに、「働いた分の豊かさ」を実感できる水準に達するには、年収150万円〜160万円程度まで一気にシフトを増やすことが求められます。
【2026年年金制度改正の深層】企業規模要件の撤廃と迫る社会保険の壁撤廃
なぜ今、この議論がこれほどまでに過熱しているのでしょうか。その背景には、国が進める「2026年年金制度改正」に向けた抜本的な制度改革があります。政府・厚生労働省が目指しているのは、長年にわたって女性の就労調整を引き起こしてきた社会保険の壁撤廃です。
これまで社会保険の適用拡大は、大企業から中堅企業へと段階的に進められてきました。2024年10月には企業規模要件が「101人以上」から「51人以上」へと引き下げられましたが、2026年の法改正議論では、この「51人以上」という企業規模の縛りそのものを撤廃し、5人未満の個人事業所などを除くほぼすべての労働者を厚生年金の対象に組み込む案が有力視されています。
さらに審議会では、月額賃金要件(8.8万円)の引き下げや、最終的には「週20時間以上」という労働時間要件のみを残して全労働者をカバーする青写真すら描かれています。これにより、これまで中小企業に逃げ込むことで社会保険加入を回避してきたパートタイマーも、否応なく制度の枠組みの中に組み込まれることになります。
加えて、税制面における配偶者控除見直しの動きも連動しています。かつて専業主婦世帯をモデルに作られた昭和の税制・社会保障システムは、共働き世帯が多数派となった現代において完全に制度疲労を起こしています。国としては「扶養」という概念そのものをスリム化し、働ける人全員に保険料を負担させ、支え手を増やしたいという財政上の強烈な本音が透けて見えます。
【実態検証】利用者の生の声と現場目線で見えたリアルな葛藤
制度がどれほど正論を掲げようとも、現場で働くパートタイマーや店長たちの悲鳴は止まりません。首都圏の大手食品スーパーで働く40代の女性パート従業員は、店内のバックヤードで次のように胸中を吐露しました。
「物価高で毎日の買い出しすら切り詰めているのに、時給が数十円上がったせいで106万円の枠を飛び出しそうになりました。店長からは『人手が足りないからロングで入ってほしい』と頼まれますが、社会保険料を引かれたら、月々の手取りが1万数千円も消えてしまう。結局、11月と12月はシフトを週2日に減らしてもらいました。働きたいのに働いたら損をするなんて、本当に狂っています」
この歪みは、雇用する店舗側にも深刻な打撃を与えています。都内の飲食チェーン店長は「年末の繁忙期にベテランのパートさんが一斉に就労調整に入り、店が回らなくなる。学生バイトを無理に集めて時給を高騰させる悪循環が毎年続いている」と疲弊した表情を見せます。
さらに現場を縛っているのが、企業の独自制度である「配偶者手当(家族手当)」の存在です。厚生労働省の調査でも多くの民間企業が「妻の年収が扶養内であること」を支給要件にしており、妻が社会保険の壁を超えた瞬間に、夫の給与から月1万〜2万円の家族手当が消滅するという「二重の壁」が立ちはだかります。SNSや質問サイトでも「夫の社内手当がなくなるため、どうしても130万円未満に抑えざるを得ない」という書き込みが後を絶ちません。
一般に知られていない盲点とネットの誤解|「損」の言葉に騙されるな
ネット上の掲示板やSNSでは、「社会保険に入ったら全額掛け捨てで大損する」「1円でも超えたら地獄」といった極端な言説が散見されます。しかし、ジャーナリスティックな視点で制度を精査すると、そこには多くの誤解と見落とされたメリットが存在します。
誤解1:社会保険料は払ったらすべて掛け捨てになる?
これは完全な誤りです。天引きされる厚生年金保険料は、将来受け取る年金額の「2階部分」として確実に積み立てられます。例えば、年収110万円で月額約8,500円の厚生年金保険料を10年間納めた場合、将来受け取れる年金額は生涯で年額約6万円(月額約5,000円)上乗せされます。日本人の平均寿命が80歳代後半に達する中、終身で受け取れる年金が増えることは、老後の長生きリスクに対する強力な保険となります。
誤解2:健康保険に入っても医療費負担は変わらないから無駄?
配偶者の扶養(第3号被保険者)に入っている場合、健康保険の「傷病手当金」や「出産手当金」を受け取る権利はありません。しかし、自ら社会保険に加入すれば、病気やケガで連続して3日以上働けなくなった際に、給与の約3分の2が最長1年6か月にわたって支給される傷病手当金の対象になります。万が一の病気や休職時に家計を守るセーフティネットとして、民間保険以上の手厚い保障が手に入る点が見落とされがちです。
誤解3:配偶者控除から外れると世帯の税金が激跳ねする?
税金面の「パート扶養控除」に関しては、現行制度ですでに「配偶者特別控除」が整備されており、本人の年収が150万円までは満額(38万円)の控除が夫側に適用されます。さらに150万円を超えても201万円までは段階的に控除額が減っていくだけであり、103万円や106万円を超えた瞬間に夫の税金が何十万円も跳ね上がるような構造にはなっていません。

【プロの結論】家族社会学・共依存の視点から見出すべき教訓
社会保険の壁を巡る論争の本質は、単なる手取りの損得計算にとどまりません。その根底には、昭和高度経済成長期に作られた「夫が外で稼ぎ、妻は家事とパートで家計を補助する」という性別役割分担意識と、それに最適化された家計の構造的依存関係があります。
家族社会学の見地から言えば、配偶者の扶養内に留まり続ける選択は、短期的には家計の手取りを守る合理的な行動に見えます。しかし長期的には、「夫の収入に全生活を依存するリスク」を抱え込み、妻側の経済的自立やキャリア形成の機会を奪うという重大な副作用を伴います。万が一の離婚や夫の病気、死別、早期退職といったライフイベントが発生した際、厚生年金の加入履歴がなく、キャリアが分断された女性が困窮する事例は枚挙にいとまがありません。
心理学における「心理的バウンダリー(自立の境界線)」の観点からも、家計を一つの財布として過度に一体化させるのではなく、個々人が社会的な保障と年金受給権を独立して持つことが、健全な家族関係を維持するための基盤となります。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
制度改定の過渡期にある現在、どのような基準で自身の働き方を決めるべきか。編集部が導き出した具体的な選別基準は以下の通りです。
▼壁を超えて一気に働くべき人(年収150万円以上を目指す)
- 週25〜30時間以上のシフトを安定して確保できる環境にある人
- 子育てが一段落し、中長期的に正社員やフルタイム登用を目指したい人
- 将来受け取る自分の年金額を少しでも増やし、老後の経済的不安を減らしたい人
- 夫の勤務先に厳しい「配偶者手当の支給制限」が存在しない世帯
▼あえて壁の手前に留まるべき人(年収103万〜105万円に抑える)
- 育児や親の介護で勤務時間を週20時間未満から増やすことが物理的に不可能な人
- 夫の会社の配偶者手当(月2万〜3万円など)のカット条件に直結してしまう人
- 目先の教育費やローン返済のため、今月・今年の手取り現金を最優先しなければならない世帯
- 短期間のスポットワークが中心で、翌年以降の就労見込みが不透明な人
最も避けるべきなのは、「106万円をわずかに超える年収(108万〜115万円程度)で働き続けること」です。このゾーンに留まる期間が長いほど、労働時間が増えたにもかかわらず手取りが削られる痛みをダイレクトに受け続けることになります。働くなら「103万円以下で労働時間を抑えて自己投資や家庭に時間を使う」か、あるいは「覚悟を決めて150万円以上を稼ぎ切り、キャリアと保障を獲りに行く」かの二者択一が、最も賢い働き損を防ぐ方法です。
【社会 保険 の 壁】に関するよくある質問(FAQ)
Q1:週20時間未満に抑えていれば、時給がいくら上がっても社会保険には入らなくて済みますか?
A1:現行ルールでは、週の所定労働時間が20時間未満であれば、月額賃金が8.8万円を超えても「106万円の壁(社会保険加入)」の対象には原則としてなりません。ただし、年間の総収入が「130万円」に達した場合は、週の労働時間に関係なく配偶者の社会保険上の扶養から外れる必要があります。時給アップによって130万円を超えるリスクがある場合は、日数の調整が必要です。
Q2:2026年の年金制度改正で、パートの扶養枠は完全に消滅するのですか?
A2:一気にすべての扶養枠が消滅するわけではありません。ただし、51人以上の企業規模要件が撤廃され、小規模事業者で働くパート労働者へも順次適用が拡大される見通しです。実質的に「週20時間以上働く人」はほぼ全員が厚生年金に加入する方向で法改正が進められており、扶養内で働ける余地は年々狭まっています。
Q3:「年収の壁支援強化パッケージ」を使えば、手取りは減らないと聞きましたが本当ですか?
A3:勤務先の企業がこのパッケージを活用し、社会保険料の負担分に相当する「手当」を支給したり、賃上げを行ったりした場合には、労働者の手取り減が実質的に相殺されます。ただし、この助成制度を導入しているかどうかは企業ごとの判断であり、すべての会社で利用できるわけではありません。ご自身の職場の総務や人事担当者に導入状況を確認することが不可欠です。
Q4:夫が自営業(国民健康保険・国民年金)の場合も、106万円や130万円の壁は関係ありますか?
A4:夫が自営業等の場合、そもそも妻は「被扶養者(第3号被保険者)」ではなく、自身で国民年金・国民健康保険を納めているはずです。そのため、配偶者の扶養から外れるという意味での「壁」は存在しません。むしろ、パート先で厚生年金・健康保険に加入できる(106万円の壁を超える)と、保険料の半分を会社が負担してくれる(労使折半)ため、世帯全体としての社会保険料負担が軽くなり、手取りが増えるケースが多々あります。
まとめ:今後の動向と失敗しないための判断基準
長年続いてきた「社会保険の壁」は、国の労働力不足と社会保障財政の逼迫を背景に、解体へ向けて確実にカウントダウンが進んでいます。2026年以降、企業規模要件の撤廃や労働時間基準の見直しによって、「扶養枠に依存して働く」というスタイルそのものが制度的に維持困難になる未来は目前に迫っています。
一時的な手取りの逆転現象だけを見て「損をしたくないから働くのをやめる」という防衛策は、物価高が続く今の日本においては実質的な生活水準の低下を招きかねません。目先の手取り数万円の攻防に惑わされることなく、自身が将来受け取る年金額、病気や失業時のセーフティネット、そして何より中長期的なキャリアと個人の自立を見据えた戦略的なシフト設計こそが、これからの時代を生き抜く決定打となります。 (出典: 社会 保険 の 壁(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。