オリエンタルランド株主優待は改悪?分割後の真相と落とし穴を検証
東京ディズニーリゾートを運営するオリエンタルランド(4661)の株式は、個人投資家やディズニーファンから絶大な人気を集めてきました。しかし、インターネット上やSNSでは「オリエンタルランドの株主優待が実質的に改悪された」「以前のようにチケットが手に入らない」といった不満や困惑の声が後を絶ちません。かつては個人投資家の登竜門として親しまれた優待パスポートに、一体何が起きているのでしょうか。
株式分割を経て制度が再編された背景には、個人株主の急増とパーク運営のキャパシティ管理という構造的課題が存在します。2026年現在の最新レギュレーション、株価推移や配当利回り、そして将来的な優待廃止リスクまで、公式IRデータと投資現場の生の声からその真相を紐解きます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「改悪」と騒がれる最大の理由は、1対5の株式分割後も100株保有ではパスポートが毎年届かず、取得基準が「500株以上」へ据え置かれたことにある。
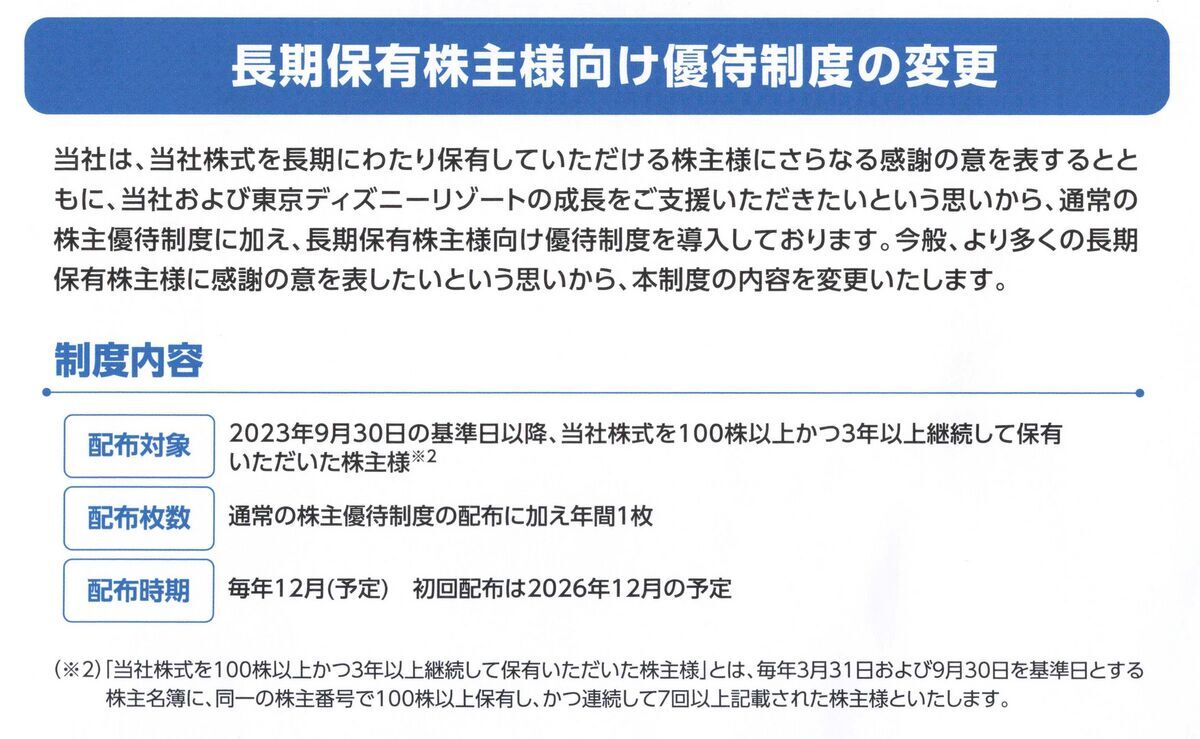
- 要点2:100株保有者には「3年以上継続保有で1枚」という長期保有特典が新設されたものの、優待利回りや即効性を求める個人投資家の失望を招いた。
- 要点3:現在の低い配当利回りと株価変動リスクを踏まえると、単なる「パスポート目当て」での安易なエントリーには慎重な投資判断が求められる。
オリエンタルランド株主優待は改悪されたのか?噂の真相と決定的な理由
「オリエンタルランドの株主優待は本当に改悪されたのか」という問いに対し、純粋な制度設計から答えるならば、答えは「既存株主にとっては現状維持、新規の小口投資家にとっては実質的なハードル引き上げ」となります。この受け止め方の乖離こそが、ネット上で改悪説が独り歩きしている決定的な原因です。
事の発端は、同社が実施した1株につき5株の株式分割でした。株式分割自体は投資単位あたりの金額を引き下げ、より幅広い投資家層を呼び込むための施策です。一般的な個人投資家は「投資金額が5分の1になれば、100株でパスポートがもらえるようになる」と期待を寄せました。しかし、オリエンタルランドが発表した新基準は、その期待を大きく裏切る形となったのです。
会社側が発表した配布テーブルでは、毎年3月末に株主用パスポートが1枚贈呈される最低基準が「500株以上」に設定されました。分割前の100株をそのまま保有していた株主は、分割後に自動的に500株を保有することになるため、受け取れるパスポートの枚数は変わりません。しかし、分割後に「新100株」を購入した新規投資家に対しては、毎年の通常配布枠が用意されなかったのです。
東京ディズニーリゾート優待改悪理由として経営陣が意識せざるを得なかったのは、パーク内の混雑緩和と転売対策、そして株主管理コストの急膨張でした。もし新100株(数十万円程度)の保有者全員に毎年1デーパスポートを配れば、対象者は爆発的に増加し、繁忙期の入園枠圧迫やチケットの金券ショップ流出を招きます。結果として「既存の優待価値を守るための防衛策」が、市場からは「事実上の門前払い・改悪」と映ることになりました。

【最新条件一覧】東京ディズニーリゾートパスポート獲得に必要な保有株数と期間
現在、東京ディズニーランドまたは東京ディズニーシーのどちらかで利用できる「株主用パスポート」を手に入れるには、保有株数と保有期間の条件を正確に把握しておく必要があります。特に注意すべきは、オリエンタルランドの株主優待における長期保有条件と、権利確定月の違いです。
| 保有株数 | 配布枚数と確定基準月 | 長期保有条件(3年以上) | 編集部の見解・実質利回り |
|---|---|---|---|
| 100株〜499株 | 通常配布なし | 3年以上継続保有で1枚(毎年12月発送) | 初期投資を抑えられるが、最初の3年間は優待ゼロという資金拘束リスクがある。 |
| 500株〜1,999株 | 3月基準:1枚(年1回) | 100株長期特典に加えて付与 | 毎年パスポートを受け取るための実質的な最低ライン。投資資金は約180万〜200万円規模。 |
| 2,000株〜3,999株 | 3月基準:2枚(年1回) | 同様に長期枠の併用可能 | ペアで毎年パークを訪れたい層向けだが、必要資金額が大きく優待利回りは極めて低い。 |
| 4,000株以上 | 3月基準・9月基準で各2枚〜(年4枚〜) | 保有株数に応じて段階的に拡大 | 大口資産家・創業家・法人向けの設定。一般の個人投資家には現実的ではない。 |
ディズニー株主優待を100株で目指す場合、同一株主番号で毎年3月31日および9月30日現在の株主名簿に連続7回以上記載される必要があります。途中で1株でも売却したり、証券会社の貸株サービス等を利用して名義が外れたりするとカウントがリセットされる点には厳重な警戒が必要です。
また、届いた株主用パスポートの有効期限と使い方にも注意を払わなければなりません。チケットの有効期限は約1年間に設定されており、東京ディズニーリゾート・アプリ等を通じて事前に希望日時の「入園予約」を行う必要があります。混雑日には抽選や予約枠の上限が適用される場合があるため、手元に届いてから期限ギリギリに利用しようとすると予約が埋まる事態も発生しています。
【実態検証】ネットの反応と個人投資家の本音|失望と歓迎が交錯する現場
オリエンタルランドの株主優待をめぐるネットの反応を観察すると、個人投資家の属性によって評価が真っ二つに割れている現状が浮き彫りになります。
X(旧Twitter)や投資系掲示板では、分割発表当時に「これで家族全員分の口座で100株ずつ買ってディズニーに行ける」と歓喜した層から、条件詳細が発表された直後に「完全に期待外れ」「一般庶民を切り捨てた実質改悪」という激しい不満が噴出しました。特に、優待クロス取引(つなぎ売り)を駆使して低コストでチケットを狙っていた短期志向の投資家からは、「オリエンタルランド500株の優待条件は資金効率が悪すぎて手が出せない」と見切りをつける投稿が相次ぎました。
一方で、何世代にもわたって保有を続ける長期ホルダーやコアなディズニーファンの反応は対照的です。株主総会に毎年足を運ぶような熱心な株主からは、「パーク内の極端な混雑を考えれば、ばら撒きを抑えるのは当然の経営判断」「むしろ100株でも3年待てば1枚くれるようになったのだから、企業努力を感じる」と、経営陣の規律ある姿勢を支持する意見も根強く存在します。
しかし、現場の個人投資家が直面している最もシビアな現実は「チケットがいつ届くのか」というタイムラグです。3月末の権利確定分は6月下旬、9月末の長期保有特典分は12月上旬に発送されます。「夏休みに家族で使いたいのに届くのが遅い」「冬のクリスマスシーズンに間に合わない」といった、利用体験に直結する不満が毎年SNS上で繰り返されています。
株価下落の理由と配当利回り|「優待目的」の投資に潜む経済的リスク
優待条件への不満に拍車をかけているのが、近年のオリエンタルランド株価下落の理由と、投資リターン全体のアンバランスさです。
東京ディズニーシーの大規模拡張エリア「ファンタジースプリングス」のグランドオープン以降、市場の関心は「イベント通過後の業績持続性」へとシフトしました。訪日外国人観光客(インバウンド)による客単価上昇は堅調なものの、変動価格制によるチケット代金の値上げ(最高価格帯が1万円を突破)に伴い、国内ファミリー層の来園頻度鈍化が懸念材料として浮上。PER(株価収益率)が過去の過熱水準から調整局面に入り、株価が軟調に推移する場面が目立っています。
ここで冷徹に見つめ直すべきは、オリエンタルランドの配当金利回りの低さです。同社の年間配当利回りは概ね0.5%〜0.8%前後で推移しており、東証プライム市場の平均配当利回り(2%台前半)を大幅に下回っています。
仮に500株を約180万〜200万円で取得した場合、年間配当金は税引前で約1万5,000円〜2万円程度、そこに約1万円相当の優待パスポート1枚が加わっても、総合利回りは1.5%未満にとどまります。この水準では、権利確定日を通過した直後の「権利落ち」に伴う株価下落だけで、数年分の優待・配当メリットが一瞬で吹き飛ぶ計算になります。「1枚のチケットをもらうために、数十万円単位の含み損を抱える」という事態が、多くの個人投資家のポートフォリオで実際に起きています。
一般に知られていない盲点とネットの誤解|優待廃止の可能性と今後の見通し
株式市場では近年、海外機関投資家の要請を受けて「公平な利益還元の観点から株主優待を廃止し、増配や自社株買いに集約する」という企業が相次いでいます。これに伴い、市場の一部では「オリエンタルランドの株主優待もいずれ廃止されるのではないか」という憶測が定期的に浮上します。
しかし、取材データや同社の資本構成を精査すると、優待の完全廃止に踏み切る可能性は極めて低いと考えられます。その理由は、オリエンタルランドにとって個人株主が単なる出資者ではなく、最もロイヤルティの高い「優良顧客(ファン)」そのものだからです。
同社の個人株主比率は市場平均と比べても極めて高く、優待制度は株価のボラティリティ(変動幅)を抑える強固な「防波堤」として機能しています。仮に優待を完全撤廃すれば、熱狂的なファン株主の失望売りを招き、株式価値に大きな打撃を与えかねません。ただし、完全廃止はないとしても、以下のような「制度のマイナーチェンジという名の追加ハードル」が今後導入されるリスクは十分に想定されます。
- 保有継続期間のさらなる長期化:500株の通常枠にも「1年以上保有」などの条件が課されるリスク。
- 繁忙期の利用除外日(ブラックアウトデイト)の拡大:入園者数平準化のため、ゴールデンウィークや年末年始等の利用が制限される可能性。
- 完全デジタル化に伴う譲渡・転売の厳罰化:アプリ連携を必須とし、株主本人以外の利用をシステム的に制御する方向への移行。
ネット上には「優待が完全に消滅する」という極端な言説が散見されますが、実態は「制度の廃止」ではなく、「転売目的や短期保有を排除し、真の長期ファンだけを囲い込むための段階的要塞化」が進んでいると捉えるのが正確です。

【プロの結論】感情と投資の心理的境界線|向いている人・おすすめできない人の条件
オリエンタルランド株を検討する際、行動経済学の観点から最も警鐘を鳴らすべきは、「愛着(ファン心理)」と「資産運用(経済的合理性)」の混同です。人間には、自分が好意を抱く対象に対してリスクを過小評価し、不都合なデータを無視してしまう確証バイアスが存在します。
「ディズニーが好きだから」「毎年家族でパスポートを使いたいから」という情緒的動機だけで数百万円の資金を投じる行為は、心理的バウンダリー(境界線)を失った投資行動と言わざるを得ません。優待改悪論争に惑わされず、資産を守りながら楽しむための判断基準を提示します。
オリエンタルランド株の保有に向いている人
- 「応援消費」として割り切れる人:株価が30%下落しても動じず、配当や優待利回りを超えて「オリエンタルランドの事業を長期で支えたい」と心から思えるコアファン。
- 3年以上の長期保有を前提に100株から始める人:短期的なチケット獲得を焦らず、新設された長期保有特典を視野に入れてコツコツと資産形成を継続できる人。
- ポートフォリオの一部として分散できている人:保有資産全体の中でオリエンタルランドの比率が数パーセント程度に収まっており、仮に含み損が出ても家計に一切影響がない人。
オリエンタルランド株への投資をおすすめできない人
- 利回りを重視するパフォーマンス志向の投資家:優待と配当を合算した総合利回りで3%〜4%以上を求める層には、完全に不向きな銘柄です。
- 「チケット代を浮かせたい」という節約目的の人:チケット代(約1万円)を節約するために数百万円のリスク資産を背負うのは、期待値の観点から合理的ではありません。浮いたチケット代以上のキャピタルロスを被る確率が高いと言えます。
- つなぎ売り(優待クロス)で即座に権利を取りたい人:制度信用の逆日歩リスクや一般信用の在庫争奪戦、長期保有条件の縛りを考慮すると、労力に対するリターンが著しく低下しています。
【オリエンタルランド 株主 優待 改悪】に関するよくある質問(FAQ)
Q1:100株だけ保有していても、ディズニーランドのパスポートはもらえませんか?
A1:購入後すぐにはもらえません。100株保有の場合、毎年3月末と9月末の株主名簿に「同一株主番号」で連続7回以上(3年以上)記載された時点で、長期保有特典として1枚が贈呈されます。毎年定期的に1枚を受け取りたい場合は、最低でも500株以上の保有が必要です。
Q2:オリエンタルランドの権利確定日と権利落ち日は具体的にいつですか?
A2:権利確定月は「3月末」と「9月末」の年2回です。権利を得るためには、各月末の最終営業日から数えて2営業日前の「権利付き最終日」の大引け時点で株式を保有している必要があります。翌営業日の「権利落ち日」には、優待や配当を目的とした投資家の売りによって株価が下落しやすい傾向があります。
Q3:株主優待パスポートは東京ディズニーシーの「ファンタジースプリングス」にも入れますか?
A3:株主用パスポートで東京ディズニーシーへ入園することは可能です。ただし、新エリア「ファンタジースプリングス」内の各アトラクションを利用するためには、一般チケットと同様にパーク入園後にアプリから「スタンバイパス(無料)」や「ディズニー・プレミアアクセス(有料)」などを別途取得する必要があり、株主専用の特別優先枠が用意されているわけではありません。
まとめ:今後の動向と失敗しないための判断基準
オリエンタルランドの株主優待をめぐる「改悪」という評価は、株式分割に伴って生じた一般投資家の期待と、企業側が敷いた現実的な防衛策とのギャップから生じたものでした。既存ホルダーの権利を守りつつ、パーク運営の混雑悪化を防ぐという経営判断の妥当性はあるものの、小口投資家にとって優待獲得の敷居が大幅に上がったことは紛れもない事実です。
同社株の魅力は、世界屈指のテーマパークを運営する比類なきブランド力と強固なキャッシュフロー創出能力にあります。しかし、投資対象として向き合う以上、「優待チケットはおまけ」と割り切り、低利回りや株価変動リスクを冷静に見極める客観性が欠かせません。情緒的なブランド愛と冷徹な投資規律を明確に切り分けることこそが、失敗しないための最も確実な防衛策です。 (出典: オリエンタルランド 株主 優待 改悪(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。