手取り23万の家賃適正額は?8万円がきつい理由と2026年版貯金術
毎月の給与明細を開き、差引支給額の欄に並ぶ「230,000」の数字を見つめながら、次の更新や引っ越し先の間取り図を眺めている人は少なくありません。手取り23万円は、社会人として一定のキャリアを積み、生活に一定のゆとりが生まれ始める水準に見えます。しかし、近年の止まらない食費の高騰や電気・ガス料金の上昇、さらには社会保険料のじわじわとした負担増に直面する2026年現在、住居費の判断を一歩誤ると、たちまち「働いても貯金が全く増えない」という家計破綻の罠に陥ります。
賃貸市場では長年「家賃は手取りの3分の1」という定説が語り継がれてきましたが、この旧来のモノサシをそのまま手取り23万円に当てはめて家賃8万円前後の物件を契約した結果、日々の生活苦に頭を抱える単身者が急増しています。本稿では、大手不動産仲介の現場データやFPの家計診断記録をもとに、手取り23万円における本当の家賃適正額、一人暮らしおよび二人暮らしのリアルな生活費シミュレーション、そして後悔しない部屋探しの鉄則を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り23万円の額面年収は約350万〜440万円であり、賃貸審査上は家賃9万円台も通過するが、生活防衛上の適正家賃は「6.5万〜7.2万円(管理費込)」が限界ライン。
- 要点2:ネット上で「家賃8万円できつい」と嘆く声が多発する背景には、物価高による基礎生活費の膨張と、更新料・プロパンガス代などの「隠れ固定費」の存在がある。
- 要点3:二人暮らし(同棲)を手取り23万のみで賄う場合は家賃7.5万〜8万円・1LDK〜2DKが上限となり、パートナーの収入有無に応じた明確な資金計画が不可欠。
【2026年最新】手取り23万円の額面年収の計算と賃貸審査の基準
部屋探しを始める前に把握しておくべき大前提が、手取り額と額面給与のギャップです。会社員の場合、基本給や各種手当を合わせた「額面月収」から、健康保険料、厚生年金、雇用保険料、所得税、住民税が天引きされた後に手元に残るのが手取り額です。独身扶養なしの一般的な会社員であれば、手取り割合はおおむね額面の75%〜80%程度となります。
逆算すると、手取り23万円を得るために必要な額面月収は約29万〜31万円です。年収換算では、ボーナスの有無によって次のような幅が生じます。
- 賞与なし(年俸制など):額面年収 約350万〜370万円
- 賞与年2ヶ月分の場合:額面年収 約400万〜420万円
- 賞与年3ヶ月分以上の場合:額面年収 約440万〜460万円前後
ここで多くの人が引っかかるのが、賃貸契約における入居審査の基準です。管理会社や保証会社が行う賃貸審査では、手取りではなく「額面年収」をベースに支払い能力を判定します。審査の一般的なボーダーラインは「年間家賃が額面年収の3分の1以下(月額家賃が額面月収の3分の1以下)」と定められています。
つまり、額面月収が30万円であれば、机上の審査理論では「家賃10万円」の物件でも審査を通過してしまうケースがあります。管理会社の審査担当者は「年収に対して家賃の滞納リスクが低いか」を審査するだけであり、「入居者が毎月いくら貯金でき、どのような文化的生活を送れるか」までは一切配慮してくれません。審査に通る金額と、安心して暮らせる金額は完全に別物であるという事実を、まず肝に銘じる必要があります。

「家賃3分の1の真相」と手取り23万で家賃8万がきつい理由
不動産業界で古くから営業トークとして使われてきた「家賃は手取りの3分の1まで」という法則。手取り23万円にそのまま当てはめると、約76,600円〜80,000円という数字が算出されます。都心部でバス・トイレ別の独立洗面台付きマンションを探そうとすると、最低でも8万円前後からがターゲットになるため、「手取りの3分の1だから適正範囲内だろう」と契約を結んでしまう人が後を絶ちません。
しかし、現場を取材すると、家賃8万円で一人暮らしを始めた手取り23万円の層から「毎月ほとんどお金が残らない」「友人の結婚式や医療費の出費があった瞬間に赤字へ転落する」という切実な声が多数寄せられています。なぜ、定説通りに選んだはずの家賃8万円がこれほどきつく感じられるのでしょうか。その構造的理由は3点あります。
第1に、2020年代半ばから続く食料品・日用品およびエネルギー価格の断続的なベースアップです。かつて単身者の食費は自炊派で月2.5万円、外食派でも月4万円程度に収めることが可能でした。しかし、原材料費や物流費の転嫁が進んだ現在、一般的な成人単身者が健康的な食生活を維持しようとすると、自炊を織り交ぜても月3.5万〜4.5万円が自然に消えていきます。家賃8万円を固定費として差し引いた残金15万円から、高騰した食費や光熱費を差し引くと、自由に使える可処分所得は急速に枯渇します。
第2に、契約時の「表面家賃」と「実質住居費」の乖離です。募集図面に「家賃80,000円」と書かれていても、実際には管理費・共益費が月5,000円〜8,000円上乗せされ、支払総額は8万8,000円近くに達することが珍しくありません。さらに2年ごとの更新料(新家賃の1〜1.5ヶ月分)、火災保険料、保証会社更新料(年1万円前後)を月割り換算すると、実質的な住居費は毎月9万円を超えてきます。これは手取り23万円の約40%に迫る水準であり、家計管理の観点からは明らかな「危険水域」です。
第3に、行動経済学で指摘される「ラチェット効果(消費の不可逆性)」です。一度住居のグレードを上げて便利な設備や広さに慣れてしまうと、家計が苦しくなってもすぐに生活水準を落とすことができません。賃貸借契約の縛りや引っ越し費用のハードルがあるため、固定費を削れず、交際費や自己投資、将来への貯蓄を極限まで削るという本末転倒な防衛行動に追い込まれてしまうのです。
【徹底比較】家賃6万・7万・8万でシミュレーションする生活費と貯金額
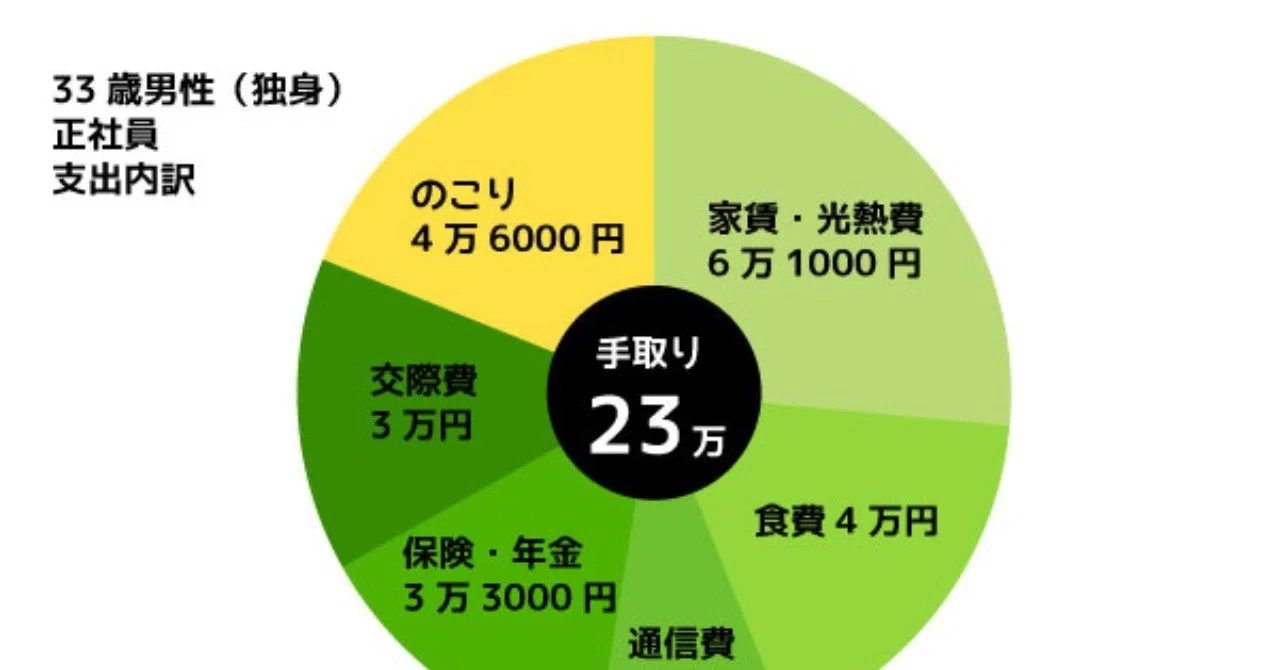
手取り23万円の一人暮らしにおいて、家賃の選択が家計全体と将来の資産形成にどれほどの影響を与えるのか。家賃6万円、7万円、8万円の3つのケースについて、2026年の物価水準を反映した現実的な生活費内訳を詳細に比較・検証しました。
| 家計項目 | 家賃6.0万円(堅実型) | 家賃7.0万円(適正標準型) | 家賃8.0万円(圧迫型) |
|---|---|---|---|
| 住居費(共益費込) | 60,000円 | 70,000円 | 80,000円 |
| 食費 | 38,000円(自炊中心) | 42,000円(適度な外食) | 45,000円(コンビニ併用) |
| 水道・光熱費 | 12,000円(都市ガス) | 13,000円(都市ガス) | 15,000円(冷暖房使用多) |
| 通信費(スマホ・光回線) | 8,000円(格安SIM) | 9,000円 | 10,000円 |
| 日用品・雑費 | 8,000円 | 10,000円 | 10,000円 |
| 娯楽・交際費 | 25,000円 | 30,000円 | 35,000円 |
| 被服・美容・医療費 | 15,000円 | 18,000円 | 20,000円 |
| 保険・サブスク等 | 4,000円 | 5,000円 | 7,000円 |
| 支出合計 | 170,000円 | 197,000円 | 222,000円 |
| 毎月の貯金額(残金) | +60,000円(年間72万円) | +33,000円(年間約40万円) | +8,000円(年間9.6万円) |
シミュレーション結果から明白な通り、家賃8万円のプランでは毎月の貯金余力がわずか8,000円程度しか残りません。冠婚葬祭のご祝儀が1回発生したり、体調を崩して通院が重なったり、あるいはスマートフォンの買い替えや家電の故障が生じただけで、その月の収支は即座にマイナスへと転落します。年間を通しても10万円程度しか貯蓄できないため、2年後の賃貸契約更新料を支払うと手元資金はほぼゼロに戻ってしまいます。
対照的に、家賃7万円前後に抑えた場合は毎月約3.3万円(ボーナス併用で年間50万円以上)の貯金が可能になり、新NISAなどを活用した資産運用にも資金を振り分けられます。さらに家賃6万円台まで踏み込んで抑えることができれば、毎月6万円の貯蓄が手堅く実現し、年間70万円以上の強固な生活防衛資金を築くことができます。この試算こそが、編集部が「手取り23万円の絶対安全家賃は6.5万〜7.0万円」と結論づける最大の根拠です。

【実態検証】利用者の生の声と現場目線で見えたリアル
数字上のシミュレーションにとどまらず、実際に手取り23万円前後で賃貸生活を送る当事者の実体験や、賃貸仲介の最前線で部屋探しを支援するルームアドバイザーへのヒアリングからは、さらに生々しい実態が浮かび上がってきます。
都内のIT関連企業に勤務する20代後半の男性会社員は、2年前の引っ越し時の苦い経験を次のように振り返ります。
「新築で駅徒歩5分、追い焚き機能と独立洗面台が付いたワンルーム(家賃8万2,000円・共益費込)に一目惚れして契約しました。審査も問題なく通り、最初は快適そのものでした。しかし、光熱費の請求書を見て青ざめました。物件がプロパンガス仕様だったため、冬場のガス代だけで月1万3,000円を超えたのです。毎月の引き落とし後、口座残高は常に数千円。同期との飲み会を断る回数が増え、同僚が旅行や投資の話題で盛り上がる中、自分だけが『部屋賃料を払うためだけに働いている』ような強烈な閉塞感に苛まれました」
一方、大手賃貸仲介店舗のベテラン店長は、来店者の心理的な落とし穴について警鐘を鳴らします。
「お客様はポータルサイトで検索する際、まず手取り23万なら『家賃8万円以下』でソートをかけます。そして内見に行くと、営業マンから『あと5,000円出せば駅近の築浅物件がありますよ』と勧められ、8万5,000円の物件で契約してしまうケースが非常に多いのが実情です。しかし、契約初期費用(敷金・礼金・仲介手数料・前家賃等)も家賃額に比例して跳ね上がります。家賃8万円台を選ぶと初期費用だけで40万円近くが吹き飛び、入居直後から貯金ゼロの自転車操業がスタートしてしまうのです」
SNSやネット掲示板上でも、「家賃8万円で後悔した」「都心通勤のために見栄を張って8.5万円の部屋に住んだら服も買えない」といった書き込みが数多く確認できます。現場の生の声が物語っているのは、「住まいの快適性は、家賃の高さではなく、家計にゆとりがあることで初めて実感できる」という心理的安全性の真理です。
【同棲・二人暮らし】手取り23万の家賃目安と間取り相場の現実
手取り23万円という収入は、単身の一人暮らしだけでなく、結婚前の同棲やパートナーとの二人暮らしをスタートさせる際にも大きな分岐点となります。二人暮らしにおける家賃の考え方は、世帯の就労状況によって180度異なります。
パターン1:手取り23万円「1馬力」で二人暮らしをする場合
パートナーが求職中、専業主婦(夫)、あるいは学生などで、片方の手取り23万円のみで2人分の生活を維持しなければならない場合、家計は極めてシビアな管理が求められます。二人暮らしでは食費が最低でも月5万〜6.5万円、水道光熱費も月2万円〜2.5万円へと跳ね上がります。
この場合、許容される家賃上限は7.5万〜8.0万円(管理費込)が絶対防衛ラインです。都心部でこの価格帯の2人入居可能物件を探すのは難しいため、必然的に以下のようなエリア・間取りの選択になります。
- エリア選定:東京23区外(多摩地域)、埼玉南部、千葉西部、神奈川の準急停車駅など、都心まで電車で40〜50分圏内の郊外エリア。
- 間取り相場:築25年以上の「1LDK」または「2DK(ダイニングキッチン+洋室2部屋)」。ダイニングと個室が分かれている2DKは、専有面積が40平米前後確保でき、プライベート空間を分け合えるため非常に実用的です。
パターン2:共働きで合算(手取り23万円+パートナー収入)の場合
本人の手取り23万円に加え、同居パートナーに手取り15万〜20万円程度の収入がある共働き世帯であれば、世帯全体の手取りは38万〜43万円に達します。この状態であれば、家計リスクは大幅に軽減されます。
ただし、将来の結婚資金や出産費用、万が一の退職リスクに備えるならば、二人の合算収入をアテにして家賃13万〜15万円の高級マンションを借りるのは危険です。二人の合計家賃目安は10万〜11万円(1人あたり5万〜5.5万円の負担)に抑えるのが最も賢明な選択です。この予算であれば、都心近郊駅で駅徒歩10分以内、築浅の「1LDK」やゆとりのある「2LDK」が充分に視野に入り、生活の質と貯金スピードの両立が可能です。
一般に知られていない盲点とネットの誤解|貯金できない原因と対策
「手取り23万円もあるのに、なぜか毎月お金が消えていく」と悩む人の多くは、ネット上の誤った情報や、家計簿に現れにくい「見えないコスト」の存在を見落としています。代表的な3つの盲点と、その具体的な打開策を解き明かします。
1. 「プロパンガス物件」による月5,000円以上の構造的損失
家賃の安さだけに目を奪われて物件を選んだ結果、供給ガスが「LPガス(プロパンガス)」だったために光熱費で破綻するパターンです。経済産業省等の各種統計でも示されている通り、プロパンガスは都市ガスに比べて基本料金・従量料金ともに1.5倍から2倍近く割高に設定されています。一人暮らしであっても、冬季のお風呂や自炊でガス代が月12,000円〜15,000円に達することも珍しくありません。「家賃が3,000円安くても、プロパンガスなら都市ガスの物件よりトータルで大損する」という計算式を忘れてはなりません。
2. メンタルアカウンティングの罠とサブスクの蓄積
行動経済学における「心の会計(メンタルアカウンティング)」により、少額の固定費を軽視してしまう傾向です。月額1,000円〜2,000円の動画配信サービス、音楽ストリーミング、ジムの会員費、スマートフォンの不要なオプション補償などが複数重なると、それだけで月1万円前後の固定費が自動流出します。手取り23万円から家賃を引いた後の残金に対し、これらは確実に家計を圧迫します。部屋探しのタイミングこそ、すべてのクレジットカード明細を洗い出し、不要な契約を徹底的に解約する絶好の機会です。
3. 「先取り貯金」の不実施による残金思考の破綻
「月末にお金が余ったら貯金しよう」という思考法は、ほぼ100%失敗します。人間の心理として、口座にお金が入っていればその範囲内で消費を最適化しようとするためです。手取り23万円で毎月確実に貯蓄を積み上げる唯一の解は、給与振込日の翌日に3万〜5万円を別の貯蓄用口座や新NISA口座へ自動で移す「先取り貯金」の強制執行です。「最初から手取り19万円だった」と認識を書き換えて生活を設計することで、意志の力に頼らず資産形成が進みます。
手取り23万円の物件選びで後悔しない注意点とプロの判断基準
手取り23万円の生活防衛において、部屋選びの失敗は2年間の生活の質を縛る決定打となります。内見時およびポータルサイト検索時に必ずチェックすべき実戦的な注意点を整理しました。
- 駅徒歩分数は「10〜12分」まで視野を広げる:駅徒歩5分以内の物件は家賃相場が跳ね上がります。徒歩10〜12分まで条件を緩和するだけで、同等グレードの設備を保ったまま家賃が1万〜1.5万円下がることが一般的です。健康のためのウォーキングと割り切ることで、年間十数万円の固定費削減につながります。
- 管理費を含めた「支払総額」でフィルターをかける:不動産サイトで物件を検索する際は、「管理費・共益費込み」のチェックボックスを必ずオンにして検索してください。家賃表記の低さに惑わされず、毎月銀行口座から引き落とされる総額を基準に判断します。
- 電気・水道のインフラ環境と周辺スーパーの価格帯:内見時には部屋の内部だけでなく、最寄り駅から物件までの帰り道に「日常使いできる庶民的なスーパーやドラッグストアがあるか」を必ず自分の足で確認してください。高級スーパーやコンビニしかない環境では、どんなに自炊を志しても日々の食費が高止まりします。
【プロの結論】家賃8万円を選んでいい人・絶対に避けるべき人の判断基準
住まいに対する価値観は人それぞれですが、手取り23万円という所得水準を前提とする限り、家賃8万円台の部屋を選んで良い人と、絶対に避けるべき人には明確な境界線が存在します。
【家賃8万円を選んでも破綻しない人の条件】
- 年間のボーナス(賞与)が安定して3ヶ月分以上支給され、突発的な支出や更新料をボーナスで完全にカバーできる人
- 会社の家賃補助(住宅手当)が毎月1.5万〜2万円以上支給され、自己負担額が実質6万円台に収まる人
- 在宅勤務・フルリモートワークが週4日以上あり、住居が仕事場を兼ねており通勤交通費や被服費が極めて少ない人
- 趣味が「家で過ごすこと」であり、外食や交際費、旅行への支出意欲が極端に低いミニマリスト気質の人
【家賃8万円を絶対に避けるべき人の条件】
- ボーナスの支給がない、または業績連動で金額が大きく変動する職種の人
- 毎月3万〜5万円を着実に貯金し、20代・30代のうちにまとまった資産形成を目指したい人
- 友人との飲み会、旅行、推し活、ファッションなどの自己投資に毎月一定の予算を充てたい人
- 奨学金の返済や自動車ローンなど、住居費以外に毎月数万円の返済負担を抱えている人
自分の生活様式や給与体系を客観的に見つめ直し、見栄や一時的な感情に流されずに判断基準を適用することが、後悔しない賃貸生活への最大の防壁となります。
【手取り 23 万 家賃】に関するよくある質問(FAQ)
Q1:手取り23万円の一人暮らしで、手取り23万 家賃適正はズバリいくらですか?
A1:2026年の物価水準と健全な資産形成を考慮した最も推奨される適正家賃は「6.5万〜7.0万円(管理費・共益費込)」です。この範囲に抑えることで、過度な節約に縛られることなく毎月3万〜4万円程度の貯蓄が可能となります。都心へのアクセス等でどうしても相場が上がる場合でも、上限は7.5万円までに留めるのが安全です。
Q2:手取り23万円で家賃8.5万円の物件を申し込んだ場合、賃貸審査には通りますか?
A2:入居審査自体は通過する可能性が十分にあります。手取り23万円の人の額面月収はおよそ29万〜31万円(年収350万〜420万円)であり、審査基準である「額面月収の3分の1以下」をクリアしているためです。ただし、審査に通ることと日々の生活が成り立つことは別問題です。補助がない状態で家賃8.5万円を支払うと、毎月の生活は極めて圧迫されるリスクがあります。
Q3:手取り23万円で毎月5万円以上を確実に貯金したい場合、どう家計を配分すべきですか?
A3:毎月5万円の貯蓄を達成するには、家賃(支払総額)を6.0万〜6.3万円前後に設定することが最短ルートです。固定費である家賃を6万円台前半に抑えられれば、食費4万円、水道光熱費1.2万円、通信・日用品・交際費等で約6.5万円を使っても、無理なく毎月5万円の貯蓄が手元に残ります。給料日に自動で貯蓄口座へ移す「先取り貯金」の併用が必須です。
Q4:手取り23万円で同棲(二人暮らし)を検討しています。間取りや家賃はどのあたりを狙うべきですか?
A4:一人の収入(手取り23万円)のみに依存する場合は、家賃7.5万〜8.0万円の2DKまたは1LDK(郊外・築古リノベーション物件など)が限界です。二人分の生活費は食費や光熱費だけで8万〜9万円近くに膨らむためです。もしパートナーにも月10万〜15万円以上の安定した収入がある共働きであれば、世帯合計で家賃10万円前後(1人あたり5万円負担)のゆとりある物件を選ぶのが理想的です。
まとめ:2026年の住まい選びは「固定費の防衛」が生活防衛の要
手取り23万円という給与は、決して生活に困窮する水準ではありません。しかし、物価やエネルギーコストの上昇が家計をじわりと圧迫する昨今の経済環境においては、かつて安全圏と信じられていた「手取りの3分の1=家賃8万円」という数式は、すでにリスクの高い選択肢へと変貌を遂げています。
住居費は、一度契約を結んでしまえば毎月否応なしに引き落とされる最大の固定費です。日々の食費を数百円単位で削る努力を重ねるよりも、部屋探しの段階で家賃を1万円低く抑える決断をする方が、精神的にも家計的にも圧倒的に大きな自由をもたらします。見栄やポータルサイトの華やかな写真に惑わされず、ご自身のライフスタイルと将来設計に合致した「本当に心地よい適正家賃」を選び取ってください。 (出典: 手取り 23 万 家賃(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。