年金は60歳からもらうと損?減額率24%と損益分岐点の真実
定年退職を目前に控え、あるいは60歳の節目を迎えて多くのシニアが直面するのが、「年金をいつから受け取るべきか」という切実な選択です。公的年金の受給開始年齢は原則65歳ですが、申請すれば60歳から前倒しで受け取れる「繰上げ受給」の制度が存在します。「少しでも早くもらって余暇を楽しみたい」「早くもらい始めないと元が取れないのではないか」と考える人がいる一方で、「生涯もらえる額が大幅に減って大損する」という警告を耳にして二の足を踏む人も少なくありません。
物価高や長寿化が進む2026年の日本において、年金の受給タイミングは老後の生活設計を左右する極めて重大なカードです。制度改革によって見直された最新の減額ルールや、手取り額を左右する税金・社会保険料、そして一度申請したら二度と後戻りできない落とし穴まで、多角的な取材データと客観的シミュレーションをもとにその損得勘定を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2022年法改正以降のルールが定着した現在、60歳からの繰上げ受給による減額率は最大24%(月0.4%減)となり、生涯受給額の損益分岐点は80歳10ヶ月に設定されている。
- 要点2:最大の盲点は「受給額の減額」だけでなく、障害年金の請求権喪失や在職老齢年金による支給停止など、後戻りできない制度上の制約を抱える点にある。
- 要点3:平均寿命が男性81歳・女性87歳を超える現代においては、健康状態や就労継続の可否、退職後の資産残高を冷静に見極めた個別判断が不可欠である。
【検証】年金を60歳からもらうと本当に損をするのか?減額率と受給総額の真実
「年金を60歳からもらうと生涯で大損する」という言説は、果たしてどこまで事実なのでしょうか。この疑問に答えるためには、まず法律で定められた繰上げ受給の減額率のメカニズムを正しく把握する必要があります。
公的年金は本来65歳からの受給が基本ですが、希望すれば60歳0ヶ月から64歳11ヶ月までの間に1ヶ月単位で前倒し請求が可能です。2022年4月の制度改正前は1ヶ月あたり0.5%(最大30%減)だった減額率は、法改正により1ヶ月あたり0.4%(最大24%減)へと緩和されました。2026年現在に60歳を迎える世代(1966年・昭和41年生まれ)には、例外なくこの「月0.4%減」が適用されます。
仮に60歳ちょうどで受給を開始した場合、減額率は「0.4% × 60ヶ月 = 24.0%」となります。本来65歳時点で受け取れるはずだった年金額が年間200万円(月額約16万6,000円)の人であれば、受け取れる額は恒久的に年間152万円(月額約12万6,000円)へと圧縮されます。ここで留意すべきは、この24%減額というペナルティは65歳になっても70歳になっても元に戻らず、生涯にわたって死ぬまで継続するという点です。
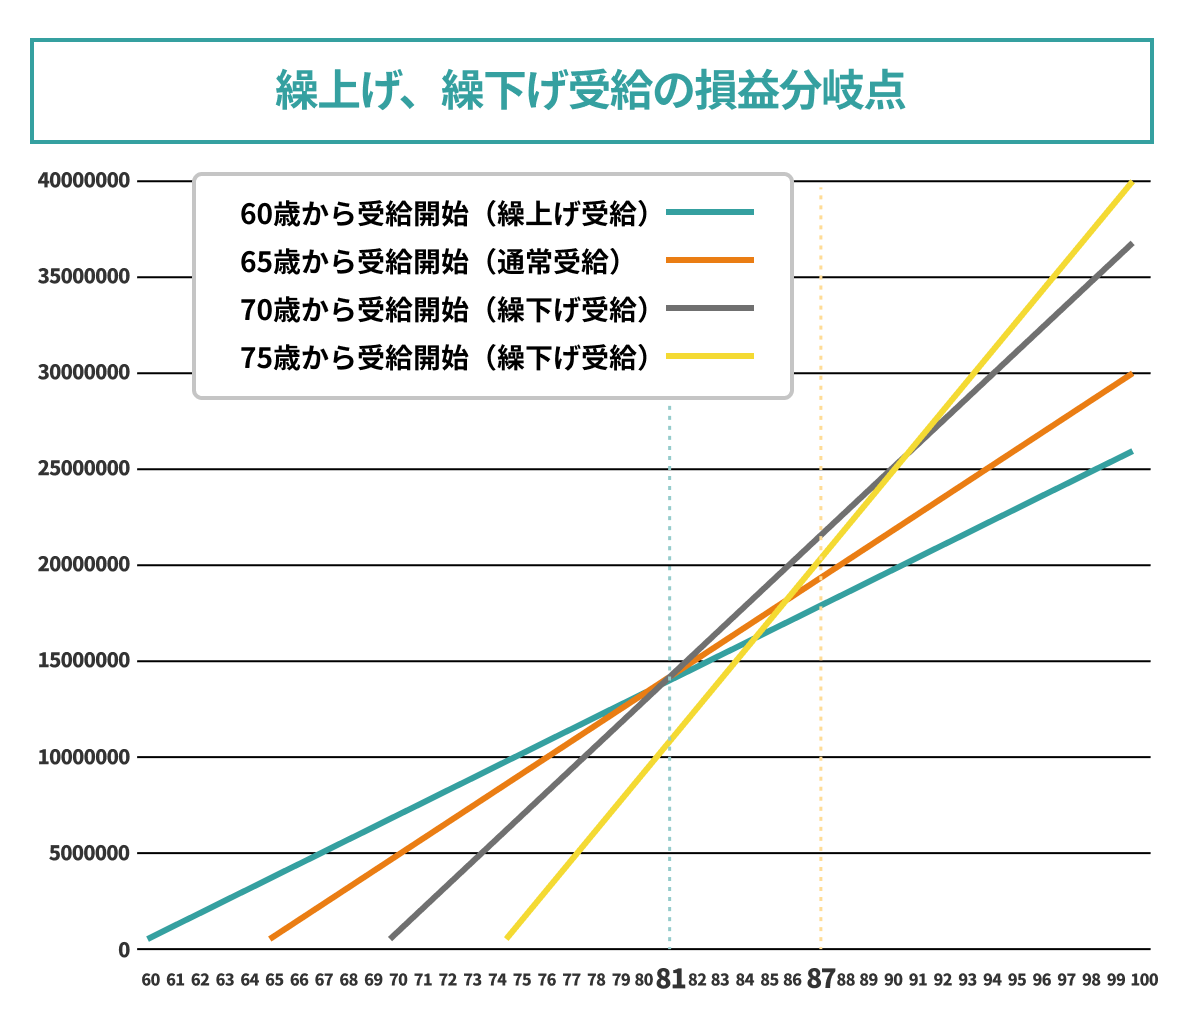
では、何歳まで生きた場合に「65歳受給」が生涯総額で「60歳受給」を逆転するのでしょうか。厚生労働省の試算データに基づく60歳年金損益分岐点は、明確に80歳10ヶ月と算出されます。
60歳から受け取り始めた人は、65歳になるまでの5年間(60ヶ月分)でまとまった年金先行利益を手にします。一方、65歳まで待った人は毎月の受給額が多いため、受給開始から15年10ヶ月が経過した時点(80歳10ヶ月)で累計受給額が完全に並び、それ以降長生きすればするほど65歳受給側のプラス幅が拡大していきます。厚生労働省が公表している簡易生命表によると、現在の日本人男性の平均寿命は約81歳、女性は約87歳です。統計的な平均寿命まで生きた場合、数字上の生涯受給総額においては「繰上げ受給は損になる」という結論が導き出されます。

【制度の整理】60歳からもらえる年金の種類と「特別支給」の現状
60歳以降のマネープランを組み立てるにあたり、そもそも60歳からもらえる年金の種類にはどのような選択肢があるのかを整理しておく必要があります。
公的年金における60歳以降の主な受取手段は以下の通りです。
第一に「老齢基礎年金および老齢厚生年金の繰上げ受給」です。ここで極めて重要なルールがあります。国民年金と厚生年金の両方に加入していた人の場合、原則として基礎年金と厚生年金は同時に繰上げ請求しなければならないという規定です。「国民年金だけを65歳まで残して、厚生年金だけを60歳から受給する」といった都合の良い切り分けは法律上認められていません。
第二に、かつて多くのシニアが恩恵を受けていた特別支給の老齢厚生年金です。これは受給開始年齢が60歳から65歳へと引き上げられる過渡期に設けられた特例措置でした。しかし、生年月日による段階的な引き上げはすでに大詰めを迎えています。男性は昭和36年(1961年)4月1日以前生まれの人をもってすでに制度終了となり、女性についても昭和41年(1966年)4月1日以前生まれの人を最後に受給権が消滅します。2026年に60歳を迎える世代の男性には受給権が一切なく、女性の大半も対象外となるため、「60歳になれば国から自動的に特別年金が振り込まれる」という昔の感覚は完全に過去のものとなっています。
第三に、公的年金とは別枠である「確定給付企業年金(DB)」や「企業型確定拠出年金(企業型DC)」「個人型確定拠出年金(iDeCo)」などの私的年金です。これらは規約や加入期間の条件を満たしていれば、公的年金を繰上げることなく60歳から給付を受け取ることが可能です。
【受給早見表】受給開始年齢ごとの減額率と生涯収支の徹底比較
受給開始時期を1年ずらすだけで、毎月の受取額と生涯の損益分岐点はどのように変動するのでしょうか。受給開始年齢ごとの減額率や損益分岐年齢を整理した厚生年金60歳受給早見表を作成しました。
| 請求時の年齢 | 繰上げ月数 | 生涯の減額率 | 65歳受給との損益分岐点 | 主な特徴と現場の評価 |
|---|---|---|---|---|
| 60歳0ヶ月 | 60ヶ月 | -24.0% | 80歳10ヶ月 | 最も早く現金化できるが、減額幅は最大。長寿リスクに最も弱い。 |
| 61歳0ヶ月 | 48ヶ月 | -19.2% | 81歳2ヶ月 | 定年直後の1年間を預貯金等で繋ぎ、61歳から受給する選択肢。 |
| 62歳0ヶ月 | 36ヶ月 | -14.4% | 81歳10ヶ月 | 再雇用による給与減額を補填する目的で選択されるケースが多い。 |
| 63歳0ヶ月 | 24ヶ月 | -9.6% | 82歳8ヶ月 | 減額率が10%を割り込むため、精神的な抵抗感が薄れやすい。 |
| 64歳0ヶ月 | 12ヶ月 | -4.8% | 84歳2ヶ月 | 65歳までの残り1年を乗り切るための微調整として利用される。 |
| 65歳0ヶ月(基準) | 0ヶ月 | 0.0%(満額) | 基準点 | 公的年金の法定基準。以後は75歳まで繰下げ(増額)も可能。 |
表から読み取れる通り、繰上げる期間が短くなれば損益分岐点は後退します。しかし、どの時点で請求したとしても、「およそ80歳を超えて生きるかどうか」が生涯収支の分岐ラインになる構図に変わりはありません。

一般に知られていない盲点とネットの誤解|数字に表れない4つの致命的リスク
年金の繰上げ請求をめぐっては、ネットやSNS上で「受給額が減るだけだから、早く使ったほうが得」という短絡的な意見が散見されます。しかし、社会保険労務士やFPなどの専門家が繰上げ受給に対して慎重姿勢を崩さない最大の理由は、額面の減少以上に不可逆的な制度上の落とし穴が存在するためです。
落とし穴1:障害年金との併給不可と受給権の消滅
繰上げ受給における最も重いリスクが、障害年金繰上げ受給併給不可の原則です。通常、65歳未満の期間に病気やケガで重い障害を負った場合、一定の要件を満たせば「障害基礎年金」を事後重症請求できます。障害基礎年金は非課税であり、1級であれば年額100万円を超える手厚い給付が保障されます。
ところが、老齢年金の繰上げ請求を行った瞬間から、法律上は「65歳に達した」とみなされます。その結果、繰上げ請求以後に初診日がある病気やケガで重度障害状態になっても、65歳前であれば請求できたはずの障害基礎年金が受給できなくなるのです。万が一のセーフティネットを自ら切り捨てる行為になりかねない点は、あまりにも知られていません。
落とし穴2:再雇用就業による「在職老齢年金」の減額調整
定年後も嘱託や再雇用で働き続ける場合、在職老齢年金60歳以降の支給停止ルールが直撃します。毎月の給与(総報酬月額相当額)と年金月額の合計が基準額(支給停止調整額:50万円)を超えると、超えた分の2分の1に相当する厚生年金が容赦なくカットされます。「せっかく24%減額されてまで繰上げたのに、働いて給料をもらったら年金が全額支給停止された」という悲鳴が年金事務所で頻発する背景には、この仕組みの誤解があります。
落とし穴3:寡婦年金や国民年金任意加入の権利喪失
夫を亡くした妻に支給される国民年金の「寡婦年金」は、妻自身が老齢基礎年金の繰上げ請求を行った時点で権利が完全に消滅します。また、受給資格期間が足りない場合や将来の満額受給を目指して60歳以降に国民年金へ任意加入する道も閉ざされます。後から「やはり加入して年金額を増やしたい」と思っても手遅れです。
落とし穴4:繰上げ受給後の税金と社会保険料の逆転現象
「受給額が少ないなら、税金や保険料も安くなるから手取り率は良くなるはずだ」という言説にも注意が必要です。確かに繰上げ受給税金社会保険料の観点では、年金額面が低ければ所得税や住民税、国民健康保険料の算定基礎は抑えられます。しかし、日本の税制には公的年金等控除(65歳未満は60万円、65歳以上は110万円※合計所得による)が設けられており、65歳未満の控除枠は小さく設定されています。結果として、減額された割に手取り額が伸びず、生活のゆとりにつながらないケースが多発しています。
【実態検証】60歳定年退職後年金生活を選んだ人々の生の声と後悔
数字の損得勘定だけでは見えてこない、実際の受給者たちの生活実感はどうなっているのでしょうか。年金相談の現場やシニアコミュニティ、知恵袋などの投稿に寄せられた実体験を検証すると、繰上げを選択した人々の明暗が浮き彫りになります。
都内のメーカーを60歳で退職し、すぐに繰上げ受給を始めたAさん(68歳・元技術職)は、当時の心境と現在の手記で次のように振り返っています。
「『元気なうちに旅行へ行き、趣味の登山を楽しみたい』と考え、減額を承知で受給を決めました。60代前半の5年間は確かに贅沢な時間を過ごせました。しかし、65歳を過ぎて体調を崩し、医療費がかさむようになった今、月12万円ほどの手取りでは毎月が赤字です。同年代の友人が65歳から満額の月17万円を受け取っているのを見るたび、目先の楽しさに釣られて生涯のベース収入を削ってしまったことへの繰上げ受給デメリット後悔が頭をよぎります」
一方、地方都市で夫婦2人暮らしを送るBさん(64歳・元事務職)のように、戦略的に受給を選択して満足している事例もあります。
「住宅ローンを完済し、子どもも独立していました。再雇用で月15万円の軽作業をしながら、月8万円の繰上げ年金を生活費の足しにしています。フルタイムのストレスから解放され、心身ともに余裕が生まれました。80歳を超えてからの総額など誰にもわかりません。『今の自分時間』を買い取ったと考えれば、24%の減額は納得のいくコストでした」
後悔の声をあげる人々に共通しているのは、「どれだけ手取りが減るのか」「病気になったらどうなるのか」というリスクを検証せず、退職金の一時的な枯渇や漫然とした不安から拙速に手続きを進めてしまったという事実です。一度でも年金事務所で国民年金繰上げ請求手続きを完了させてしまうと、いかなる理由があっても請求を取り消すことは法的に不可能です。窓口で請求書に実印を押す前に、取り返しのつかない重みがあることを認識しなければなりません。
【プロの結論】2026年最新年金制度改正を踏まえた「向いている人・避けるべき人」の判断基準
行動経済学において、人間は「将来得られる大きな利益」よりも「今すぐ手に入る目先の小さな利益」を過大評価してしまう「現在バイアス(Present bias)」を持つとされています。繰上げ受給の選択は、まさにこの心理的トラップと隣り合わせです。
さらに視野を広げると、政府内で議論が進む2026年最新年金制度改正の動向も見逃せません。現在、厚生労働省の審議会等では、高齢期の就労を阻害していると批判の強い「在職老齢年金制度の基準額引き上げまたは撤廃」や、「パート・短時間労働者への厚生年金適用拡大」が本格的な改革項目として上がっています。60歳以降も働きやすい環境が法的に整備されつつある今、無理に年金を前倒しして受給する必要性は以前よりも薄れています。
では、専門的な見地から導き出される「繰上げ受給に向いている人」「絶対に避けるべき人」の決定的な境界線はどこにあるのでしょうか。
繰上げ受給をおすすめできる人の条件
- 健康状態に明確な不安を抱えている人:既往症などから長期の長寿を見込むことが難しく、元気なうちに自己資金を活用したい明確な理由がある場合。
- 退職後に安定した不労所得や金融資産がある人:株式の配当金や不動産収入、手持ちの金融資産が潤沢にあり、年金が24%削られても老後の最低限の生活水準が全く脅かされない富裕層・準富裕層。
- 60歳以降は完全にリタイアし、就労収入がゼロになる人:失業手当や退職金だけでは日々の生活費がショートし、借金を背負う恐れがある場合の緊急避難的受給。
繰上げ受給を避けるべき・慎重になるべき人の条件
- 60歳以降も厚生年金に加入して働く予定の人:在職老齢年金による支給停止リスクがあり、働いた分だけ年金がカットされる可能性が高いため。
- 金融資産が心もとなく、年金が主な生活原資になる人:80代以降の医療費・介護費が増加する局面で、24%減額された年金額では家計が破綻するリスクが跳ね上がります。
- 平均寿命以上生きる自信や意欲がある人:女性の平均寿命は87歳を超えており、統計的に損益分岐点(80歳10ヶ月)を超える確率が極めて高いため。
【年金 60 歳 から】に関するよくある質問(FAQ)
Q1:繰上げ請求の手続きはいつ、どこで行えばよいですか?
A1:60歳の誕生日の前日以降に、住所地を管轄する「年金事務所」または「街角の年金相談センター」で請求手続きを行います。必要書類は年金手帳(または基礎年金番号通知書)、戸籍謄本、預金通帳、本人確認書類などです。手続きが受理された翌月分から年金の支給対象となりますが、前述の通り一度請求すると生涯取消はできません。
Q2:60歳で受給開始したあと、63歳で重い病気にかかったら障害年金に切り替えられますか?
A2:原則として切り替えはできません。繰上げ請求を行った時点で法律上「65歳に達した」とみなされるため、65歳未満の特例である「事後重症による障害基礎年金」の請求権は失われます。ただし、繰上げ請求を行う前にすでに初診日があり、障害認定日を満たしていた場合など、ごく一部の例外を除いて原則対象外となるため細心の注意が必要です。
Q3:繰上げ受給をしたあとに再就職して厚生年金に入ったら、年金額は増えますか?
A3:再就職して厚生年金保険料を納めれば、その加入期間と給与額に応じて退職時または65歳・70歳の改定時に厚生年金部分は増額されます。ただし、60歳時点で確定させた「24%減額」のペナルティ計算そのものが消えるわけではありません。新規に追加された就労分が上乗せされるだけで、繰上げた基本部分はずっと減額されたままとなります。
Q4:妻が繰上げ受給すると、将来もらえる遺族年金に影響はありますか?
A4:夫が亡くなった場合、65歳以降であれば妻は「自身の繰上げ老齢年金」と「夫の遺族厚生年金」の差額を受け取ることになります。遺族厚生年金自体の額が削られるわけではありませんが、60代前半で夫を亡くした際の「寡婦年金」は受給できなくなるなど、世帯全体の保障設計に歪みが生じる可能性があります。
まとめ:2026年の年金戦略で後悔しないために
年金を60歳からもらうべきか否かという問いに対して、万人に共通する単一の正解は存在しません。損益分岐点である「80歳10ヶ月」というデータは冷酷な客観的事実ですが、人の寿命や健康状態、家庭環境は誰にも予測できないからです。
確実なのは、2026年現在の超高齢社会において、60歳はもはや「隠居の始まり」ではなく「第二の現役期のスタートライン」であるという点です。24%の減額という不可逆なリスク、障害年金の喪失、そして働く意欲を削ぎかねない在職老齢年金の壁を鑑みれば、特別な事情がない限り、65歳まで就労や自己資金で家計を支え、原則通りの受給を待つ選択肢が最も手堅いセーフティネットと言えます。
目先の数年間のキャッシュフローだけに惑わされず、80代、90代を迎えた未来の自分自身を支えられる基盤を残せるのか。年金事務所での試算やシミュレーターを活用し、生涯のライフプランを俯瞰したうえで悔いのない決断を下してください。 (出典: 年金 60 歳 から(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。