オリックス銀行定期預金の評判と罠!2026年最新金利と賢い活用法
日銀による追加利上げの波が押し寄せ、メガバンク各行も定期預金金利の引き上げに踏み切った2026年の金融市場。利回りを求める個人預金者の視線が集まるなか、頭一つ抜けた高金利を提示し続けているのがオリックス銀行の「eダイレクト預金」です。ネット上では「資産を寝かせておくならここ一択」と絶賛される一方で、「ATMが使えない」「手続きが面倒」といったネガティブな声も散見されます。
「高金利の裏に、何か見落としている落とし穴があるのではないか」「大手信託銀行やメガバンクと比べて本当に安全なのか」と不安を抱く預金者は少なくありません。本記事では、金融取材の第一線で追及してきたデータをもとに、オリックス銀行の定期預金が誇る驚異的な利回りのカラクリから、利用者が直面するリアルなデメリットの真相、そして後悔しないための活用戦略まで徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:オリックス銀行の「eダイレクト預金」は1年もの定期で年1.250%、5年もので年1.400%(2026年最新)と、メガバンク水準を大きく上回る業界トップクラスの金利を維持。
- 要点2:高金利を実現できる最大の理由は「店舗・ATMの全廃」によるコスト削減であり、不動産投資ローン等を中心とした安定した融資ポートフォリオに裏打ちされている。
- 要点3:ATMでの現金引き出しや通帳発行には非対応だが、預金保険制度(ペイオフ)の対象で元本1,000万円まで保証されており、「使わない資産を確実に増やす貯蓄専用口座」として極めて合理的な選択肢となる。
【2026年最新金利】オリックス銀行の定期預金が高水準を誇る背景と市場推移
長らく続いたマイナス金利政策が完全に過去のものとなり、金利のある世界が定着した2026年。都市銀行の1年もの定期預金金利が0.3〜0.4%台近辺で推移するなか、オリックス銀行が提示するオリックス銀行定期預金金利は、競合を大きく引き離す高水準をマークしています。
オリックス銀行の主力商品であるインターネット専用「eダイレクト預金」の金利一覧を見ると、短中期の運用から長期の資産形成まで、すべての期間において極めて戦略的な金利設定がなされていることが分かります。最新の金利状況は以下のとおりです。
- 普通預金:年0.400%
- eダイレクト定期預金(1年もの):年1.250%
- eダイレクト定期預金(3年もの):年1.350%
- eダイレクト定期預金(5年もの):年1.400%
- eダイレクト定期預金(7年もの):年1.450%
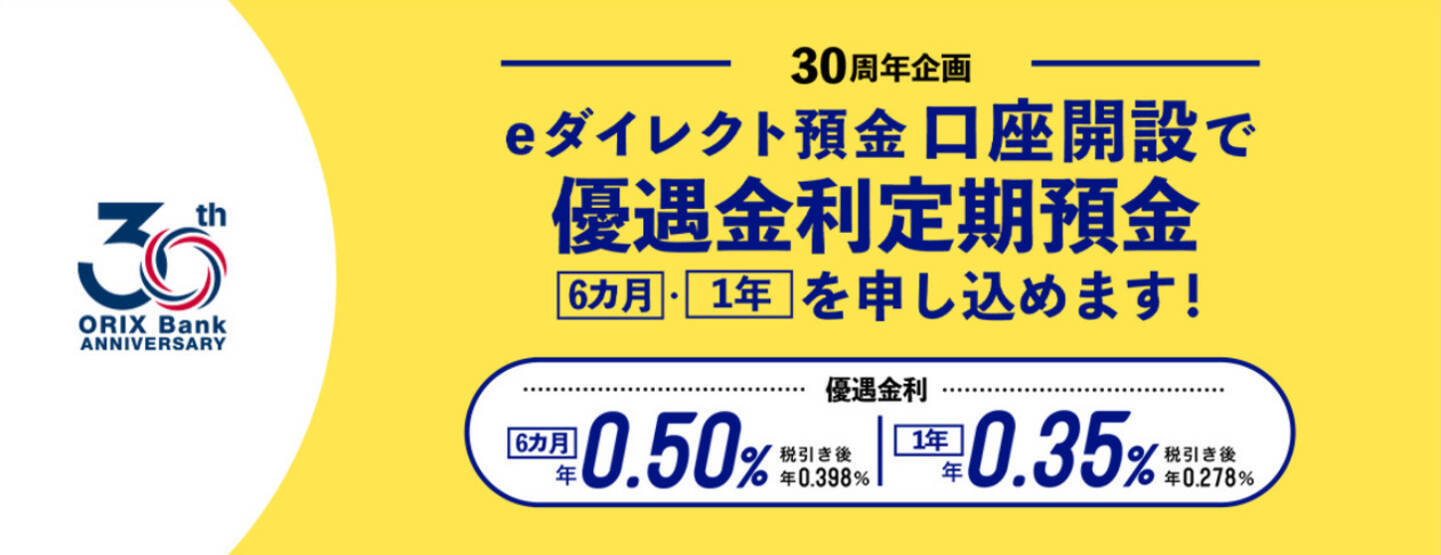
さらに、定期的に実施されるオリックス銀行定期預金キャンペーンや「eダイレクト定期預金 金利優遇プログラム」を活用することで、新規資金の預け入れに対してさらなる上乗せ金利が適用される局面もあります。この手厚い利回りは単なる一過性のプロモーションではありません。過去数年間の2026年最新預金金利推移を振り返っても、オリックス銀行は金利改定の初動が早く、市場環境の変化をいち早く顧客還元へと結びつけてきました。
なぜオリックス銀行はこれほどの高金利を持続できるのか。その理由は、同社の徹底的にスリム化されたビジネスモデルにあります。全国に大規模な支店網や自前のATM網を一切持たず、人件費と設備維持費を極小化。削減した膨大な固定費を預金金利へダイレクトに還元しています。集めた資金は、オリックスグループの強みである法人向け融資や収益性の高い不動産投資ローンなどへ効率的に運用されており、強固な利ざや構造が確立されているのです。

徹底比較|メガバンク・競合ネット銀行とオリックス銀行の預金パフォーマンス
実際に他の主要金融機関と比較した際、どれほどの差が生まれるのかを可視化しました。下記の比較表は、大手メガバンクおよび代表的なネット銀行との利回り・サービス設計の違いを整理したものです。
| 項目 | オリックス銀行(eダイレクト預金) | メガバンク各行(平均値) | 主要ネット銀行他社 |
|---|---|---|---|
| 定期預金(1年もの) | 年1.250% | 年0.350%前後 | 年0.600%〜0.900% |
| 定期預金(3年もの) | 年1.350% | 年0.400%前後 | 年0.750%〜1.000% |
| 最低預入単位 | 100万円以上(1円単位) | 1,000円〜1万円 | 1,000円〜10万円 |
| キャッシュカード・ATM | なし(発行不可・利用不可) | あり(全国対応) | あり(提携コンビニATM対応) |
| 預金保険(ペイオフ) | 対象(元本1,000万円+利息) | 対象(同左) | 対象(同左) |
| 編集部の独自評価 | 貯蓄専用として圧倒的有利 | 利便性は高いが利回りは劣後 | 決済と貯蓄のバランス型 |
ネット銀行定期預金金利比較を深掘りすると、大手メガバンクとの利回りの開きは歴然です。ここでは具体的な数値で把握するため、元本別の利息シミュレーション計算を実施しました(※税引前年利1.250%、復興特別所得税を含む20.315%の税金を控除した概算受取利息)。
- 100万円を1年間預け入れた場合: 税引前利息:12,500円 ➔ 実質手取り利息:約9,960円(メガバンク預入時の約3.5倍)
- 300万円を1年間預け入れた場合: 税引前利息:37,500円 ➔ 実質手取り利息:約29,880円
- 500万円を1年間預け入れた場合: 税引前利息:62,500円 ➔ 実質手取り利息:約49,800円
- 1,000万円(ペイオフ上限)を1年間預け入れた場合: 税引前利息:125,000円 ➔ 実質手取り利息:約99,600円
メガバンクの普通預金に1,000万円を放置した場合に得られる利息が数千円程度にとどまることを考慮すれば、オリックス銀行に預け替えるだけで年間約10万円の確実なキャッシュフローが生じる計算になります。この圧倒的な数値差こそが、多くの賢明な資産形成層を惹きつけてやまない物理的な根拠です。
【実態検証】利用者の生の声と現場目線で見えたeダイレクト預金のリアル
オリックス銀行の定期預金が高金利と話題を集める最大の要因は、無駄を削ぎ落とした利回りの高さにありますが、利用実態において預金者はどのような評価を下しているのでしょうか。マネーフォロワーが集うSNSコミュニティや投資掲示板、Q&Aサイトに集まるeダイレクト預金評判を多角的に分析しました。
肯定的な意見として際立っているのは、「余計な誘惑に惑わされず、資金を安全に隔離できる」という声です。ある30代の会社員預金者は、金融取材班のヒアリングに対して次のように明かしています。
「日常で使っているメガバンクの口座にまとまったお金を置いておくと、知らず知らずのうちに散財してしまう癖がありました。オリックス銀行はキャッシュカードすら発行されないため、物理的にコンビニでお金をおろせません。この適度な距離感のおかげで、1,000万円の防衛資金を全く手を付けずに年10万円近い利息を受け取れています」
預入期間の自由度も高く評価されています。オリックス銀行では、2週間満期の超短期定期から、6カ月、1年、3年、最長7年まで選べる柔軟性を備えています。特に「使う予定が決まっている教育資金や住宅購入の頭金を数年間だけ安全に避難させたい」というファミリー層から厚い支持を得ているのが実態です。これこそが、高金利が選ばれる理由まとめの核心部分と言えます。
一方で、ネット上には「思っていたサービスと違った」と不満を漏らす声もゼロではありません。その多くは、店舗型銀行や一般的なネット銀行と同じ感覚で口座を開設した利用者が直面する構造的な制限に起因しています。

一般に知られていない盲点|オリックス銀行デメリットの真相と対処法
オリックス銀行を検討するにあたり、事前に把握しておくべき注意点が存在します。ネット上の広告やプロモーションでは「高金利」ばかりが強調されがちですが、オリックス銀行デメリットの真相を直視しなければ、思わぬ不便を強いられることになりかねません。
第一の盲点は、「キャッシュカードが存在せず、ATMでの現金預払が一切できない」点です。オリックス銀行への入金は、他行の口座から「振込」を行う必要があります。振込手数料無料枠を持つ他行ネット銀行をメインバンクにしていない場合、入金時に数百円の手数料が発生し、初期利息を圧迫してしまうリスクがあります。
第二の盲点は、出金プロセスの厳格さです。オリックス銀行の普通預金から資金を引き出す場合、事前に指定した1口座(本人名義の他行口座)へ振り込む形をとります。月2回までは他行宛て振込手数料が無料ですが、即座に手元に現金を用意したい突発的な事態には適していません。
第三に、最低預入金額のハードルです。eダイレクト預金の定期預金は「1口100万円以上(1円単位)」と規定されており、少額からコツコツと定期を組みたい若年層や初心者には敷居が高く感じられます。
第四に留意すべきは、満期時の自動更新設定です。定期預金を組む際、「元利自動継続」「元金自動継続」「満期自動解約」のいずれかを選択します。意図せず自動継続にしてしまうと、満期を迎えた日の最新適用金利で再拘束されてしまい、市場の金利動向を見極めた機動的な資金移動が難しくなります。満期時に資金を手元に戻したい場合は、マイページから満期自動解約手続き方法を事前に確認し、受取方法を普通預金口座への入金に切り替えておく段取りが欠かせません。
元本保証と安全性の評判|預金保険制度(ペイオフ)とリスクの全貌
「メガバンクより大幅に金利が高いと、破綻リスクや元本割れのリスクがあるのではないか」という懸念を抱く預金者も少なくありません。しかし結論から言えば、元本保証と安全性の評判に関して、制度上のリスクはメガバンクと完全に同等です。
オリックス銀行は、日本の銀行法に基づき金融庁の厳格な監督下にある正式な国内銀行です。当然ながらオリックス銀行預金保険制度ペイオフの対象機関であり、万が一同行が経営破綻した場合でも、預金保険機構によって預金者1人あたり元本1,000万円までとその利息が全額保護されます。
株式投資や外貨預金、投資信託などのリスク資産と異なり、定期預金は元本保証が法的に担保された金融商品です。市場価格の変動によって元本が目減りすることは一切ありません。1,000万円を超える大規模な預金を行う場合は、家族名義に分けるか、他行と分散して預け入れることで、ペイオフ保護の範囲内に収めるのが資産防衛の定石です。
また、母体であるオリックス株式会社は、東証プライム市場に上場する総合金融サービスグループであり、世界数十カ国で事業を展開する巨大企業です。同行の自己資本比率や財務健全性指標も健全な水準を維持しており、信用リスクの観点からも極めて堅実な母体基盤を有しています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準と口座開設手順
行動経済学には、資金ごとに異なる名前をつけて心理的な財布を分ける「メンタル・アカウンティング(心の会計)」という概念があります。お金を一つの普通預金にまとめておくと無意識に使ってしまう人間心理に対し、あえて引き出しにくい口座へ隔離することは、資産形成における強力なコミットメント手段として機能します。
オリックス銀行の「ATMがなく、キャッシュカードも発行されない」という仕様は、日常使いの決済口座としては致命的な不便さですが、「手を付けたくないコア資産を保管する金庫」としては最大の武器に反転します。この特性を踏まえ、利用に適している人と慎重になるべき人の基準を明確に整理しました。
オリックス銀行の定期預金をおすすめできる人
- 100万円以上の余裕資金を半年〜5年以上の期間、確実に増やしたい人
- すでに他行のネット銀行(振込手数料無料枠あり)を保有している人
- 投資信託などの元本割れリスクを避け、元本保証で確実な利回りを確保したい人
- 無駄遣いを防ぐため、日常の生活資金と貯蓄資金を物理的・心理的に完全に切り離したい人
口座開設に慎重になるべき人
- 定期預金に回せる手元資金が100万円未満の人
- コンビニATMで頻繁に現金を出し入れしたい人
- 数日〜数週間単位で急な出金の可能性がある流動性資金を管理したい人
- 紙の通帳を手元に保管しておきたい高齢層やWEB操作に強い抵抗がある人
なお、利用を開始するためのオリックス銀行口座開設の流れは極めてシンプルです。スマートフォンと運転免許証またはマイナンバーカードがあれば、以下のステップで最短即日〜数営業日で手続きが完了します。
- WEB申込み:公式サイトの専用フォームから基本情報を入力。
- 本人確認:スマホのカメラ機能を用いたオンライン本人確認(eKYC)を実施。
- 口座開設完了:認証コードの受取後、マイページ(インターネットバンキング)に初回ログイン。
- 資金振込・預入:手持ちの他行口座からオリックス銀行の普通預金口座へ100万円以上の元本を振り込み、マイページ上で希望する預入期間の「eダイレクト定期預金」を選択して預入を完了させる。
【オリックス 銀行 定期 預金】に関するよくある質問(FAQ)
Q1:オリックス銀行の定期預金はいくらから預け入れできますか?
A1:インターネット専用の「eダイレクト定期預金」は、1口あたり100万円以上(1円単位)から預け入れが可能です。100万円未満の資金での定期預金作成はできませんのでご注意ください。
Q2:満期が来たら利息や元金はどうなりますか?解約の手続き方法は?
A2:作成時に「満期自動解約」を設定しておけば、満期日に元金と税引後利息が普通預金へ自動的に入金されます。「元利自動継続」や「元金自動継続」を選んでいた場合でも、満期日の前日までにWEBマイページへログインし、満期時取扱いの変更手続きを行うことで、自動解約へスムーズに切り替えることが可能です。
Q3:万が一、満期日より前に途中解約した場合は元本割れしますか?
A3:中途解約した場合でも元本割れすることはありません。ただし、当初約束されていた高金利は適用されず、所定の「中途解約利率(普通預金金利と同等水準など)」が遡って適用されるため、得られる利息が大幅に減少します。期間中は使わない見込みの資金を預け入れることが鉄則です。
Q4:定期預金にお金を預け入れたり引き出したりする際の手数料はいくらかかりますか?
A4:オリックス銀行口座への入金時は、振込元となる金融機関所定の振込手数料がかかります(振込手数料無料回数のあるネット銀行からの入金が推奨されます)。一方、オリックス銀行から登録済みの本人名義口座へ資金を戻す(振り出す)際の手数料は、月2回まで無料(3回目以降は1回あたり税込440円)となっています。
まとめ:今後の動向と失敗しないための判断基準
2026年という新たな金利局面において、資金の預け先を吟味することは、資産防衛の成否を分ける決定的な要素となっています。メガバンクの低金利口座にお金を眠らせたままにしておくことは、実質的なインフレ局面において資産価値の目減りを甘受することと同義です。
オリックス銀行の「eダイレクト預金」は、ATMの利便性を完全に切り捨てた代わりに、圧倒的な利回りと元本保証の安心感を提供する「資産保管特化型」の金融ツールです。100万円以上の遊休資金を抱えている方にとって、生活資金とは明確に一線を画した「貯蓄専用の要塞」として活用する価値は極めて高いと言えます。自身の資産規模と資金需要のタイミングを冷静に見極め、無駄のないスマートな資産運用を実現してください。 (出典: オリックス 銀行 定期 預金(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。