期限の利益とは?喪失通知で残債一括請求される真相と差し押さえ回避法
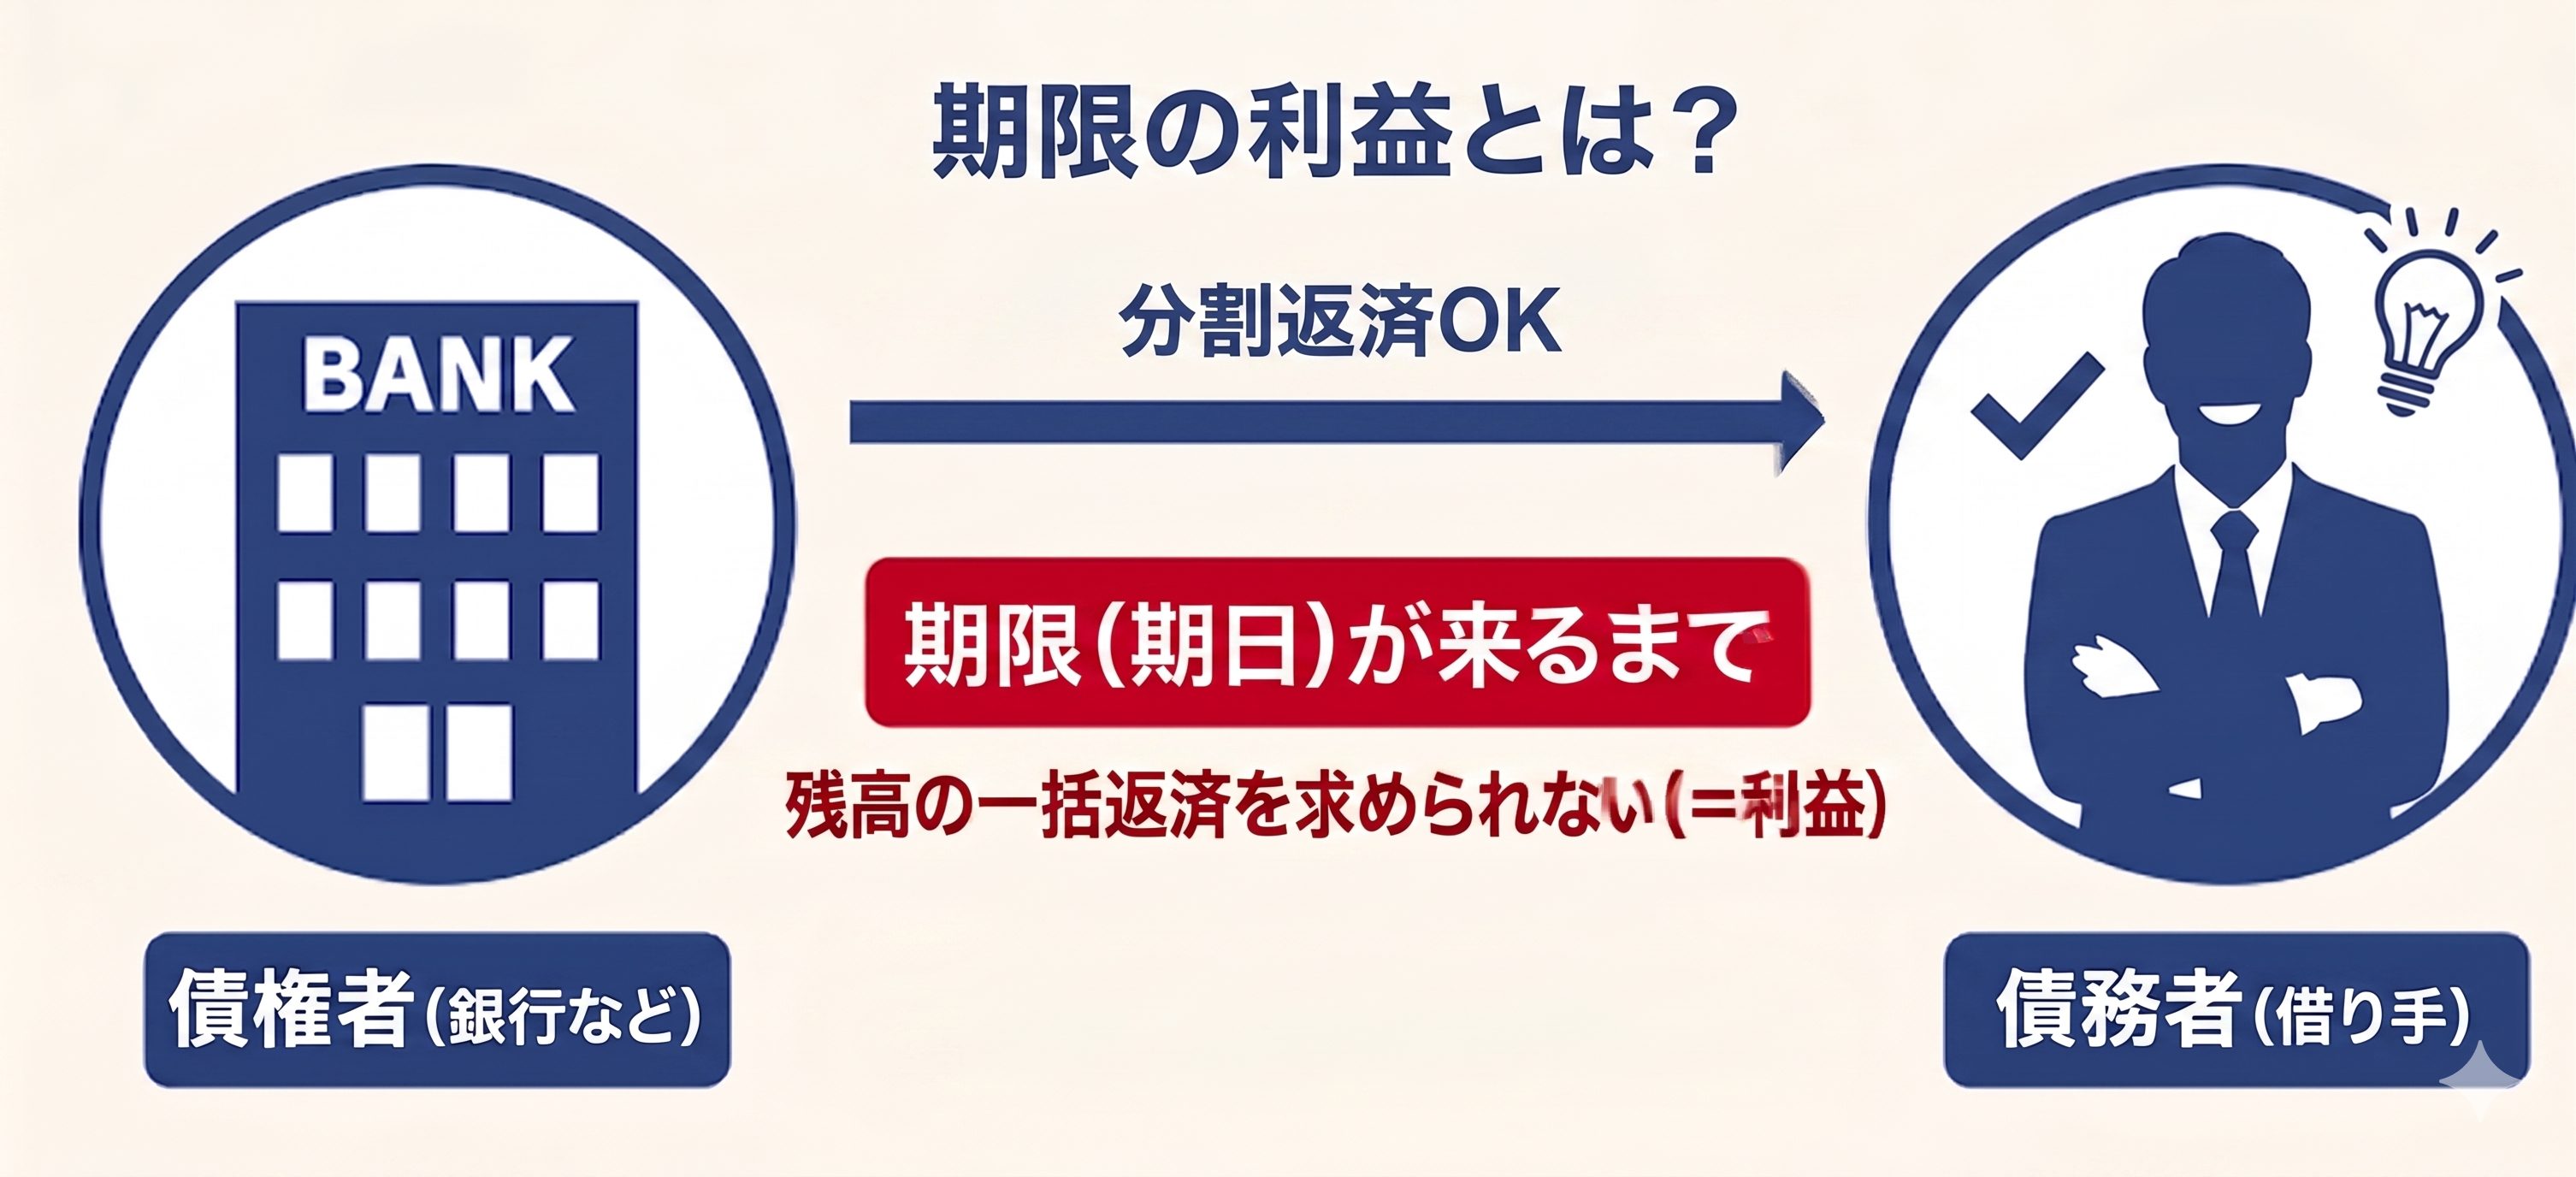
毎月の住宅ローンやカードローンの返済を行っている際、私たちが当然のように「分割で支払う」ことができているのは、法律が定めた特別な権利に守られているからです。この権利こそが、金融取引や債権債務関係の根幹を成す「期限の利益」と呼ばれます。しかし、何らかの事情で返済の滞納が重なると、この権利は突然剥奪され、ある日ポストに「残額を全額即座に支払え」という恐ろしい通知が届く事態に直面します。
ネット上では「滞納を数回放置しただけで残債務の一括請求を受ける」「自宅が競売にかけられて即座に差し押さえられる」といった噂が飛び交い、不安を抱く利用者が後を絶ちません。法的な仕組みを正しく把握し、どの段階で何が起きるのかというタイムラインを理解しておかなければ、防げたはずの強制執行や生活破綻を招くリスクがあります。法改正や金融機関の債権回収体制が厳格化する2026年現在の実務を踏まえ、その真相と対処法を徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「期限の利益」とは期日が来るまで返済を猶予される権利であり、失うと利息を含めた残債務の一括返済義務が突如発生する。
- 要点2:滞納が2〜3ヶ月続くと「期限の利益喪失通知書」が届き、保証会社による代位弁済や信用情報の事故登録(ブラックリスト)へ直結する。
- 要点3:通知受領後も放置せず、直ちに弁護士・司法書士を介した任意整理や個人再生に着手すれば、給与や財産の差し押さえを法的に回避できる。
【法律の基礎】期限の利益とは?民法136条が定める債務者の強力な盾
私たちが数百万円、数千万円という大金を借り入れ、それを10年や35年といった長期にわたって分割で返済できるのは、民法136条に明確な根拠があります。同条第1項には「期限は、債務者の利益のために定めたものと推定する」と規定されており、約束された期日が到来するまでは、借金の返済を強制されないという法的な保護が与えられています。
たとえば、3,000万円の住宅ローンを組んだ場合、翌日に金融機関から「今すぐ全額返済してください」と要求されても、債務者は「返済期日は毎月◯日であり、まだ先である」として正当に拒否できます。このように「期日が来るまではお金を手元に置いて自由に使ってよい、返さなくてよい」という法的な猶予こそが「利益」という言葉の本質です。
なお、実務や学説において見落とされがちな点ですが、期限の利益は債務者だけのものではありません。利息付きの融資契約においては、債権者(銀行や信販会社)にとっても「約定期日まで融資を継続し、所定の利息を受け取り続ける」という権利が存在します。そのため、債務者が繰り上げ返済を行う場合、法的には期限の利益放棄にあたりますが、相手方の利益を害することはできないため、契約条項に基づき繰り上げ返済手数料などの調整が行われる仕組みになっています。

【真相検証】滞納放置で一括請求される噂は本当か?通知書が届く決定的な理由
「借金の返済を少し遅れただけで、いきなり残高全額を一括請求される」という噂がネット掲示板やSNSで囁かれますが、これは半分正しく、半分は事実誤認です。正確には、わずか数日のうっかり忘れで突然一括請求が届くわけではありません。しかし、滞納を2〜3ヶ月連続で放置した段階で、例外なく「期限の利益の喪失」が確定し、残債務の一括返済を迫られることになります。これは単なる脅しではなく、契約書に明記された法的なペナルティです。
融資契約を締結する際、金銭消費貸借契約書には必ず「期限の利益喪失条項」が盛り込まれています。民法137条では破産手続きの開始や担保の滅失といった限定的な喪失事由が規定されていますが、金融実務ではこれに加えて「分割金の支払いを1回または2回以上怠ったとき」という約定が必ず付加されています。
この条項が発動する際、債務者のもとへ内容証明郵便などで届くのが期限の利益喪失通知書です。この書面には「◯年◯月◯日をもって期限の利益を喪失しました。つきましては、残債務全額および遅延損害金を直ちにお支払いください」という冷酷な通告が記されています。この通知が届いた時点で、これまで分割払いが認められていた法的な盾は完全に消滅します。
金融庁の動向や大手法律事務所の相談データによると、2026年現在、生活費の高騰や収入減を背景としたカードローン滞納理由の上位には「日々の生活費補填」「他社借入の返済資金ショート」が挙がっています。支払いが厳しいからと督促状を無視し続ける行為は、金融機関に対して「信用関係を自ら破棄した」と宣言しているに等しく、機械的に法的回収プロセスへ移行させる決定打となってしまいます。
【実態検証】住宅ローンからカードローンまで|現場取材で見えた滞納のリアル
実際に期限の利益を失った現場では、どのような事態が進行しているのでしょうか。大手法律事務所で債務整理を担当する弁護士や、住宅ローンの返済破綻に直面した相談者の証言からは、容赦ない金融回収の現実が浮かび上がります。
自営業の不振から住宅ローンを3ヶ月滞納した50代男性の手記には、当時の生々しい精神的困惑が綴られています。
「最初の1ヶ月目は『引き落としができませんでした』というハガキが届いただけでした。仕事が持ち直せば払えるだろうと連絡を後回しにしていたら、3ヶ月目の初旬、ポストに特定記録の分厚い封筒が入っていたのです。そこには『住宅ローン一括請求』の文字と、残債3,200万円に加え、年14%を超える遅延損害金を一括で支払えという記載がありました。月々11万円の支払いですら苦しんでいた人間に、3,000万円以上を一括で払えるはずがありません。頭が真っ白になり、血の気が引きました」
住宅ローンの場合、銀行は滞納が一定期間に達すると、保証会社に対して住宅ローンの残額を肩代わりさせます。この手続きを代位弁済と呼び、債務者のもとには保証会社から代位弁済通知が届きます。債権が銀行から回収の専門会社である保証会社へ移転したことを意味し、もはや話し合いで返済期日を元に戻すことは不可能です。
さらに、無担保のカードローンやクレジットカードのキャッシングでも同様の事態が起こります。督促を無視した結果、信用情報機関(CIC、JICC、KSC)に事故情報が登録され、いわゆる信用情報ブラックリスト状態となります。この登録が完了すると、新規のローン契約、クレジットカードの発行はもちろん、スマートフォンの端末代金分割払いすら一切審査に通らなくなります。
【徹底比較】放置と早期対処でここまで変わる!遅延損害金と法的リスクの分岐点
滞納が始まってから強制執行に至るまでのプロセスは、極めてシステマチックに進行します。期日を守っている正常時と、期限の利益を喪失した後では、発生する金銭的負担と法的拘束力に決定的な差が生じます。
以下の比較表は、滞納ステージごとの実態と法的リスク、そして発生する金銭的ペナルティを整理したものです。
| 返済ステージ | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 正常返済中 | 約定金利(年1.5%〜18.0%程度)のみ負担 | 期日通りの引き落とし | 期限の利益が完全に守られており、信認が維持されている状態。 |
| 初期滞納(1〜2ヶ月) | 遅延損害金が発生(年14.6%〜20.0%の割合で日割り加算) | 電話・督促状(ハガキ)の送付 | 金融機関への自主連絡で分割継続の交渉が可能な最後の防衛ライン。 |
| 期限の利益喪失(2〜3ヶ月) | 残債務一括返済の請求書面が到達。ブラックリスト登録 | 内容証明郵便による通知発行 | 契約違反が確定。自力での分割交渉は原則不可となり法的整理が必須。 |
| 法的回収・強制執行(3ヶ月以降) | 裁判所から支払督促・訴状。給与の最大1/4や不動産を差し押さえ | 競売開始決定・預金凍結 | 手遅れ寸前。直ちに弁護士の介入通知を送らなければ生活基盤が崩壊。 |
注目すべきは、期限の利益を喪失した瞬間に適用される遅延損害金計算の跳ね上がり方です。利息制限法上、消費者金融や信販会社の遅延損害金上限は年20.0%に設定されています。それまでは元金の一部と年数%〜十数%の利息を払えばよかったものが、期限の利益喪失後は「残債全額」に対して毎日年20%の日割り損害金が加算されていきます。500万円の残債があれば、1年放置するだけで100万円の遅延損害金が雪だるま式に膨らみ、自力での返済は数学的に不可能となります。
一般に知られていない盲点とネットの誤解|一括請求は「自己破産しかない」のか?
ネット上のQ&Aサイトや動画解説では、「期限の利益喪失通知書が届いたら、もう自己破産するしかない」という極論が散見されます。しかし、これは実務を知らない素人による重大な誤解です。現場の法実務において、一括請求を受けた後であっても、財産を守りながら生活を再建する法的選択肢は複数残されています。
第1の誤解は、「一度一括請求されたら二度と分割払いには戻せない」という思い込みです。確かに個人が自力で銀行やカード会社の窓口に電話しても、「規定ですから一括で払ってください」と門前払いされます。しかし、弁護士や司法書士が代理人として介入し、任意整理の経緯を丁寧に説明して交渉を行うことで、将来利息をカットした上で3年〜5年(36回〜60回)の長期分割払いに組み直す和解(再度の分割合意)を成立させられるケースは珍しくありません。
第2の誤解は、「マイホームは絶対に手放さなければならない」という諦めです。住宅ローンの期限の利益を喪失し、代位弁済通知が届いた後であっても、一定期間内(代位弁済から原則6ヶ月以内)であれば、裁判所を利用した個人再生手続きの「住宅資金特別条項(住宅ローン特則)」を活用できます。この特則を用いれば、代位弁済を取り消して元の住宅ローン分割払いを復活させつつ、その他のカードローンや借金を大幅に圧縮(最大5分の1程度)することが可能です。
ただし、これらの救済策には時間制限があります。裁判所から「仮執行宣言付支払督促」が届いたり、訴訟を起こされて判決が確定してしまうと、債権者はいつでも給与や銀行口座を差し押さえる権利(債務名義)を手に入れます。したがって、「自己破産しかない」と絶望して放置することこそが、最も避けるべき最悪の選択です。

差し押さえ回避の緊急シナリオと【プロの結論】手遅れを防ぐ判断基準
通知書が手元に届いてしまった場合、残された時間はわずかしかありません。強制執行による給与差し押さえ(会社に借金が露呈する)や預金凍結という最悪の結末を防ぐためには、体系化された緊急対応シナリオを即座に実行する必要があります。
最大の鉄則は、差し押さえ回避のために「新たな別の借金をして穴埋めしない」ことです。返済のために別の高利ローンやヤミ金融に手を出す行為は、多重債務を急速に悪化させ、最終的な法的再生すら困難にします。取るべき正しいアクションは、直ちに専門家へ相談し、「受任通知」を債権者に送付してもらうことです。貸金業法21条の規定により、弁護士・司法書士が介入通知を送った瞬間から、金融機関からの直接の督促や電話連絡は法律上ストップします。
【プロの結論】自力交渉ができる人・直ちに専門家に頼るべき人の判断基準
自身の状況がどの段階にあるかによって、取るべきアプローチは明確に分かれます。以下の基準を照らし合わせ、感情的な先送りを行わずに冷静な決断を下すことが求められます。
▼自力交渉・自力解決が可能な条件:
・滞納期間が1ヶ月未満であり、期限の利益をまだ喪失していない
・一時的な出費や病気が原因であり、翌月には確実なボーナスや収入の回復が見込める
・自ら事前に金融機関のコールセンターへ電話を入れ、支払猶予の約束を取り付けられる人
▼直ちに弁護士・司法書士への相談が必須な条件(放置厳禁):
・すでに「期限の利益喪失通知書」や「代位弁済通知」が自宅に届いている
・複数社からの借入があり、毎月の返済総額が手取り収入の3分の1を超えている
・裁判所から特別送達(支払督促や訴状)が届いている
・給与や自宅不動産が差し押さえられる寸前であり、一括返済する現金を工面できない人
「借金の滞納」は単なる金銭管理の失敗ではなく、人間心理における「回避行動(問題を見たくないという防衛本能)」が引き起こす構造的なリスクです。しかし、法律は早期に行動を起こした人間を保護するように設計されています。通知書が届いた瞬間を「生活を根本から立て直すラストチャンス」と捉え、速やかに専門機関の門を叩くことが、差し押さえを回避する唯一の突破口となります。
【期限の利益】に関するよくある質問(FAQ)
Q1:期限の利益を喪失すると、家族や勤務先にすぐ連絡がいきますか?
A1:期限の利益を喪失したこと自体で、金融機関が直ちに勤務先や家族へ連絡することはありません。連絡は原則として本人の携帯電話や自宅宛ての書面で行われます。ただし、通知を無視し続けて裁判所から差し押さえ(強制執行)を受けた場合、勤務先に対して「給与差し押さえ通知」が裁判所から直接送達されるため、会社に借金滞納の事実が完全に露呈します。
Q2:期限の利益喪失通知書が届いた後でも、分割払いに戻すことはできますか?
A2:債務者本人が金融機関に直接交渉しても、原則として断られます。しかし、弁護士や司法書士が代理人となり「任意整理」の手続きを行うことで、債権者と再交渉し、将来利息をカットした上での長期分割返済(和解)を成立させられる可能性は十分にあります。住宅ローンの場合は個人再生の住宅ローン特則を活用することで、分割払いを復活させることが法的に認められています。
Q3:うっかり引き落とし口座の残高不足で1回遅れただけでも、期限の利益を失いますか?
A3:1回程度のうっかりミスですぐに期限の利益を失うことは通常ありません。金融機関から届く再振込依頼書や督促の連絡に従い、指定期日までに遅延損害金を含めた金額を支払えば、期限の利益は維持されます。実務上、期限の利益を喪失するのは、督促を完全に無視して2〜3ヶ月以上滞納が継続した場合が一般的です。
まとめ:今後の動向と失敗しないための判断基準
期限の利益とは、私たちが現代社会においてローンや分割払いを利用して生活を豊かにするための「最大の法的恩恵」です。しかしその恩恵は、毎月の期日を守るという相互の信用契約の上に成り立っています。滞納を軽く見て放置すれば、期限の利益喪失、一括請求、ブラックリスト登録、そして財産の差し押さえという過酷なペナルティが待ち受けています。
重要なのは、「一括請求通知が届いた=人生の終わり」ではないということです。事態が悪化すればするほど、個人の力だけで解決することは不可能になりますが、任意整理や個人再生といった法的手続きを迅速に選択すれば、給与やマイホームを守りながら再スタートを切る道は必ず残されています。通知書が手元にあるなら、今日この瞬間に専門家の無料相談窓口へ問い合わせる勇気を持つことが、生活再建への決定的な第一歩となります。 (出典: 期限 の 利益(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。