テザーとは?米ドル連動の仕組みと危険性の真相【2026年最新】
暗号資産(仮想通貨)市場において、ビットコインすら凌ぐ圧倒的な日次取引高を誇り、事実上の「基軸通貨」として君臨し続けるテザー(Tether / USDT)。価格が常に1米ドル付近に固定される「ステーブルコイン」の筆頭格ですが、その巨大すぎる影響力ゆえに、市場関係者の間では長年「本当に裏付け資産はあるのか」「破綻したら暗号資産業界全体が崩壊するのではないか」という疑惑と懸念が絶え間なく囁かれてきました。
2026年を迎えた現在、各国の法規制が進展し、発行元の財務開示も変遷を遂げていますが、一般的な投資家にとって「テザーの安全性」は依然として最大の関心事です。本稿では、テザーの基礎知識や価格連動の仕組みはもちろん、度々取り沙汰される危険性の真偽、裏付け資産の監査実態、さらには日本国内における法規制と入手ルートまで、現場の取材データと客観的証拠をもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:テザー(USDT)は米ドルと1対1で価値が連動する世界最大のステーブルコインであり、ビットコイン取引をはじめとする世界中の暗号資産流動性の心臓部を担っている。
- 要点2:かつて指摘された「裏付け資産の不透明さ」は米国債を中心とする高流動性資産へのシフトで改善傾向にあるが、完全な外部監査(Full Audit)の未実施や中央集権的な凍結権限など構造的リスクは残る。
- 要点3:国内規制(改正資金決済法)の枠組みにより日本の主要取引所では直接売買のハードルが依然高く、利用時は送金手数料のネットワーク選択や資産分散の徹底が不可欠である。
【2026年最新】仮想通貨テザー(USDT)とは?基本構造と米ドル連動の仕組み
暗号資産のマーケットに足を踏み入れた初心者が最初に抱く疑問の一つが、「テザーとUSDTの違いは何なのか」という点です。結論から言えば、「テザー(Tether)」は発行・運営を手がける企業(Tether Limited社)およびプロジェクト全体の名称であり、「USDT」はそのプラットフォーム上で発行されるトークンの通貨単位(ティッカーシンボル)を指します。日常の取引現場やチャート上では、両者はほぼ同義として使われています。
テザーの最大の特徴は、「1 USDT ≒ 1米ドル(USD)」の価値を常に維持するよう設計されたステーブルコインである点です。ビットコインやイーサリアムのように1日で価格が数十パーセントも乱高下するボラティリティを嫌う投資家にとって、一時的な利益確定や資金の退避先として極めて重宝されています。
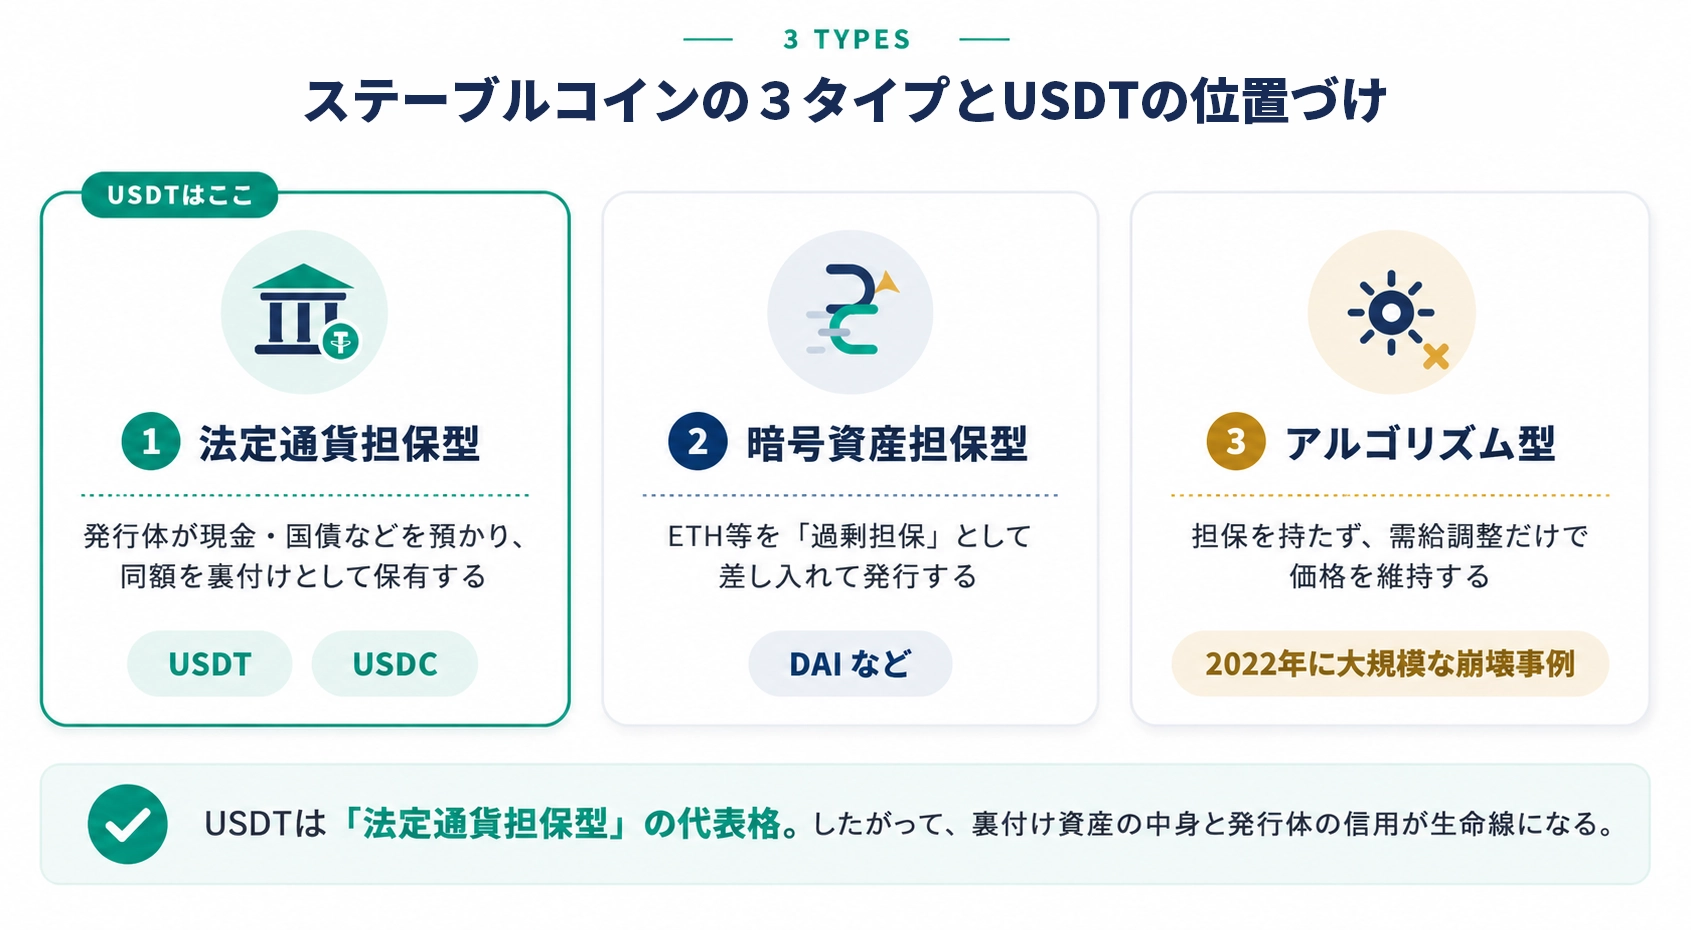
では、なぜデジタル上のデータに過ぎないトークンが米ドルと同じ価値を保ち続けられるのでしょうか。その中核をなすのが「法定通貨担保型」と呼ばれる仕組みです。
Tether社の公式説明資料によると、ユーザーや大口機関投資家が米ドルをTether社に預け入れると、それと同額のUSDTがブロックチェーン上で新規発行(ミント)されます。逆に、USDTをTether社に返却すれば、同額の米ドルが払い戻され、USDTは消却(バーン)されます。市場価格が1ドルを下回ればアービトラージャー(裁定取引者)が安く買い集めて米ドルに償還し、1ドルを上回れば新規発行して市場で売却することで利益を得るため、市場原理を通じて価格が自然と1ドルへと収斂するペッグ(価格連動)メカニズムが機能しています。
世界の暗号資産市場におけるステーブルコイン時価総額は2,000億ドル規模に達していますが、そのうちUSDT単独で約65〜70%前後の圧倒的なシェアを握り続けています。特に海外取引所におけるビットコイン取引とUSDTペア(BTC/USDT)は、法定通貨ペアを遥かに凌駕する世界最大の板の厚み(流動性)を形成しており、現代のクリプト市場においてUSDTなくして日常のトレードは成り立たないレベルにまで達しています。
「テザーは危険」と囁かれる疑惑の真相|裏付け資産と監査レポートを徹底解剖
これほど巨大な存在でありながら、なぜネット上や金融業界では「テザーは危険」「いつか崩壊する」と警告され続けてきたのでしょうか。その発端は、2018年から2021年にかけて表面化した裏付け資産の不透明性と疑惑の歴史にあります。
かつてTether社は「発行したすべてのUSDTと同額の現金(米ドル紙幣)を銀行口座に保有している」と謳っていました。しかし、2021年のニューヨーク州司法当局(NYAG)による調査の結果、実際には無担保のコマーシャルペーパー(企業の短期約束手形)やグループ会社(暗号資産取引所Bitfinex)への巨額融資などが含まれていたことが暴露され、約1,850万ドルの和解金支払いを命じられる事態へと発展しました。この出来事が「テザーの金庫は空っぽではないか」という強い不信感を市場に植え付けたのです。
しかし、近年のTether社の財務状況は、過去の批判を受けて構造的な転換を遂げています。同社が四半期ごとに公開している準備金報告書(アテストレポート)によると、保有資産の約75〜80%以上が「米国短期国債(T-Bills)」へと大幅に入れ替えられました。
現在、米国の利上げサイクルを経て高金利環境が定着した結果、Tether社は保有する膨大な米国債から年間数十億ドル規模の莫大な利息収入を得ており、営業利益の観点では米大手金融機関をも凌ぐ驚異的な収益体質を築いています。生み出された余剰利益は、余剰準備金(資本バッファ)の積み増しに加え、ビットコイン(BTC)や現物ゴールド(金)、人工知能(AI)インフラ投資などへと分散配分されています。
ただし、ここで投資家が冷静に見極めるべき盲点が存在します。現在公表されているのは、大手会計事務所BDOイタリアなどによる「アテストステーション(特定時点の資産証明レポート)」であり、企業の財務全体を厳密かつ網羅的に調査する「完全な財務諸表監査(Full Audit)」ではないという事実です。監査法人が暗号資産発行体の全容に対する包括的監査を引き受けるハードルは国際的にも極めて高く、透明性は劇的に改善したものの、「金融機関としての100%の完全無欠な証明」とまでは言い切れないグレーゾーンが、依然として市場の警戒感を燻らせています。
【データ比較】主要ステーブルコインの安全性・シェア・規制状況の徹底比較
ステーブルコインにはテザーのほかにも複数のライバルが存在します。特に米国の規制準拠を全面に打ち出すUSD Coin(USDC)との違いを理解することは、保有リスクを管理する上で極めて重要です。客観的データに基づき、主要銘柄の特徴を比較整理しました。
| 比較項目 | テザー(USDT) | USD Coin(USDC) | 市場標準・専門家の評価 |
|---|---|---|---|
| 市場シェア・時価総額 | 約65〜70%(圧倒的首位) | 約20〜25%(第2位) | 流動性と取引ペアの豊富さではUSDTが市場を完全支配 |
| 裏付け資産の構成 | 米国債(主力)、現金、ビットコイン、金、担保付き融資 | 現金預金、超短期米国債(SEC規制のファンド管理) | USDCの方が資産の保守性が高く、USDTは運用益・分散を重視 |
| 財務証明の形態 | BDO Italiaによる四半期証明(Attestation) | 大手会計事務所(Deloitte等)による月次証明 | 開示頻度と厳格性では米当局準拠のUSDCに軍配 |
| 発行主体の拠点 | 英領バージン諸島 / エルサルバドル等(オフショア) | 米ボストン(Circle社・オンショア) | 米国の直接的規制・地政学制裁への耐久スタンスに差 |
| 国内取引所での扱い | 直接取扱いは原則なし(海外経由が主流) | 一部国内取引所で取扱い開始(認可枠組) | 日本の金融庁規制(資金決済法)への適合性で差が鮮明化 |

日本国内取引所の購入可否と規制のリアル|2026年最新の法改正と経緯
日本の個人投資家が直面する最大の疑問が、「ビットフライヤーやコインチェックなどの国内取引所でUSDTは買えるのか?」という実務面です。結論として、2026年現在においても、日本の暗号資産交換業者でUSDTを直接日本円で購入・売買できる環境は原則として整備されていません。
この背景には、2026年最新の法改正と経緯が深く関わっています。日本は2023年施行の改正資金決済法において、世界に先駆けてステーブルコインを「電子決済手段」として明確に定義づけました。法律上、法定通貨担保型ステーブルコインを発行・仲介できるのは「銀行」「信託会社」「資金移動業者」などに厳格に制限されており、発行体の破綻時に保有者の償還請求権が法的に100%保全される仕組み(信託保全など)が義務付けられています。
しかし、Tether社の利用規約(TOS)には「テザーは法定通貨でも金融商品でもなく、保有は何ら法的な償還契約権を付与するものではない」という免責事項が明記されています。金融庁や日本暗号資産取引業協会(JVCEA)が求める厳格な利用者保護の要件を満たすことが極めて困難であるため、国内取引所でのホワイトリスト入りが見送られ続けているのが実情です。
そのため、日本のユーザーがUSDTを調達する場合、現在でも以下のステップを踏むのが一般的な迂回ルートとなっています。
- 国内取引所で暗号資産を購入:まず国内取引所(Coincheck、bitFlyer、GMOコイン等)で送金手数料が安価かつ送金速度が速い通貨(リップル/XRPやソラナ/SOL等)を日本円で購入する。
- 海外取引所やDEXへ送金:購入した暗号資産を、USDTを取り扱う大手海外取引所(Bybit、Binance等)や分散型取引所(Uniswap等)のウォレットへ送金する。
- USDTへ交換(スワップ):着金した通貨をUSDT取引ペアで売却し、USDTを入手する。
ここで初心者が最も注意すべき実務がテザーの買い方と送金手数料(ガス代)の選択です。USDTはイーサリアム(ERC-20)、トロン(TRC-20)、ソラナ、BNBチェーン、アービトラムなど複数のブロックチェーン上で並行発行されています。イーサリアムネットワークを選択するとネットワーク混雑時に数ドル〜十数ドルのガス代が発生しますが、トロンやソラナ、レイヤー2チェーンを選べば数十セント〜1ドル未満の手数料で高速送金が可能です。送金先のアドレスと選択ネットワーク(チェーン規格)を1文字でも誤ると資産が永久に消失(GOX)するため、細心の確認が求められます。
【実態検証】利用者の生の声とネットの反応に見る「テザーショック」への警戒感
暗号資産の現場で日々トレードに携わる投資家コミュニティ(X/旧Twitter、5ちゃんねる、知恵袋など)において、テザーに対する評価は極端な二面性を見せています。現場の実態をリサーチすると、利便性を絶賛する声と潜在的カタストロフィを恐れる声が交錯しています。
「海外取引所で草コインを触るにも先物ヘッジするにもUSDT一択。板の厚みがUSDCとは段違いで、スリッページを考えたらテザーを使わざるを得ないのが現場のリアル」(専業トレーダー・30代男性)
「毎年のように『テザー破綻』が叫ばれるけれど、FTXが倒産し、シリコンバレーバンク破綻でUSDCが0.88ドルまでデペッグした局面でも、結局テザーだけは1ドルを死守して生き残った。もはや実績として一番タフなのでは」(Web3エンジニア・20代女性)
「便利だから口座に置いておくけれど、資産の半分以上をUSDTのまま放置するのは絶対無理。もしテザーが飛んだら暗号資産市場は8割暴落する『テザーショック』が起きる。長期保有はBTCかハードカレンシー(円・米ドル現物)に戻すのが鉄則」(個人投資家・40代男性)
コミュニティ内で最も警戒されているシナリオが、いわゆる「テザーショック」と崩壊リスクです。もしもTether社が大規模な取り付け騒ぎに耐えきれず、1ドルのペッグを維持できなくなれば、DeFi(分散型金融)のスマートコントラクト全体で担保割れ清算が連鎖し、ビットコインや主要アルトコインの価格は過去最大の暴落を経験することになります。
この構図は、従来の金融界における「Too Big to Fail(大きすぎて潰せない)」問題そのものです。いまや米国の金融当局にとっても、Tether社は米国短期国債の有数の大口保有者(保有規模は主要国の中央銀行に匹敵)となっており、仮に同社が一斉に米国債を投げ売りせざるを得ない事態に陥れば、米国の国債金利や伝統的金融市場にまで直接的なパニックが波及しかねない規模に達しています。

一般に知られていない盲点とネットの誤解
ネット上のまとめ記事やSNSでは、テザーに関して極端な誤解や事実誤認が広まっています。リスクから自己防衛するために知っておくべき「3大盲点」を整理します。
誤解1:USDTを持っていれば誰でもTether社から1ドルで現金化してもらえる?
これは最大の誤解です。個人がTether社の公式窓口から米ドルへの直接償還(払い戻し)を行う場合、最低償還額は「10万米ドル(日本円で約1,500万円以上)」からと定められています。さらに高額な事務手数料(最大0.1%または1,000ドルのいずれか高い方)と厳格なKYC(本人確認審査)が課されます。一般の個人投資家はTether社から直接ドルを受け取る権利を行使できず、あくまで「市場(取引所)の誰かに買い取ってもらう」ことでしか現金化できないのが現実です。
誤解2:暗号資産だから誰にも差押え・凍結されない?
「分散型の暗号資産だから国家権力に介入されない」という言説も完全に誤りです。Tether社が発行するUSDTのスマートコントラクトには、特定のウォレットアドレスを中央集権的にブラックリスト化し、トークンを永久にロック(凍結)する機能が組み込まれています。同社は米司法省(DOJ)、FBI、シークレットサービスなどの法執行機関と緊密に連携しており、ハッキング事件、制裁対象ウォレット、マネーロンダリングに関連したアドレスのUSDTを日常的に凍結執行しています。
誤解3:金庫の中に同額のドル紙幣が積み上がっている?
前述の通り、テザーの準備金の大半は「米国短期国債」や有価証券、ビットコインなどによって構成されており、金庫にドル札が保管されているわけではありません。資産が国債である以上、短期間に巨額の換金売りが殺到した場合には流動性プレミアムの悪化(換金ロス)が発生するリスクを構造的に内包しています。
【プロの結論】市場心理と構造リスクから見出すべき教訓|おすすめできる人・慎重になるべき人の判断基準
金融市場において「絶対安全」を謳う高利回りや固定価値の商品は、常に隠れたシステミックリスクと表裏一体です。金融工学および投資家心理の観点から見ると、ステーブルコインの本質は「国家への信用(米ドル)」と「中央集権企業への信用(Tether社)」のハイブリッドの上に成り立つ信用創造の産物に他なりません。
取り付け騒ぎ(バンクラン)とは、「誰かが疑念を抱いたから」起きるのではなく、「他人が一斉に逃げ出すかもしれないという恐怖」が自己実現的に群衆行動を誘発する社会心理現象です。したがって、テザーの客観的な財務健全性がどれほど向上しようとも、市場参加者がパニックに陥った瞬間のボラティリティリスクを完全に排除することは不可能です。
これらを踏まえ、客観的に導き出される「テザーを活用すべき人」と「慎重になるべき人」の境界線は明確です。
USDTの利用が向いている人(活用すべき条件)
- 海外取引所で短期・スイングトレードを行う人:圧倒的な取引量と狭いスプレッドの恩恵を最大化できる。
- ボラティリティ相場から一時的に退避したい人:市場急落時にポジションを素早くたたみ、ドル建てで次の押し目を待つ。
- 海外送金を低コスト・即座に行いたい人:トロンやソラナなどの安価なチェーンを活用し、国境を越えた送金手段として使う。
USDTの保有をおすすめできない人(慎重になるべき条件)
- 半年以上の長期保管(ガチホ)を前提としている人:破綻確率がわずかでも存在する資産に長期資金を晒す合理的理由はない。長期保管なら法定通貨預金(円・ドル)または自己主権型のビットコイン現物が鉄則。
- 完全な法的保全や公的補償を求める人:預金保険の対象外であり、万が一のデペッグやTether社破綻時に資産救済の法的枠組みは存在しない。
- 秘密鍵管理やチェーン規格の仕組みを理解していない初心者:ネットワーク選択ミスによるGOXリスクが極めて高い。
【テザー と は】に関するよくある質問(FAQ)
Q1:テザー(USDT)とビットコイン(BTC)の根本的な違いは何ですか?
A1:目的と発行メカニズムが全く異なります。ビットコインは発行上限(2,100万枚)がプログラムされた分散型のデジタルゴールドであり、需要と供給によって価格が大きく変動します。一方、テザーは裏付け資産によって「1米ドル=1トークン」の価値を維持することを目的に中央集権企業が発行するステーブルコインです。
Q2:手元のUSDTを日本円に換金する最短の方法は?
A2:国内取引所では直接円に換えられないため、海外取引所またはDEXでUSDTを使って国内取扱銘柄(ビットコイン、リップル、ソラナ等)を購入し、それを国内取引所へ送金して売却・日本円出金する流れが一般的です。その際、送金手数料が安く送金詰まりの起きにくいリップル(XRP)やソラナ(SOL)を経由するのが定番です。
Q3:万が一「テザーショック」が起きたら個人投資家はどう自衛すべきですか?
A3:トレード用以外の余剰資金はUSDTで保有し続けず、定期的に国内の銀行口座(日本円)へ出金するか、ハードウェアウォレットで自己管理するビットコインへ分散退避させるのが基本原則です。また、ステーブルコインを保有する場合でも、規制準拠度の高いUSDCなど複数銘柄へ分散配分することが最大の防御策となります。
Q4:テザーの送金手数料を最も安く抑えるコツは何ですか?
A4:送金時に選択する「ブロックチェーン規格」に注目してください。混雑しやすいイーサリアム(ERC-20)ではなく、トロン(TRC-20)、ソラナ(SPL)、あるいはArbitrumやOptimismなどのレイヤー2ネットワークを選択することで、手数料を数十円〜100円前後に大幅圧縮できます。ただし、送金先ウォレットがそのチェーンに対応していることを必ず事前に確認してください。
まとめ:今後の動向と失敗しないための判断基準
仮想通貨テザー(USDT)は、暗号資産エコシステムにおいて血液のごとき流動性を提供する、極めて機能的で便利なツールです。かつてのような根拠薄弱な不透明さは後退し、莫大な米国債保有による頑健な財務基盤を手に入れたことで、市場の荒波を何度も乗り越えてきた実績は客観的事実として評価されています。
しかし、「便利であること」と「リスクが存在しないこと」は同義ではありません。完全な財務監査の欠如、オフショア企業ゆえの規制リスク、中央集権的なアドレス凍結機能、そして万が一の取り付け騒ぎ時に個人を保護する公的枠組みの不存在など、背後にある構造的課題は今なお解消されていません。
テザーと付き合う上で最も重要な心構えは、「利便性を享受しつつも、過信して資産の全卵を同じカゴに盛らない」という冷徹なリスク管理です。短期トレードや一時的な送金手段としてスマートに活用しながら、長期の資産形成においては法定通貨や自己保有の暗号資産へと適切に分散する――このメリハリこそが、不確実性の高い暗号資産マーケットで生き残り続けるための不可欠な戦略となります。 (出典: テザー と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。