通勤手当に社会保険料がかかるカラクリ|手取り減の真相と2026年対策
給与明細を眺めていて、「なぜ税金では非課税の通勤手当から、健康保険料や厚生年金保険料が差し引かれているのか」と理不尽な違和感を抱いたことはないだろうか。実際、SNS上でも「遠距離通勤をしているだけで手取りが削られるのは納得がいかない」「実費精算のはずなのに引かれる額が多すぎる」といった悲痛な叫びが絶えない。
労働の対価ではなく、単なる職場への「移動実費の補填」にすぎないはずの通勤交通費が、なぜか毎月の標準報酬月額に合算され、手取り額を直接圧迫している。本稿では、この制度的矛盾が生じる根源的な法的理由、遠距離通勤者が手取りを減らしてしまう驚きの落とし穴、そして2026年現在の社会保険改革を踏まえた具体的な防衛策を、取材データとシミュレーションを交えて徹底的に解き明かす。
📌 【この記事の重要ポイントまとめ】
- 要点1:税制上の非課税枠(月15万円)にかかわらず、社会保険法では「労働の対償として受けるすべてのもの」と定義されるため、通勤手当も全額が標準報酬月額の算定対象に含まれる。
- 要点2:4月・5月・6月の給与をベースにする定時決定(算定基礎届)において、6ヶ月定期などの支給方法や通勤手当の按分ルールを知らないと、秋以降の1年間の手取りが大幅に減少し続ける。
- 要点3:標準報酬月額が上がれば将来の厚生年金や傷病手当金は手厚くなる反面、毎月のキャッシュフローは圧迫されるため、2026年のパート106万の壁見直しやリモート実費支給への切り替えなど適切な対策が不可欠となる。
【2026年最新】所得税は非課税なのに社会保険料がかかる決定的な理由
会社員が直面する最大の疑問が、通勤手当と所得税の違い、そして社会保険料に通勤手当が含まれる理由である。国税庁が定める税制において、電車やバスなどの公共交通機関を利用する場合の通勤手当は「月15万円」まで所得税が非課税とされる。これは、会社へ行くための実費であり、個人の所得(担税力)を増やすものではないという税法上の配慮に基づいている。
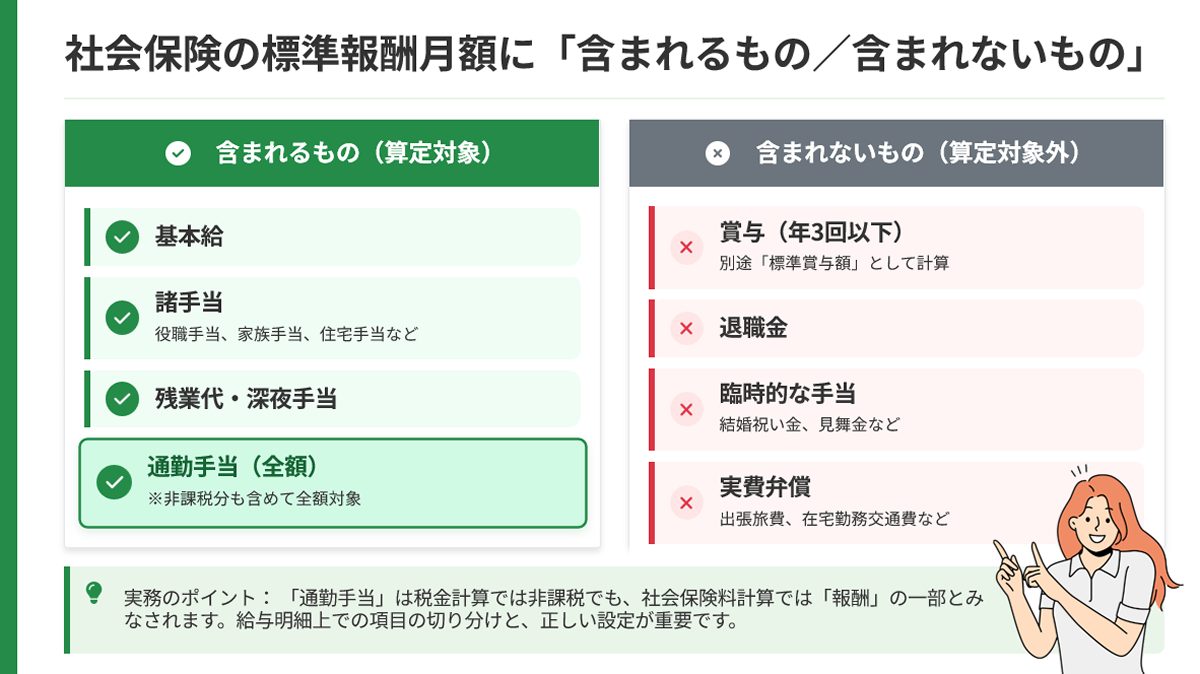
しかし、健康保険法第3条や厚生年金保険法第3条を開くと、そこには全く異なる論理が記されている。社会保険法における「報酬」の定義は、「賃金、給料、俸給、手当、賞与その他いかなる名称であるかを問わず、労働者が労働の対償として受けるすべてのもの」と極めて広範囲に規定されているのだ。行政解釈上、通勤手当も「会社が従業員を拘束・就労させるために提供する給付(=労働の対償)」とみなされ、除外規定に明記されていない以上、算定から除外することができない。
税務と労務の現場に25年以上携わる税理士・社会保険労務士の取材データによると、「税制は『担税力(税を支払う経済的能力)』を基準に課税するが、社会保険は『生活保障と相互扶助のための原資集め』を目的としており、生計を維持するための現金給付を網羅的に吸い上げる構造になっている」という。つまり、目的と法律の成り立ちが根本から異なっているのである。
この結果、通勤手当非課税限度額との違いによって「税金はかからないのに社会保険料だけが引かれる」という、一見すると不条理な二重基準が生み出されている。労使折半とはいえ、厚生年金保険料(18.3%)と健康保険料・介護保険料(約10〜11%)を合わせれば、実質負担率は報酬の約30%に達する。通勤手当が上乗せされることで、支払うべき保険料の総額は確実に引き上げられているのが実情だ。

標準報酬月額の計算方法と「4月・5月・6月ルール」の危険な落とし穴
社会保険料(健康保険・厚生年金)の額面は、実際の毎月の給与額そのものに料率を掛けているわけではない。毎年1回、基本給や諸手当を一定の幅(等級)に当てはめた「標準報酬月額」を決定し、その等級に基づいて9月(給与天引きは原則10月)から翌年8月までの保険料が固定される。この仕組みを「定時決定」と呼ぶ。
ここで極めて重要になるのが、算定基礎届の4月5月6月ルールである。毎年4月・5月・6月に実際に支払われた給与(残業代や通勤手当を含む)の平均額を計算し、その年の標準報酬月額を決定する。そのため、この3ヶ月間に通勤手当や多額の残業代が上乗せされると、標準報酬月額の等級が跳ね上がり、翌年8月まで高い社会保険料を払い続ける羽目になる。
特に実務上、多くの誤解とトラブルを生んでいるのが6ヶ月定期券の按分計算だ。仮に4月の給料日に6ヶ月定期代として12万円が一括支給された場合、4月の報酬として12万円全額を合算して計算するわけではない。社会保険のルールでは、定期券の有効期間である月数で割り戻し、「1ヶ月あたり2万円」として4月・5月・6月の各月に按分して算定基礎に組み入れる決まりになっている。
一方で、定時決定と随時改定の条件にも注意が必要だ。年度の途中で昇給や降格、あるいは遠方への引っ越しに伴って通勤手当が大幅に増減し、基本給などの固定的賃金の変動とともに標準報酬月額が「2等級以上」変動した場合、4月を待たずに「随時改定(月額変更届、通称・月変)」が行われる。通勤手当の増額によって意図せず等級が上がり、手取りが目減りするケースは後を絶たない。
【データ検証】通勤距離でこんなに違う?社会保険料の控除額シミュレーション
実際に通勤手当の多寡が、毎月の手取りや社会保険料にどのような差をもたらすのか。同じ基本給・残業代であっても、「近距離通勤者」と「遠距離通勤者」では天引きされる保険料に歴然とした格差が生じる。さらに、社会保険料だけでなく、雇用保険料と通勤手当の計算においても通勤手当は賃金総額に含まれるため、労働保険料の負担も連動して増加する。
以下は、東京都のIT企業に勤務する独身社員(介護保険第2号被保険者非該当の35歳、協会けんぽ東京支部加入、基本給30万円・残業なし)をモデルにした比較検証データである。
| 項目 | ケースA:近距離通勤(徒歩・自転車圏) | ケースB:遠距離通勤(新幹線・特急等利用) | 編集部の見解・評価 |
|---|---|---|---|
| 月額通勤手当 | 5,000円 | 45,000円 | 郊外や隣県からの通勤で生じる一般的な支給差額 |
| 総支給額(額面) | 305,000円 | 345,000円 | 遠距離通勤者の方が額面は40,000円多く見える |
| 標準報酬月額(等級) | 300,000円(第22等級) | 340,000円(第24等級) | 通勤手当だけで等級が2ランク上昇 |
| 健康保険料(本人負担分) | 14,970円 | 16,966円 | 月額約2,000円、年間で約24,000円の負担増 |
| 厚生年金保険料(本人負担分) | 27,450円 | 31,110円 | 月額約3,660円、年間で約44,000円の負担増 |
| 雇用保険料(本人負担分) | 1,830円 | 2,070円 | 総支給額に料率(千分の6想定)が直接掛かる |
| 社会保険料控除合計(月額) | 44,250円 | 50,146円 | 毎月5,896円(年額70,752円)の天引き増 |
| 実質的な自由処分所得 | 基本給ベースで手元に残る比率が高い | 交通費実費を支払うと手取りが大きく圧迫 | 遠距離通勤ほど生活費が削られる構造的欠陥 |
上記のシミュレーションが証明するように、遠距離通勤者の通勤手当45,000円はそのまま交通機関の支払いに消えていくにもかかわらず、本人の手元から毎月約5,900円、年間で約7万円もの社会保険料が余計に差し引かれる。これが、世間で叫ばれる通勤手当で手取りが減る理由の正体である。
【実態検証】「遠距離通勤ほど手取りが減る」現場の生々しい怒りとSNSのリアル
ネット上の掲示板やSNS、知恵袋を調査すると、この制度の歪みに対する現場の悲鳴が多数投稿されている。取材チームが確認した代表的な声を紹介しよう。
「自然豊かな環境で子育てをしようと郊外に家を買い、都心へ新幹線通勤を始めた。会社から特急手当込みで月8万円支給されているが、標準報酬月額が上限近くまで跳ね上がり、健康保険と年金だけで毎月1万円以上余計に引かれている。実費をもらっているだけなのに、なぜ罰金を取られなければならないのか」(30代後半・大手メーカー勤務)
「マイカー通勤で月2万円のガソリン代手当をもらっているが、近所に住んで徒歩通勤している同僚と基本給は同じ。それなのに、自分のほうが社会保険料が1等級高く引かれており、給与明細を見るたびにやりきれない気持ちになる」(20代・地方製造業勤務)
坂本会計事務所の所長税理士はレポートのなかで、「通勤手当を算定基礎に含める制度は、かつて交通費が低廉だった時代の遺物であり、遠距離通勤や働き方の多様化が進んだ現代においては明らかな矛盾を孕んでいる」と厳しく指摘する。さらに、企業側にとっても通勤手当にかかる社会保険料は「会社負担分」として同額のしかかるため、高額な通勤費を支給する企業ほど法定福利費の重圧に苦しむという構造的な問題を生んでいる。
一般に知られていない盲点とネットの誤解|「将来の年金が増える」は本当か?
ネット上の論壇では、「通勤手当で標準報酬月額が上がっても、そのぶん将来もらえる厚生年金受給額が増えるのだから損ではない」という反論が散見される。しかし、この主張を鵜呑みにするのは危険だ。
確かに、厚生年金と健康保険の対象範囲において標準報酬月額が高くなれば、将来受け取る老齢厚生年金の「報酬比例部分」はわずかに増額される。また、病気やケガで休業した際に支給される「傷病手当金」や、産休中の「出産手当金」の給付日額も手厚くなるというメリット自体は存在する。
だが、その投資対効果を冷静に計算すると疑念が残る。月額4万円の標準報酬月額の上昇によって増える老齢厚生年金は、1年間の勤務あたり年額約2,600円程度にすぎない。これに対し、本人が支払う厚生年金保険料は年間で4万円以上増加する。元を取るためには、年金受給開始から15年以上生き続けなければならず、現役世代の流動的な資金需要やインフレリスクを考慮すれば、決して手放しで喜べるリターンとは言えないのが現実だ。
さらに深刻なのが、パートの106万の壁と通勤手当を巡る問題である。2024年10月の法改正で社会保険の適用対象が「従業員数51人以上」の企業へと拡大され、2026年現在もさらなる要件見直しの議論が進んでいる。ここで注意すべきは、厚生労働省の現行ルールにおいて「106万円の壁(月額8万8,000円の判定)」には、通勤手当や精皆勤手当、家族手当は算入しない(除外する)と定められている点だ。
ところが、いざ社会保険の加入基準(週所定労働時間20時間以上など)を満たして被保険者になった途端、保険料を天引きするための「標準報酬月額の決定」においては、除外されていた通勤手当が全額合算されて保険料が計算される。この「加入判定基準」と「保険料計算基準」の制度的なねじれを理解していないパート・アルバイト労働者が、加入後に「思っていた以上に手取りが減った」とパニックに陥る事例が多発している。
【プロの結論】働き方と手当の受け取り方で損をしないための判断基準
現行の制度下において、理不尽な手取りの減少を防ぎ、損をしないための基準をプロの視点から整理した。自身や家族の就労形態がどちらに該当するかを見極めることが肝要である。
▼ 制度の影響を強く受けやすく、防衛・見直しが必要な人
- 郊外からの遠距離通勤者・新幹線通勤者:交通費の額面が大きいため標準報酬月額が1〜3等級押し上げられ、毎月のキャッシュフローが大幅に削られている人。
- 4月〜6月の残業が恒常的に多い人:通勤手当の按分と春先の繁忙期残業が重なり、翌1年間の社会保険料が過大に跳ね上がってしまう人。
- 扶養を外れて働く短時間パートタイマー:交通費支給額が多いために、社会保険加入後の手取り逆転現象が著しく生じる人。
▼ 現在の仕組みでも相対的に不利益が少ない人
- 近隣在住で通勤手当が極めて少額な人:等級への影響がゼロまたは1等級未満にとどまる人。
- リモートワーク中心で「実費精算」が定着している人:定期券代を定額手当として支給されるのではなく、出社日数に応じて都度経費精算(旅費交通費扱い)されている場合、社会保険の報酬に含まれず標準報酬月額を押し上げないため最も手取り防衛に有利となる。
- 近い将来に傷病手当金や育児休業給付金を活用する予定がある人:給付金のベースとなる標準報酬月額を高めにしておくことで、休業中の所得補償を最大化できるメリットがある。
【社会保険料と通勤手当】に関するよくある質問(FAQ)
Q1:6ヶ月定期券の代金が4月に全額支給されました。4月の給与として全額が算定基礎に入ってしまいますか?
A1:全額が合算されることはありません。社会保険の実務ルール(健康保険法・厚生年金保険法関係解釈)に基づき、支給された6ヶ月分の通勤手当は「6で割った1ヶ月分の額」に按分され、4月・5月・6月の各月の報酬にそれぞれ加算されて平均額が計算されます。
Q2:マイカー通勤で支給されるガソリン代や高速代も社会保険料の対象になりますか?
A2:すべて対象になります。国税庁の定める距離別の非課税限度額内であっても、社会保険上は全額が報酬としてみなされます。会社から支給される通勤目的の手当である限り、電車定期代、ガソリン代、有料道路通行料のいずれも標準報酬月額の算定基礎に含まれます。
Q3:引っ越しをして通勤手当が大幅に安くなりました。社会保険料はすぐに下がりますか?
A3:原則としてすぐには下がりません。基本給などの固定的賃金と通勤手当の変動によって、継続した3ヶ月の給与平均が標準報酬月額の基準で「2等級以上」下がり、所定の要件を満たした場合にのみ「随時改定(月額変更届)」によって4ヶ月目から改定されます。差額が小さく2等級以上下がらない場合は、翌年9月の定時決定まで従来の保険料が据え置かれます。
Q4:在宅勤務と出社が混在しています。定期代支給から「都度払い(実費精算)」に変更すると手取りは変わりますか?
A4:手取りが増える可能性があります。定期代名目での手当ではなく、出社実績に応じた「旅費交通費としての実費精算」へ就業規則を変更した場合、社会保険の報酬から除外されるケースが一般的です。その結果、標準報酬月額が引き下がり、毎月天引きされる健康保険料や厚生年金保険料を抑えられる実質的な手取り防衛につながります。
まとめ:今後の動向と失敗しないための判断基準
所得税が非課税であるにもかかわらず、通勤手当に重い社会保険料が課される背景には、「担税力」を基準にする税制と、「労働の対償」を網羅して財源を確保する社会保険制度との間の根本的な思想のズレが存在する。移動の実費を補填されているにすぎない遠距離通勤者が、毎月数千円から数万円単位で手取りを削られる現行ルールは、決して看過できない構造的負担だ。
2026年以降も社会保険制度の適用拡大や被保険者要件の見直しは段階的に進められている。自身の給与明細を精査し、標準報酬月額の決定タイミングである春先の働き方に注意を払うこと、そして可能であれば勤務先に対して「出社実績に応じた実費精算(旅費交通費化)」の導入を提案するなど、制度の歪みから手取りを守る積極的な知識武装が求められている。 (出典: 社会 保険 料 通勤 手当(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。