年収600万は勝ち組か?手取りと生活レベルの現実を徹底検証
公的データにおいて給与所得者の上位に位置づけられる「年収600万円」。世間一般では生活に十分な余裕がある中堅層、あるいは「勝ち組」の入り口と見なされる場面が目立ちます。しかし、物価高と社会保険料の段階的な引き上げが家計を直撃する2026年現在、当事者の現場からは「想像していたほど贅沢はできない」「毎月のやりくりに追われ、生活が苦しい」という切実な声が数多く聞かれます。
額面上の金額と手元に残るキャッシュとの間には、いったいどれほどのギャップが存在するのでしょうか。独身と扶養家族がいる世帯とでは、日々の生活感や将来への蓄えに決定的な違いが生じています。本稿では、最新の公的統計と現場取材で得られたリアルな家計簿をもとに、年収600万円を取り巻くお金の現実と知られざる盲点を解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万の手取り額は約450万〜480万円(月額手取り約30万〜33万円+賞与)。額面の約2割強が税金や社会保険料として天引きされる。
- 要点2:給与所得者全体の上位約23%に該当するが、子育て世帯では教育費や住宅ローンの負担が重なり、余裕を実感しにくい構造がある。
- 要点3:「年収の多さ」に惑わされず、適正な固定費管理と新NISAやふるさと納税などの制度活用を徹底できるかが資産形成の成否を分ける。
【2026年最新】年収600万の手取り額と引かれる税金・社会保険料の内訳
年収600万円と聞いて「月50万円使える」と錯覚してしまうと、最初の給与明細を見た段階で大きな衝撃を受けることになります。給与所得者の口座に実際に振り込まれる年収600万の手取り額は、扶養家族の有無や年齢によって変動するものの、おおむね年間450万〜480万円前後です。ボーナスを考慮しない単純計算では月額手取り約38万円ですが、年2回の賞与(合計額面120万円程度)を想定した場合、毎月の実際の手取り額は約30万〜33万円にとどまります。
額面と手取りの間に生じる約130万〜150万円もの差額を解き明かす鍵が、毎月容赦なく天引きされる引かれる税金と社会保険料の内訳です。主に以下の公的負担が差し引かれています。
- 健康保険料・厚生年金保険料:合計で年間約85万〜90万円。給与水準の上昇に伴い標準報酬月額が上がるため、天引きの大部分を占めます。
- 雇用保険料:年間約3万6,000円。
- 所得税:累進課税が適用され、基礎控除や給与所得控除を差し引いた課税所得に対して年間約15万〜18万円が課されます。
- 住民税:前年の課税所得に対して一律約10%が課され、年間約28万〜32万円が天引きされます。
年収が上がるにつれて所得税率は段階的に高くなり、社会保険料の負担感も重くのしかかります。手取りの目減りを少しでも防ぐ防衛策として外せないのが、税制優遇制度の活用です。たとえばふるさと納税の控除限度額を試算すると、独身または共働きで配偶者控除がない世帯の場合、年間で約7万7,000円〜8万円が上限の目安となります(※住宅ローン控除や医療費控除の適用状況により変動)。こうした制度を適切に利用しなければ、額面の高さに見合った豊かさを手元に残すことはできません。

日本人の割合と上位パーセント|20代・30代で到達する確率は?
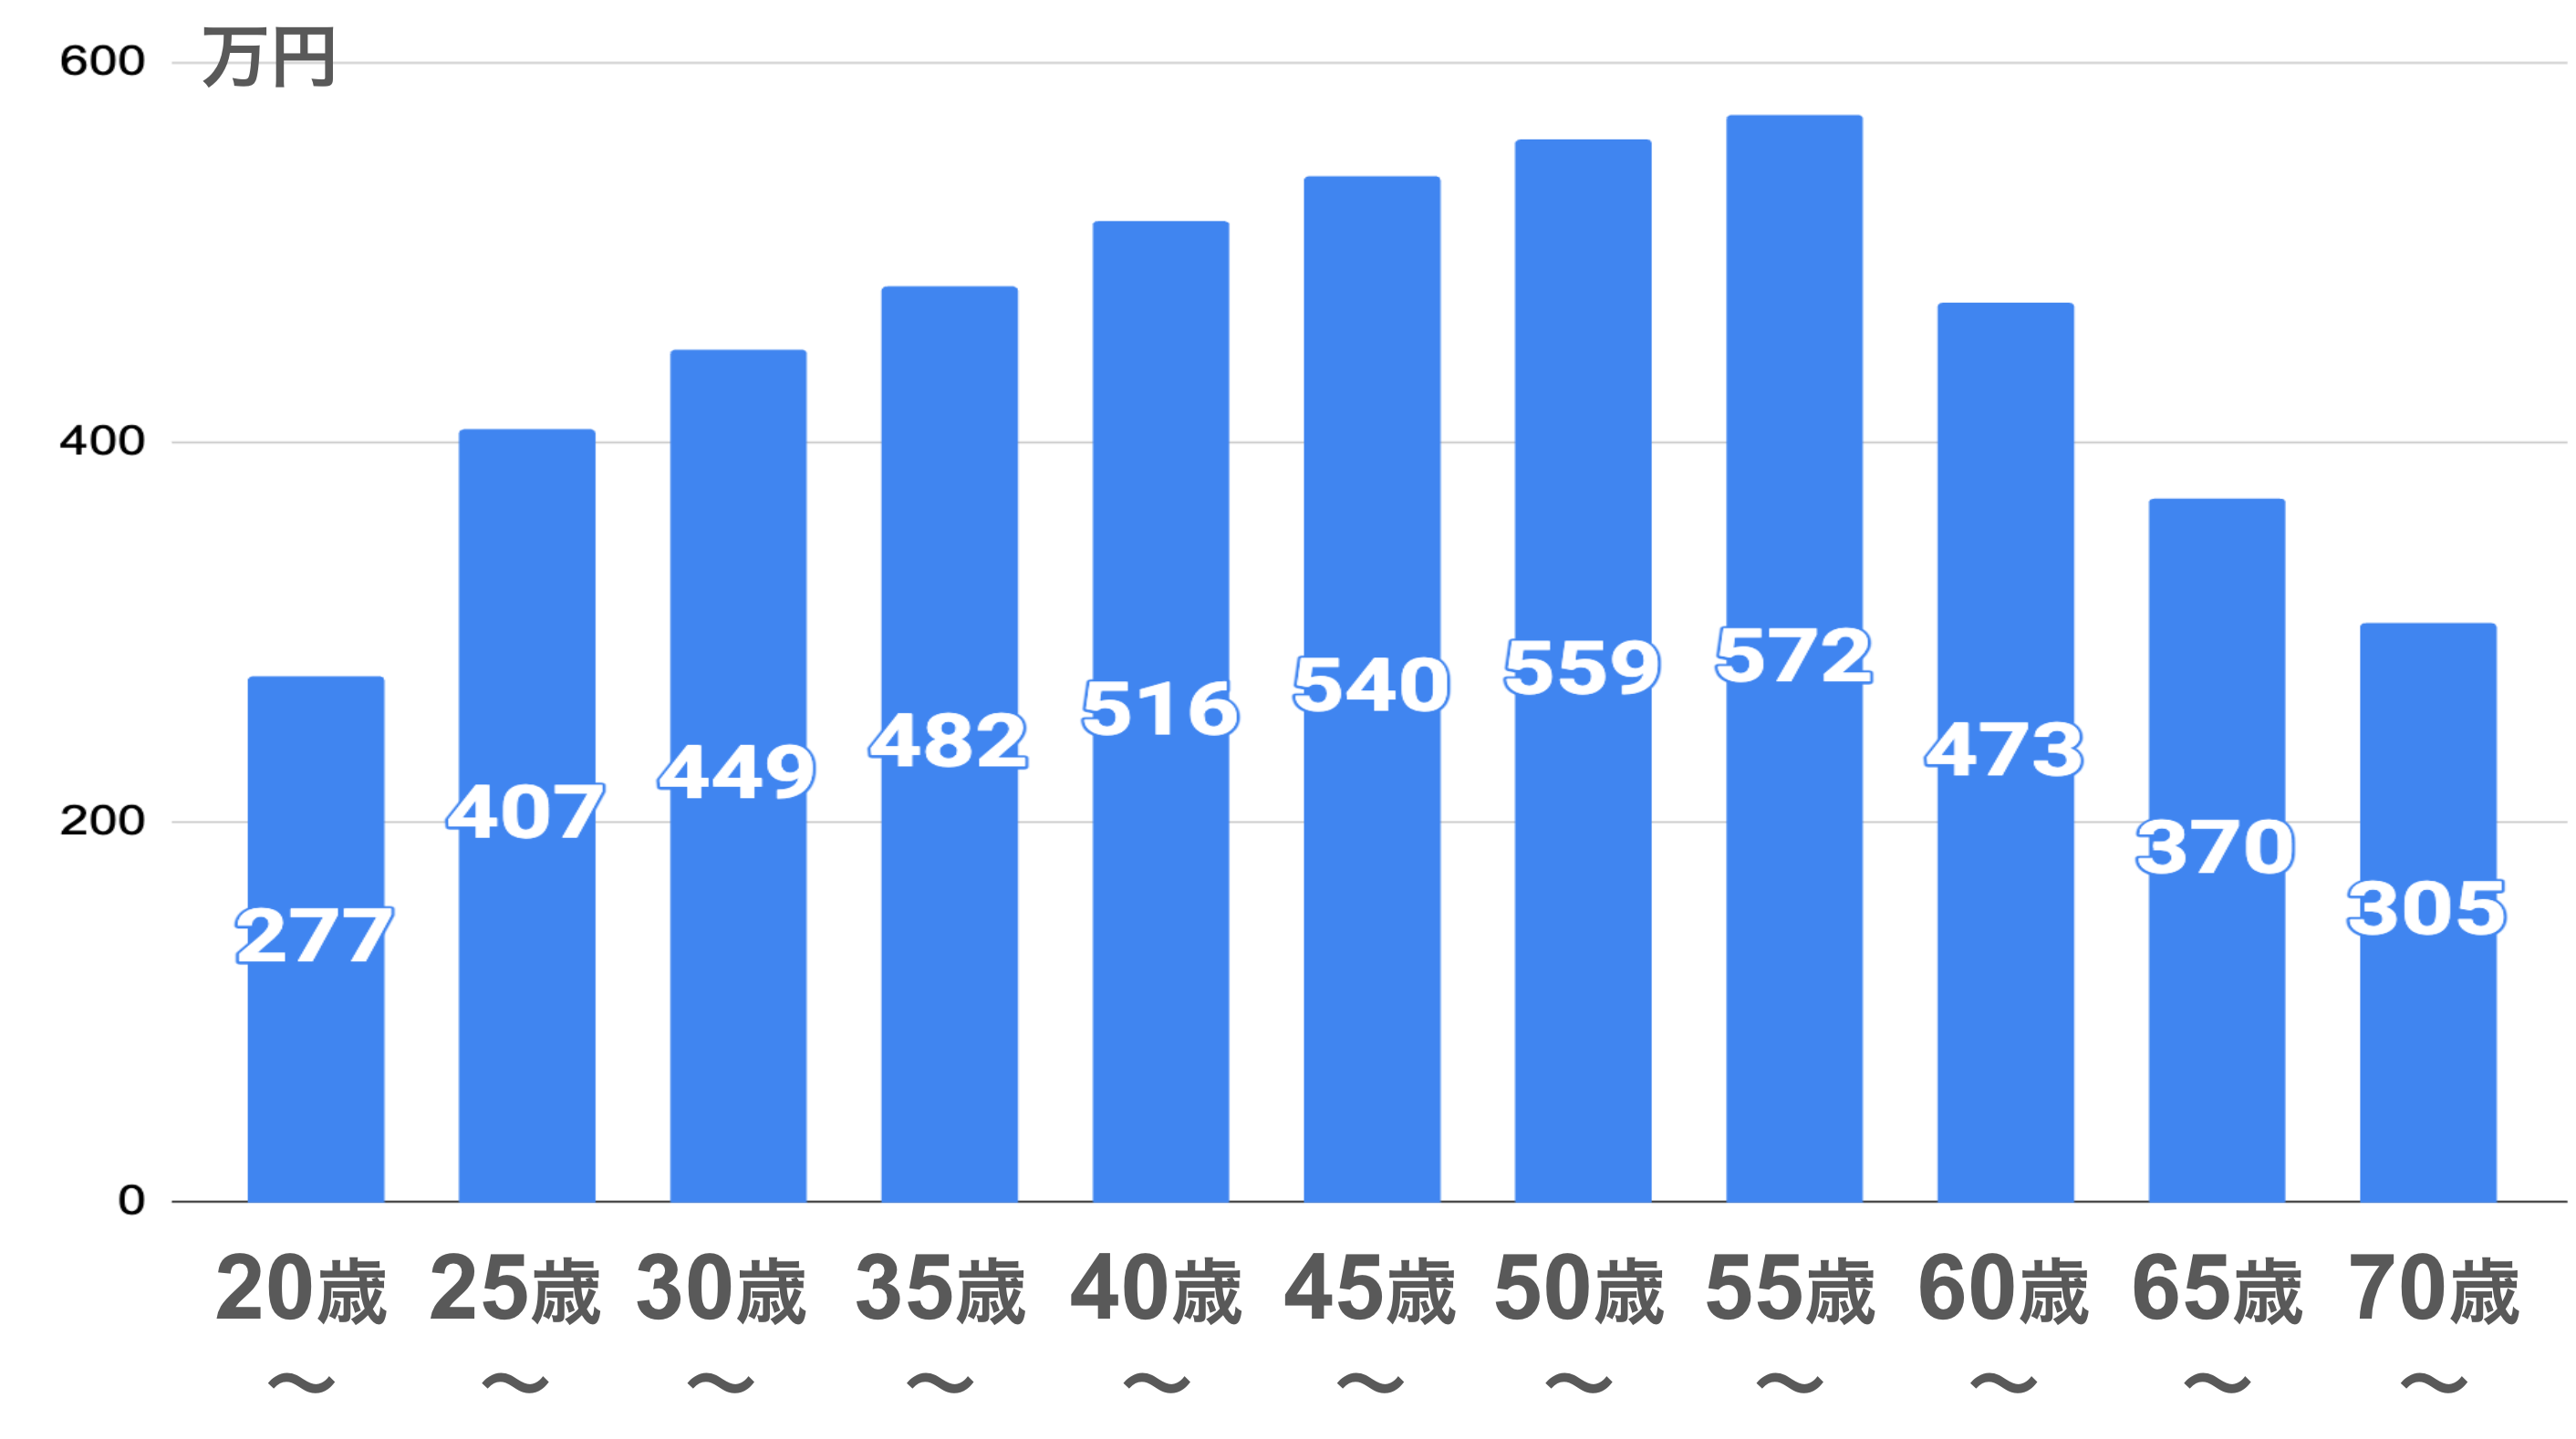
給与所得者全体の中で、年収600万円という立ち位置はどの程度のポジションに位置づけられるのでしょうか。国税庁が公表している国税庁民間給与実態統計調査の最新動向を分析すると、年収600万超〜700万円以下の給与所得者の割合は約6.7%です。さらに年収600万円以上の層をすべて合算すると、日本人の割合と上位パーセントはおよそ上位22〜23%前後に達します。つまり、日本の給与所得者の中で「上位4分の1以内」に位置するエリート水準であることは紛れもない事実です。
しかし、この数字を世代別に分解すると景色は一変します。キャリアの浅い20代・30代で到達する割合は極めて限定的です。
- 20代前半・後半:20代全体で年収600万円を超える割合は約3〜5%未満。外資系コンサルティングファーム、総合商社、一部の急成長メガベンチャーなどに所属する一握りの層に限られます。
- 30代前半:到達率は約10%前後に上昇しますが、依然として10人に1人の狭き門です。
- 30代後半:役職登用や資格手当が反映され始め、到達率は約17〜20%まで拡大します。大手企業の主任・係長クラスや専門職がこのゾーンに達します。
世間的なイメージとして語られる「年収600万は勝ち組か?真相と現実」という命題に対し、統計データは明確な答えを出しています。労働市場全体で見れば上位2割強の優位なポジションであり、20代〜30代前半で到達していれば間違いなく「世代トップクラスの勝ち組」と評価できます。問題は、その客観的なステータスと本人が感じる暮らしのゆとりが、必ずしも一致しないという点にあります。
年収600万円の生活レベル|独身と子持ち世帯の家計簿を徹底比較
額面は同じ600万円であっても、世帯構成によって「体感する生活水準」には天と地ほどの開きが生じます。独身であれば趣味や自己投資に惜しみなく資金を配分できますが、扶養家族を抱える世帯では教育費や生活費の増加に伴い、収支のバランスが急激にタイト化します。
手取り月額を約32万円(賞与は年2回・計80万円を手取り換算で別枠保管)と想定し、都市部在住の「独身一人暮らし」と「専業主婦(夫)・子ども1人の世帯」における独身と子持ち世帯の家計簿を比較検証してみます。
| 家計項目 | 独身(一人暮らし)の月間支出 | 既婚子持ち(片働き)の月間支出 | 編集部の見解・分析ポイント |
|---|---|---|---|
| 住居費(家賃・ローン) | 95,000円(都内1K〜1LDK) | 125,000円(ファミリー向け賃貸/ローン) | 子持ち世帯は専有面積が必要になり住居コストが膨らみやすい。 |
| 食費・外食費 | 50,000円(自炊+週末外食) | 75,000円(自炊中心・物価高影響大) | 家族の人数分だけ食材費が直撃。外食を控えざるを得ない傾向。 |
| 水道光熱・通信費 | 20,000円 | 35,000円 | 在宅時間や機器使用数が増加するため、固定インフラ費は高止まり。 |
| 教育費・習い事 | 0円 | 30,000円(未就学児〜小学生低学年) | 成長とともに塾代や受験費用が跳ね上がる最大の変動リスク要因。 |
| 日用品・被服・交際費 | 45,000円 | 35,000円 | 家族世帯では親自身の衣料や交際費を削って調整する事例が目立つ。 |
| 保険・車両維持費 | 10,000円(生命保険等の最低限) | 25,000円(学資・医療保険や車費用) | 地方や郊外ではマイカー必須となり維持費が家計を圧迫。 |
| 毎月の実質貯蓄・投資額 | 100,000円(手取りの30%以上) | -5,000円〜10,000円(ほぼ余剰なし) | 子持ち片働きはボーナス頼みになりやすく、月々の黒字確保が課題。 |
固定費のなかで最も大きな割合を占めるのが住まいにかかるコストです。無理のない家計を維持するための適正な家賃相場は、一般に「手取り月収の25〜30%以内」とされています。手取り月収が約32万円であれば、家賃の上限目安は8万〜9万5,000円程度です。独身であればこの予算で利便性の高い都心近郊の物件を選択可能ですが、3〜4人家族で暮らす間取りを確保しようとすると、郊外を選択しない限り予算内に収めるのは極めて困難です。この住宅コストの制約こそが、世帯ごとのゆとりの差を決定づけています。

【実態検証】「生活が苦しい」と感じる決定的な理由と住宅ローンの落とし穴
客観的には上位20%台の高給取りでありながら、なぜ「毎日の暮らしがカツカツだ」と悩む当事者が後を絶たないのでしょうか。現場の当事者や家計相談の取材データから見えてくる、生活が苦しいと感じる決定的な理由は主に3つの構造的な要因に集約されます。
第一に、「自分は高年収層である」という心理的油断から生じる固定費の肥大化です。知恵袋やSNSなどのコミュニティでは、「年収600万円になった途端、高級スーパーでの買い物が増え、気づいたら預金残高が増えていない」「車のランクを上げた結果、維持費で月々の赤字が定着した」といったリアルな告白が頻繁に見られます。一度引き上げた生活水準を下げることは心理的に極めて難しく、いわゆる「生活水準のインフレ」が無自覚のうちに進行します。
第二に挙げられるのが、無理な資金計画に基づく住宅ローンの借入目安額の超過です。銀行の審査基準において、年収600万円の借入可能上限額は4,500万〜5,000万円前後に設定されるケースが珍しくありません。しかし、「借りられる額」と「安全に返せる額」は根本的に異なります。
- 危険水準(上限枠いっぱい):借入額4,800万円(変動金利0.6%、35年返済)の場合、月々返済額は約12.6万円。固定資産税や修繕積立金を合わせると住居費は月15万円を超え、手取り月収の半分近くを占有します。
- 安全水準(返済負担率20%以内):借入額3,200万〜3,500万円程度。これであれば月々の返済額は約8万5,000〜9万2,000円に抑えられ、将来の金利上昇局面や教育費のピークにも耐えうる余力が残ります。
第三の理由は、行政による子育て支援や所得制限の狭間に置かれる「制度的エアポケット」です。高校無償化などの公的支援において、年収600万円台は支援の対象外となるか、受けられても減額されるボーダーラインに位置します。税金を多く納めているにもかかわらず手厚い再分配の恩恵を受けにくいため、「負担ばかり重く、見返りが少ない」という心理的消耗と実質的な金銭的圧迫を同時に抱え込む構図が生じています。
一般に知られていない盲点とネットの誤解|貯金額・平均資産の格差
「年収600万円もあれば、放っておいても数千万円の資産が貯まるはずだ」という言説は、ネット上で流布する代表的な誤解の一つです。金融広報中央委員会などの資産調査をもとに年収600万の貯金額と平均資産を精査すると、そこには「平均値」の数字の罠と、極端な二極化の実態が浮き彫りになります。
年収500万〜750万円未満の世帯における金融資産保有額を見ると、平均値は約1,000万〜1,300万円と発表されています。しかし、一部の資産家が数値を大きく引き上げるため、実態に近い「中央値」を見ると約400万〜650万円まで急落します。さらに驚くべきことに、この年収帯でありながら「金融資産非保有(貯金ゼロ)」の世帯がおよそ10〜15%前後存在している事実です。
ネットの掲示板やSNSでは、同世代の華やかなタワーマンション生活や外車保有の投稿を見て「年収600万ならあれくらいできるはず」と錯覚し、過度な見栄から可処分所得を浪費してしまう事例が散見されます。一方で、資産を着実に築いている層は、額面収入に振り回されることなく支出をミニマムに保ち、浮いた余剰資金を新NISAや確定拠出年金(iDeCo)などの非課税投資に淡々と回しています。年収600万円という立ち位置は、個人のマネーリテラシーの差が「数年後の純資産格差数千万円」となって残酷に跳ね返ってくる分岐点と言えます。
【プロの結論】年収600万円を狙えるおすすめ職種と後悔しないキャリア戦略
年収600万円は、日本の労働市場において「誰でも容易に到達できる水準」ではないものの、業界構造や職種の選び方次第で現実的に手が届く明確な到達点です。自身の労働生産性を正当に評価し、年収600万円台を安定して狙える年収600万円を狙えるおすすめ職種には以下のような領域が存在します。
- IT・Webエンジニア/プロジェクトマネージャー:実務経験3〜5年以上のスキルを持つエンジニアやPMは引く手あまたであり、20代後半〜30代前半でも年収600万〜700万円超のオファーが常態化しています。
- 法人向け(BtoB)無形商材の営業職:SaaS、人材サービス、広告などのBtoB営業はインセンティブ設計が充実しており、個人の成果次第で早期の年収600万円到達が可能です。
- 建設・施工管理技士/プラントエンジニア:深刻な人手不足とインフラ更新需要を背景に、国家資格と現場監督経験を持つ人材の年収相場は高騰しています。
- 金融・保険・不動産の専門営業職:専門知識と営業力が直結する業界であり、平均給与ベースそのものが高く設定されています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収600万円という目標に挑むにあたって、向き不向きを冷静に見極める客観的な基準を提示します。
▼この水準を目指し、満足度を高められる人(向いている人):
- 自身の生活コストを把握し、額面が増えても質素な生活リズムを維持できる自制心のある人
- 専門スキルや成果主義のプレッシャーを楽しみ、主体的にキャリアを切り開ける人
- 共働き世帯として「世帯年収1,000万〜1,200万円」を築くための足がかりとして捉えられる人
▼高年収を過信して家計破綻に陥りやすい人(慎重になるべき人):
- 「年収600万=エリート」という見栄に囚われ、分不相応なタワマンや高級外車に手を出してしまう人
- 片働き世帯で教育費や住宅ローンの返済をすべて単独で背負おうとしている人
- 手取り額や引かれる税金の重さを理解せず、ボーナスをすべて生活費の補填に回している人
【年収 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で組める住宅ローンの安全な目安額はいくらですか?
A1:金融機関の審査では4,500万円以上の融資が承認されるケースもありますが、家計破綻を防ぐ安全な借入目安額は3,200万〜3,500万円程度(手取り月収に対する返済負担率20%前後)です。変動金利の上昇リスクや将来の教育費の増加、建物の修繕積立金・固定資産税の支払いを考慮すると、借入可能額の上限まで借り入れる計画は避けるべきです。
Q2:年収600万円の独身がふるさと納税をする場合、いくらまで控除されますか?
A2:配偶者控除のない独身、または配偶者控除を受けない共働き世帯の場合、ふるさと納税の控除上限額の目安は年間約7万7,000円〜8万円です。自己負担額2,000円を除いた全額が翌年の住民税や所得税から控除されるため、日用品や保存食を返礼品として選ぶことで、年間数万円単位の確実な節約効果を得られます。
Q3:年収600万円あれば、独身ならかなり贅沢な暮らしができますか?
A3:独身であれば手取り月額約30万〜33万円に加えて年間約80万円超の賞与が手元に残るため、適正な家賃(8万〜10万円)の部屋に住みながら毎月8万〜10万円以上の貯金や投資を行い、趣味や旅行に一定の支出を割くような「ゆとりある暮らし」は十分に可能です。ただし、外食の頻度が高すぎたり高級ブランドの購入が習慣化すると、手取りの余裕は容易に相殺されます。
まとめ:数字の幻想を捨て、手取りと支出の現実に向き合う
年収600万円は、日本の労働者の中で上位2割強に入る立派な成果であり、生活基盤を安定させる大きな武器です。しかし、額面の響きだけで「勝ち組」と慢心してしまうと、2割強におよぶ税金・社会保険料の天引きや、止まらない物価高の波に足元をすくわれかねません。
特に子育て世帯や住宅購入を検討している世帯では、単独年収の多さに過信するのではなく、共働きによる世帯年収の拡大や、固定費を抑えた支出コントロールが不可欠です。数字の看板に惑わされず、毎月手元に残る純粋なキャッシュフローを冷静に把握すること。そして浮いた資金を新NISAなどの長期投資へと堅実に配分することこそが、年収600万円というポジションを真の経済的自由へと昇華させる唯一の道です。 (出典: 年収 600 万(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。