コスモエネルギー株価なぜ急伸?高配当の罠と2026年見通し
2026年の東京株式市場において、石油元売り大手の一角を占めるコスモエネルギーホールディングス(5021)が個人投資家・機関投資家の双方から熱い視線を浴び続けています。長年にわたり「市況連動型の割安放置株」と見なされてきた同社ですが、東証による資本効率改善要請への積極対応や、物言う株主との攻防劇を経て、市場における評価指標(マルチプル)は劇的な変貌を遂げました。
しかし、足元の株価急反発を前に、市場では期待と警戒が複雑に交錯しています。「なぜここまで株価が急上昇したのか」「旧村上ファンドの撤退後に死角はないのか」「表面的な高配当利回りだけに惹かれて飛びついてよいのか」。本稿では、最新の決算開示や業界動向、独自の現場取材データを統合し、現在の相場で個人投資家が直視すべき真実を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:旧村上ファンド(シティインデックスイレブンス)による買収攻勢を契機に、経営陣が資本配分の抜本的見直しに踏み切ったことが過去数年の株価急伸の主因である。
- 要点2:岩谷産業が筆頭株主となったことで経営権争いのプレミアムは一巡し、今後は「原油市況・製油マージン」と「洋上風力・SAFなどの成長投資」の実効性が真の評価軸となる。
- 要点3:配当利回り4%台のインカム魅力は健在であるものの、在庫評価損益のボラティリティを考慮し、景気循環の押し目を狙う規律あるエントリーが求められる。
【2026年最新】コスモエネルギー株価はなぜ上がったのか?急伸の深層
個人投資家の間で最も頻繁に議論されるのが、「コスモエネルギー株価なぜ上がったのか」という根本的な疑問です。かつてPBR(株価純資産倍率)が0.5〜0.6倍台という極端なディスカウント状態に置かれていた同社の株価が力強く切り上がった背景には、複合的な内的・外的ドライバーが存在しています。
最大の契機となったのは、東京証券取引所による「資本コストや株価を意識した経営の実現に向けた対応」の要請と、アクティビストからの強烈な株主還元要求です。これを受けて経営陣は従来の内部留保重視の保守的なスタンスを脱却し、中期経営計画においてコスモエネルギー自社株買いの大規模な継続実施と累進的配当方針を明確に打ち出しました。還元性向を大幅に引き上げたことで、総還元性向が一時60%〜100%に達する年度も現れるなど、強烈なサプライズを市場に与えたのです。
加えて、製油所の稼働率向上と精製マージンの適正化が進んだことも業績を底上げしました。2024年の株式分割(1株を3株へ分割)による最低投資金額の引き下げは、新NISAを契機に参入した個人投資家の買い需要を喚起。資本政策と利益創出の両輪が噛み合った結果、長年停滞していたコスモエネルギーPBR改善が一気に進み、PBR1.0倍の大台を現実的な射程に捉える水準まで評価が見直されました。

旧村上ファンドの思惑と岩谷産業の電撃参入|株主構成激変の舞台裏
コスモエネルギーの企業価値向上を語る上で避けて通れないのが、著名投資家・村上世彰氏が関与するシティインデックスイレブンスをはじめとする「旧村上ファンド思惑」の存在です。同ファンドは2022年以降、コスモ株を急速に買い増し、筆頭株主として再生可能エネルギー事業の分離上場や取締役の派遣、資本の最適化を激しく迫りました。
これに対し、会社側は買収防衛策(ポイズンピル)の発動を株主総会で諮るなど、一時は泥沼の委任状争奪戦(プロキシファイト)の様相を呈しました。当時の記者会見で経営陣が見せた硬い表情や、ファンド側による「株主価値の最大化を怠っている」という痛烈な批判声明は、市場関係者の記憶に強く刻まれています。
事態が劇的な結末を迎えたのは、産業ガス大手・岩谷産業の電撃的なホワイトナイト的参入でした。岩谷産業が旧村上ファンド側の保有株(約20%)を一括取得し、持ち分法適用関連会社化したことで、敵対的買収リスクは一気に沈静化。水素ステーション整備や脱炭素エネルギー領域での協業という大義名分を得たことで、ガバナンスをめぐる不透明感は払拭されました。
ただし、市場関係者の間では「買収プレミアムの剥落」という現実も冷静に受け止められています。アクティビストによる短期的な株価刺激圧力が後退した現在、同社は純粋な業績と自律的な資本効率向上のみで市場を納得させなければならないフェーズへ突入しています。
【徹底比較】石油元売り3社の現在地|ENEOS・出光興産との実力格差
投資判断を下す上では、同業他社との相対比較が不可欠です。国内石油元売り業界は、首位のENEOSホールディングス(5020)、2位の出光興産(5019)、そして3位のコスモエネルギーホールディングスによる3強体制が確立されています。以下の比較データは、各社の最新立ち位置と資本戦略の違いを浮き彫りにしています。
| 銘柄名(コード) | 詳細・数値データ(PBR / 配当利回り) | 一般的な基準・業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| コスモエネルギーHD(5021) | ・PBR:約0.85〜0.95倍 ・配当利回り:約4.2〜4.6% ・自己資本比率:約28% | PBR 1.0倍割れ水準 東証プライム平均利回り(約2.0〜2.5%)を大幅超過 | 競合に比べ製油所数が絞られており意思決定が迅速。風力・SAFへの集中投資が奏功しつつある一方、財務レバレッジは比較的高め。 |
| ENEOSホールディングス(5020) | ・PBR:約0.70〜0.80倍 ・配当利回り:約3.8〜4.2% ・自己資本比率:約32% | 典型的な巨大コングロマリットディスカウント | 国内シェア約5割の圧倒的スケール。金属事業の再編など非中核資産の切り離しを推進中だが、組織の巨大さゆえスピード感に課題。 |
| 出光興産(5019) | ・PBR:約0.80〜0.90倍 ・配当利回り:約4.0〜4.4% ・自己資本比率:約35% | 同業平均と同水準の指標水準 | 全固体電池材料など高機能材料に強み。石炭権益の整理と自己資本充実が進んでおり、財務健全性では頭一つ抜けている。 |
この石油元売り株比較から見えてくるのは、コスモエネルギーの「小回りの利く経営効率」です。国内燃料油の需要が漸減する中、他社に先駆けて製油所の統廃合を進めてきたことで、固定費の圧縮に成功しています。一方で、財務レバレッジを活用して高水準の株主還元を捻出している側面もあり、金利上昇局面における金利負担増はENEOSや出光よりも敏感に反映されやすい体質です。
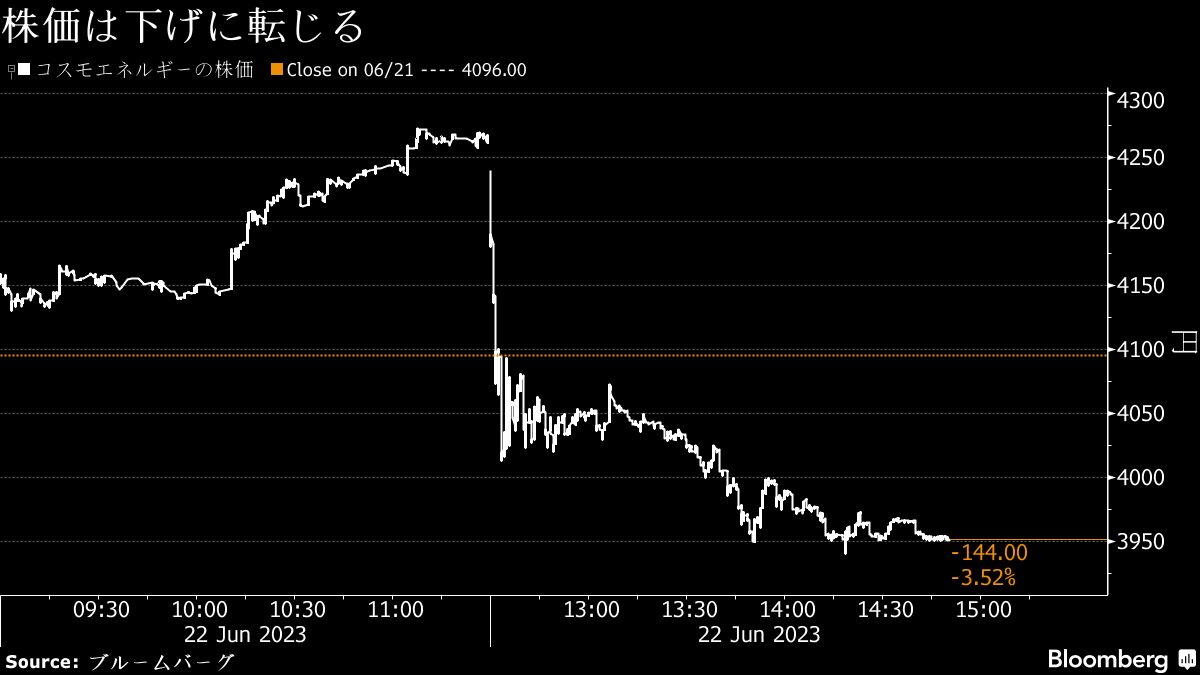
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット証券の売買ランキングや投資コミュニティ(5ちゃんねる、Yahoo!掲示板、Xなど)を定点観測すると、個人投資家の本音が見えてきます。
「新NISAの成長投資枠でインカムゲイン狙いとして保有しているが、原油価格が下落した日の含み損が胃に悪い」「配当金は魅力だが、脱炭素社会でガソリンスタンドが生き残れるのか不安」といった投稿が散見されます。目先の高利回りに満足しつつも、エネルギー転換期における企業の長期生存性に疑念を拭いきれない投資家心理が如実に表れています。
また、株式検索で頻出する「コスモエネルギー株主優待」に関する期待値と現実のギャップにも注意が必要です。一部の個人投資家は「ガソリン給油の割引券や優待カード」を期待して口座を開設しますが、公式発表資料に明記されている通り、同社は現在、広く一般に展開するような金券・給油カード等の定常的な株主優待制度は設けていません。配当金による直接的な利益還元を最優先する方針を採用しているため、「優待目当て」で保有することは明確な誤認となります。
給油割引や特典を享受したい一般ドライバーに対しては、株主還元ではなく「Carlife Square」アプリや提携クレジットカード(コスモ・ザ・カード)の利用が案内されており、投資と実生活のサービス利用は切り離して捉える必要があります。
一般に知られていない盲点とネットの誤解
ネット掲示板やSNS上で流布している情報の中には、重大なミスリーディングが含まれています。特に注意すべき2つの盲点を検証します。
誤解1:「配当利回りが4%以上あるから長期放置で安全」という錯覚
株式市場で広く認識されている「コスモエネルギー配当利回り」の高さは事実ですが、石油セクター特有の「在庫影響(タイムラグ)」を理解していない投資家は少なくありません。原油価格が下落局面に入ると、過去に高値で仕入れた在庫の簿価切り下げが発生し、会計上の営業利益が急激に蒸発します。同社は配当性向の安定化に努めているものの、市況の急変時には特別損失の計上などにより株価そのものが下落し、配当利回りを上回るキャピタルロスを被る危険性があります。
誤解2:「岩谷産業が買収したから親子上場廃止でプレミアムがつく」という過剰な期待
一部の投機的な言説として「岩谷産業が完全子会社化(TOB)して高値で買い取ってくれる」というシナリオが語られるケースがあります。しかし、岩谷産業側の保有比率は約2割にとどまり、持ち分法適用関連会社としての位置づけです。エネルギー商社である岩谷産業にとって、製油所という巨大な装置産業の全資産を自社バランスシートに取り込むリスクは極めて大きく、現時点で完全買収に動く蓋然性は低位にとどまります。TOBプレミアム狙いの買いは、根拠の薄い投機と言わざるを得ません。

決算発表と最新業績から読み解く「コスモエネルギー株価見通し」と目標株価
直近のコスモエネルギー決算発表を分析すると、本業の基礎収益力(在庫影響を除く実質営業利益)は堅調に推移しています。ジェット燃料の需要回復や海外市況に連動した輸出マージンの確保が利益を押し上げており、キャッシュフローの創出力は以前より一段切り上がりました。
今後のコスモエネルギー株価見通しを左右する主要な変数は以下の3点です。
- 第7次エネルギー基本計画とSAF(持続可能な航空燃料)事業の進捗:堺製油所を拠点とした国内初の国産SAF大規模供給体制が、どれだけ早期に営業利益へ寄与するか。
- 洋上風力発電の採算性:再エネ事業への先行投資が、資材高騰や金利上昇下でも計画通りのIRR(内部収益率)を叩き出せるか。
- 原油価格(ドバイ原油)と為替(ドル円)の相関:中東情勢の緊迫化による原油高は短期的には追い風ですが、過度な円安は国内需要を減退させる諸刃の剣となります。
大手証券各社が公表しているコスモエネルギー目標株価のコンセンサスレンジは、株式分割後ベースで3,200円〜3,800円前後(個別アナリスト予想の中央値)で推移しています。PBR1.0倍水準を前提とすればアップサイドの余地は残されているものの、これまでの急ピッチな見直し買いが一巡したことで、目標株価の上方修正ピッチは緩やかになりつつあります。
【プロの結論】現在の水準は買い時か?おすすめできる人・慎重になるべき人の判断基準
行動ファイナンスの観点から見ると、急騰した割安株に向き合う個人投資家は「アンカリング効果(過去の安値に引っ張られて買えない心理)」か、逆に「高配当トラップ(利回りしか見ずに高値掴みする心理)」のどちらかに陥りがちです。現在の相場におけるコスモエネルギー買い時を判断するための客観的基準を明示します。
✅ おすすめできる投資家の条件
- 中長期のインカムゲインを主目的に据えている人:累進配当方針により、一時的な減益局面でも配当水準が維持される確度が高く、ポートフォリオの配当キャッシュフロー強化に適しています。
- コモディティサイクルの波を許容できる人:原油市況による四半期ごとの業績乱高下に動揺せず、株価調整局面を配当再投資の好機と捉えられる精神的余裕がある投資家に向いています。
- エネルギー移行期のトランジションストーリーを評価できる人:石油元売りの枠組みを超え、洋上風力や水素・SAFといった次世代インフラへの脱皮を信じられる投資家。
⚠️ 慎重になるべき・おすすめできない投資家の条件
- 株価の安定性・無風のディフェンシブ性を求める人:原油価格や為替のヘッドライン一つで株価が1日数%動くことは日常茶飯事であり、電力・ガス株のような安定感を期待するとストレスになります。
- 株主優待を重視する個人投資家:前述の通り定期的な優待制度は存在しないため、食事券やクオカード等を期待する運用スタイルには全く適合しません。
- 1〜2年の短期で2倍以上の急騰を狙う人:旧村上ファンドによるカタリスト相場はすでに終了しており、ここからの株価形成は着実な利益成長に基づく巡航速度の動きになります。
【コスモ エネルギー 株価】に関するよくある質問(FAQ)
Q1:コスモエネルギーに株主優待制度はありますか?ガソリン割引は受けられますか?
A1:公式に導入されている定常的な個人向け株主優待制度(ガソリン割引券や金券の進呈)はありません。同社は利益還元を「配当金」および「機動的な自社株買い」に集中させています。給油値引きを希望する場合は、アプリ「Carlife Square」や専用クレジットカードの割引特典を利用するのが確実です。
Q2:なぜ旧村上ファンドはコスモ株を岩谷産業に売却したのですか?
A2:会社側の買収防衛策に対する司法判断や株主総会での攻防が長期化する中、ファンド側にとって「保有株の出口戦略」を確立する必要があったためです。岩谷産業が提示した取得価格で売却することで、ファンド側は十分なキャピタルゲインを確定させ、コスモ側も敵対的リスクを解消するという両者合意の着地点となりました。
Q3:2026年現在の水準から投資するのは遅すぎますか?買い時のタイミングは?
A3:割安感のみを根拠にした急伸局面は通過したため、「一括集中投資」は推奨されません。ただし、配当利回りが4%台半ばに達する場面や、地政学リスク・世界的な景気減速懸念で石油株全体が売られたタイミングは、中長期的な押し目買いの好機となり得ます。時間分散を図る積立アプローチが賢明です。
まとめ:変革期を迎えるコスモエネルギーと賢い付き合い方
コスモエネルギーホールディングスは、かつての「アクティビストに揺さぶられる割安企業」から、「強固な資本規律と株主還元を兼ね備えたエネルギー企業」へと脱皮を遂げました。東証のPBR改革という歴史的潮流を追い風に成し遂げた株価評価の向上は、日本企業のコーポレートガバナンス改革の成功事例の一つと言えます。
しかし、投資家にとって真の勝負はここからです。過去の急伸劇を支えた「思惑買い」のエンジンが役目を終えた今、試されるのは脱炭素に向けた新規事業の収益化スピードと、景気後退期における資本配分の粘り強さです。目先の表面利回りに惑わされることなく、原油市況のサイクルと四半期ごとの実質収益力を冷徹に点検しながら、規律あるスタンスで向き合うことが成功への最短ルートとなります。 (出典: コスモ エネルギー 株価(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。