専業主婦の年金は月いくら?第3号廃止の噂と2026年制度改正の真相
「専業主婦は保険料を一括も払っていないのに年金がもらえるのはずるい」「近いうちに第3号被保険者制度が廃止されて年金がもらえなくなるのではないか」――。SNSやニュースのコメント欄でたびたび炎上する専業主婦の年金問題。物価高と実質賃金の停滞が続くなか、制度の不公平感をめぐる世論の視線はかつてないほど険しさを増しています。
しかし、感情論の裏に隠された公的年金の実態や、2026年に向けた法改正の本当の狙いを正確に把握している人は多くありません。夫の扶養に入り続けることで将来いくら受け取れるのか、制度改変によって家計にどのような激震が走るのか。関係省庁の議論資料や現場の切実な声をもとに、専業主婦の年金にまつわる現実を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:専業主婦が将来受け取れる年金の平均は月額約5万6,000円〜6万8,000円にとどまり、「専業主婦だから優雅に暮らせる」という認識は完全に崩壊している。
- 要点2:ネット上で拡散される「年金がもらえない噂」は誤認だが、2026年の制度改革に伴う社会保険適用拡大(106万円の壁撤廃論)によって「第3号被保険者」は事実上の縮小・解体局面を迎えている。
- 要点3:夫の定年、熟年離婚、死別時に生じる「年金分割の限界」や「遺族年金の受給制限」など、夫依存型モデルの構造的リスクを直視した早急な生活防衛が不可欠である。
【月額受給額のリアル】専業主婦の老後年金は月いくら?平均値と夫婦の受給モデル
会社員の夫に扶養されている専業主婦は、公的年金制度において国民年金第3号被保険者に位置づけられます。自分で保険料を納付する義務はありませんが、受給年齢に達した際に支給されるのは国の基礎部分にあたる「老齢基礎年金」のみです。
では、老後に実際に振り込まれる金額はいくらになるのでしょうか。厚生労働省が公表している基礎年金の満額水準は、2024〜2026年度の改定を経て月額約6万8,000円(満額時:年額約81万6,000円)前後で推移しています。ただし、これは20歳から60歳までの40年間(480カ月)、未納期間が一切ない場合の理論値です。学生時代の未納や猶予期間の追納漏れなどがある場合、実際の専業主婦老後年金平均の受給額は月額5万6,000円〜6万2,000円程度まで落ち込みます。
「夫が現役時代に手厚く厚生年金を納めてくれたから安心」と考えている世帯も少なくありません。しかし、典型的な夫(会社員・平均的年収で40年勤務)と妻(全期間専業主婦)の組み合わせにおける夫婦2人年金受給額の標準モデルは、合計で月額約22万〜23万円です。内訳を見れば明白なとおり、家計を支える給付の約7割は夫の厚生年金に依存しており、妻単体の専業主婦年金受給額は単身生活すら成立しない水準に設計されています。
さらに、かつて専業主婦世帯の受給額を底上げしていた振替加算専業主婦の恩恵も、制度のフェードアウトが進んでいます。振替加算は、妻が65歳に達した際に夫の加給年金が打ち切られる代わりに妻自身の基礎年金に上乗せされる仕組みですが、生年月日に応じて加算額が段階的に減額されており、昭和41年(1966年)4月2日以降に生まれた世代には一切支給されません。すでに50代以下の主婦にとって、上乗せ給付の恩恵は完全に断たれています。
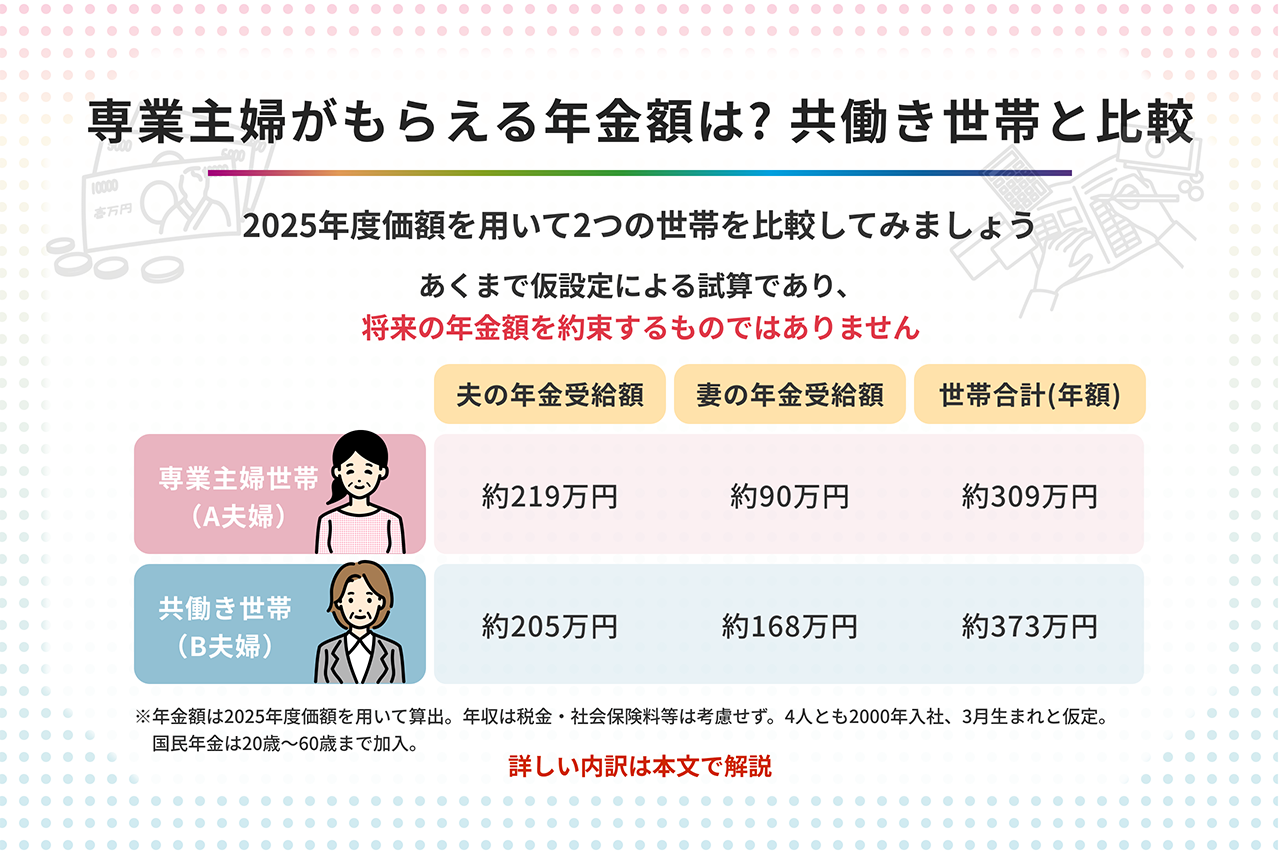
噂の真偽を徹底検証|「専業主婦は年金がもらえない」言説のカラクリと第3号廃止論
検索エンジンや掲示板で後を絶たないのが「専業主婦は年金がもらえなくなる」という極端な噂です。結論から言えば、過去に納付済み、または3号として認定された期間に対する年金受給権が法改正によって事後的に剥奪されることは法的にあり得ません。日本国憲法が保障する財産権や過去の判例に照らしても、すでに確定した受給資格をゼロにする措置は不可能だからです。
それにもかかわらず、なぜこのような言説が独り歩きするのでしょうか。背景には、厚生労働省の社会保障審議会などで継続審議されてきた第3号被保険者廃止や見直しをめぐる議論が、断片的な切り抜きとして拡散された背景があります。
第3号被保険者制度は、1985年の年金制度大改正によって創設されました。当時は「夫が働き、妻が家事・育児を一手に担う」昭和型世帯が標準的であり、無年金主婦を救済するための福祉的配慮として導入された経緯があります。しかし、共働き世帯が全体の7割を超えた2020年代半ばの現在では、単身女性や共働きの妻から「同じように働きながら自分たちだけが重い厚生年金保険料を引かれ、3号主婦はタダ乗りしている」という痛烈な批判を浴びる構図が定着しました。
政府が目論んでいるのは、既存の受給資格の剥奪ではなく、「新規で3号に滞留できる対象者を段階的に消滅させる」という兵糧攻めのシナリオです。「もらえない」のではなく、「自分名義の保険料を払わざるを得ない仕組みへと包囲網が狭まっている」というのが噂の正確な実態です。
【2026年制度改正の核心】社会保険適用拡大と「106万円の壁」撤廃が迫る選択
5年に一度の年金財政検証を経て決定された専業主婦年金制度改正2026において、最大の激震地となっているのが社会保険適用拡大106万円の壁の根本的見直しです。
これまでパート主婦の就労調整の要因となってきた「週所定労働時間20時間以上」「月額賃金8万8,000円(年収換算約106万円)以上」「企業規模51人以上」という社会保険の加入条件について、政府は企業規模要件の完全撤廃と賃金要件の引き下げに踏み切りました。これにより、小規模な個人商店や中小零細企業で週20時間以上働くパートタイマーであっても、配偶者の扶養を強制的に外れ、自身で厚生年金・健康保険に加入する義務が生じます。
現場の女性たちを苦しめているのが、扶養から外れた瞬間に訪れる「手取りの逆転現象」です。月収9万円(年収約108万円)程度で厚生年金に加入すると、毎月約1万3,000円〜1万4,000円の社会保険料が天引きされ、手取りは7万円台に激減します。家計の足しにと身を削って働いている主婦にとって、目先の手取り減少は死活問題です。
しかし、制度の裏側を見据えると、別の真実が浮かび上がります。保険料を自己負担して「第2号被保険者」になることは、将来受け取る年金に自分名義の厚生年金(報酬比例部分)を上乗せし、傷病手当金や出産手当金といった手厚いセーフティネットを獲得することを意味します。手取り減少という痛みを伴いながらも、国家は国民を「扶養される専業主婦」から「自立した納税労働者」へと強引に転換させようとしています。

【データ比較】専業主婦(第3号)と共働き(第2号)の受給格差一覧
老後に手渡される金額や保障内容において、第3号被保険者にとどまり続けた場合と、パート等で社会保険に加入して第2号被保険者となった場合では、生涯にわたりどれほどの差が生じるのでしょうか。以下の比較表にその決定的なギャップを整理しました。
| 項目 | 詳細・数値データ(3号・専業主婦) | 一般的な基準・相場(2号・共働き/社保パート) | 編集部の見解・評価 |
|---|---|---|---|
| 現役時代の保険料負担 | 0円(夫の加入制度全体で連帯負担) | 月額約1.4万〜3.5万円(労使折半で天引き) | 目先の手取りは3号が有利に見えるが、将来への投資機会を放棄している側面が強い。 |
| 65歳以降の月額年金(妻単体) | 約6.8万円(老齢基礎年金のみ・満額時) | 約9.5万〜15万円以上(基礎+厚生年金) | 差額は月3万〜8万円。老後30年で計算すると受給総額に1,000万〜2,500万円以上の開きが生じる。 |
| 病気・ケガ時の所得保障 | なし(一切の公的所得補償を受けられない) | 傷病手当金あり(給与の約3分の2が最長1年6カ月支給) | 長期療養時の家計リスクにおいて決定的な差となるセーフティネットの有無。 |
| 万が一の障害年金 | 障害基礎年金のみ(1級・2級に限定) | 障害厚生年金が上乗せ(軽度の3級や手当金も対象) | 障害認定基準の広さと受給額において、第2号被保険者が圧倒的な安全域を誇る。 |
【実態検証】離婚と死別で豹変する現実|年金分割と遺族年金の落とし穴
「年金が少ないとしても、夫と一緒に生活し、遺族年金をもらえば暮らしていける」という楽観論は、人生の不測の事態に直面した瞬間に打ち砕かれます。当事者の手記や家裁の現場取材で見えてくるのは、制度の仕様を知らなかったことによる悲劇です。
第一の落とし穴が「熟年離婚」に伴う専業主婦年金分割の限界です。メディアでは「離婚すれば夫の年金の半分がもらえる」と単純化されがちですが、分割対象となるのは「婚姻期間中に夫が納めた厚生年金の報酬比例部分」に厳格に限られます。夫の老齢基礎年金部分は対象外であり、現役時代の平均給与が高くない場合、妻に分割される額は月額にして2万〜3万円程度にとどまる事例が頻発しています。
ある大手信託銀行のシニア相談室に駆け込んだ60代元専業主婦は、当時の心境を手記にこう綴っています。『30年間夫を支え続け、離婚しても生活の半分は保障されると信じていた。提示された分割試算額は月3万2,000円。基礎年金と合わせても月10万円に届かず、パートを探そうにも年齢の壁に阻まれ、目の前が真っ暗になった』。これが、自前の年金を持たずに夫の庇護下で過ごした人の直面する現実です。
さらに深刻なのが、夫に先立たれた際の専業主婦遺族年金の厳罰化とも言える制度改正の波です。従来、夫を亡くした妻は手厚い遺族厚生年金(夫の報酬比例部分の4分の3)を受給でき、40歳以上65歳未満であれば「中高齢寡婦加算」が上乗せされてきました。しかし、男女共同参画を名目とした見直しによって、子のない若年・中年未亡人に対する受給期間の有期化(5年制限の対象拡大など)が進められています。「夫亡き後も遺族年金で一生逃げ切れる」という昭和型セーフティネットの恩恵は、確実に縮小されています。
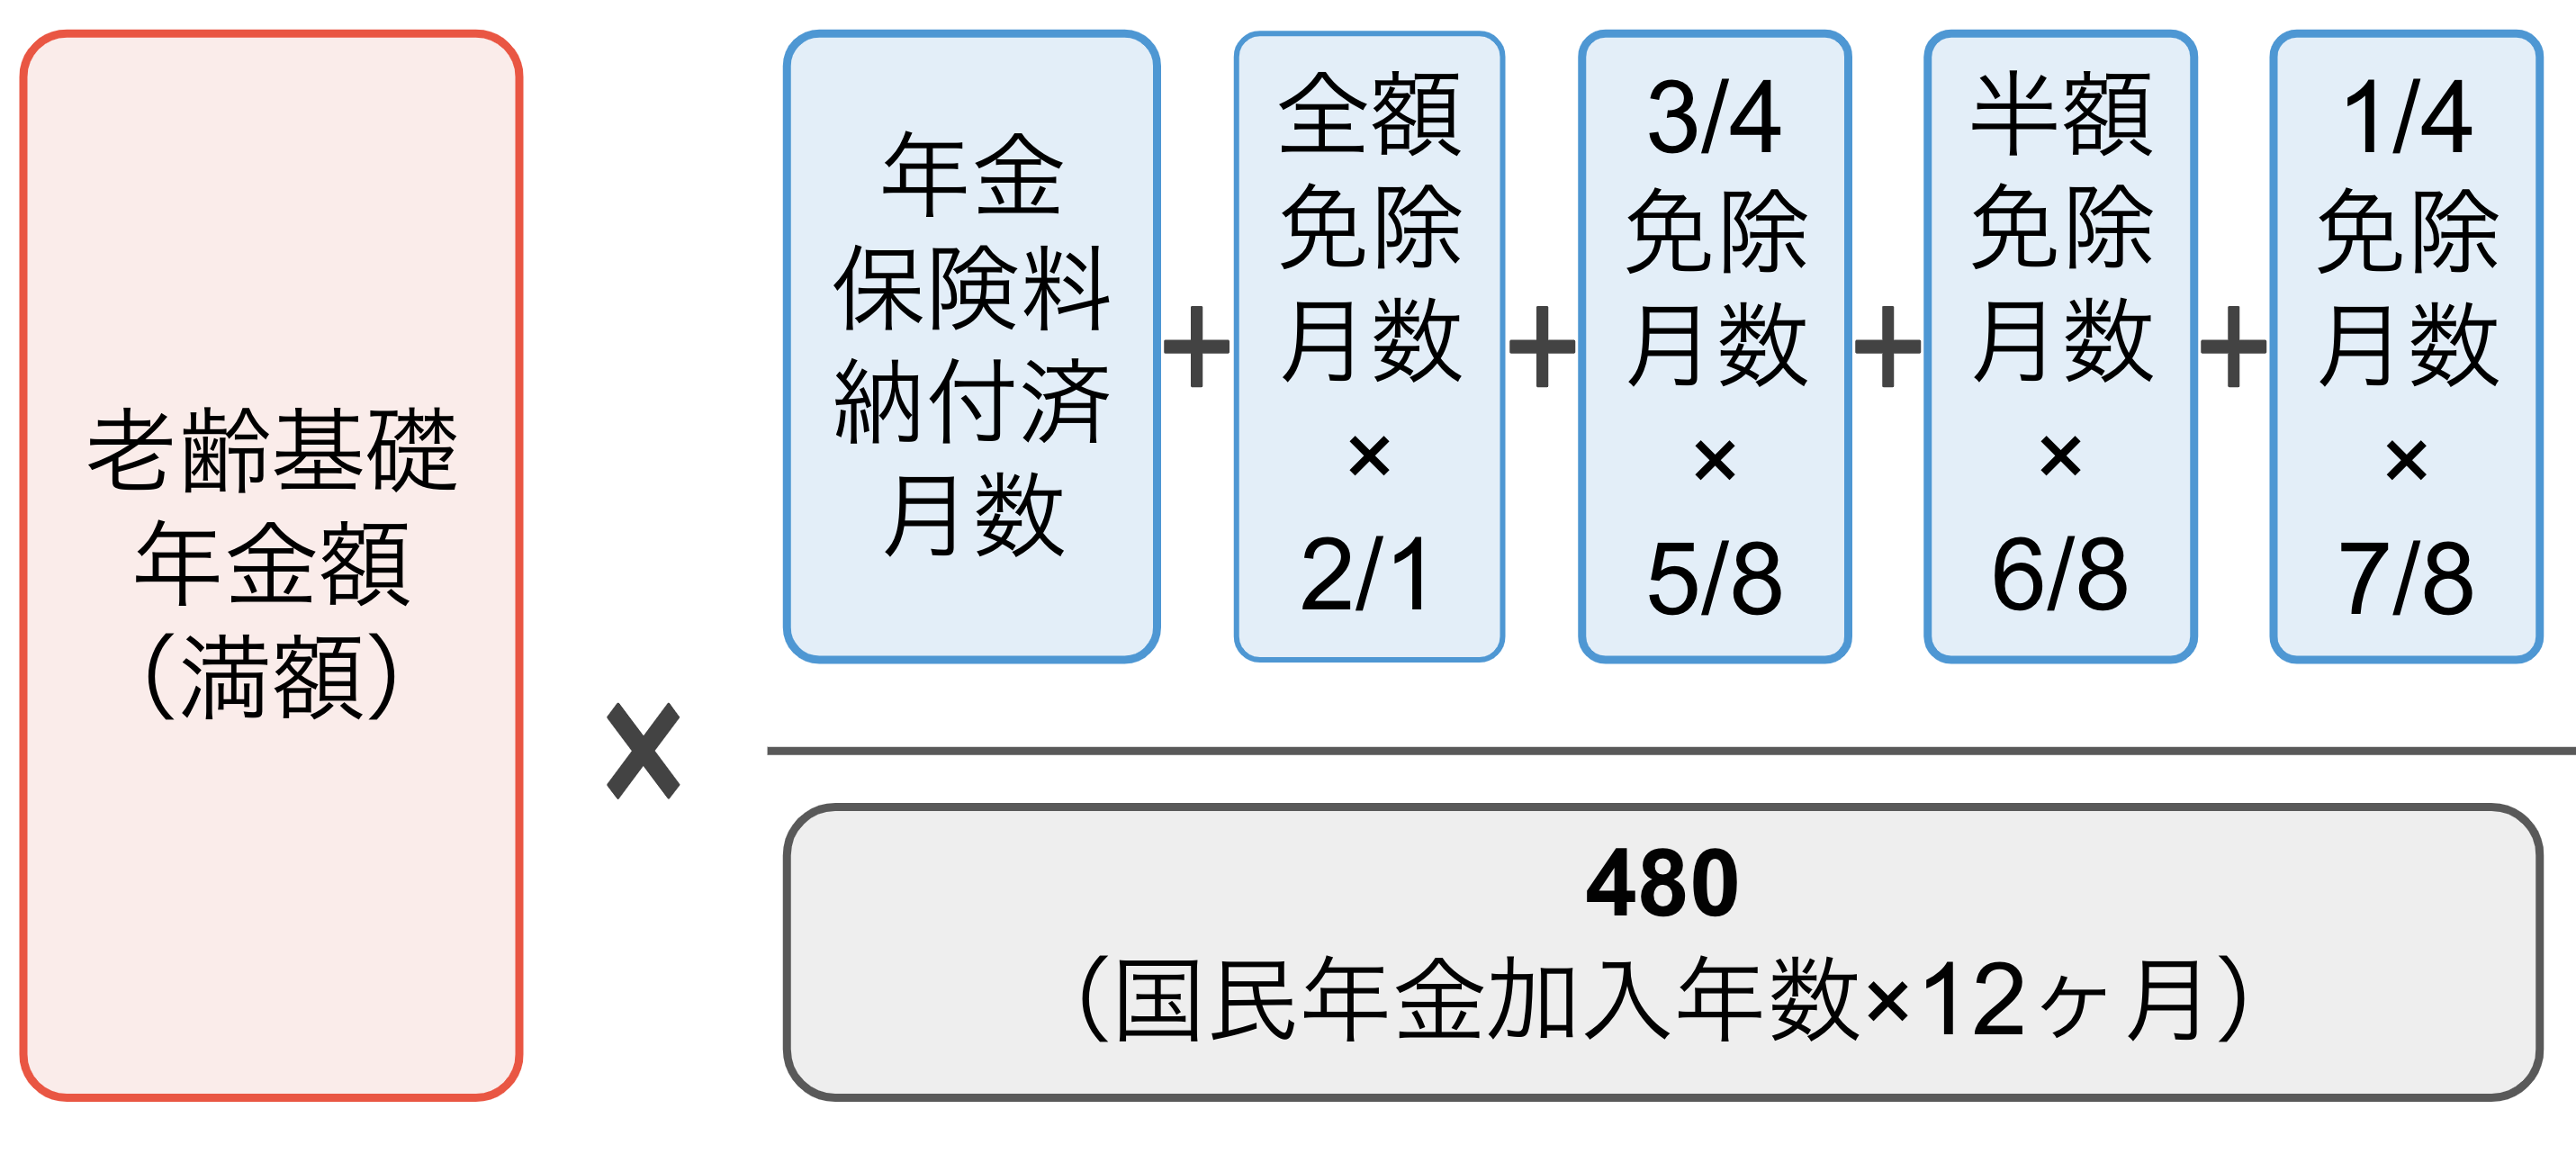
【独自視点】専業主婦を選択し続けるリスクと「心理的バウンダリー」の再設計
家族社会学の知見に照らし合わせると、公的年金制度における第3号被保険者問題の本質は、単なる損得勘定ではなく「夫婦間の健全な心理的バウンダリー(境界線)と経済的自立の喪失」という病理に行き着きます。
かつての日本型雇用慣行は、夫の猛烈な長時間労働を妻が家庭内で無償ケアすることで支える「分業体制」を前提としていました。そこでは、妻が経済力を放棄して夫に全面依存する代わりに、家計の安定と老後の保障がバーター取引されていたわけです。しかし、終身雇用の形骸化、実質賃金の低下、そして公的保障の縮小が進んだ2020年代において、夫という「一人の生身の人間」に全人生の経済的安全保障を委ねる行為は、極めてハイリスクな資産集中投資と変わりません。
経済的依存は、夫婦関係における無意識の上下関係や「共依存」を生み出しやすくなります。不当なモラルハラスメントや価値観の不一致を感じながらも、「今離婚したら年金も含めて生きていけない」という恐怖から関係を清算できず、精神的境界線を侵食されていく女性たちの姿が各所で報告されています。
【プロの結論】専業主婦を維持してよい人・今すぐ脱却すべき人の明確な境界線
感情論を排し、今後の社会保障制度の行方を踏まえたうえで、専業主婦という立場を継続して良い人と、今すぐ第2号被保険者(自前での社会保険加入)へ舵を切るべき人の客観的判断基準を提示します。
【専業主婦(第3号)を維持しても問題ない人の条件】
- 夫の金融資産や保有不動産が豊富で、公的年金に頼らずとも老後資金(数千万円単位)を自力で完結できる世帯。
- 未就学児の育児や家族の重度介護など、外に出て働くことが物理的に不可能な合理的理由がある期間。
- 個人年金、iDeCo、NISAなどを妻名義で独自に満額活用し、将来の私的年金を強固に構築している場合。
【今すぐ社会保険に加入し、第3号から脱却すべき人の条件】
- 「手取りが減るのが嫌だ」という理由だけで、年収を106万円や130万円未満に意図的に抑えている人。
- 夫の定年が目前に迫っており、退職金や企業年金の受取見込み額が心許ない世帯。
- 夫婦関係に冷え込みを感じており、将来的な別居や熟年離婚の可能性が頭をよぎる人。
- 万が一、夫が病気や失職で倒れた際に、世帯の即時破綻を回避するバックアップ収入源を持たない人。
【専業 主婦 年金】に関するよくある質問(FAQ)
Q1:専業主婦で過去に一度も保険料を払っていなくても、65歳になれば本当に満額受給できるのですか?
A1:国民年金第3号被保険者としての届出が適正になされていれば、その期間は保険料を全額納付したものとみなされます。20歳から60歳までの40年間、途切れなく第3号や第1号・第2号の納付記録が維持されていれば、自己負担ゼロであっても老齢基礎年金の満額(月額約6万8,000円水準)を受け取ることが可能です。ただし、夫が脱サラして自営業になったのに3号から1号への変更手続きを怠った場合などは、未納扱いとなり将来の年金額が減額されるため注意が必要です。
Q2:夫が60歳で定年退職した場合、年下の専業主婦の年金はどうなりますか?
A2:極めて見落としやすい制度の盲点です。夫が60歳で定年退職し厚生年金を脱退すると、妻がまだ60歳未満であっても第3号被保険者の資格を自動的に喪失します。妻自身が国民年金第1号被保険者への種別変更手続きを行い、自腹で毎月の国民年金保険料(月額約1万7,000円)を納付しなければなりません。この切り替えを忘れて未納のまま放置し、将来の年金を減額させてしまうトラブルが多発しています。
Q3:ネット上で「専業主婦の年金ずるい論争」が過熱していますが、制度が急激に廃止されることはありますか?
A3:明日すぐに制度が全廃されるような極端な法改正はありません。しかし、2026年以降の社会保険適用拡大によって「週20時間以上働く労働者」のほぼ全員が厚生年金に組み込まれるため、健康で働ける主婦が第3号のまま留まる余地は事実上塞がれます。「制度そのものの廃止」という看板は掲げずとも、実態として3号被保険者の枠組みを形骸化・消滅させる軟着陸が急速に進められています。
まとめ:2026年以降を生き抜くための自己防衛と年金リテラシー
専業主婦の年金をめぐる議論は、もはや「得か損か」「不公平かどうか」という水掛け論のフェーズを終えつつあります。少子高齢化に伴う社会保険財政の逼迫と労働力不足の深刻化という二重苦に直面する日本において、国が目指している方向性は「すべての国民が現役世代として保険料を担ぎ、自立した年金権を持つ社会」です。
月額約6万円台にとどまる基礎年金、夫依存を前提とした脆弱な生活設計、そして離婚や死別によって剥き出しになる無防備な現実。それらを直視したとき、扶養の壁にとらわれて目先の手取り数万円を守る戦略がいかに脆いものであるかが分かります。
制度の仕組みを冷静に把握し、自らの手で将来の受給権を切り拓くこと。2026年という歴史の転換点を迎えた今、専業主婦という枠組みにとどまり続けるのか、あるいは自律した厚生年金加入者として一歩を踏み出すのか、自分自身の人生を引き受け直す明確な決断が求められています。 (出典: 専業 主婦 年金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。