孫への教育資金贈与で後悔する理由|1500万円非課税の罠と最新税制
「孫の将来のために、できる限りの援助をしてあげたい」――祖父母世代の温かな想いを受け止める受け皿として、長年活用されてきたのが「教育資金の一括贈与に係る贈与税の非課税措置」です。子や孫1人につき最大1,500万円までの教育資金が非課税になる強力な制度として普及した一方、現場の取材を進めると「こんなはずではなかった」「制度を利用してかえって後悔した」と頭を抱える家族が後を絶ちません。
背景にあるのは、度重なる税制改正による「富裕層優遇の是正」と厳格化された課税ルールです。さらに、信託銀行などの専用口座を介することで生じる事務負担や、家族間の心理的摩擦といった想定外のコストが重くのしかかります。良かれと思って踏み切った資産移転が、なぜ家族の火種や思わぬ税負担へと姿を変えてしまうのか。2026年現在の最新法制と現場の実態から、その真相を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:最大1,500万円の非課税枠は魅力的な反面、使い切れずに孫が原則30歳に達すると残額に一括で贈与税が課税される重いリスクがある。
- 要点2:税制改正の最新動向により、贈与者の死亡時に残額を相続税の課税価格へ加算するルールが段階的に厳格化され、節税メリットが大幅に縮小している。
- 要点3:学費を必要なタイミングで直接支払う「都度贈与」は元から非課税であり、一括贈与口座の開設が本当に必要かを慎重に見極めるべきである。
【実態検証】「使い切れずに大後悔」現場取材で見えたリアルなトラブルと肉声
都内の税務相談窓口や大手法律事務所には、祖父母やその子ども世代から「教育資金贈与の口座を解約したいがペナルティはあるのか」「残った資金はどうなるのか」という切実な相談が相次いでいます。孫への教育資金贈与 デメリットとして最も多く挙げられるのが、「資金を使い切れずに迎える契約終了時の課税トラップ」です。
大手金融機関でプライベートバンカーを務める関係者は、次のように現場の実情を明かします。「孫が私立大学医学部や海外留学へ進むことを見越して上限額の1,500万円を拠出したものの、本人が公立大学へ進学したり、早期に就職・独立したりして数百万円単位で口座に残ってしまうケースが頻発しています。受贈者が一定の年齢に達した際、余った資金には通常の贈与税が容赦なく課税されます。しかも受贈者本人が納税義務者となるため、社会人になりたての孫に数百万円規模の納税通知が届き、家庭内トラブルに発展した事例もありました」。
SNSやネット上の相談掲示板でも、制度利用者のリアルな苦悩が噴き出しています。「領収書の提出期限に追われ、毎月のように信託銀行のアプリで申請作業をする母親(受贈者の親)がノイローゼ気味になっている」「祖父母から『あの金で留学しろ』『医学部に行け』と進路に干渉され、孫がプレッシャーで精神的に追い詰められた」といった声は氷山の一角です。良かれと思って渡したお金が、いつの間にか「使わなければ損をする呪縛」へと変貌を遂げています。
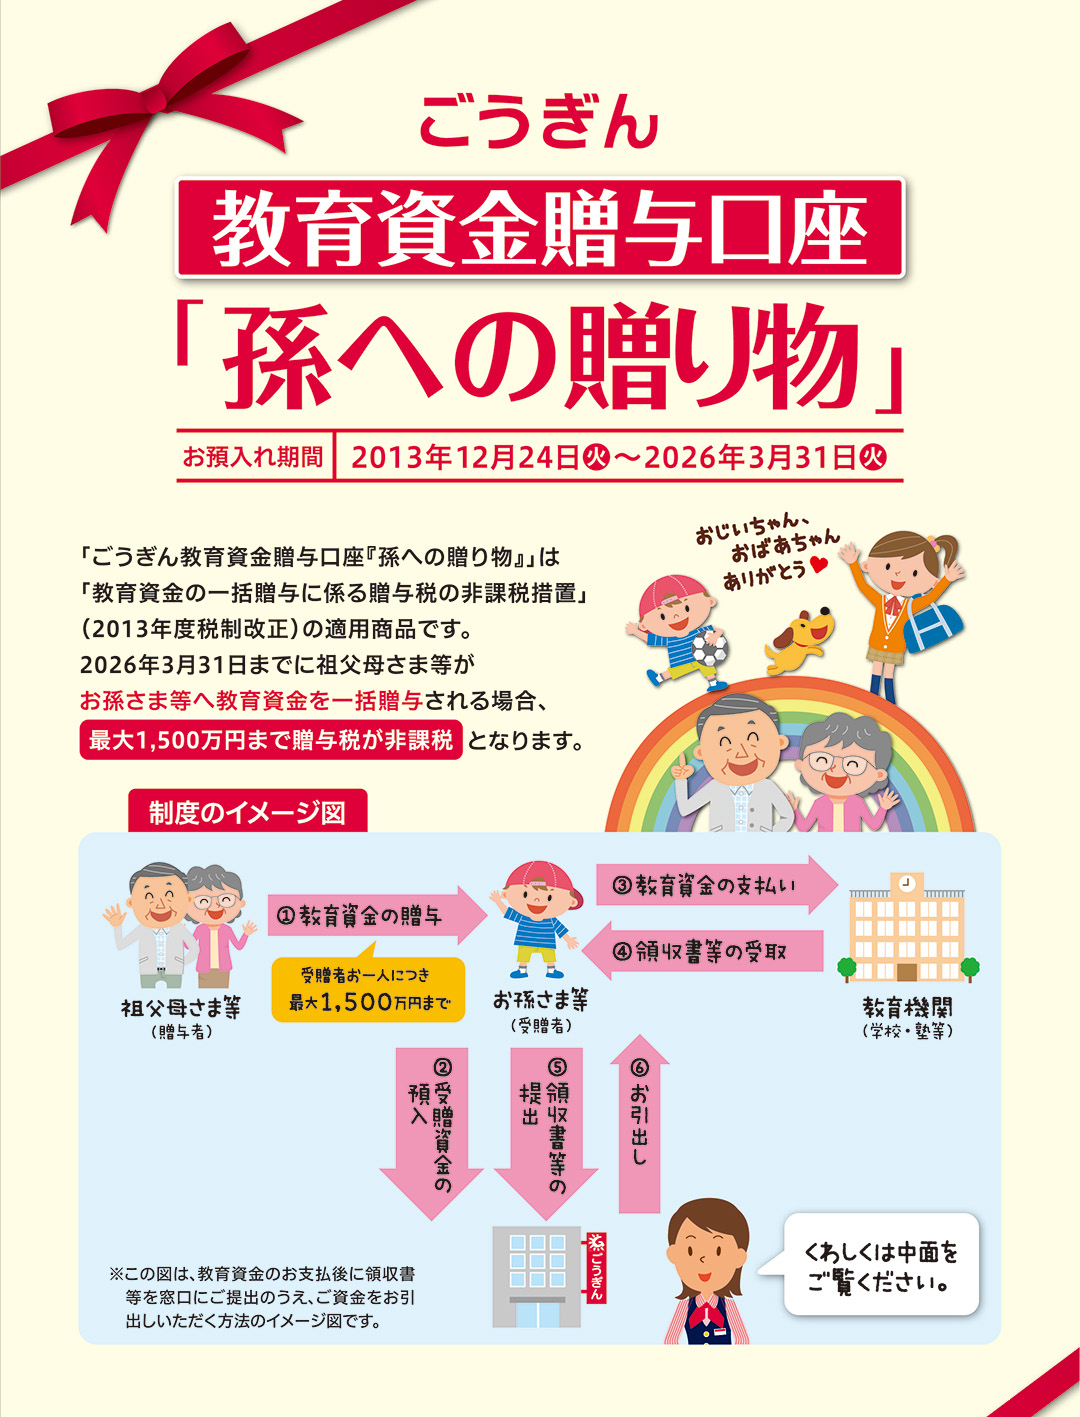
【2026年最新動向】教育資金一括贈与非課税制度の仕組みと税制改正の厳格化
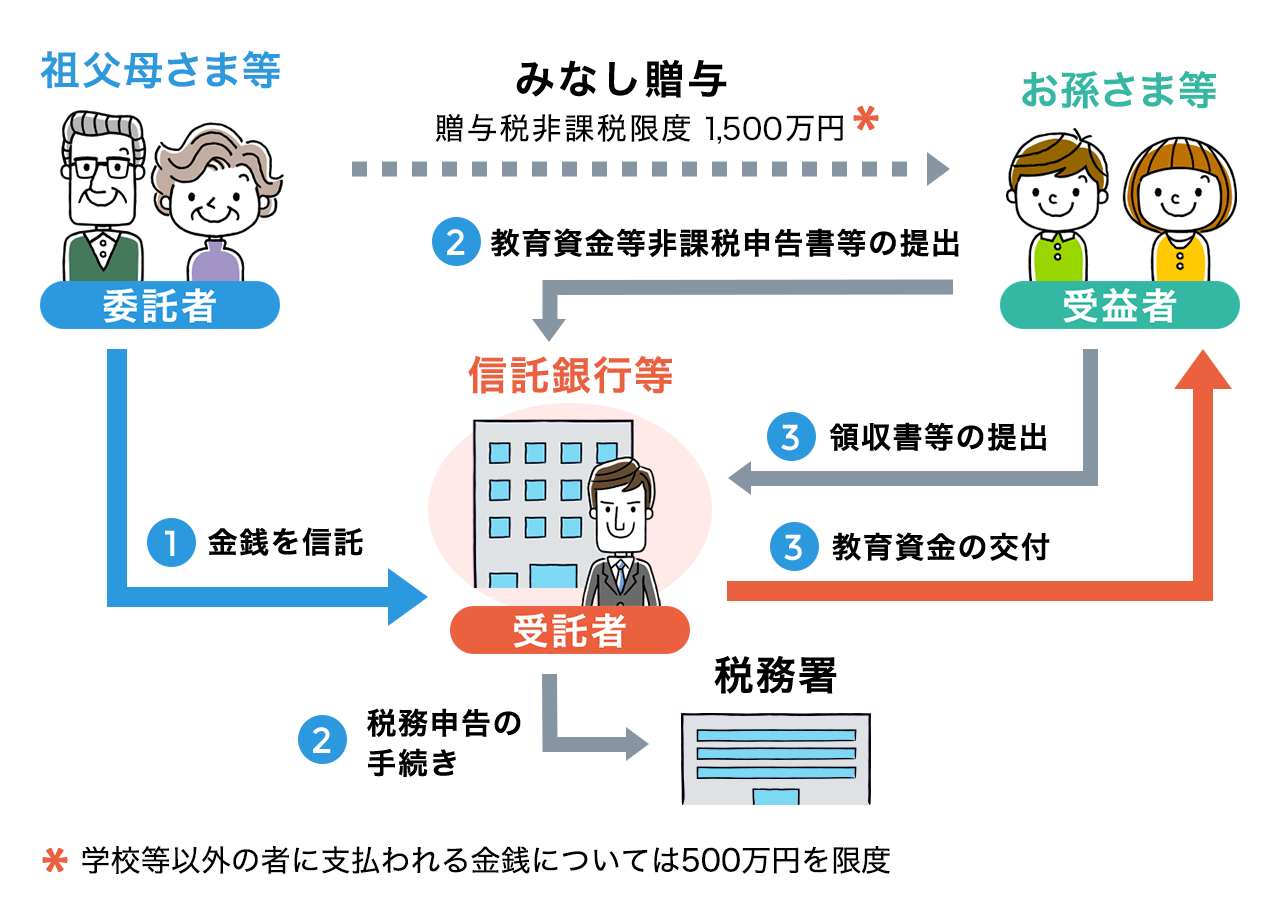
そもそも教育資金一括贈与非課税制度は、高齢者世代が保有する金融資産を子育て世代へ早期に移転させ、消費拡大と教育機会の格差是正を促す目的で2013年に創設されました。祖父母(贈与者)が子や孫(30歳未満の受贈者)のために金融機関で専用口座を開設し、一括で資金を信託した場合、受贈者1人あたり教育資金贈与 1500万円 非課税枠が適用されます。ただし、学校等以外の習い事や学習塾、通学定期代などに充てられるのはうち500万円までという厳格な枠が設定されています。
見逃せないのが、度重なる教育資金贈与 税制改正 最新動向による制度の引き締めです。当初は富裕層の相続税逃れとして利用される側面が強かったことから、政府・財務省は段階的な規制強化を実施してきました。現行の法体系において特に注視すべきは、以下の改正ポイントです。
かつては贈与者が亡くなっても、一定の条件を満たせば残額に相続税が課されない緩やかな規定が存在しました。しかし現在のルールでは、贈与者が死亡した場合の教育資金贈与 残額の相続税加算について、相続税の課税価格の合計額が5億円を超える富裕層に対しては、孫が23歳未満や在学者であっても適用除外を認めず、残額を相続税の課税対象に算入する厳しい措置が取られています。さらに、孫が相続税の課税対象となった場合、一括贈与の残額部分については、代襲相続人でない限り「相続税の2割加算」の対象となる点も大きな落とし穴です。
金融庁および国税庁の統計資料によると、制度創設直後に急増した新規口座開設数は、度重なる要件厳格化と周知の進展に伴って頭打ち傾向を示しています。節税策としての抜け道が塞がれたことで、「制度の旨味」は以前と比べて大幅に縮小したと評価せざるを得ません。
徹底比較|暦年贈与・都度贈与・一括贈与の決定的な違い
多くの家庭で誤解されているのが、「まとまった教育資金を孫に渡すには、この一括贈与制度を使うしかない」という思い込みです。実際には、日本の贈与税制には古くから教育資金 都度贈与の非課税ルールが存在します。扶養義務者(祖父母や父母)が、子や孫に必要な都度、入学金や授業料を直接支払う行為は、社会通念上相当と認められる限り全額が非課税です。
教育資金の給付手段として並び立つ「都度贈与」「教育資金一括贈与」「暦年課税(暦年贈与)」の特性を、客観的なデータに基づいて比較整理しました。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 教育資金一括贈与 | 最大1,500万円非課税 (学校外は最大500万円) 受贈者30歳到達等で終了 | 富裕層を中心に活用 平均信託額は700万〜1,000万円 | 残額課税や手続きの負荷が重い。余剰資金の行き場にリスクがあり活用局面を選ぶ。 |
| 教育資金の都度贈与 (相続税法第21条の3) | 金額上限なし (必要な実費全額) 贈与税非課税 | 学費振込用紙を祖父母が直接金融機関で決済する形式が主流 | 最も無駄とリスクがない王道手法。祖父母が健康で資金管理が可能な限り最善手。 |
| 暦年贈与 (一般贈与) | 年間110万円まで基礎控除 使途は完全自由 生前贈与加算期間は最長7年へ順次延長 | 孫への贈与は原則として持ち戻し(生前贈与加算)の対象外(※遺言等で財産取得時を除く) | 孫への生前贈与 相続税対策として極めて柔軟。教育費に限らず本人が自由に使え、出口の課税もない。 |
暦年贈与と教育資金一括贈与の比較を行うと、一括贈与の最大のメリットは「将来の相続財産を一瞬で1,500万円圧縮できるスピード感」にあります。しかし、祖父母に健康不安がなく、孫がまだ幼少期であるならば、都度贈与と暦年贈与を組み合わせたほうが資金の流動性を失わずに済むケースが圧倒的多数を占めます。
一般に知られていない盲点とネットの誤解|領収書の提出期限と対象費目の壁
ネット上の情報では「領収書さえ出せば何でも非課税になる」と安易に語られがちですが、実務のハードルは極めて厳密です。口座を開設した信託銀行 教育資金贈与 口座開設の窓口や専用アプリを通じて、保護者は定期的に出金手続きを行わなければなりません。
つまずきやすいのが、教育資金 領収書 提出期限と対象費目の規定です。領収書の提出期限は、原則として「支払年月日から1年以内」と法令および金融機関の約款で厳密に定められています。期限を1日でも過ぎた領収書は受け付けられず、口座から引き出すことができなくなります。
さらに対象費目に関しても、税務当局が認める範囲と一般的な感覚にはズレがあります。
- 非課税対象となるもの:学校の入学金・授業料・施設設備費、認可保育園・幼稚園の保育料、学習塾の月謝、指導者を伴うピアノや水泳などの受講料、学校指定の教科書代。
- 対象外(非課税にならないもの):通学用の私服やリュックサック、独学のために一般書店で購入した参考書・問題集、サークル活動の遠征費、下宿先の家賃や敷金・礼金、友人間での割り勘費用。
特に下宿の家賃や生活費は「教育環境を維持するための費用」と捉えがちですが、税法上の一括贈与口座からは支出できません。こうした経費を誤って引き出すと、金融機関から是正を求められたり、税務署から否認されて課税対象になったりするリスクを孕んでいます。専用口座の管理には、子世代に相応の事務処理能力と継続的な労力が求められるのです。
【プロの結論】家族社会学と心理的バウンダリーから見直す資産承継の鉄則
教育資金贈与が引き起こす問題は、単なる金銭的損得にとどまりません。家族社会学や臨床心理学の見地から観察すると、そこには「金銭による家族支配」と「心理的バウンダリー(境界線)の崩壊」という構造的病理が横たわっています。
昭和から平成にかけて顕著だったステージママ文化や、近年社会問題化している親による過度な干渉は、祖父母から孫への関係性にも相似形で現れます。祖父母が「1,500万円も出してやったのだから」という意識を持つと、孫の進学先選びや生活態度に無言の圧力を加えるようになります。親(子世代)もまた、多額の資金援助を受けた引け目から祖父母に対して意見できなくなり、健全な自立を損なった「共依存関係」に陥りやすいのです。
資産承継のプロフェッショナルとして、教育資金一括贈与を「選ぶべき家庭」と「慎重になるべき家庭」の冷徹な判断基準を提示します。
制度の利用に向いている家庭の条件
- 祖父母の資産規模が数億円規模に達しており、近い将来の相続税負担を直ちに軽減したい。
- 孫がすでに中学生・高校生以上であり、私立医科歯科大や海外留学など、多額の教育費を数年以内に確実に使い切る進路設計が確定している。
- 一括贈与を行った後も、祖父母自身の老後資金・介護医療費に十分な余力がある。
制度の利用を絶対におすすめできない家庭の条件
- 孫がまだ0〜3歳など幼少期で、将来の進路や学力、本人の適性が未知数である。
- 祖父母の保有資産が一次相続・老後医療費でカツカツであり、全財産の大部分を信託してしまう。
- 祖父母と子世帯の間に教育方針の相違や日常的な軋轢があり、金銭の拠出が進路介入の口実になりかねない。
- 子世帯に細かな領収書の保管や定期的な申請手続きをこなす時間的・精神的余裕がない。

【孫への教育資金贈与】に関するよくある質問(FAQ)
Q1:受贈者である孫が30歳を迎えたとき、口座にお金が使い切れず残っていたらどうなりますか?
A1:契約終了時に口座に残っていた残額は、その年の教育資金贈与 使い切れない場合の税金として、受贈者(孫)に対して贈与税が課税されます。一般税率が適用されるため、残額が数百万円規模に上ると多額のキャッシュを納税のために用意しなければならず、本人の大きな経済的負担となります。なお、孫が30歳に達しても大学等に在学中である場合や教育訓練給付金の対象講座を受講している場合は、最長40歳まで契約期間を延長できる特例があります。
Q2:信託銀行への口座開設手続きには、どのような必要書類が必要ですか?
A2:教育資金贈与手続きと必要書類としては、贈与者と受贈者の戸籍謄本(祖父母と孫の親族関係を証明するもの)、受贈者の住民票、マイナンバー確認書類、本人確認書類(運転免許証など)が必要です。加えて、金融機関所定の信託契約書や「教育資金非課税申告書」を作成し、口座開設と同時に金融機関経由で所轄税務署長へ提出します。
Q3:祖父母が亡くなった場合、使い切れずに残っている資金は相続税の対象になりますか?
A3:2023年度以降の税制改正により取り扱いが厳格化されています。原則として、贈与者が死亡した時点で孫が23歳未満である場合や学校に在学中である場合は加算対象外とされますが、「相続税の課税価格の合計額が5億円を超える富裕層」に該当する場合は、孫の就学状況にかかわらず残額全額が相続税の課税価格に算入されます。また、孫が受贈者として残額を相続財産に算入する場合、2割加算の対象となるため税理士等の専門家による事前試算が不可欠です。
Q4:都度、学校へ授業料を直接振り込む「都度贈与」でも贈与税申告は必要ですか?
A4:原則として申告は不要です。扶養義務者が支払うべき教育費の実費をその都度直接学校等へ納付している限り、金額の多寡に関わらず贈与税は非課税となります。ただし、学費名目で孫名義の普通預金口座に数百万円をプールさせたり、余剰資金を生活費以外へ流用したりした場合は通常の贈与とみなされ課税対象となります。
まとめ:今後の動向と失敗しないための判断基準
孫の成長を応援したいという純粋な善意から始まる教育資金の贈与ですが、「非課税枠1,500万円」という数字のインパクトだけで一括信託を選択するのは極めてハイリスクです。使い切れなかった場合の残額課税、度重なる税制改正による相続税加算ルールの強化、そして日々の領収書管理という事務コストを天秤にかければ、必ずしも万人に開かれた優良制度とは言えません。
資産移転を検討する際は、まず「必要なときに必要な額だけを直接支払う都度贈与」を基本軸に据え、自由度の高い暦年贈与の組み合わせを検討することが堅実です。金融機関のセールストークに惑わされず、孫の将来設計と家族の自立的な関係性を第一に置いた、息の長い資産承継プランを描くことが求められます。 (出典: 孫 へ の 贈与 教育 資金(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。